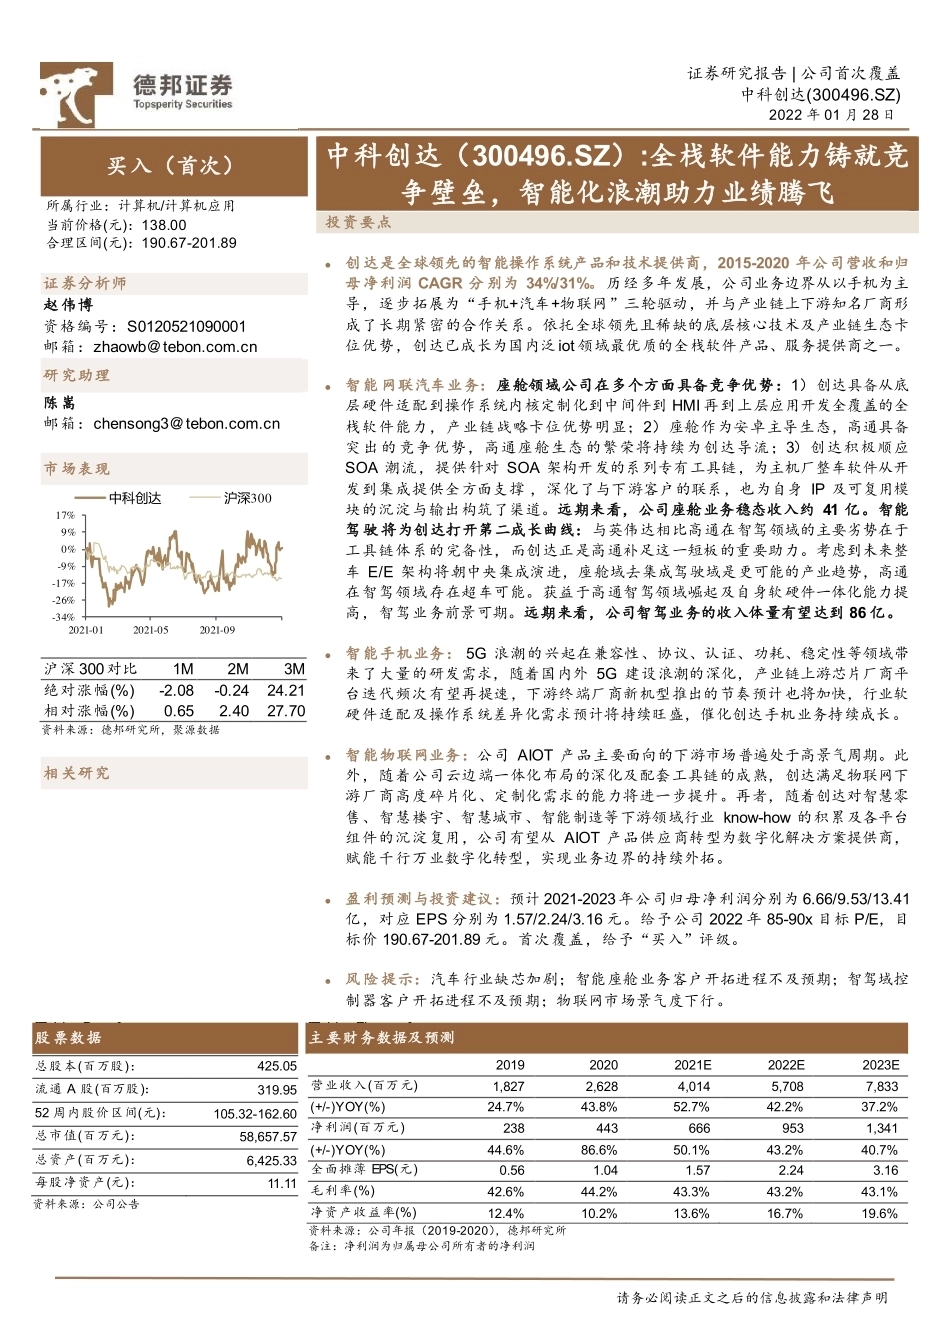
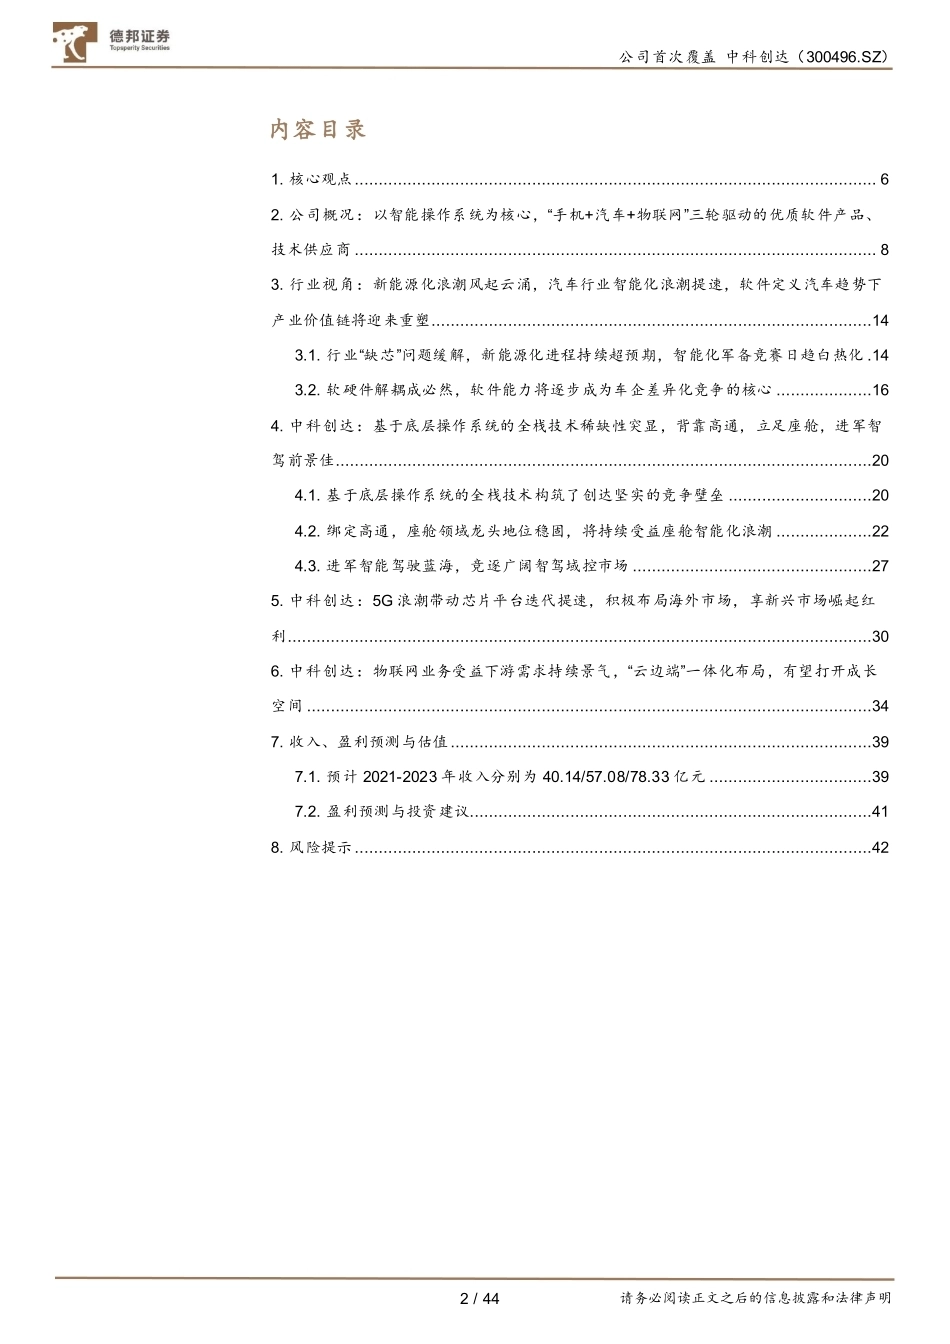
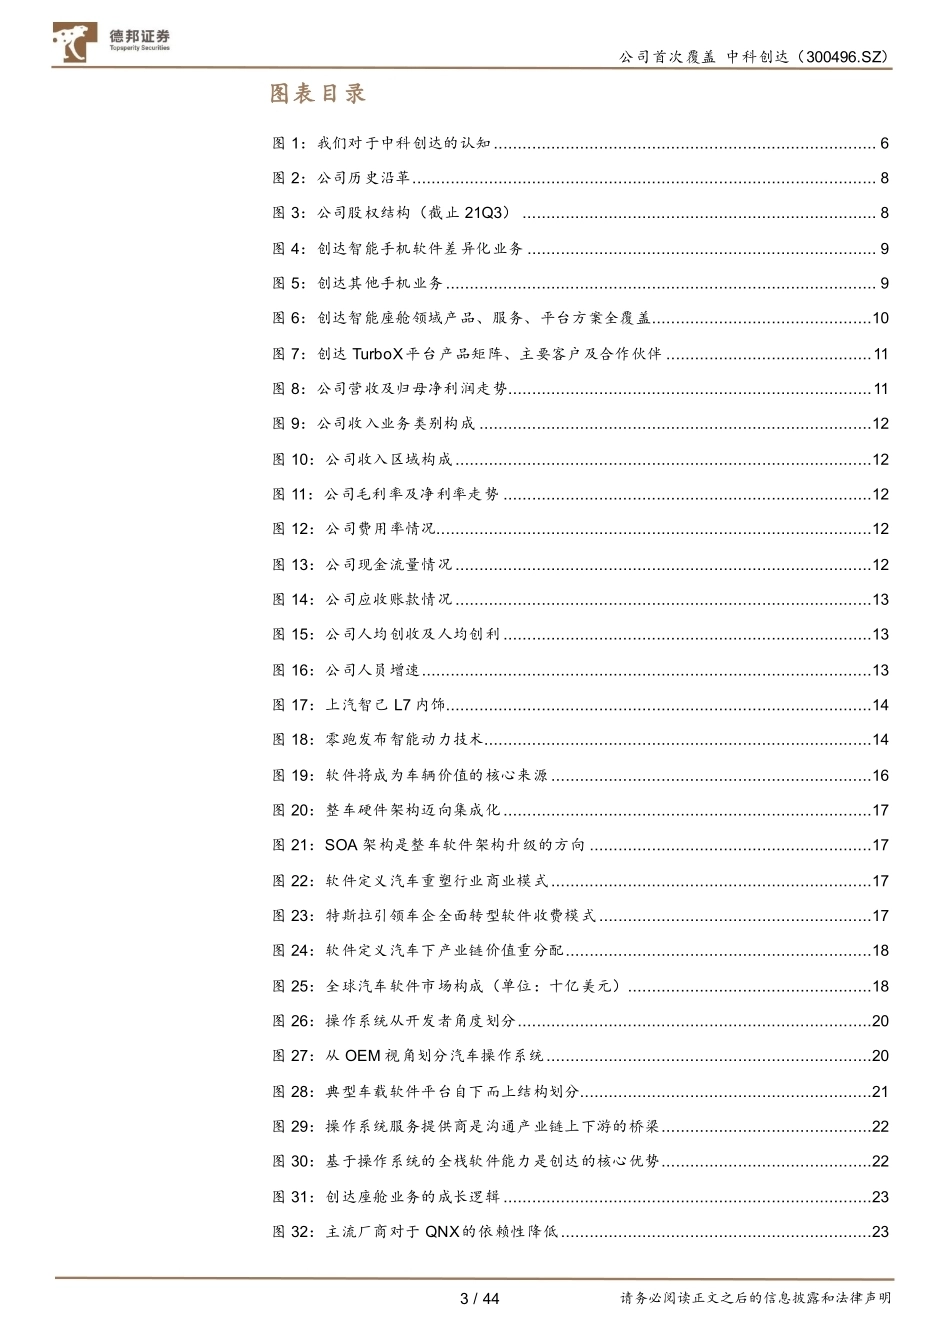
请务必阅读正文之后的信息披露和法律声明 [Table_Main] 证券研究报告 | 公司首次覆盖 中科创达(300496.SZ) 2022 年 01 月 28 日 买入(首次) 所属行业:计算机/计算机应用 当前价格(元):138.00 合理区间(元):190.67-201.89 证 券分析师 赵 伟博 资格编号:S0120521090001 邮箱:zhaowb@tebon.com.cn 研 究助理 陈 嵩 邮箱:chensong3@tebon.com.cn 市 场表现 沪深 300对比 1M 2M 3M 绝对涨幅(%) -2.08 -0.24 24.21 相对涨幅(%) 0.65 2.40 27.70 资料来源:德邦研究所,聚源数据 相 关研究 中科创达(300496.SZ):全栈软件能力铸就竞争壁垒,智能化浪潮助力业绩腾飞 投 资要点 创 达是全球领先的智能操作系统产品和技术提供商,2015-2020 年公司营收和归母 净利润 CAGR 分 别为 34%/31%。 历经多年发展,公司业务边界从以手机为主导,逐步拓展为“手机+汽车+物联网”三轮驱动,并与产业链上下游知名厂商形成了长期紧密的合作关系。依托全球领先且稀缺的底层核心技术及产业链生态卡位优势,创达已成长为国内泛 iot 领域最优质的全栈软件产品、服务提供商之一。 智 能 网联汽车业务:座舱领域公司在多个方面具备竞争优势:1)创达具备从底层硬件适配到操作系统内核定制化到中间件到 HMI 再到上层应用开发全覆盖的全栈软件能力,产业链战略卡位优势明显;2)座舱作为安卓主导生态,高通具备突 出 的 竞争 优势,高通座舱生态 的繁荣将持续为创达导流;3)创达积极顺应SOA 潮流,提供针对 SOA 架构开发的系列专有工具链,为主机厂整车软件从开发到集成提供全方面支撑 ,深化了与下游客户的联系,也为自身 IP 及可复用模块的沉淀与输出构筑了渠道。远期来看,公司座舱业务稳态收入约 41 亿。智能驾 驶 将为创达打开第二成长曲线:与英伟达相比高通在智驾领域的主要劣势在于工具链体系的完备性,而创达正是高通补足这一短板的重要助力。考虑到未来整车 E/E 架构将朝中央集成演进,座舱域去集成驾驶域是更可能的产业趋势,高通在智驾领域存在超车可能。获益于高通智驾领域崛起及自身软硬件一体化能力提高,智驾业务前景可期。远期来看,公司智驾业务的收入体量有望达到 86 亿。 智 能手机业务: 5G 浪潮的兴起在兼容性、协议、认证、功耗、稳定性等领域带来了大量的研发需求,随着国内外 5G 建设浪潮的深化,产业链上游芯片厂商平台迭代频次有望再提速,下游终端厂商新机型推出的节奏预计也将加快,行业软硬件适配及操作系统差异化需求预计将持续旺盛,催化创达手机业务持续成长。 智 能物联网业务:公司 AIOT 产品主要面向的下游市场普遍处于高景气周期。此外,随着公司云边端一体化布局的深化及配套工具链的成熟,创达满足物联网下游厂商高度碎片化、定制化需求的能力将进一步提升。再者,随着创达对智慧零售、智慧楼宇、智慧城市、智能制造等下游领域行业 know-how 的积累及各平台组件的沉淀复用,公司有望从 AIOT 产品供应商转型为数字化解决方案提供商,赋能千行万业数字化转型,实现业务边界的持续外拓。 盈 利预测与投资建议:预计 2021-2023年公司归母净利润分别为 6.66/9.53/13.41亿,对应 EPS 分别为 1.57/2.24/3.16 元。给予公司 2022 年 85-90x 目标 P/E,目标价 190.67-201.89 元。首次覆盖,给予“买入”评级。 风 险 提示:汽车行业缺芯加剧;智能座舱业务客户开拓进程不及预期;智驾域控制器客户开拓进程不及预期;物联网市场景气度下行。 [Table_Base] 股 票数据 总股本(百万股): 425.05 流通 A 股(百万股): 319.95 52 周内股价区间(元): 105.32-162.60 总市值(百万元): 58,657.57 总资产(百万元): 6,425.33 每股净资产(元): 11.11 资料来源:公司公告 [Table_Finance] 主 要财务数据及预测 2019 2020 2021E 2022E 2023E 营业收入(百万元) 1,827 2,628 4,014 5,708 7,833 (+/-)YOY(%) 24.7% 43.8% 52.7% 42.2% 37.2% 净利润(百万元) 238 443 666 953 1,341 (+/-)YOY(%) 44.6% 86.6% 50.1% 43.2% 40.7% 全面摊薄 EPS(元) 0.56 1.04 1.57 2.24 3.16 毛利率(%) 42.6% 44.2% 43.3% 43.2% 43.1% 净资产收益率(%) 12.4% 10.2% 13.6% 16.7% 19.6% 资料来源:公司年报(2019-2020),德邦研究所 备注:净利润为归属母公司所有者的净利润 -34%-26%-17%-9%0%9%17%2021-012021-052021-09中科创达沪深300 公司首次覆盖 中科创达(300496.SZ) 请务必阅读正文之后的信息披露和法律声明 2 / 44 内容目录 1. 核心观点 ............................................................................................................. 6 2. 公司概况:以智能操作系统为核心,“手机+汽车+物联网”三轮驱动的优质软件产品、技术供应商 ............................................................................................................. 8 3. 行业视角:新能源化浪潮风起云涌,汽车行业智能化浪潮提速,软件定义汽车趋势下产业价值链将迎来重塑 ............................................................................................14 3.1. 行业“缺芯”问题缓解,新能源化进程持续超预期,智能化军备竞赛日趋白热化 .14 3.2. 软硬件解耦成必然,软件能力将逐步成为车企差异化竞争的核心 ....................16 4. 中科创达:基于底层操作系统的全栈技术稀缺性突显,背靠高通,立足座舱,进军智驾前景佳 ................................................................................................................20 4.1. 基于底层操作系统的全栈技术构筑了创达坚实的竞争壁垒 ..............................20 4.2. 绑定高通,座舱领域龙头地位稳固,将持续受益座舱智能化浪潮 ....................22 4.3. 进军智能驾驶蓝海,竞逐广阔智驾域控市场 ..................................................27 5. 中科创达:5G 浪潮带动芯片平台迭代提速,积极布局海外市场,享新兴市场崛起红利 ..........................................................................................................................30 6. 中科创达:物联网业务受益下游需求持续景气,“云边端”一体化布局,有望打开成长空间 ......................................................................................................................34 7. 收入、盈利预测与估值 ........................................................................................39 7.1. 预计 2021-2023 年收入分别为 40.14/57.08/78.33 亿元 ..................................39 7.2. 盈利预测与投资建议....................................................................................41 8. 风险提示 ............................................................................................................42 公司首次覆盖 中科创达(300496.SZ) 请务必阅读正文之后的信息披露和法律声明 3 / 44 图表目录 图 1:我们对于中科创达的认知 ................................................................................ 6 图 2:公司历史沿革 ................................................................................................. 8 图 3:公司股权结构(截止 21Q3) .......................................................................... 8 图 4:创达智能手机软件差异化业务 ......................................................................... 9 图 5:创达其他手机业务 .......................................................................................... 9 图 6:创达智能座舱领域产品、服务、平台方案全覆盖..............................................10 图 7:创达 TurboX平台产品矩阵、主要客户及合作伙伴 ........................................... 11 图 8:公司营收及归母净利润走势............................................................................ 11 图 9:公司收入业务类别构成 ..................................................................................12 图 10:公司收入区域构成 .......................................................................................12 图 11:公司毛利率及净利率走势 .............................................................................12 图 12:公司费用率情况...................................




发表评论取消回复