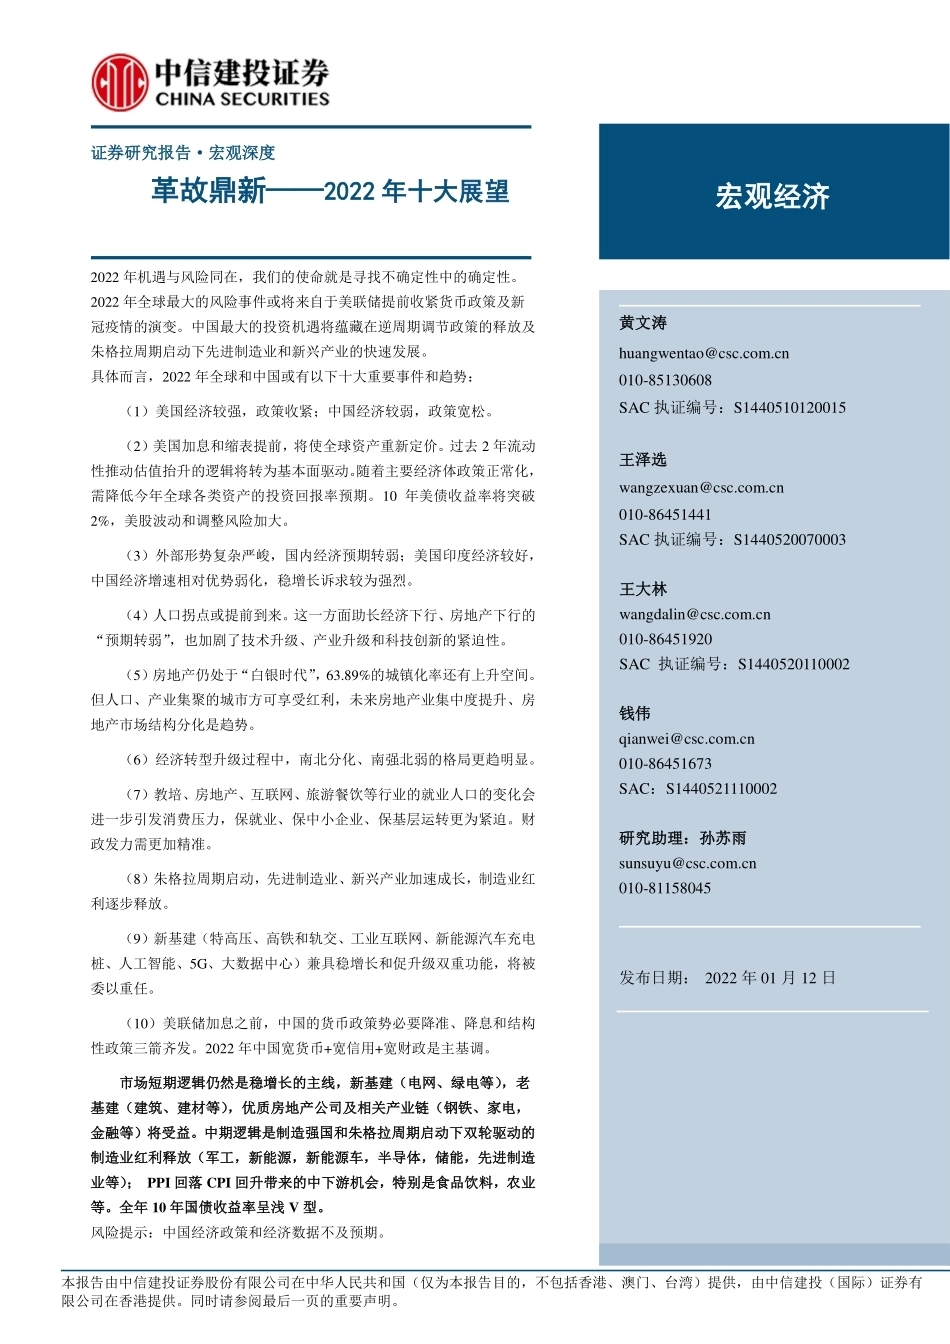
本报告由中信建投证券股份有限公司在中华人民共和国(仅为本报告目的,不包括香港、澳门、台湾)提供,由中信建投(国际)证券有 限公司在香港提供。同时请参阅最后一页的重要声明。 证券研究报告·宏观深度 革故鼎新——2022 年十大展望 2022 年机遇与风险同在,我们的使命就是寻找不确定性中的确定性。2022 年全球最大的风险事件或将来自于美联储提前收紧货币政策及新冠疫情的演变。中国最大的投资机遇将蕴藏在逆周期调节政策的释放及朱格拉周期启动下先进制造业和新兴产业的快速发展。 具体而言,2022 年全球和中国或有以下十大重要事件和趋势: (1)美国经济较强,政策收紧;中国经济较弱,政策宽松。 (2)美国加息和缩表提前,将使全球资产重新定价。过去 2 年流动性推动估值抬升的逻辑将转为基本面驱动。随着主要经济体政策正常化,需降低今年全球各类资产的投资回报率预期。10 年美债收益率将突破2%,美股波动和调整风险加大。 (3)外部形势复杂严峻,国内经济预期转弱;美国印度经济较好,中国经济增速相对优势弱化,稳增长诉求较为强烈。 (4)人口拐点或提前到来。这一方面助长经济下行、房地产下行的“预期转弱”,也加剧了技术升级、产业升级和科技创新的紧迫性。 (5)房地产仍处于“白银时代”,63.89%的城镇化率还有上升空间。但人口、产业集聚的城市方可享受红利,未来房地产业集中度提升、房地产市场结构分化是趋势。 (6)经济转型升级过程中,南北分化、南强北弱的格局更趋明显。 (7)教培、房地产、互联网、旅游餐饮等行业的就业人口的变化会进一步引发消费压力,保就业、保中小企业、保基层运转更为紧迫。财政发力需更加精准。 (8)朱格拉周期启动,先进制造业、新兴产业加速成长,制造业红利逐步释放。 (9)新基建(特高压、高铁和轨交、工业互联网、新能源汽车充电桩、人工智能、5G、大数据中心)兼具稳增长和促升级双重功能,将被委以重任。 (10)美联储加息之前,中国的货币政策势必要降准、降息和结构性政策三箭齐发。2022 年中国宽货币+宽信用+宽财政是主基调。 市场短期逻辑仍然是稳增长的主线,新基建(电网、绿电等),老基建(建筑、建材等),优质房地产公司及相关产业链(钢铁、家电,金融等)将受益。中期逻辑是制造强国和朱格拉周期启动下双轮驱动的制造业红利释放(军工,新能源,新能源车,半导体,储能,先进制造业等); PPI 回落 CPI 回升带来的中下游机会,特别是食品饮料,农业等。全年 10 年国债收益率呈浅 V 型。 风险提示:中国经济政策和经济数据不及预期。 黄文涛 黄文huangwentao@csc.com.cn 010-85130608 SAC 执证编号:S1440510120015 王泽选 wangzexuan@csc.com.cn 010-86451441 SAC 执证编号:S1440520070003 王大林 wangdalin@csc.com.cn 010-86451920 SAC 执证编号:S1440520110002 钱伟 qianwei@csc.com.cn 010-86451673 SAC:S1440521110002 研究助理:孙苏雨 sunsuyu@csc.com.cn 010-81158045 huan010-SACSFC 发布日期: 2022 年 01 月 12 日 宏观经济 宏观经济研究 宏观深度报告 请参阅最后一页的重要声明 目录 一、G2 分化:美国经济较强,政策收紧,中国经济较弱,政策宽松 ............................................................. 1 二、美联储紧缩提前,全球资产重新定价 ........................................................................................................... 2 三、前有美国“堵截”,后有印度“追赶”;中国经济增速相对优势弱化,短期稳增长诉求较为强烈 ........... 3 四、人口拐点或提前到来,提质升级势在必行 ................................................................................................... 4 五、“白银时代”的房地产仍将受益于城镇化率提升,未来行业集中度提升、市场结构分化是趋势 ........... 6 六、经济转型升级过程中,南强北弱的格局更趋明显 ....................................................................................... 7 七、结构性就业变化引发消费压力,财政发力需更加精准 ............................................................................. 10 八、朱格拉周期启动,新兴产业加速成长,制造业红利逐步释放 ................................................................. 10 九、新基建兼具稳增长和促升级双重功能,将被委以重任 ............................................................................. 12 十、美联储加息之前,中国的货币政策势必要降准、降息和结构性政策三箭齐发。宽货币+宽信用+宽财政是主基调 ................................................................................................................................................................. 15 图表目录 图表 1:联邦基金利率期货显示市场预期今年 3 月开始加息 ............................................................................ 2 图表 2:中美经济景气度出现分化 ....................................................................................................................... 2 图表 3:各类资产在过去两年均积累了客观涨幅,目前的估值已经都不便宜 ................................................ 3 图表 4: 2021、2022 年中美印三国增长预测对比 ................................................................................................ 4 图表 5:中国育龄妇女、出生人口数预测(亿人,万人)................................................................................ 5 图表 6:中国出生、死亡人数(万人) ............................................................................................................... 5 图表 7:中国人口增速、人均消费、总消费增速(‰,%) ............................................................................ 5 图表 8:日本人口及新屋开工(万人,万户) ................................................................................................... 5 图表 9:我国十四五期间潜在增速测算(%) .................................................................................................... 6 图表 10:去年以来房地产相关投资下行压力较大.............................................................................................. 6 图表 11: 我国城镇化率仍有上升空间 ................................................................................................................ 6 图表 12:第三批集中供地国企仍是拿地主力 ..................................................................................................... 7 图表 13:2000 年至 2020 年南方北方 GDP 比重变化 ......................................................................................... 8 图表 14: 2020 年各省城镇居民可支配收入 ...................................................................................................... 8 图表 15: 2021 年民营经济 500 强 ...................................................................................................................... 9 图表 16:南方北方人口比重变化(%) .............................................................................................................. 9 图表 17:2020 年中国城市 10 强 .......................................................................................................................... 9 图表 18:社零年度同比增速(%) .................................................................................................................... 10 图表 19:居民收入与支出增速(%) ................................................................................................................ 10 图表 20:工业企业利润(亿元) .............................................




发表评论取消回复