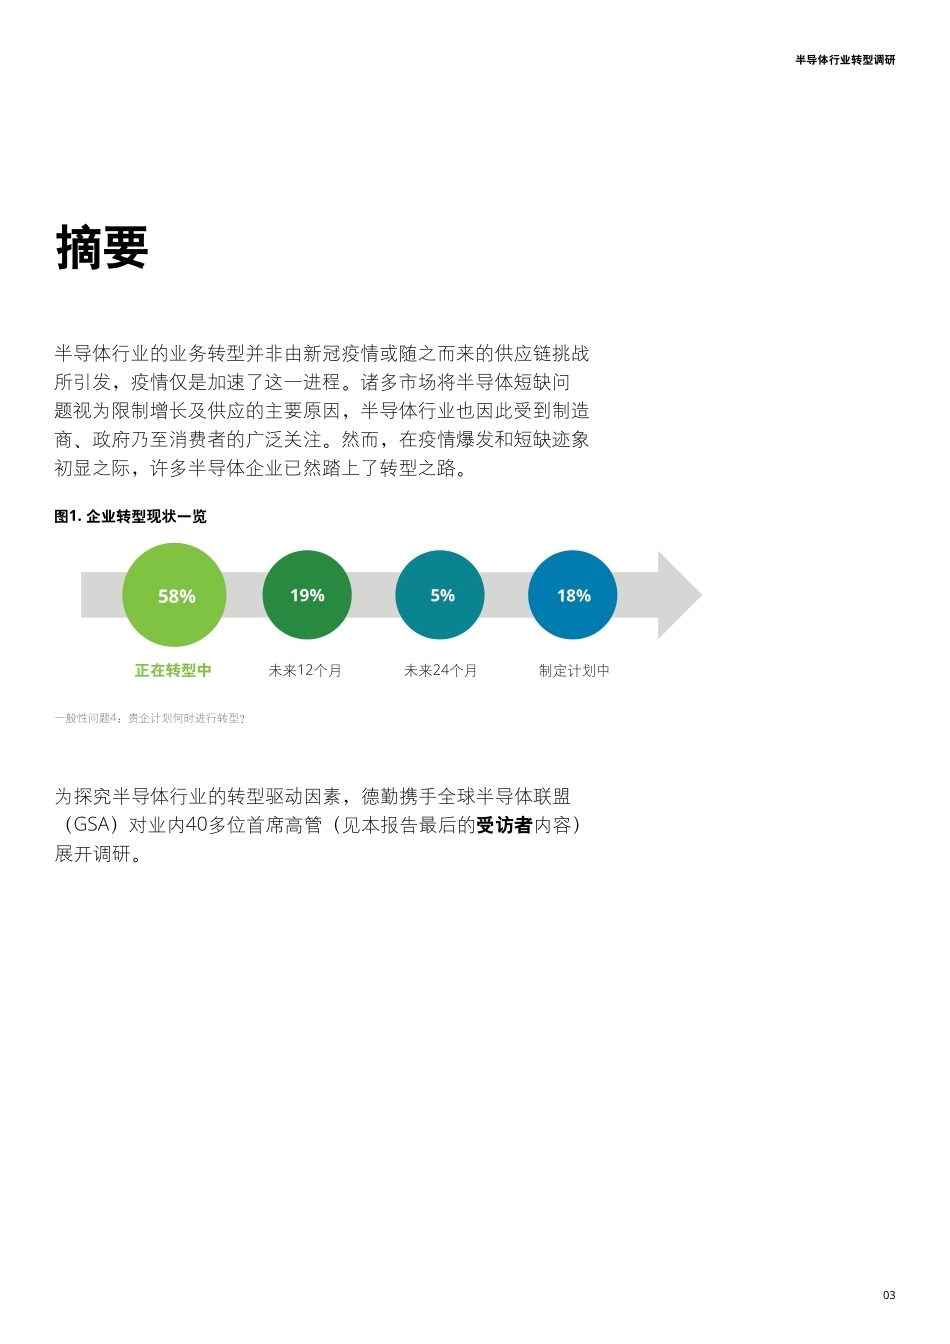
半导体行业转型调研 疫情之下的现状与未来:半导体生态系统业务转型洞察半导体行业转型调研021 来源:中国互联网发展报告2021德勤中国科技行业领导合伙人廉勋晓�����半导体行业转型过去一年,全球对芯片增强型产品的需求不断扩大, “一芯难求”已俨然成为近期半导体行业主旋律——消费电子产品需求增长,工业领域的机械产品日益转向数字化,汽车、医疗、金融、人工智能等垂直领域愈发依赖数字化,疫情更进一步加速了这一进程。尽管诸多市场将半导体短缺问题视为限制增长及供应的主要原因,但在疫情爆发和芯片短缺迹象初显之际,许多半导体企业就已然踏上了转型之路。为了解半导体企业转型驱动的主要因素,德勤携手全球半导体联盟(GSA),对半导体行业中一些颇具影响力的高管进行了访问。根据我们的调研显示,半导体企业早已敏锐察觉到行业和竞争格局正不断变化,大多数企业都认为竞争压力和行业颠覆性因素(如由新技术驱动的新终端市场、内部拥有芯片设计能力的客户以竞争者身份出现,以及全球贸易动态和投资)正推动大多数半导体企业进行转型。我们重点对四个特征进行了探讨,包括:持续颠覆、开拓市场、创新模式和数字化普及。调研表明,转型已波及整个行业并对其方方面面产生颠覆性影响,数字化技术和应用对半导体产业转型至关重要,我们的受访者普遍认为人工智能、边缘计算、5G通信以及物联网产品和服务是推动业务转型的关键技术。这些技术不仅是半导体产业扩展的目标终端市场,还为半导体产业的发展提供了技术动能。在全球数字化浪潮下,这些新兴技术不仅为半导体行业创新持续提供活力,也令半导体企业更加关注提升自身的数字化部署、技术和协作能力,以在转型进程中变革运营模式,从而支持产品组合、服务及市场的持续扩展。过去十多年,中国数字经济快速增长,2020年规模接近40万亿1,数字化技术和应用能力全球领先。然而,全球缺芯态势愈演愈烈,疫情反复、国际形势紧张、技术及人才壁垒等因素,正促使全球半导体产业供应链进行重构。中国半导体面临着巨大的挑战,芯片国产替代势在必行,中国政府扶持半导体产业不遗余力,国家 2030 计划和“十四五”国家研发计划都已经明确第三代半导体是重要发展方向。随着摩尔定律逐渐放缓,通过政策扶持、资本刺激、创新企业涌入,中国有机会凭借终端应用优势,迎来半导体产业新的发展机遇。半导体行业转型调研03半导体行业的业务转型并非由新冠疫情或随之而来的供应链挑战所引发,疫情仅是加速了这一进程。诸多市场将半导体短缺问题视为限制增长及供应的主要原因,半导体行业也因此受到制造商、政府乃至消费者的广泛关注。然而,在疫情爆发和短缺迹象初显之际,许多半导体企业已然踏上了转型之路。�1. �业转型����为探究半导体行业的转型驱动因素,德勤携手全球半导体联盟(GSA)对业内40多位首席高管(见本报告最后的���内容)展开调研。��制定计划中未来24个�未来12个���转型�58%18%5%19%一般性问题4:贵企计划何时进行转型?半导体行业转型调研04本报告旨在对本次调研结果及其所揭示的行业转型四大主要特征进行探讨分析。持续颠覆:半导体领军者所处市场环境变得日益复杂且难以预测,新技术的层出不穷更是加剧了这一现状。行业因此面临反复而持续的颠覆与动荡,亟需找准转型“风向标”并与之看齐。开拓市场:半导体企业的转型计划往往由销售与营销团队主导,其重点是向新技术驱动型市场拓展,并赢得竞争优势和市场份额。创新模式:半数受访企业计划向客户推出集成或捆绑式解决方案,或提供更多“X即服务”模式,以取代芯片行业传统的一次性产品销售模式。数字化普及:半导体企业纷纷提升自身数字化部署、技术和协作能力,以期在转型进程中变革运营模式,从而支持产品组合、服务及市场的持续扩展。半导体行业转型调研05根据摩尔定律,半导体行业以往的制胜之法即率先推出新产品并迅速扩大生产,以保持领先地位。这自然使得企业对工程创新和运营效率保持高度关注。近期,该模式却受到了行业颠覆性因素(如由新技术驱动的新终端市场、内部拥有芯片设计能力的客户以竞争者身份出现,以及全球贸易动态和投资)的挑战。此类因素早在疫情出现之前便已存在,并迫使半导体企业反思自身产品、运营模式和能力。疫情放大了其中许多因素,从而加速了行业变革。持续颠覆调研结果显示,半数半导体企业为适应市场、战略目标或技术等方面的变化,不得不大幅修改其转型战略。此外,仅三分之一的受访企业表示,其组织架构或文化与转型战略完全一致,9%的企业甚至并未制定战略。毫无意外的是,近半数企业的转型计划在实施过程中发生重大变化。鉴于整个半导体行业不断演化颠覆,企业应首先明确自身转型的最终目标,而非并无完整计划便贸然转型。企业在为转型而变革运营模式,采用新兴数字化能力或招揽新型人才时,这一点显得尤为重要。�2.转型�����已拥有明确战略组织架构�文化与战略一致已将战略纳入�务计划已获首席高管层支持������9%26%33%16%16%目标与践行。许多企业可能并无完善的目标规划便贸然转型,这或将导致成功率偏低。战略相关问题8:以下哪一项最能说明贵企在确定转型战略方面的现状?战略相关问题7:贵企的转型战略自始至终是否经历重大变化?如有,原因是什么?49%受访企业的转型战略因市场动态、目标变化或技术驱动因素而发生重大变化。半导体行业转型调研06�3.1.�业�转型����������其他全球贸易法规和政策供应网络的复杂性和连续性产业整合重组竞争性举措或威胁16%12%9%12%51%战略相关问题4:贵企在业务转型过程中将面临哪些关键风险?� 3.2. ���业转型�����22%30%12%5% 5%26%战略活动客户产品需求竞争行业颠覆成本压力其他半导体企业敏锐察觉到行业和竞争格局正不断变化。近60%的受访者表示,竞争和行业颠覆是推动其变革的主要因素。过半数的企业预计,其转型将面临竞争性举措或威胁。产业整合和供应网络问题出人意料地排在了第二和第三位,这说明企业在产品或需求方面具有一致且强烈的转型价值预期。� 3.3.����转型�������供应方面需求方面产品方面47%11%42%运营模式相关问题2:贵企希望通过运营模式能力的转型实现哪方面的最大价值?竞争性与颠覆性因素。竞争压力和行业颠覆性因素正推动大多数企业转型,并使行业难以兼顾业务扩张与供应链的优先事项。战略相关问题5:哪些市场动态正推动贵企进行业务转型?半导体行业转型调研07超过三分之一的半导体企业由销售与营销团队主导业务转型。调研结果显示,过半受访者称其企业的关键长期战略目标是扩大销售、产品和市场,或是提高竞争力和抢占市场份额。因此,由销售与营销团队主导转型也就不足为奇了。令人意外的是,尽管增长是各大企业的首要目标,但客户体验并未成为行业的首要考量事项。客户体验是在新市场获得新客户的关键,行业应给予重点关注。开拓市场拓展市场并抢占市场份额。鉴于业内对抢占市场份额及拓展新市场的高度关注,业务转型多由客户团队主导。�4.1.��业�转型��业��/��������35%战略��务�企业发展部12%高管层14%工程部21%产品开发部2%其他6%IT部5%运营部5%一般性问题3:贵企的哪些角色/职能部门有望主导业务转型?半导体行业转型调研08推动业务转型的关键技术包括集成人工智能、边缘计算、5G通信以及物联网产品和/或服务。这些技术不仅代表当前扩张的目标终端市场,还代表将为其扩张提供支持的能力。 本次调研结果还表明,摩尔定律的制约因素在一定程度上推动了行业转型。鉴于各大企业仍需就保持和提升核心运营能力进行投资(进军新市场时亦不例外),行业转型预计将波及整个半导体生态系统。 但更令人意外的是,将提升内部效率和生产力视为长期战略目标的受访者比例不到10%。这或许能够反映半导体企业在投资组合方面的变化。在短期内,它们将继续提升核心能力的效率。但从长远来看,它们将在构建为目标新市场提供支持的基础设施之前竭力在此等市场赢得一席之地。其他提升客户体验和�与度�注于定义下一代技术的创新增强竞争力并扩大市场份额提升内部效率和生产力拓展产品和市场并提高销售额35%35%19%9%14%26%14%14%12%14%6%2%长期中短期其他2D和�或3D IC配置开源硬件和�或IP摩尔定律制约因素物联网产品和�或服务5G通信边缘计算集成人工智能40%35%33%33%5%12%9%26%�4.3.业�转型������4.2.��业�转型�����(����������������)战略相关问题6:上述哪些技术趋势推动贵企的业务转型?(选择前两项技术)战略相关问题2:贵企开展业务转型的中短期关键战略目标是什么?战略相关问题3:贵企开展业务转型的长期关键战略目标是什么?半导体行业转型调研09调研结果表明,42%的半导体企业重点关注新市场并致力于实施全新销售战略(如综合解决方案和新型业务模式)。 鉴于此等全新模式与解决方案变革了企业销售和设计产品以及创收的方式,因此其影响颇为深远。创新模式全新模式与解决方案众多芯片和硬件公司正着手制定解决方案,并转而采用“X即服务”等非传统收入和交易模式,这表明半导体企业期望与其客户建立的关系已发生重大转变。�������������将现有解决方案拓展至新市场优化核心市场的现有解决方案面向核心市场制定全新解决方案最不具变革性的解决方案最具变革性的解决方案30%19%23%28%�5.1.������业务模式相关问题1:应对转型战略所涉及战略目标市场的最佳方法是什么?半导体行业转型调研10�5.2�������������/��为迎合多元化客户与需求,众多半导体企业当前提供能够拓展非核心产品的解决方案,19%的受访半导体企业出于进军新市场的目的制定创新解决 方案,70%的受访半导体企业意识到了提供新品/服务(如可配置产品组合、综合解决方案和授权选项)的必要性。对于典型转型而言,这些新品/服务与传统的分散式产品与服务不分伯仲。创新模式传统模式可配置产品组合�综合解决方案40%分散式服务7%其他4%分散式产品40%授权产品9%业务模式相关问题2:对于贵企而言,面向目标战略市场的主要产品/服务是什么?创新模式传统模式订阅模式16%基于用法的模式21%��授权7%�其他2%一次性交易49%成果导向型模式5%近半数受访者拟引入基于用法的收入模式、订阅收入模式或成果导向型收入模式。硬件公司(包括芯片和设备制造商)甚至已着手打造非传统模式。软件行业初次采用此等方法的时间可追溯至约10~15年前。 在过去二十年间,诸多软件公司因此收获颇丰,业务不断增长,利润日益可观,估值节节攀升,此等经常性收入模式是其中一大原因,亦是软件行业在该时期的最大转变。这一观点同样适用于半导体行业。�5.3. ������业���业务模式相关问题4:贵企如何通过业务模式转型实现主要产品/服务商业化?半导体行业转型调研11半导体企业在着力制胜和提供解决方案以赋能先进数字化技术(如人工智能、边缘计算)的同时,还应在企业内部采用相关技术,从而培养开展转型的必备能力(数据可见性、高级分析、流程自动化)。 端到端数据可见性和数据分析有助于迅速发掘新需求和感知市场变化,合作设计新品以及高效生产和交付此等产品。数据驱动型数字架构或数字化“DNA”亦推动实现自动化,从而为业务扩张与可扩展性提供支持。此等技术能力将成为市场和产品组合不断扩大的数字化端到端价值链之根本。数字化普及数字化DNA和数据在半导体行业大力推行数字化对于从市场拓展后与日俱增的大量产品和客户数据中获取可行性洞察至关重要。数据配置和编排数据存�和管理数据处理数据安全数据获取�采集与感知数字化工作场所的生产力和协作数字化应用程�和工具开发技术解决方案选择与�从数据分析端到端数据可见性44%40%28%21%19%19%19%9%9%2%�6.���业转型���������(����������������)人才、流程和技术相关问题2:贵企认为对于转型最为重要的核心技术是什么?(选择前两项技术)半导体行业转型调研12�7.1.����业转型������尽管近半数受访者将...




发表评论取消回复