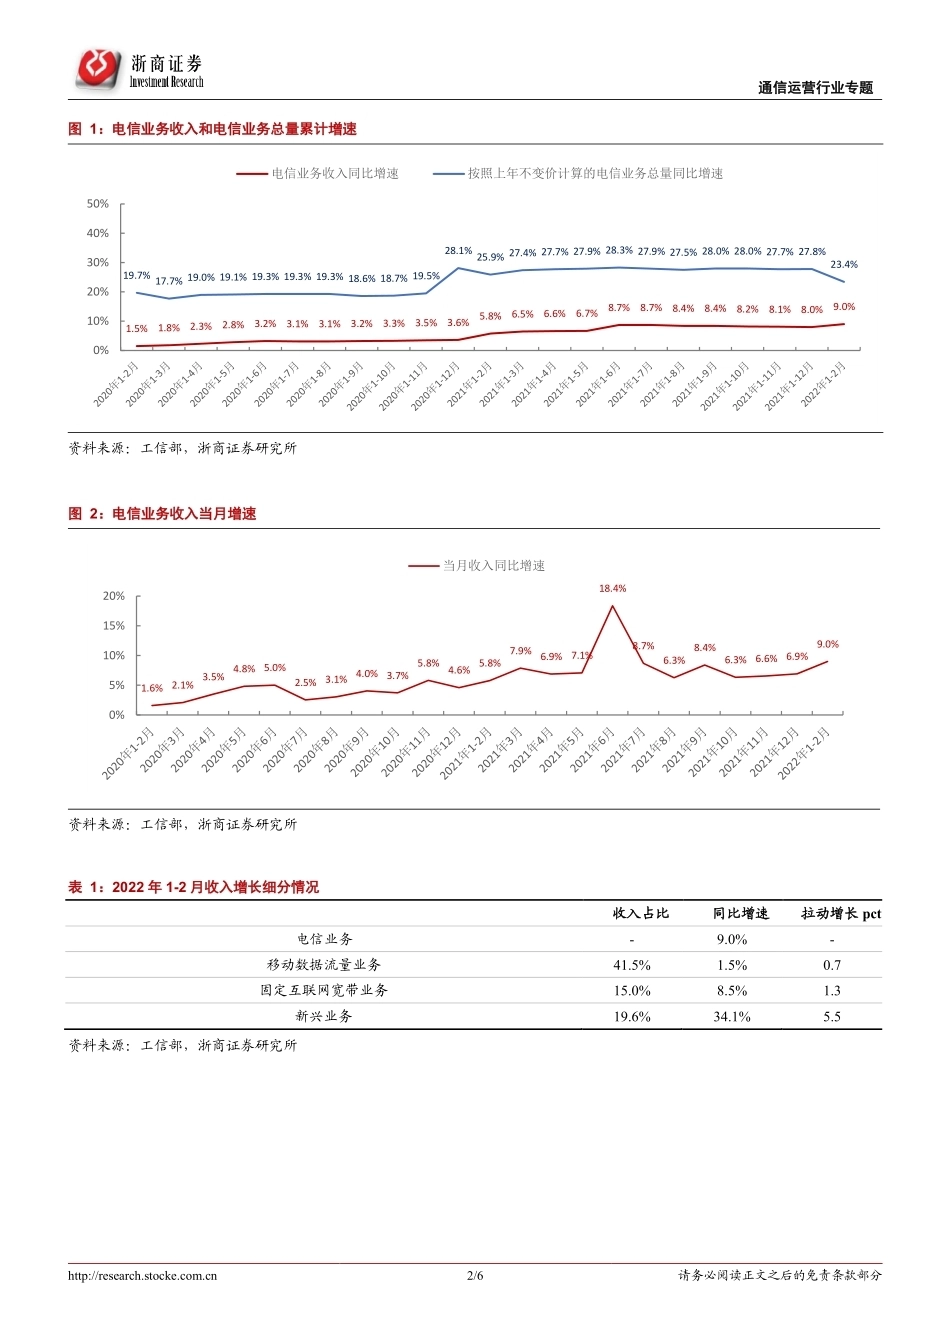
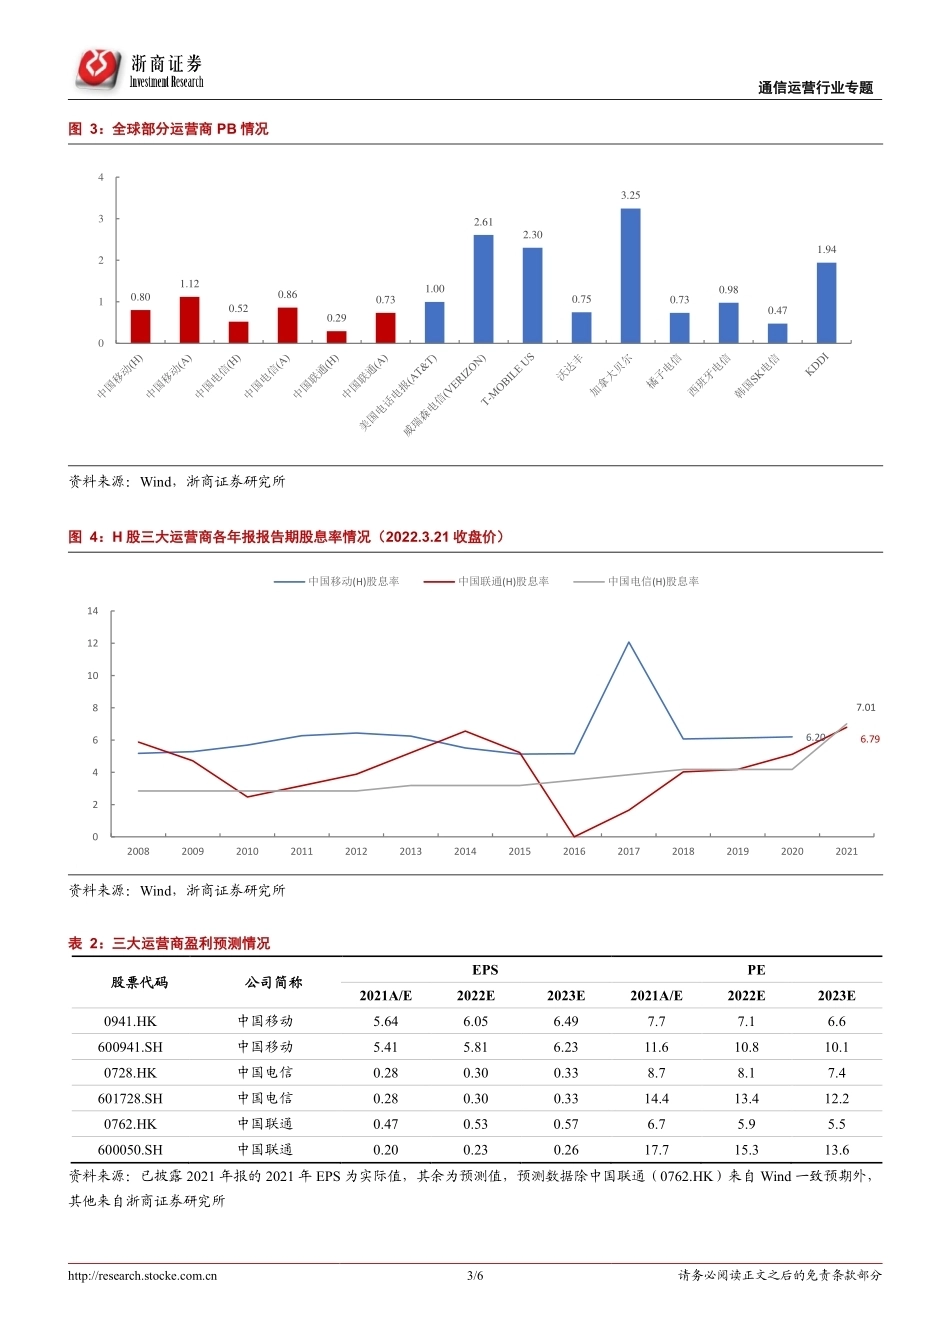
http://research.stocke.com.cn 1/6 请务必阅读正文之后的免责条款部分 [Table_main] 行业研究类模板 专题 通信运营行业 报告日期:2022 年 3 月 22 日 新兴业务增速强劲,加大投入蓄力未来 ──通信运营行业专题报告 行业研究|通信运营行业| 分析师:张建民 执业证书编号:S1230518060001 分析师:汪洁 执业证书编号:S1230519120002 [table_invest] 行业评级 通信运营 看好 [Table_relate] 相关报告 1《电信行业 2021 年数据点评:行业持续高质量发展,多催化有望提升估值》 2《电信行业 11 月数据点评:重视运营商底部投资机会》2022.01.05 3《电信行业 10 月数据点评:行业持续快 速 增 长 , 十 四 五 发 展 预 期 乐 观 》2021.11.28 4 电信行业专题:解读《“十四五”信息通信行业发展规划》2021.11.21 5《电信行业 8 月数据点评:行业保持快速增长,电信增持彰显信心》2021.09.23 [table_research] 报告撰写人: 张建民 联系人: 汪洁,胥辛 报告导读 2022 年 1-2 月电信业务收入同比增 9.0%,新兴业务增速创新高,增长33.4%/占比提至 19.6%/拉动增长 5.5pct;运营商 2022 年加大新兴业务投资进一步促发展,未来增长预期持续乐观;继续推荐。 投资要点 ❑ 2022 年 1-2 月电信行业收入同比增长 9.0% 2022 年 1-2 月电信业务收入累计 2586 亿元同比增 9.0%,持续保持快速增长态势,按照上年价格计算的电信业务总量同比增 23.4%。 电信业务收入累计同比由 2019 年 1-8 月的 0.0%持续增长至 2022 年 1-2 月的9.0%,我们之前就电信业务收入拐点形成的判断得到验证,高质量发展趋势明确。数字化转型和 5G 演进趋势下,我们继续看好十四五期间运营商发展。 ❑ 新兴/移动流量/固定宽带分别拉动 5.5/0.7/1.3pct 新兴业务:收入同比增 33.4%,电信业务收入占比提升至 19.6%,云计算、大数据、数据中心、物联网收入同比增 124.6%、58%、20.6%、21.9%。 移动数据流量业务:收入同比增 1.5%,1-2 月移动用户/5G 用户分别净增 778 万户/2905 万户,5G 移动电话用户渗透率 23.3%,较 2021 年底提升 1.7pct。 固定互联网宽带业务:收入同比增 8.5%,1-2 月用户净增 930 万户。 ❑ 新兴业务拉动占比提升明显,持续发力加大投入 新兴业务增长拉动贡献提升明显,2021 年全年电信业务收入同比增 8.0%,新兴业务拉动增长 3.6pct,体现行业收入结构持续优化成效。中国电信、中国联通均表示适度加大投入促进发展,中国电信 2022 年公司目标资本开支同比增 7.2%,其中产业数字化投资同比增长 62%,占比提升至 30%,计划用于算力(云资源)、IDC 的投资分别为 140 亿元、65 亿元。预计数字化趋势下新兴业务收入占比将继续提升,进一步有效驱动电信行业收入增长。 ❑ 年报体现高质量增长,提升股东派息回报 中国电信:2021 年通信服务收入/归母净利润同比增 7.8%/24.4%;2022 年经营收入、可比净利润增速力争均双位数增长;董事会建议 2021 年度每股派股 0.17元,派息率 60%,较 2020 年 40.3%大幅提升,2022 年开始派发中期股息。 中国联通:2021 年通信服务收入/归母净利润同比增 7.4%/14.2%;董事会建议派发年度末期股息每股 0.0391 元(含税),连同已派发中期股息每股 0.0488 元(含税),全年股息合计每股 0.0879 元(含税),同比提升 31.4%。 ❑ 投资建议:板块价值凸显 当前 H 股中国移动、中国电信、中国联通 0.80 倍、0.52 倍、0.29 倍,仍明显低于 5 年历史中枢的 1.09 倍、0.67 倍、0.66 倍,更显著低于全球可比水平 1.56倍,同时拥有较高股息率;继续推荐。 风险提示:运营商费用支出超预期;5G 应用发展不及预期等。 证券研究报告 [table_page] 通信运营行业专题 http://research.stocke.com.cn 2/6 请务必阅读正文之后的免责条款部分 图 1:电信业务收入和电信业务总量累计增速 资料来源:工信部,浙商证券研究所 图 2:电信业务收入当月增速 资料来源:工信部,浙商证券研究所 表 1:2022 年 1-2 月收入增长细分情况 收入占比 同比增速 拉动增长 pct 电信业务 - 9.0% - 移动数据流量业务 41.5% 1.5% 0.7 固定互联网宽带业务 15.0% 8.5% 1.3 新兴业务 19.6% 34.1% 5.5 资料来源:工信部,浙商证券研究所 1.5%1.8%2.3%2.8%3.2%3.1%3.1%3.2%3.3%3.5%3.6%5.8%6.5%6.6%6.7%8.7%8.7%8.4%8.4%8.2%8.1%8.0%9.0%19.7% 17.7% 19.0% 19.1% 19.3% 19.3% 19.3% 18.6% 18.7% 19.5%28.1% 25.9% 27.4% 27.7% 27.9% 28.3% 27.9% 27.5% 28.0% 28.0% 27.7% 27.8%23.4%0%10%20%30%40%50%电信业务收入同比增速按照上年不变价计算的电信业务总量同比增速1.6% 2.1% 3.5% 4.8% 5.0%2.5% 3.1% 4.0% 3.7%5.8% 4.6% 5.8%7.9% 6.9% 7.1%18.4%8.7%6.3%8.4%6.3% 6.6% 6.9%9.0%0%5%10%15%20%当月收入同比增速 [table_page] 通信运营行业专题 http://research.stocke.com.cn 3/6 请务必阅读正文之后的免责条款部分 图 3:全球部分运营商 PB 情况 资料来源:Wind,浙商证券研究所 图 4:H 股三大运营商各年报报告期股息率情况(2022.3.21 收盘价) 资料来源:Wind,浙商证券研究所 表 2:三大运营商盈利预测情况 股票代码 公司简称 EPS PE 2021A/E 2022E 2023E 2021A/E 2022E 2023E 0941.HK 中国移动 5.64 6.05 6.49 7.7 7.1 6.6 600941.SH 中国移动 5.41 5.81 6.23 11.6 10.8 10.1 0728.HK 中国电信 0.28 0.30 0.33 8.7 8.1 7.4 601728.SH 中国电信 0.28 0.30 0.33 14.4 13.4 12.2 0762.HK 中国联通 0.47 0.53 0.57 6.7 5.9 5.5 600050.SH 中国联通 0.20 0.23 0.26 17.7 15.3 13.6 资料来源:已披露 2021 年报的 2021 年 EPS 为实际值,其余为预测值,预测数据除中国联通(0762.HK)来自 Wind 一致预期外,其他来自浙商证券研究所 0.80 1.12 0.52 0.86 0.29 0.73 1.00 2.61 2.30 0.75 3.25 0.73 0.98 0.47 1.94 012346.206.797.010246810121420082009201020112012201320142015201620172018201920202021中国移动(H)股息率中国联通(H)股息率中国电信(H)股息率 [table_page] 通信运营行业专题 http://research.stocke.com.cn 4/6 请务必阅读正文之后的免责条款部分 图 5:新兴业务收入增速及拉动增长情况 资料来源:工信部,浙商证券研究所 图 6:物联网终端用户情况 资料来源:工信部,浙商证券研究所 表 3:2022 年 1-2 月移动业务相关部分细分业务收入情况 项目 业务量同比增速 收入同比增速 移动语音业务 1.8% -5.5% 移动数据流量业务 20.7% 1.5% 移动短信业务 1.8% 1.5% 资料来源:工信部,浙商证券研究所 16.7%18.9%22.1% 22.7% 23.5% 23.4% 23.1% 23.1% 22.0%24.1%26.9% 28.9% 27.2% 25.8% 25.7% 27.0% 27.5% 28.1% 28.8% 28.8% 28.4% 27.8%34.1%1.8%2.1%2.4%2.4%2.6%2.5%2.5%2.5%2.4%2.6%2.8%3.6%3.5%3.3%3.3%3.5%3.5%3.6%3.7%3.7%3.6%3.6%5.5%0%5%10%15%20%25%30%35%40%新兴业务收入同比增速拉动收入增长情况11.5 11.9 12.4 12.6 12.9 13.1 13.3 13.6 13.9 14.0 14.0 14.6 10.6%10.5%13.2%14.7%17.0%21.9%25.2%27.2%28.3%26.2%23.2%26.9%0%5%10%15%20%25%30%02468101214161820物联网用户(亿户)物联网用户增速 [table_page] 通信运营行业专题 http://research.stocke.com.cn 5/6 请务必阅读正文之后的免责条款部分 图 7:移动互联网接累计接入流量情况 资料来源:工信部,浙商证券研究所 图 8:移动互联网用户户均流量(DOU)情况 资料来源:工信部,浙商证券研究所 图 9:固定互联网宽带接入用户总数 资料来源:工信部,浙商证券研究所 309 482 659 846 1033 1228 1420 1608 1810 2008 2216 373 31.8%35.3%37.7%38.5%38.6%38.1%36.7%35.8%35.3%34.3%33.9%20.7%0%5%10%15%20%25%30%35%40%45%05001000150020002500移动互联网累计接入流量,亿GB同比增速8.9 9.5 9.4 10.1 10.1 10.9 11.3 10.9 11.5 11.7 11.9 10.9 12.7 12.9 13.6 13.5 14.1 13.7 13.4 14.3 14.0 14.7 12.2 8910111213141516DOU,GB3744 5133 5884 4190 3427 5224 930 010002000300040005000600070002016201720182019202020212022年1-2月固定互联网宽带接入用户净增,万户 [table_page] 通信运营行业专题 http://research.stocke.com.cn 6/6 请务必阅读正文之后的免责条款部分 股票投资评级说明 以报告日后的 6 个月内,证券相对于沪深 300 指数的涨跌幅为标准,定义如下: 1、买入 :相对于沪深 300 指数表现 +20%以上; 2、增持 :相对于沪深 300 指数表现 +10%~+20%; 3、中性 :相对于沪深 300 指数表现-10%~+10%之间波动; 4、减持 :相对于沪深 300 指数表现-10%以下。 行业的投资评级: 以报告日后的 6 个月内,行业指数相对于沪深 300 指数的涨跌幅为标准,定义如下: 1、看好 :行业指数相对于沪深 300 指数表现+10%以上; 2、中性 :行业指数相对于沪深 300 指数表现-10%~+10%以上; 3、看淡 :行业指数相对于沪深 300 指数表现-10%以下。 我们在此提醒您,不同证券研究机构采用不同的评级术语及评...




发表评论取消回复