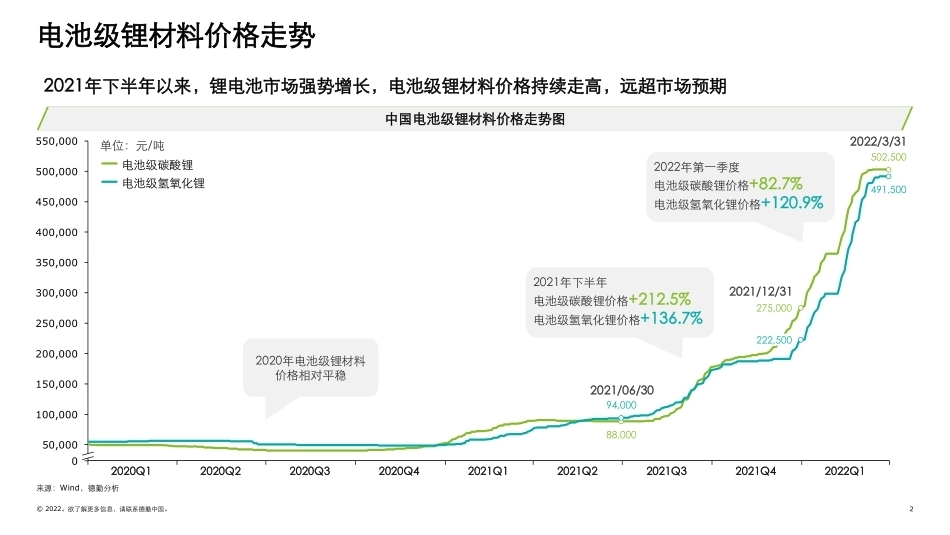
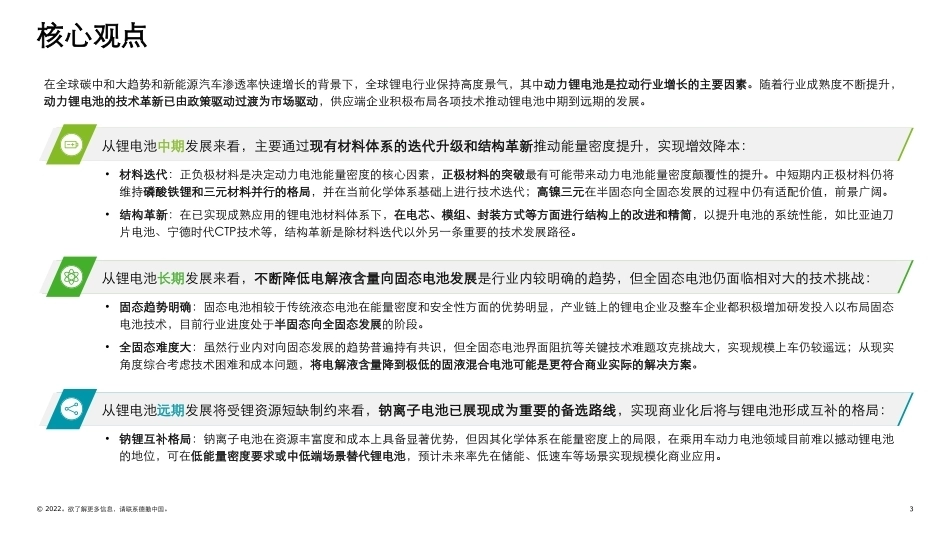
中国锂电行业发展德勤观察2.0“电池风云”德勤管理咨询 | 2022年4月© 2022。欲了解更多信息,请联系德勤中国。2150,000200,000250,000050,000100,000400,000450,000550,000350,000300,000500,000502,500222,50094,000275,000491,50088,000来源:Wind,德勤分析单位:元/吨中国电池级锂材料价格走势图2021/12/312021/06/302021年下半年电池级碳酸锂价格+212.5%电池级氢氧化锂价格+136.7%2020年电池级锂材料价格相对平稳电池级锂材料价格走势2021年下半年以来,锂电池市场强势增长,电池级锂材料价格持续走高,远超市场预期电池级氢氧化锂电池级碳酸锂2020Q12020Q22020Q32020Q42021Q12021Q22021Q32021Q42022Q12022/3/312022年第一季度电池级碳酸锂价格+82.7%电池级氢氧化锂价格+120.9%© 2022。欲了解更多信息,请联系德勤中国。3核心观点•材料迭代:正负极材料是决定动力电池能量密度的核心因素,正极材料的突破最有可能带来动力电池能量密度颠覆性的提升。中短期内正极材料仍将维持磷酸铁锂和三元材料并行的格局,并在当前化学体系基础上进行技术迭代;高镍三元在半固态向全固态发展的过程中仍有适配价值,前景广阔。•结构革新:在已实现成熟应用的锂电池材料体系下,在电芯、模组、封装方式等方面进行结构上的改进和精简,以提升电池的系统性能,如比亚迪刀片电池、宁德时代CTP技术等,结构革新是除材料迭代以外另一条重要的技术发展路径。在全球碳中和大趋势和新能源汽车渗透率快速增长的背景下,全球锂电行业保持高度景气,其中动力锂电池是拉动行业增长的主要因素。随着行业成熟度不断提升,动力锂电池的技术革新已由政策驱动过渡为市场驱动,供应端企业积极布局各项技术推动锂电池中期到远期的发展。•固态趋势明确:固态电池相较于传统液态电池在能量密度和安全性方面的优势明显,产业链上的锂电企业及整车企业都积极增加研发投入以布局固态电池技术,目前行业进度处于半固态向全固态发展的阶段。•全固态难度大:虽然行业内对向固态发展的趋势普遍持有共识,但全固态电池界面阻抗等关键技术难题攻克挑战大,实现规模上车仍较遥远;从现实角度综合考虑技术困难和成本问题,将电解液含量降到极低的固液混合电池可能是更符合商业实际的解决方案。•钠锂互补格局:钠离子电池在资源丰富度和成本上具备显著优势,但因其化学体系在能量密度上的局限,在乘用车动力电池领域目前难以撼动锂电池的地位,可在低能量密度要求或中低端场景替代锂电池,预计未来率先在储能、低速车等场景实现规模化商业应用。从锂电池中期发展来看,主要通过现有材料体系的迭代升级和结构革新推动能量密度提升,实现增效降本:从锂电池长期发展来看,不断降低电解液含量向固态电池发展是行业内较明确的趋势,但全固态电池仍面临相对大的技术挑战:从锂电池远期发展将受锂资源短缺制约来看,钠离子电池已展现成为重要的备选路线,实现商业化后将与锂电池形成互补的格局:© 2022。欲了解更多信息,请联系德勤中国。4电池结构总览来源:公开信息,德勤分析锂离子电池结构及技术趋势负极材料石墨材料主导,向硅基材料升级正极材料主流材料迭代:• 三元材料高镍去钴• 磷酸铁锂向磷酸锰铁锂升级新材料研发:• 富理锰基材料等电解液液体含量逐步降低,向固态电解质发展封装外型方形、圆柱、软包三大路线并行结构革新• 电芯结构改造• 电池结构精简锂电池主要由正负极材料和电解液等构成,企业在各结构环节都积极寻求技术创新与突破© 2022。欲了解更多信息,请联系德勤中国。5动力电池的技术发展主要可以分为高能量和性价比两条路线,化学体系的迭代是动力电池行业发展的核心动力电池技术路线图来源:专家访谈,公开信息,德勤分析2016201720182019202020212022202320242025……2030电池能量密度180Wh/Kg220-260Wh/Kg280-350Wh/Kg> 400Wh/Kg180-200Wh/Kg220-230Wh/Kg230-260Wh/Kg10%-20%15%-25%10%-20%> 20%10%-20%续航 > 700公里续航 400-700公里续航 300-500公里固态电池无钴材料磷酸锰铁锂高镍三元石墨+-高压三元石墨+-高镍三元硅基+-高镍三元/富锂金属锂+-++磷酸铁锂+> 500Wh/Kg> 600Wh/Kg无稀有金属电池锂空电池240-280Wh/Kg© 2022。欲了解更多信息,请联系德勤中国。6动力电池技术发展德勤观察与观点01锂电池正负极材料升级与迭代02锂电池结构革新与封装路线发展03固态锂电池发展展望04钠离子电池及应用展望06动力电池技术发展趋势对相关企业的启示05从整车企业角度考虑电池技术发展© 2022。欲了解更多信息,请联系德勤中国。7锂电池正负极材料升级与迭代© 2022。欲了解更多信息,请联系德勤中国。8具备能量密度优势的三元电池高镍去钴是锂电企业和整车企业共同努力的方向,但无钴电池突破概念炒作实现性能的实质提升仍有待观察正极材料升级方向——三元电池高镍去钴来源:经济观察网,公开信息,德勤分析三元电池高镍去钴是发展趋势镍钴锰比例变化1:1:15:2:36:2:28:1:1•为了降低成本和提升能量密度,全球电池供应商和车企在电池产品研发中都在尽力降钴和突破钴在三元材料中的最低含量界限。•目前NCM811是已实现量产的钴含量最低的镍钴锰三元电池。提升能量密度钴在三元电池中的起到稳定结构的作用,不参与电化学反应,降低钴占比,提升镍占比可提升电池的能量密度。高镍去钴降低成本钴是稀缺资源,价格昂贵,且供应情况不稳定,减少钴含量有利于控制三元电池的材料成本。真正意义的三元去钴电池道阻且长•目前市面上宣传的无钴电池多为直接采用不含钴的正极材料或将三元中的钴替换为其他起稳定作用的元素,但性能都比不上钴。•三元电池真正去钴后的安全性、电解液匹配等技术难题仍有待突破。蜂巢能源“无钴”电池•2021年8月,蜂巢能源研发的无钴电池率先实现量产装吸引了业界广泛关注,同时其技术路线也引发了争议。•蜂巢能源无钴电池的正极材料为镍锰酸锂,并不是真正的三元去钴,而是直接采用了一类本来就不含钴的二元材料。•真正意义的三元去钴后能量密度应该有所提升,而蜂巢能源的无钴电池能量密度240Wh/kg只与早期的NCM523相近,与NCM811的能量密度难以相比。正极材料能量密度© 2022。欲了解更多信息,请联系德勤中国。9磷酸锰铁锂并非完全是新技术,随着磷酸铁锂因其安全性和经济性日益受重视,被视为升级版磷酸铁锂的磷酸锰铁锂重新受到热议,企业产业化布局脚步也有所加速,未来短期内预计将以复合使用为主正极材料升级方向——磷酸锰铁锂来源:招商证券,中泰证券,专家访谈,公开信息,德勤分析磷酸锰铁锂的性能优势及发展方向综合性能突出两大发展方向磷酸锰铁锂磷酸铁锂三元(镍钴锰)理论能量密度697 Wh/kg578 Wh/kg1204 Wh/kg安全性高高一般理论寿命长长一般成本低低高•与目前主流的正极材料相比,磷酸锰铁锂的理论能量密度较磷酸铁锂更高,同时安全性和成本相较三元材料有优势。替代磷酸铁锂三元复合使用企业积极布局,2022下半年四轮有望放量•磷酸锰铁锂能量密度比磷酸铁锂提高15%-20%,而价格只高5%-6%,在性价比上有替代磷酸铁锂的机会。•磷酸锰铁锂包覆三元材料配合使用,兼具低成本、高安全性及高能量密度的优势,可以成为下游整车成本控制的解决方案之一。力泰锂能天能股份德方纳米宁德时代•拥有2000 吨磷酸锰铁锂生产线。2021 年 9 月至 2022 年3月,计划新增建设年产 3000 吨磷酸锰铁锂设备;•两轮车到2021年底对磷酸锰铁锂电池的采购量已经很大,四轮车预计2022年下半年大规模上量。•集团旗下天能锂电2021年推出衡科技系列电池产品,采用其自主研发的磷酸锰铁锂体系电芯材料。•2021年公司公告称拟在曲靖经济技术开发区建设“年产10万吨新型磷酸盐系正极材料生产基地项目”。•新型磷酸锰铁锂已开始送样,预计1-2年后可实现产业化。•2017年申请磷酸锰铁锂和石墨烯复合正极材料及其制备方法的专利,拥有磷酸锰铁锂技术储备。© 2022。欲了解更多信息,请联系德勤中国。103.74.5额定电压(V)富锂锰基正极材料的特性具备一定颠覆性,被视为下一代电池的突破口,但其产业化道路仍受掣肘正极新材料——富锂锰基来源:专家访谈,德邦证券,中科院,公开信息,德勤分析富锂锰基具备成为新一代正极材料的特性350400能量密度(Wh/kg)220400比容量(mAh/g)9系三元材料富锂锰基材料•富锂锰基正极材料可以认为是由Li2MnO3与LiMO2(M=镍钴锰)两种组分构成的层状氧化物。•即使与高镍三元材料相比,富锂锰基因其高电压和高放电比容量的先天优势,已显现出了将现阶段锂电池能量密度“天花板”提升到400Wh/kg的曙光。•2021年由中国汽车工业协会牵头发布的项目成果中发现富锂锰基电池对比三元锂电池的成本可降低30%,展现其利用前景。富锂锰基产业化应用仍处于较初期阶段能量衰减严重,富锂锰基正极材料循环过程中晶粒表面化学反应和内部扩散的共同作用导致电压严重衰减,影响电池寿命。首次库伦效率低,富锂锰基正极材料在首次放电过程中造成较高不可逆的容量损失,影响电池的容量和循环性能。应用制约•目前,富锂锰基正极材料的产业化应用主要受其待解决材料劣势制约:12产业化现状宁波富理电池材料科技有限公司是中科院宁波材料所动力锂电池工程实验室技术团队在2016成立的初创公司。•重点开发用于长续航动力锂电池的新一代正负极材料:富锂锰基正极材料和硅碳复合负极材料。•目前已建成富锂锰基正极材料中试生产线,是全球唯一能批量供应高容量富锂锰基正极材料的企业。•宁波富理公司率先开展富锂锰基正极材料产业化,北京当升、江特电机、容百科技、桑顿新能源等也有研发布局。© 2022。欲了解更多信息,请联系德勤中国。11人造石墨和天然石墨是当下最广泛应用的锂电池负极材料,为突破能量密度极限,具备更高理论容量的硅基负极材料成为主要研发方向之一负极材料升级方向——硅基负极材料来源:GGII,开源证券,公开信息,德勤分析2015-2025年中国锂电池负极材料出货类型占比及预测•人造石墨在循环性能、安全性能、充放电倍率等性能表现上均优于天然石墨,且成本与克容量均与天然石墨接近,使其成为目前锂电负极材料的主流选择。•天然石墨主要供应松下、SDI等海外企业,国内企业逐步转向人造石墨。单位:万吨主流负极与硅基负极材料理论容量对比•目前市场上的高端石墨材料已经可以达到360~365 mAh/g的容量,相应地锂电池能量密度的提升也相当有限,而理论容量更高的硅基负极材料被认为是极具潜力的下一代高能量密度锂离子电池负极材料。负极材料碳材料非碳材料人造石墨天然石墨硅基材料310-360mAh/g340-370mAh/g400-4000mAh/g类型材料理论容量0%1%27%2025F67%26%68%192%20171%30%24%12%71%81%78%15201962%2%201618%2%202027786%16%3720180%201514512其他负极硅基负极天然石墨人造石墨© 2022。欲了解更多信息,请联系德勤中国。12硅基负极材料研发和应用皆存在技术壁垒,国内尚未实现大规模量产,部分先行企业已有批量化应用硅基负极材料的技术路线及产业化进程来源:光大证券,开源证券,公开信息,德勤分析硅基负极材料技术路线国内主要玩家及产业化进程•硅基负极材料虽在容量上与石墨材料相比具备绝对优势,但因硅材料本身膨胀大,导电性能差等特点,要实现大规模应用还有技术问题待解决,在技术路线选择上,主要分为两种:氧化亚硅负极材料硅碳复合负极材料•日韩企业在这一路线上起步较早,处于领先...




发表评论取消回复