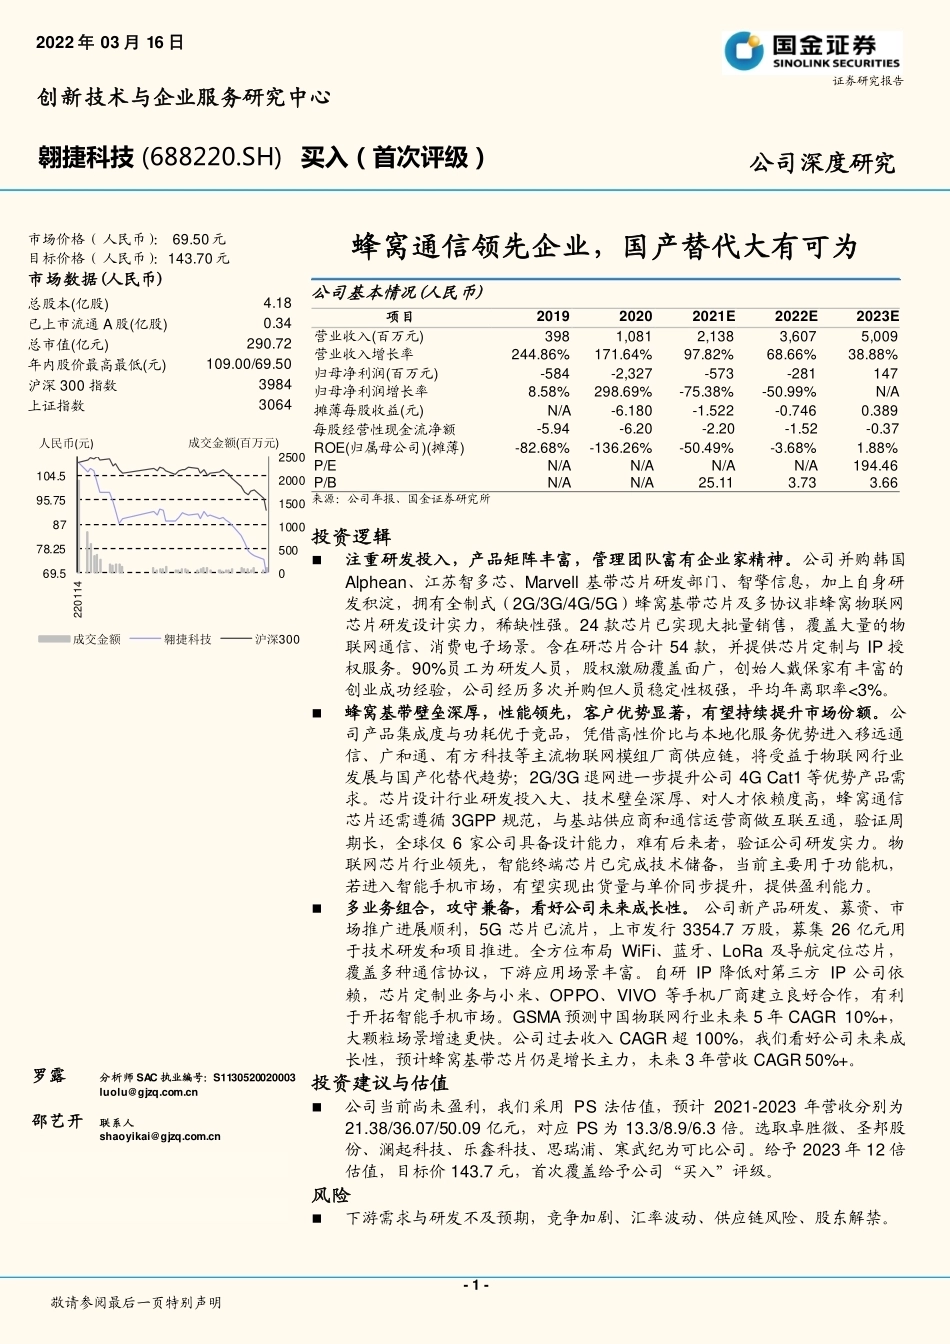
- 1 - 敬请参阅最后一页特别声明 市场价格( 人民币): 69.50 元 目标价格( 人民币):143.70 元 市场数据(人民币) 总股本(亿股) 4.18 已上市流通 A 股(亿股) 0.34 总市值(亿元) 290.72 年内股价最高最低(元) 109.00/69.50 沪深 300 指数 3984 上证指数 3064 罗露 分析师 SAC 执业编号:S1130520020003 luolu@gjzq.com.cn 邵艺开 联系人 shaoyikai@gjzq.com.cn 蜂窝通信领先企业,国产替代大有可为 公司基本情况(人民币) 项目 2019 2020 2021E 2022E 2023E 营业收入(百万元) 398 1,081 2,138 3,607 5,009 营业收入增长率 244.86% 171.64% 97.82% 68.66% 38.88% 归母净利润(百万元) -584 -2,327 -573 -281 147 归母净利润增长率 8.58% 298.69% -75.38% -50.99% N/A 摊薄每股收益(元) N/A -6.180 -1.522 -0.746 0.389 每股经营性现金流净额 -5.94 -6.20 -2.20 -1.52 -0.37 ROE(归属母公司)(摊薄) -82.68% -136.26% -50.49% -3.68% 1.88% P/E N/A N/A N/A N/A 194.46 P/B N/A N/A 25.11 3.73 3.66 来源:公司年报、国金证券研究所 投资逻辑 注重研发投入,产品矩阵丰富,管理团队富有企业家精神。公司并购韩国Alphean、江苏智多芯、Marvell 基带芯片研发部门、智擎信息,加上自身研发积淀,拥有全制式(2G/3G/4G/5G)蜂窝基带芯片及多协议非蜂窝物联网芯片研发设计实力,稀缺性强。24 款芯片已实现大批量销售,覆盖大量的物联网通信、消费电子场景。含在研芯片合计 54 款,并提供芯片定制与 IP 授权服务。90%员工为研发人员,股权激励覆盖面广,创始人戴保家有丰富的创业成功经验,公司经历多次并购但人员稳定性极强,平均年离职率<3%。 蜂窝基带壁垒深厚,性能领先,客户优势显著,有望持续提升市场份额。公司产品集成度与功耗优于竞品,凭借高性价比与本地化服务优势进入移远通信、广和通、有方科技等主流物联网模组厂商供应链,将受益于物联网行业发展与国产化替代趋势;2G/3G 退网进一步提升公司 4G Cat1 等优势产品需求。芯片设计行业研发投入大、技术壁垒深厚、对人才依赖度高,蜂窝通信芯片还需遵循 3GPP 规范,与基站供应商和通信运营商做互联互通,验证周期长,全球仅 6 家公司具备设计能力,难有后来者,验证公司研发实力。物联网芯片行业领先,智能终端芯片已完成技术储备,当前主要用于功能机,若进入智能手机市场,有望实现出货量与单价同步提升,提供盈利能力。 多业务组合,攻守兼备,看好公司未来成长性。 公司新产品研发、募资、市场推广进展顺利,5G 芯片已流片,上市发行 3354.7 万股,募集 26 亿元用于技术研发和项目推进。全方位布局 WiFi、蓝牙、LoRa 及导航定位芯片,覆盖多种通信协议,下游应用场景丰富。自研 IP 降低对第三方 IP 公司依赖,芯片定制业务与小米、OPPO、VIVO 等手机厂商建立良好合作,有利于开拓智能手机市场。GSMA 预测中国物联网行业未来 5 年 CAGR 10%+,大颗粒场景增速更快。公司过去收入 CAGR 超 100%,我们看好公司未来成长性,预计蜂窝基带芯片仍是增长主力,未来 3 年营收 CAGR 50%+。 投资建议与估值 公司当前尚未盈利,我们采用 PS 法估值,预计 2021-2023 年营收分别为21.38/36.07/50.09 亿元,对应 PS 为 13.3/8.9/6.3 倍。选取卓胜微、圣邦股份、澜起科技、乐鑫科技、思瑞浦、寒武纪为可比公司。给予 2023 年 12 倍估值,目标价 143.7 元,首次覆盖给予公司“买入”评级。 风险 下游需求与研发不及预期,竞争加剧、汇率波动、供应链风险、股东解禁。 0500100015002000250069.578.258795.75104.5220114人民币(元) 成交金额(百万元) 成交金额 翱捷科技 沪深300 2022 年 03 月 16 日 创新技术与企业服务研究中心 翱捷科技 (688220.SH) 买入(首次评级) 公司深度研究 证券研究报告 公司深度研究 - 2 - 敬请参阅最后一页特别声明 投资要件 关键假设 工信部与运营商将在未来两三年内加速 2G/3G 退网,预计 2022 年 Cat 1出货量仍能实现翻倍增长。公司历史上通过内生积累与外延并购积累了丰富的产品矩阵,广泛覆盖多种通信协议与物联网使用场景,15 年成立以来年复合增速超过 100%,远超下游物联网行业总体增速。假设公司产品单价趋于稳定,随着市场份额提升与出货量增加,综合毛利率逐渐恢复。 我们区别于市场的观点 市场普遍观点:公司下游物联网模组厂商客户毛利率约 20%,公司作为上游芯片供应商,且存在其他竞争对手,盈利能力可能受压制;智能手机芯片壁垒高于物联网芯片,且下游客户替换成本高,公司难以打入智能手机供应链,难以实现盈利。 我们的观点:公司早期采用以价格换市场战略,让利客户,加快芯片新产品推广进度,有利于提升市场份额、增加出货量,摊薄单位成本,且通过多次迭代提升产品性能,与客户建立良好合作关系。物联网基带芯片竞争对手紫光展锐业务重心在手机芯片,迭代慢,上海移芯等公司产品类型过于单一。未来随着市场份额提升,产品毛利率将恢复至 30%左右水平。公司是全球稀缺的全制式蜂窝基带芯片供应商,中国境内供应商仅华为海思半导体、紫光展锐与台湾地区的联发科,技术壁垒深厚。华为遭美国制裁,短期内难以保障供应链安全;智能手机厂商考虑供应链安全与供应商平衡等战略,我们对公司进入智能手机供应链的可能性更为乐观。 股价上涨的催化因素 产品价格上涨、公司产品研发实现重大突破、成功进入智能手机产业链、公司宣布对外收购活动、税收政策发生有利变化、芯片行业国产化替代加速等。 估值和目标价格 公司当前尚未盈利,我们采用 PS 法估值,预计 2021-2023 年营收分别为21.38/36.07/50.09 亿元, 对应 每股收 入 5.68/8.63/11.98 元 ,对应 PS 为13.3/8.9/6.3 倍。我们挑选卓胜微、圣邦股份、澜起科技、乐鑫科技、思瑞浦、寒武纪为可比公司。我们认为公司业务与上述企业产品有所重叠,且蜂窝基带芯片优势领先,看好公司所处行业高景气,给予 2023 年 12 倍估值,目标市值 600 亿元,目标价 143.7 元,首次覆盖给予公司“买入”评级。 投资风险 1、下游需求不及预期:物联网渗透率不及预期,导致公司产品需求不及预期。 2、新产品研发不及预期:5G 芯片等新产品开发滞后,公司可能会面临进入市场时间较晚而使得开发客户难度提升的风险。同时,公司布局智能手机市场,智能手机厂商对于智能手机芯片性能及质量稳定性均存在较高的要求,公司存在智能手机芯片研发及推广不及预期的风险。 3、竞争加剧:公司产品如果竞争加剧,将会带来价格波动,份额变化的风险,影响公司的收入和利润率。 4、汇率波动:公司部分收入为境外取得,存在汇率波动产生汇兑损失的风险。 5、股东解禁风险:2022 年 7 月 14 日计划解禁 199.90 万股,当前流通股为3354.74 万股,解禁后流通股为 3554.64 万股。 6、客户自研 IP 风险:下游客户出于掌控供应链、实现差异化竞争,有动力在核心 IP 上采取自研策略。存在客户自研 IP 而使公司 IP 授权业务需求降低的风险。 公司深度研究 - 3 - 敬请参阅最后一页特别声明 内容目录 投资要件 ........................................................................................................2 1. 深耕通信芯片,万物互联叠加国产化替代前景可期 ...................................5 1.1 内生积累与外生并购并举,实现快速增长 ..............................................5 1.2 注重研发投入,管理层专业积淀深厚 .....................................................7 1.3 把握技术迭代与国产替代机遇,与下游客户共同成长.............................9 1.4 供应链互利共赢,提升境内采购比重 .....................................................9 1.5 营收快速增长,盈利能力提升 ..............................................................10 2. 蜂窝基带芯片:壁垒高,前景广 .............................................................12 2.1 物联网芯片:泛在物联网,技术与服务双优势构筑护城河....................12 2.2 手机芯片:当前以功能机为主,智能手机市场机遇与挑战并存.............17 3. 非蜂窝物联网芯片及其他服务:平台型企业,抗风险能力强 ...................20 3.1 非蜂窝物联网芯片:全方位布局,下游应用场景丰富...........................20 3.2 芯片定制与 IP 授权业务:降低对第三方 IP 公司依赖 ...........................24 盈利预测与投资建议 .....................................................................................25 盈利预测 ...................................................................................................25 投资建议及估值.........................................................................................28 风险提示 ......................................................................................................28 图表目录 图表 1:公司同时拥有蜂窝基带芯片与非蜂窝物联网芯片研发设计能力,产品覆盖广泛 ........................................................................................................5 图表 2:公司收购历程 ....................................................................................6 图表 3:公司最新芯片产品研发及销售进展.....................................................6 图表 4:戴保家及一致行动人控股,股权激励平台有助于吸引人才和调动员工工作积极性 ................




发表评论取消回复