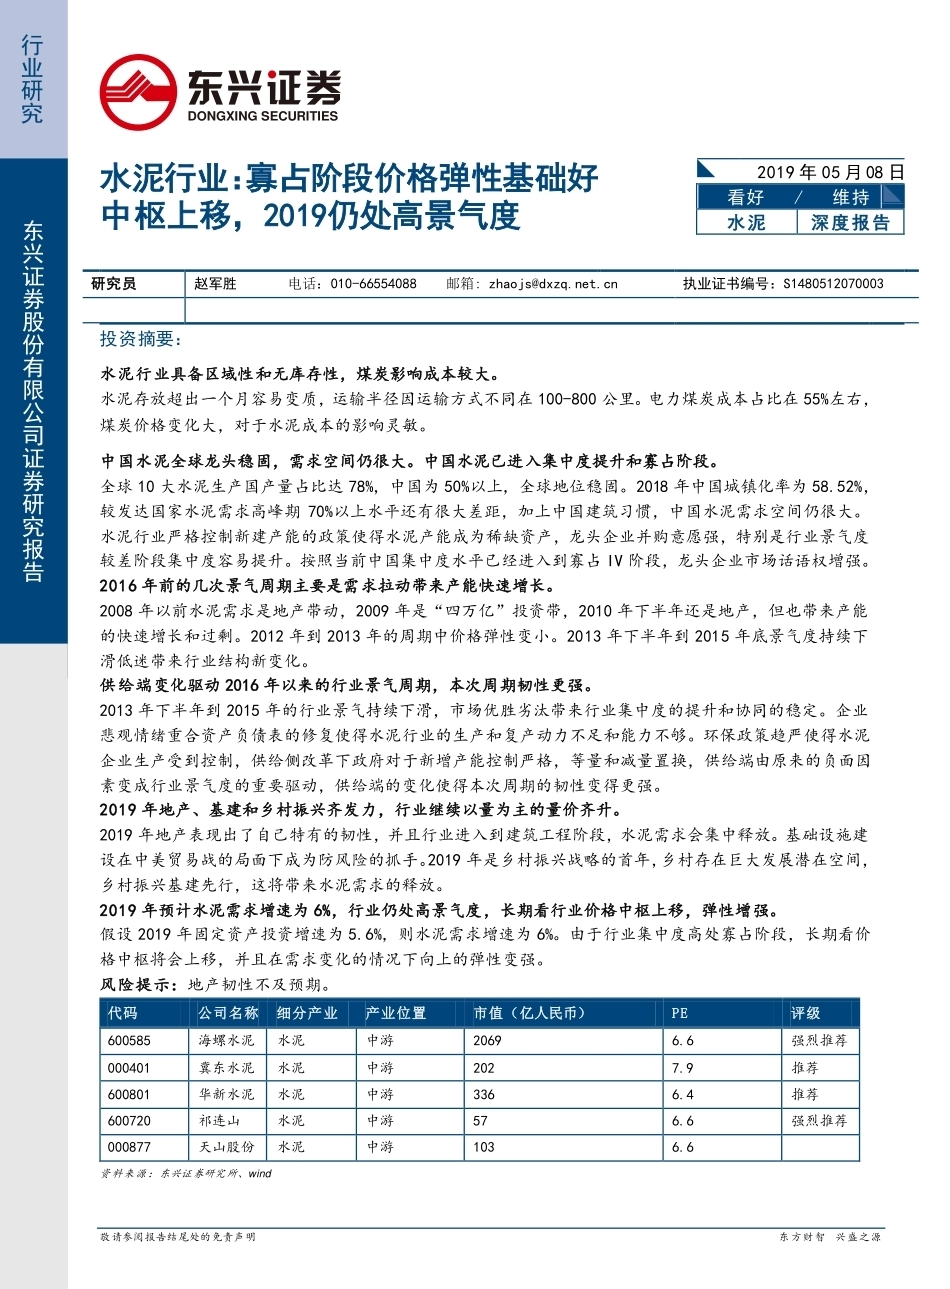
敬请参阅报告结尾处的免责声明 东方财智 兴盛之源 DONGXING SECURITIES行业研究 东兴证券股份有限公司证券研究报告 水泥行业:寡占阶段价格弹性基础好中枢上移,2019仍处高景气度 2019 年 05 月 08 日 看好 / 维持 水泥 深度报告 研究员 赵军胜 电话:010-66554088 邮箱: zhaojs@dxzq.net.cn 执业证书编号:S1480512070003 投资摘要: 水泥行业具备区域性和无库存性,煤炭影响成本较大。 水泥存放超出一个月容易变质,运输半径因运输方式不同在 100-800 公里。电力煤炭成本占比在 55%左右,煤炭价格变化大,对于水泥成本的影响灵敏。 中国水泥全球龙头稳固,需求空间仍很大。中国水泥已进入集中度提升和寡占阶段。 全球 10 大水泥生产国产量占比达 78%,中国为 50%以上,全球地位稳固。2018 年中国城镇化率为 58.52%,较发达国家水泥需求高峰期 70%以上水平还有很大差距,加上中国建筑习惯,中国水泥需求空间仍很大。水泥行业严格控制新建产能的政策使得水泥产能成为稀缺资产,龙头企业并购意愿强,特别是行业景气度较差阶段集中度容易提升。按照当前中国集中度水平已经进入到寡占 IV 阶段,龙头企业市场话语权增强。 2016 年前的几次景气周期主要是需求拉动带来产能快速增长。 2008 年以前水泥需求是地产带动,2009 年是“四万亿”投资带,2010 年下半年还是地产,但也带来产能的快速增长和过剩。2012 年到 2013 年的周期中价格弹性变小。2013 年下半年到 2015 年底景气度持续下滑低迷带来行业结构新变化。 供给端变化驱动 2016 年以来的行业景气周期,本次周期韧性更强。 2013 年下半年到 2015 年的行业景气持续下滑,市场优胜劣汰带来行业集中度的提升和协同的稳定。企业悲观情绪重合资产负债表的修复使得水泥行业的生产和复产动力不足和能力不够。环保政策趋严使得水泥企业生产受到控制,供给侧改革下政府对于新增产能控制严格,等量和减量置换,供给端由原来的负面因素变成行业景气度的重要驱动,供给端的变化使得本次周期的韧性变得更强。 2019 年地产、基建和乡村振兴齐发力,行业继续以量为主的量价齐升。 2019 年地产表现出了自己特有的韧性,并且行业进入到建筑工程阶段,水泥需求会集中释放。基础设施建设在中美贸易战的局面下成为防风险的抓手。2019 年是乡村振兴战略的首年,乡村存在巨大发展潜在空间,乡村振兴基建先行,这将带来水泥需求的释放。 2019 年预计水泥需求增速为 6%,行业仍处高景气度,长期看行业价格中枢上移,弹性增强。 假设 2019 年固定资产投资增速为 5.6%,则水泥需求增速为 6%。由于行业集中度高处寡占阶段,长期看价格中枢将会上移,并且在需求变化的情况下向上的弹性变强。 风险提示:地产韧性不及预期。 代码 公司名称 细分产业 产业位置 市值(亿人民币) PE 评级 600585 海螺水泥 水泥 中游 2069 6.6 强烈推荐 000401 冀东水泥 水泥 中游 202 7.9 推荐 600801 华新水泥 水泥 中游 336 6.4 推荐 600720 祁连山 水泥 中游 57 6.6 强烈推荐 000877 天山股份 水泥 中游 103 6.6 资料来源:东兴证券研究所、wind P2 东兴证券深度报告 水泥行业:寡占阶段价格弹性基础好中枢上移,2019 仍处高景气度 敬请参阅报告结尾处的免责声明 东方财智 兴盛之源 DONGXING SECURITIES 目录 1. 水泥产品以及特性............................................................................................................................................................................... 5 1.1 水泥不能长时间存储,具备区域性 ............................................................................................................................................ 5 1.2 地产和基建建设中不可替代的材料,煤炭对成本影响大 ........................................................................................................ 5 2. 中国水泥行业在全球的地位特殊 ...................................................................................................................................................... 6 2.1 中国水泥产量在全球的比重超过 50% ....................................................................................................................................... 6 2.2 中国水泥行业仍具备很大的需求空间 ......................................................................................................................................... 7 3. 中国水泥行业已进入集中度提升和寡占阶段 .................................................................................................................................. 8 3.1 供给侧改革和市场驱动行业集中度趋势确定 ............................................................................................................................ 8 3.2 中国水泥行业已达到寡占阶段 .................................................................................................................................................... 9 4. 2016 年前几次周期是需求拉动带动产能快速增长 ......................................................................................................................10 4.1 2016 年之前几次周期变化情况...............................................................................................................................................10 4.2 2016 年之前几次周期需求拉动产能过剩............................................................................................................................... 11 5. 供给端驱动 2016 年以来景气创历史新高,周期韧性更强 .........................................................................................................12 5.1 市场优胜劣汰提升行业集中度 ..................................................................................................................................................12 5.2 实业悲观情绪重和资产负债表修复致复产动力和能力不足 ..................................................................................................13 5.3 环保政策发力力度大,落实效果好 ..........................................................................................................................................13 5.4 供给侧改革严控产能保证无增量 ..............................................................................................................................................13 5.5 2016 到 2019 年以来的这波景气周期韧性更强....................................................................................................................14 6. 2019 年地产、基建和乡村振兴共发力行业继续量价齐升 ..........................................................................................................15 6.1 2019 年地产韧性,并进入水泥需求释放阶段 ......................................................................................................................15 6.2 2019 年基建投资增速继续改善带来需求...............................................................................................................................16 东兴证券深度报告 水泥行业:寡占阶段价格弹性基础好中枢上移,2019 仍处高景气度 P3 敬请参阅报告结尾处的免责声明 东方财智 兴盛之源 DONGXING SECURITIES6.3 乡村振兴战略下推动水泥需求改善 ...........................................................................................................




发表评论取消回复