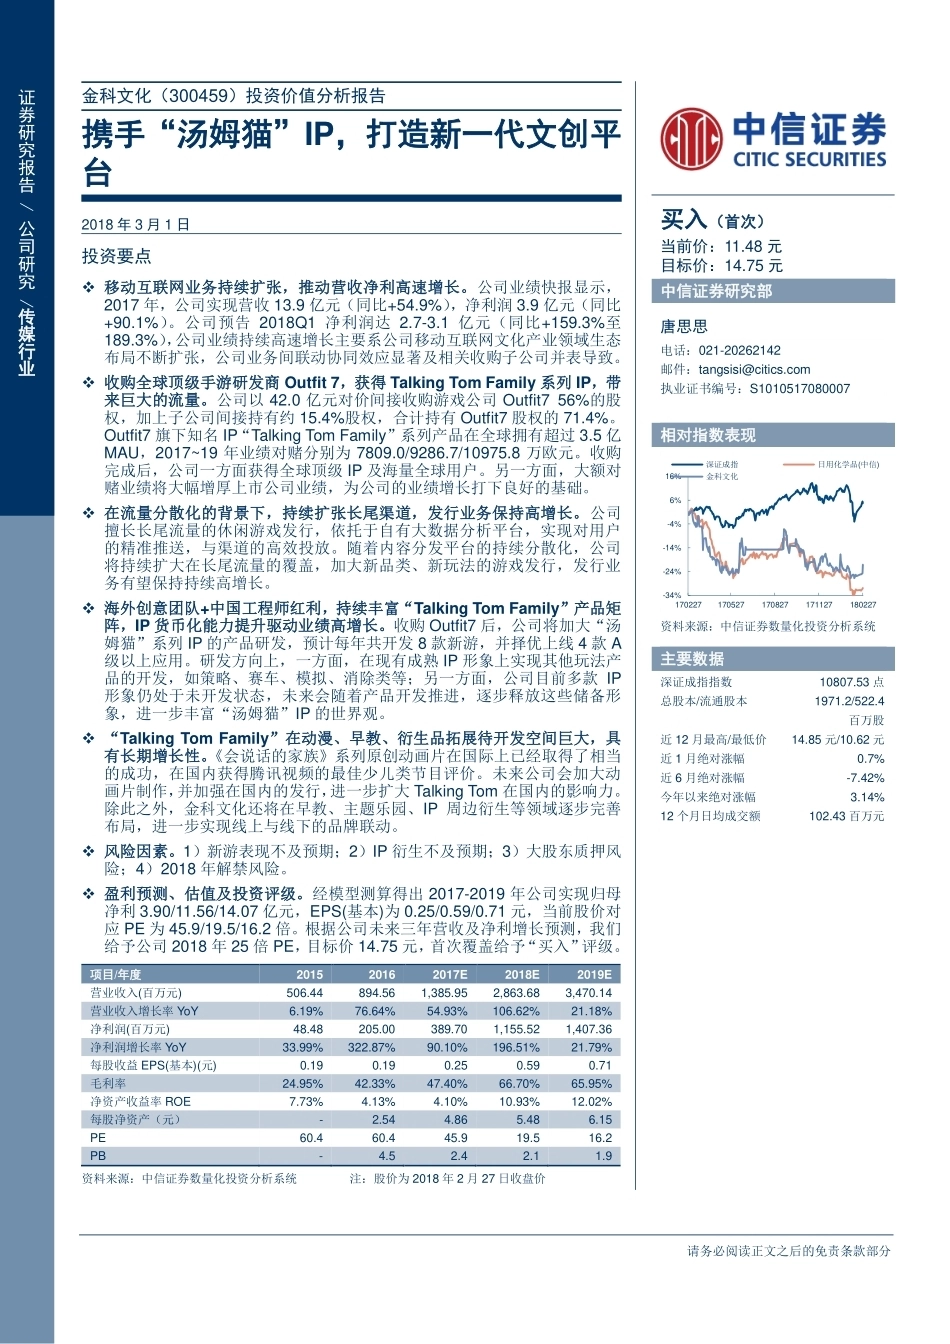
请务必阅读正文之后的免责条款部分 证券研究报告 / 公司研究 /传媒行业 金科文化(300459)投资价值分析报告 携手“汤姆猫”IP,打造新一代文创平台 2018 年 3 月 1 日 买入(首次) 当前价:11.48 元 目标价:14.75 元 投资要点 移动互联网业务持续扩张,推动营收净利高速增长。公司业绩快报显示,2017 年,公司实现营收 13.9 亿元(同比+54.9%),净利润 3.9 亿元(同比+90.1%)。公司预告 2018Q1 净利润达 2.7-3.1 亿元(同比+159.3%至189.3%),公司业绩持续高速增长主要系公司移动互联网文化产业领域生态布局不断扩张,公司业务间联动协同效应显著及相关收购子公司并表导致。 收购全球顶级手游研发商 Outfit 7,获得 Talking Tom Family 系列 IP,带来巨大的流量。公司以 42.0 亿元对价间接收购游戏公司 Outfit7 56%的股权,加上子公司间接持有约 15.4%股权,合计持有 Outfit7 股权的 71.4%。Outfit7 旗下知名 IP“Talking Tom Family”系列产品在全球拥有超过 3.5 亿MAU,2017~19 年业绩对赌分别为 7809.0/9286.7/10975.8 万欧元。收购完成后,公司一方面获得全球顶级 IP 及海量全球用户。另一方面,大额对赌业绩将大幅增厚上市公司业绩,为公司的业绩增长打下良好的基础。 在流量分散化的背景下,持续扩张长尾渠道,发行业务保持高增长。公司擅长长尾流量的休闲游戏发行,依托于自有大数据分析平台,实现对用户的精准推送,与渠道的高效投放。随着内容分发平台的持续分散化,公司将持续扩大在长尾流量的覆盖,加大新品类、新玩法的游戏发行,发行业务有望保持持续高增长。 海外创意团队+中国工程师红利,持续丰富“Talking Tom Family”产品矩阵,IP 货币化能力提升驱动业绩高增长。收购 Outfit7 后,公司将加大“汤姆猫”系列 IP 的产品研发,预计每年共开发 8 款新游,并择优上线 4 款 A级以上应用。研发方向上,一方面,在现有成熟 IP 形象上实现其他玩法产品的开发,如策略、赛车、模拟、消除类等;另一方面,公司目前多款 IP形象仍处于未开发状态,未来会随着产品开发推进,逐步释放这些储备形象,进一步丰富“汤姆猫”IP 的世界观。 “Talking Tom Family”在动漫、早教、衍生品拓展待开发空间巨大,具有长期增长性。《会说话的家族》系列原创动画片在国际上已经取得了相当的成功,在国内获得腾讯视频的最佳少儿类节目评价。未来公司会加大动画片制作,并加强在国内的发行,进一步扩大 Talking Tom 在国内的影响力。除此之外,金科文化还将在早教、主题乐园、IP 周边衍生等领域逐步完善布局,进一步实现线上与线下的品牌联动。 风险因素。1)新游表现不及预期;2)IP 衍生不及预期;3)大股东质押风险;4)2018 年解禁风险。 盈利预测、估值及投资评级。经模型测算得出 2017-2019 年公司实现归母净利 3.90/11.56/14.07 亿元,EPS(基本)为 0.25/0.59/0.71 元,当前股价对应 PE 为 45.9/19.5/16.2 倍。根据公司未来三年营收及净利增长预测,我们给予公司 2018 年 25 倍 PE,目标价 14.75 元,首次覆盖给予“买入”评级。 项目/年度 2015 2016 2017E 2018E 2019E 营业收入(百万元) 506.44 894.56 1,385.95 2,863.68 3,470.14 营业收入增长率 YoY 6.19% 76.64% 54.93% 106.62% 21.18% 净利润(百万元) 48.48 205.00 389.70 1,155.52 1,407.36 净利润增长率 YoY 33.99% 322.87% 90.10% 196.51% 21.79% 每股收益 EPS(基本)(元) 0.19 0.19 0.25 0.59 0.71 毛利率 24.95% 42.33% 47.40% 66.70% 65.95% 净资产收益率 ROE 7.73% 4.13% 4.10% 10.93% 12.02% 每股净资产(元) - 2.54 4.86 5.48 6.15 PE 60.4 60.4 45.9 19.5 16.2 PB - 4.5 2.4 2.1 1.9 资料来源:中信证券数量化投资分析系统 注:股价为 2018 年 2 月 27 日收盘价 中信证券研究部 唐思思 电话:021-20262142 邮件:tangsisi@citics.com 执业证书编号:S1010517080007 相对指数表现 资料来源:中信证券数量化投资分析系统 主要数据 深证成指指数 10807.53 点 总股本/流通股本 1971.2/522.4 百万股 近 12 月最高/最低价 14.85 元/10.62 元 近 1 月绝对涨幅 0.7% 近 6 月绝对涨幅 -7.42% 今年以来绝对涨幅 3.14% 12 个月日均成交额 102.43 百万元 -34%-24%-14%-4%6%16%170227170527170827171127180227深证成指 日用化学品(中信) 金科文化 金科文化(300459)投资价值分析报告 请务必阅读正文之后的免责条款部分 目录 公司概况:化工龙头积极转型文创产业 ............................................................................... 1 财务分析:移动互联网业务推动业绩持续高增长 ................................................................ 2 行业:休闲类手游活力依旧,动漫衍生品市场蓄势待发 ..................................................... 4 基于高用户壁垒与长生命周期,休闲类游戏仍存较大空间 .................................................. 4 游戏类 IP 动漫衍生品市场蓄势待发 ..................................................................................... 8 早教市场:儿童数量、家庭投入双攀升 ............................................................................... 9 公司业务:游戏发行稳定增长,深度开发“汤姆猫”IP ................................................... 12 游戏发行:依托精准发行平台拓展长尾渠道,不断增加发行品类 ..................................... 12 Outfit7:以“汤姆猫”为核心扩充产品矩阵,持续加强文创产业布局 .............................. 15 风险因素 ............................................................................................................................ 29 盈利预测及关键假设 .......................................................................................................... 30 关键假设 ............................................................................................................................ 30 盈利预测 ............................................................................................................................ 30 金科文化(300459)投资价值分析报告 请务必阅读正文之后的免责条款部分 插图目录 图 1:金科文化业务体系一览 .............................................................................................. 1 图 2:金科文化股权结构一览(截至 2018 年 1 月 5 日) ................................................... 2 图 3:2014-2017 营业收入情况 .......................................................................................... 3 图 4:2014-2017 归母净利情况 .......................................................................................... 3 图 5:金科文化营收拆分(按产品) ................................................................................... 3 图 6:2013-2017Q3 公司毛利率情况 .................................................................................. 4 图 7:2013-2017Q3 三费费率情况 ...................................................................................... 4 图 8:中国移动游戏市场规模及增速 ................................................................................... 4 图 9:中国移动游戏用户规模及增速 ................................................................................... 4 图 10:各类型游戏应用渗透率分布 ..................................................................................... 5 图 11:各类型游戏用户月活跃率 ......................................................................................... 5 图 12:某题材类游戏用户注册成本 ..................................................................................... 6 图 13:竞技(内环)、休闲(外环)游戏付费率 .....................................................................




发表评论取消回复