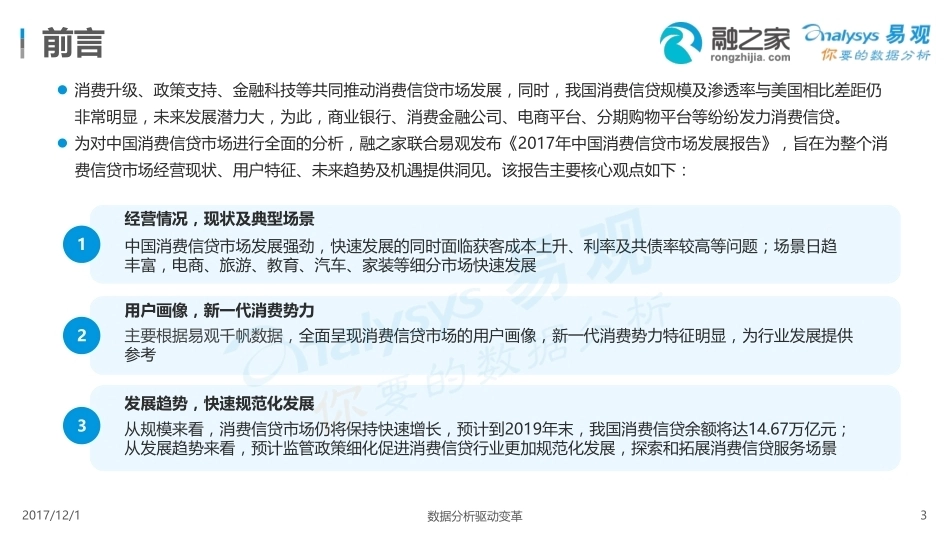
2017年中国消费信贷市场专题分析Confidential and Protected by Copyright Laws本产品保密并受到版权法保护2017/12/12数据分析驱动变革分析定义及分析范畴 消费信贷隶属于消费金融范畴,具体指各机构向个人提供的以消费为目的的贷款,本文主要分析狭义的消费信贷,即不包含房贷,主要包括耐用消费品贷款、一般用途消费贷款等 本分析内容主要围绕新金融领域下,包括消费信贷发展环境、经营现状、用户特征、案例分析、发展趋势等内容,涉及企业为行业内的一些典型企业。易观千帆A3算法升级说明 易观千帆“A3”算法引入了机器学习的方法,使易观千帆的数据更加准确地还原用户的真实行为、更加客观地评价产品的价值。整个算法的升级涉及到数据采集、清洗、计算的全过程:1、采集端:升级SDK以适应安卓7.0以上操作系统的开放API;通过机器学习算法,升级“非用户主观行为”的过滤算法,在更准确识别的 同时,避免“误杀”;2、数据处理端:通过机器学习算法,实现用户碎片行为的补全算法、升级设备唯一性识别算法、增加异常设备行为过滤算法等;3、算法模型:引入外部数据源结合易观自有数据形成混合数据源,训练AI算法机器人,部分指标的算法也进行了调整。分析定义与分析范畴2017/12/13数据分析驱动变革前言 消费升级、政策支持、金融科技等共同推动消费信贷市场发展,同时,我国消费信贷规模及渗透率与美国相比差距仍非常明显,未来发展潜力大,为此,商业银行、消费金融公司、电商平台、分期购物平台等纷纷发力消费信贷。 为对中国消费信贷市场进行全面的分析,融之家联合易观发布《2017年中国消费信贷市场发展报告》,旨在为整个消费信贷市场经营现状、用户特征、未来趋势及机遇提供洞见。该报告主要核心观点如下:经营情况,现状及典型场景中国消费信贷市场发展强劲,快速发展的同时面临获客成本上升、利率及共债率较高等问题;场景日趋丰富,电商、旅游、教育、汽车、家装等细分市场快速发展1从规模来看,消费信贷市场仍将保持快速增长,预计到2019年末,我国消费信贷余额将达14.67万亿元;从发展趋势来看,预计监管政策细化促进消费信贷行业更加规范化发展,探索和拓展消费信贷服务场景发展趋势,快速规范化发展3主要根据易观千帆数据,全面呈现消费信贷市场的用户画像,新一代消费势力特征明显,为行业发展提供参考用户画像,新一代消费势力22017/12/14CONTENTS目录数据分析驱动变革消费信贷市场发展环境消费信贷行业经营现状分析消费信贷市场典型案例01020304消费信贷市场用户分析消费信贷市场规模预测及发展趋势052017/12/15数据分析驱动变革PART 1消费信贷市场发展环境:政策利好 市场升级2017/12/16数据分析驱动变革国务院、银监会政策逐步完善 奠定消费信贷市场保障基础 宏观政策环境层面,2009年以来,国务院、银监会、央行等持续加大对消费信贷的政策支持力度,针对市场准入、合规管理、产品创新等多方面,出台相关政策或指导意见,促进消费信贷市场发展。时间发文部门政策2009年银监会《消费金融公司试点管理办法》发布,之后北银、中银、捷信、锦程四家消费金融公司陆续成立2013年银监会《消费金融公司试点管理办法(修订稿)》发布,扩大了消费金融公司的试点城市范围,增加武汉、广州等城市参与消费金融公司试点工作2015年国务院将消费金融公司试点扩大至全国,审批权限下放,设立条件放宽2015年银监会、人民银行等《关于促进互联网金融健康发展的指导意见》,确立了互联网消费金融等互联网金融主要业态的监管职责分工,互联网消费金融业务由银监会负责监管2016年国务院国务院总理李克强在《2016 年政府工作报告》指出,在全国开展消费金融公司试点,鼓励金融机构创新消费信贷产品2016年银监会、人民银行《关于加大对新消费领域金融支持的指导意见》鼓励银行业金融机构与网络零售平台在小额消费领域开展合作,自主发放小额消费信贷2017年银监会、人民银行发布修订《汽车贷款管理办法》,调整汽车贷款有关政策,其中自用新能源汽车贷款最高发放比例为85%2017/12/17数据分析驱动变革消费信贷市场迎发展契机 社会消费品零售总额稳步增长 宏观经济环境层面,我国消费市场前景广阔,预计2017年我国社会消费品零售总额达到36.60万亿元,绝对规模仍保持增长态势,同时城镇居民人均可支配收入也逐年增加,为消费升级奠定了坚实的基础。24.2827.1930.0933.2336.600102030402013年2014年2015年2016年2017F社会消费品零售总额(万亿元 人民币)© Analysys 易观2013-2017年社会消费品零售总额数据说明:以上数据根据国家统计局公开数据获得,易观整理。www.analysys.cn2.702.883.123.363.64012342013年2014年2015年2016年2017F城镇居民人均可支配收入(万元 人民币)© Analysys 易观2013-2017年城镇居民人均可支配收入数据说明:以上数据根据国家统计局公开数据获得,易观整理。www.analysys.cn2017/12/18数据分析驱动变革市场服务主体多元化 消费信贷加速扩张 互联网从客户、产品、服务、业务流程和风控等各方面颠覆了传统的消费信贷。不仅是持牌消费金融公司,电商平台、P2P平台、分期购物平台等纷纷发力消费信贷;传统金融机构也逐渐依托互联网技术开展消费信贷业务,目前,工商银行、建设银行、招商银行、兴业银行、中信银行等都推出了线上消费信贷产品。 线上消费分期,指各机构通过互联网技术,以小额、分散为原则,为个人提供的以消费为目的的分期贷款服务。传统消费信贷线上消费分期目标客户主要是银行优质客户年轻客户、中低收入客户产品模式信用卡、大额消费贷款等消费分期、小额借款等贷款利率较低较高,风险定价放款速度较慢,一般在2周及以上分钟级或小时级贷款流程线上或线下申请,线下面签线上申请、审核及放款风险手段央行征信、人工审核大数据征信、场景合作方审核、机器审核(AI审核)2017/12/19数据分析驱动变革消费信贷市场规模及渗透率低 市场整体发展潜力巨大 我国消费信贷保持快速增长,截至2017年末,我国消费信贷(不含房贷)市场规模将达9.80万亿元,占GDP的比例为12.32%,但与美国相比,差距仍非常明显,未来我国消费信贷行业市场空间非常大。3.173.854.775.919.8018.7720.5922.1925.3426.0706121824302013年2014年2015年2016年2017F中国美国© Analysys 易观www.analysys.cn数据说明:以上数据根据央行、美联储数据获得,易观整理。5.33%5.98%6.92%7.94%12.32%18.57%19.09%18.96%19.67%20.26%0%5%10%15%20%25%2013年2014年2015年2016年2017F中国美国© Analysys 易观2013-2017年中国、美国消费信贷占GDP比例www.analysys.cn数据说明:以上数据根据央行、国家统计局、美联储数据获得,易观整理。2013-2017年中国、美国消费信贷余额(万亿元 人民币)2017/12/110数据分析驱动变革PART 2消费信贷经营情况:现状及典型场景2017/12/111数据分析驱动变革我国消费信贷市场爆发 同期逐步向线上转移4.775.919.8023.9%23.9%65.8%0%20%40%60%80%0369122015年2016年2017F余额(万亿元 人民币)同比增长© Analysys 易观2015-2017年金融机构消费信贷余额及增幅数据说明:以上数据根据央行公布数据、易观自有监测数据和易观研究模型估算获得,易观将根据掌握的最新市场情况对历史数据进行微调 。统计范围包括商业银行、信用社、汽车金融公司等金融机构。www.analysys.cn 2017年,个人消费信贷需求强劲,传统金融机构消费信贷当年增加3.89万亿元,为历史最高增量,2017年末余额达9.80万亿元。互联网平台消费信贷发展时间较短,规模保持快速增长,2017年末余额为3500亿元。0.070.210.3500.20.40.62015年2016年2017F余额(万亿元 人民币)© Analysys 易观2015-2017年互联网平台消费信贷余额数据说明:以上数据根据央行公布数据、易观自有监测数据和易观研究模型估算获得,易观将根据掌握的最新市场情况对历史数据进行微调 。互联网平台包括电商平台、分期购物平台、P2P平台等。www.analysys.cn2017/12/112数据分析驱动变革获客成本呈持续上升趋势 考验平台运营能力互联网消费金融平台获客成本CPA(注册量)15-30元CPS(下款量)2%-6%营销渠道• 精准捕捉目标客户以降低无效费用支出• 自身拥有流量或场景的平台可有效获取用户,而其他平台需要深入合作垂直消费分期场景或流量平台提升用户转化率用户运营• 针对优质客户提升授信额度、引导循环多次借贷、适当延长借款期限,可拉低平均获客成本产品设计• 由一次性贷款产品转向高粘性的循环额度产品降低获客成本措施 由于线上流量的竞争加剧以及线下场景的割据,消费信贷平台的获客成本呈上升态势。 以互联网消费金融平台为例,获客成本持续上升,目前注册成本是15-30元/单,下款成本是2%-6%。获客成本快速上升2017/12/113数据分析驱动变革各消费信贷服务机构资金成本及利率需差异化对待 资金成本很大程度上决定贷款利率,较高的资金成本需要更高的投资回报。银行的资金来自存款,成本最低,提供的消费信贷利率也最低。 利率是产品依据风险水平的量化表现,不同资金产品的用途、周期不尽相同,不能单纯从时间角度进行年度折算来揭示风险,故P2P、互联网助贷等不进行年化比较。机构资金成本年化贷款利率(含平台管理费)商业银行成本最低,1%-2%4.4%-15.1%消费金融公司5%-6%7.2%-18%电商平台5%-8%10%-18%分期购物平台7%以上18%-50%P2P平台7%-12%---互联网助贷平台10%-20%---数据来源:以上数据根据厂商访谈及易观自有监测数据获得2017/12/114数据分析驱动变革批贷率、复借率及共债率等指标共同考察消费信贷平台质量批贷率•综合来看,各消费信贷平台的批贷率差别较大,消费金融公司的批贷率通常在20%左右,有消费场景的分期业务批贷率较高, 如3C产品可达70%•对于相关服务方批贷率差异,主要原因在于,从不同平台导流的客群风险属性不同,具有某些特定数据维度的客群能够获得较高的通过率,如芝麻信用分、公积金数据等经过合作方审核之后的客户通过率会相应提高•批贷率一定程度上代表了平台最终审核的严苛性,以及对于风险敞口大小的接受程度,具体水平跟其现阶段风险甄别技术以及当前社会条件有关复借率、共债率•考察平台用户质量,需要参考多方面因素,复借率结合共债率等会更加科学合理,部分平台在追求目标用户群体高复借率的同时,需要严防其共债率的上升•一方面,部分平台为追求增量快速提升,用户多头借贷现象较为严重,这对于长期发展而言有较大的隐患•另一方面,也存在客观条件的制约,相关平台无法直接获得借款人在其他平台的借贷情况,只能通过第三方征信平台的查询次数、借贷APP使用情况等间接信息来做判断,此类问题的有效解决,仍需各方共同来努力推动市场间数据共享机制的完善,值得注意的是,目前已有部分机构在积极行动2017/12/115数据分析驱动变革差异化竞争 平台服务加速向细分场景渗透 随着行业竞争逐渐向垂直领域渗透,包括商业银行在内的传统金融机构、持牌消费金融公司以及电商系等互联网平台均逐渐向租房、旅游、 医美、教育、旅游等细分领域切入。 目前在各个细分领域均出现了许多竞争者,但不同的细分市场发展状态和竞争格局存在较大差异,整体来看,旅游、...




发表评论取消回复