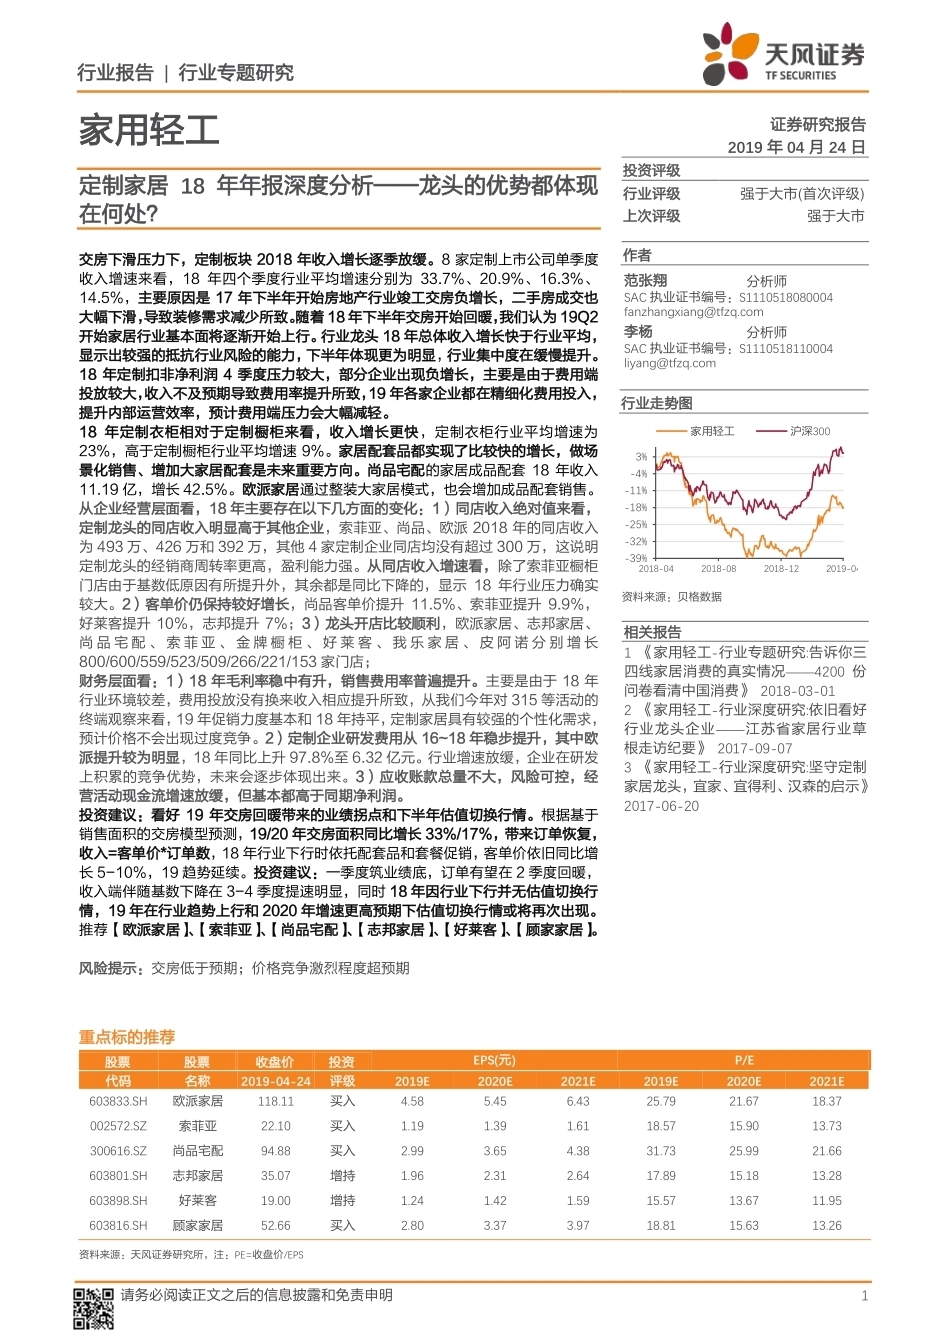
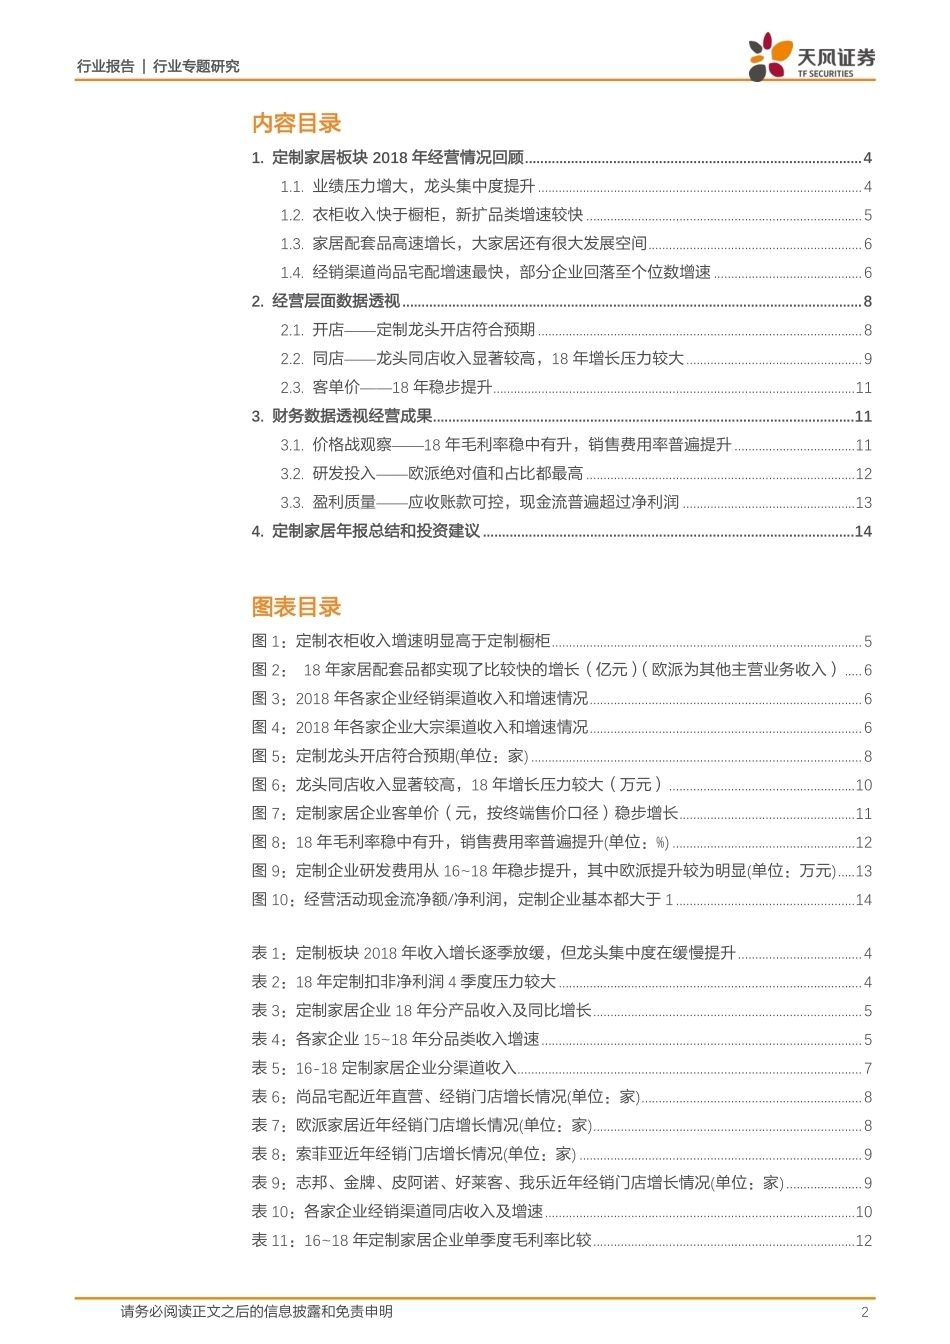
行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 1 家用轻工 证券研究报告 2019 年 04 月 24 日 投资评级 行业评级 强于大市(首次评级) 上次评级 强于大市 作者 范张翔 分析师 SAC 执业证书编号:S1110518080004 fanzhangxiang@tfzq.com 李杨 分析师 SAC 执业证书编号:S1110518110004 liyang@tfzq.com 资料来源:贝格数据 相关报告 1 《家用轻工-行业专题研究:告诉你三四线家居消费的真实情况——4200 份问卷看清中国消费》 2018-03-01 2 《家用轻工-行业深度研究:依旧看好行业龙头企业——江苏省家居行业草根走访纪要》 2017-09-07 3 《家用轻工-行业深度研究:坚守定制家居龙头,宜家、宜得利、汉森的启示》 2017-06-20 行业走势图 定制家居 18 年年报深度分析——龙头的优势都体现在何处? 交房下滑压力下,定制板块 2018 年收入增长逐季放缓。8 家定制上市公司单季度收入增速来看,18 年四个季度行业平均增速分别为 33.7%、20.9%、16.3%、14.5%,主要原因是 17 年下半年开始房地产行业竣工交房负增长,二手房成交也大幅下滑,导致装修需求减少所致。随着 18 年下半年交房开始回暖,我们认为 19Q2开始家居行业基本面将逐渐开始上行。行业龙头 18 年总体收入增长快于行业平均,显示出较强的抵抗行业风险的能力,下半年体现更为明显,行业集中度在缓慢提升。 18 年定制扣非净利润 4 季度压力较大,部分企业出现负增长,主要是由于费用端投放较大,收入不及预期导致费用率提升所致,19 年各家企业都在精细化费用投入,提升内部运营效率,预计费用端压力会大幅减轻。 18 年定制衣柜相对于定制橱柜来看,收入增长更快,定制衣柜行业平均增速为23%,高于定制橱柜行业平均增速 9%。家居配套品都实现了比较快的增长,做场景化销售、增加大家居配套是未来重要方向。尚品宅配的家居成品配套 18 年收入11.19 亿,增长 42.5%。欧派家居通过整装大家居模式,也会增加成品配套销售。 从企业经营层面看,18 年主要存在以下几方面的变化:1)同店收入绝对值来看,定制龙头的同店收入明显高于其他企业,索菲亚、尚品、欧派 2018 年的同店收入为 493 万、426 万和 392 万,其他 4 家定制企业同店均没有超过 300 万,这说明定制龙头的经销商周转率更高,盈利能力强。从同店收入增速看,除了索菲亚橱柜门店由于基数低原因有所提升外,其余都是同比下降的,显示 18 年行业压力确实较大。2)客单价仍保持较好增长,尚品客单价提升 11.5%、索菲亚提升 9.9%,好莱客提升 10%,志邦提升 7%;3)龙头开店比较顺利,欧派家居、志邦家居、尚 品 宅 配 、 索 菲 亚 、 金 牌 橱 柜 、 好 莱 客 、 我 乐 家 居 、 皮 阿 诺 分 别 增 长800/600/559/523/509/266/221/153 家门店; 财务层面看:1)18 年毛利率稳中有升,销售费用率普遍提升。主要是由于 18 年行业环境较差,费用投放没有换来收入相应提升所致,从我们今年对 315 等活动的终端观察来看,19 年促销力度基本和 18 年持平,定制家居具有较强的个性化需求,预计价格不会出现过度竞争。2)定制企业研发费用从 16~18 年稳步提升,其中欧派提升较为明显,18 年同比上升 97.8%至 6.32 亿元。行业增速放缓,企业在研发上积累的竞争优势,未来会逐步体现出来。3)应收账款总量不大,风险可控,经营活动现金流增速放缓,但基本都高于同期净利润。 投资建议:看好 19 年交房回暖带来的业绩拐点和下半年估值切换行情。根据基于销售面积的交房模型预测,19/20 年交房面积同比增长 33%/17%,带来订单恢复,收入=客单价*订单数,18 年行业下行时依托配套品和套餐促销,客单价依旧同比增长 5-10%,19 趋势延续。投资建议:一季度筑业绩底,订单有望在 2 季度回暖,收入端伴随基数下降在 3-4 季度提速明显,同时 18 年因行业下行并无估值切换行情,19 年在行业趋势上行和 2020 年增速更高预期下估值切换行情或将再次出现。推荐【欧派家居】、【索菲亚】、【尚品宅配】、【志邦家居】、【好莱客】、【顾家家居】。 风险提示:交房低于预期;价格竞争激烈程度超预期 重点标的推荐 股票 股票 收盘价 投资 EPS(元) P/E 代码 名称 2019-04-24 评级 2019E 2020E 2021E 2019E 2020E 2021E 603833.SH 欧派家居 118.11 买入 4.58 5.45 6.43 25.79 21.67 18.37 002572.SZ 索菲亚 22.10 买入 1.19 1.39 1.61 18.57 15.90 13.73 300616.SZ 尚品宅配 94.88 买入 2.99 3.65 4.38 31.73 25.99 21.66 603801.SH 志邦家居 35.07 增持 1.96 2.31 2.64 17.89 15.18 13.28 603898.SH 好莱客 19.00 增持 1.24 1.42 1.59 15.57 13.67 11.95 603816.SH 顾家家居 52.66 买入 2.80 3.37 3.97 18.81 15.63 13.26 资料来源:天风证券研究所,注:PE=收盘价/EPS -39%-32%-25%-18%-11%-4%3%2018-042018-082018-122019-04家用轻工 沪深300 行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 2 内容目录 1. 定制家居板块 2018 年经营情况回顾 ........................................................................................ 4 1.1. 业绩压力增大,龙头集中度提升 .............................................................................................. 4 1.2. 衣柜收入快于橱柜,新扩品类增速较快 ................................................................................ 5 1.3. 家居配套品高速增长,大家居还有很大发展空间 .............................................................. 6 1.4. 经销渠道尚品宅配增速最快,部分企业回落至个位数增速 ........................................... 6 2. 经营层面数据透视 ........................................................................................................................ 8 2.1. 开店——定制龙头开店符合预期 .............................................................................................. 8 2.2. 同店——龙头同店收入显著较高,18 年增长压力较大 ................................................... 9 2.3. 客单价——18 年稳步提升 ......................................................................................................... 11 3. 财务数据透视经营成果 .............................................................................................................. 11 3.1. 价格战观察——18 年毛利率稳中有升,销售费用率普遍提升 ................................... 11 3.2. 研发投入——欧派绝对值和占比都最高 .............................................................................. 12 3.3. 盈利质量——应收账款可控,现金流普遍超过净利润 .................................................. 13 4. 定制家居年报总结和投资建议 ................................................................................................. 14 图表目录 图 1:定制衣柜收入增速明显高于定制橱柜 .......................................................................................... 5 图 2: 18 年家居配套品都实现了比较快的增长(亿元)(欧派为其他主营业务收入) ..... 6 图 3:2018 年各家企业经销渠道收入和增速情况 ............................................................................... 6 图 4:2018 年各家企业大宗渠道收入和增速情况 ............................................................................... 6 图 5:定制龙头开店符合预期(单位:家) ................................................................................................ 8 图 6:龙头同店收入显著较高,18 年增长压力较大(万元) ...................................................... 10 图 7:定制家居企业客单价(元,按终端售价口径)稳步增长 ................................................... 11 图 8:18 年毛利率稳中有升,销售费用率普遍提升(单位:%) ..................................................... 12 图 9:定制企业研发费用从 16~18 年稳步提升,其中欧派提升较为明显(单位:万元) ..... 13 图 10:经营活动现金流净额/净利润,定制企业基本都大于 1 .................................................... 14 表 1:定制板块 2018 年收入增长逐季放缓,但龙头集中度在缓慢提升 .................................... 4 表 2:18 年定制扣非净利润 4 季度压力较大 ........................................................................................ 4 表...




发表评论取消回复