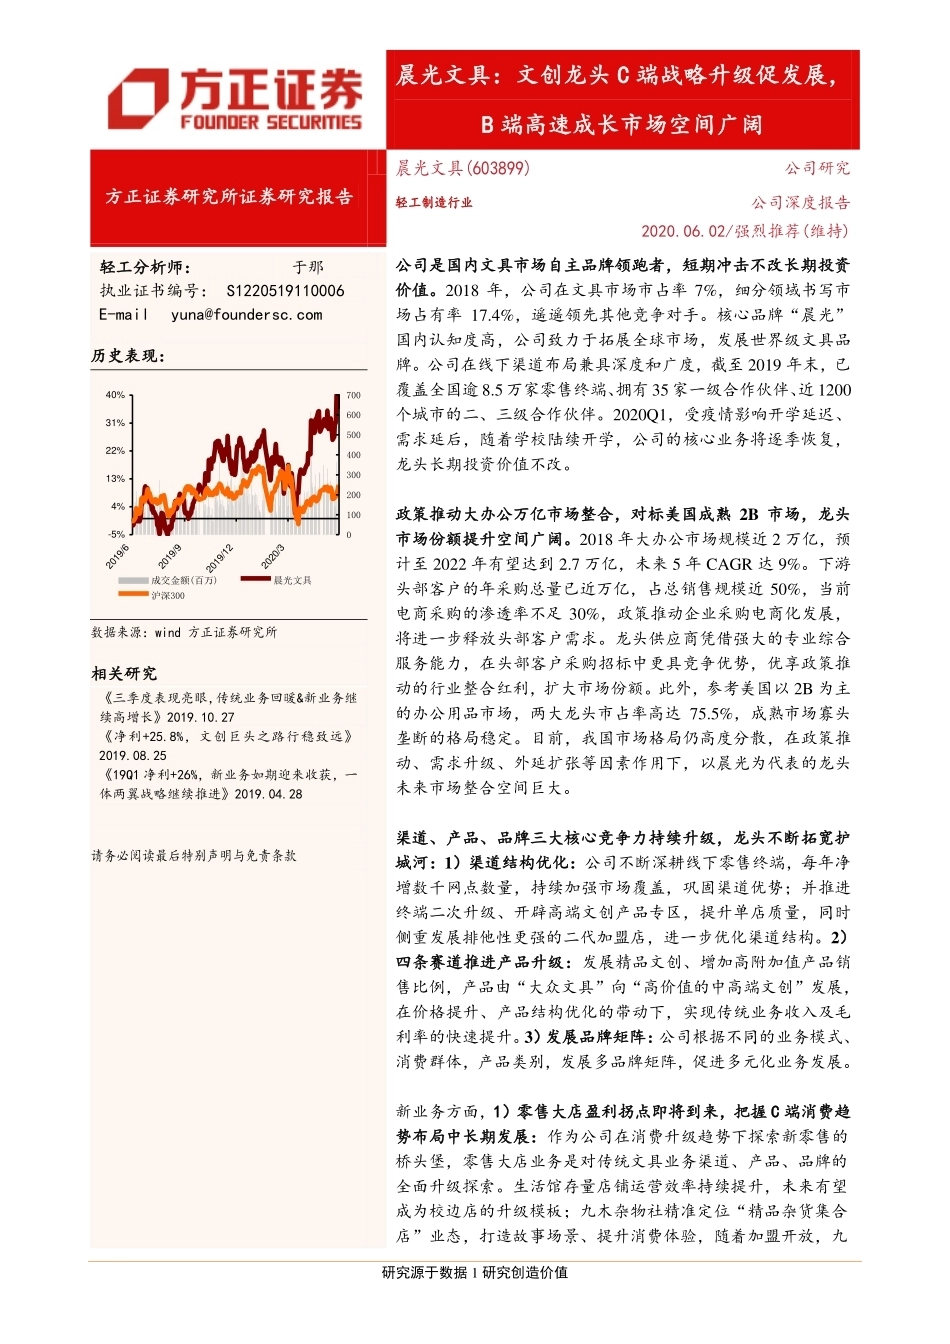
研究源于数据 1 研究创造价值 [Table_Summary] 晨光文具:文创龙头 C 端战略升级促发展, B 端高速成长市场空间广阔 方正证券研究所证券研究报告 晨光文具(603899) 公司研究 轻工制造行业 公司深度报告 2020.06.02/强烈推荐(维持) [TABLE_ANALYSISINFO] 轻工分析师: 于那 执业证书编号: S1220519110006 E-mail: yuna@foundersc.com [Table_Author] 历史表现: [TABLE_QUOTEINFO] -5%4%13%22%31%40%2019/62019/92019/122020/30100200300400500600700成交金额(百万)晨光文具沪深300 数据来源:wind 方正证券研究所 相关研究 [TABLE_REPORTINFO] 《三季度表现亮眼,传统业务回暖&新业务继续高增长》2019.10.27 《净利+25.8%,文创巨头之路行稳致远》2019.08.25 《19Q1 净利+26%,新业务如期迎来收获,一体两翼战略继续推进》2019.04.28 请务必阅读最后特别声明与免责条款 公司是国内文具市场自主品牌领跑者,短期冲击不改长期投资价值。2018 年,公司在文具市场市占率 7%,细分领域书写市场占有率 17.4%,遥遥领先其他竞争对手。核心品牌“晨光”国内认知度高,公司致力于拓展全球市场,发展世界级文具品牌。公司在线下渠道布局兼具深度和广度,截至 2019 年末,已覆盖全国逾 8.5 万家零售终端、拥有 35 家一级合作伙伴、近 1200个城市的二、三级合作伙伴。2020Q1,受疫情影响开学延迟、需求延后,随着学校陆续开学,公司的核心业务将逐季恢复,龙头长期投资价值不改。 政策推动大办公万亿市场整合,对标美国成熟 2B 市场,龙头市场份额提升空间广阔。2018 年大办公市场规模近 2 万亿,预计至 2022 年有望达到 2.7 万亿,未来 5 年 CAGR 达 9%。下游头部客户的年采购总量已近万亿,占总销售规模近 50%,当前电商采购的渗透率不足 30%,政策推动企业采购电商化发展,将进一步释放头部客户需求。龙头供应商凭借强大的专业综合服务能力,在头部客户采购招标中更具竞争优势,优享政策推动的行业整合红利,扩大市场份额。此外,参考美国以 2B 为主的办公用品市场,两大龙头市占率高达 75.5%,成熟市场寡头垄断的格局稳定。目前,我国市场格局仍高度分散,在政策推动、需求升级、外延扩张等因素作用下,以晨光为代表的龙头未来市场整合空间巨大。 渠道、产品、品牌三大核心竞争力持续升级,龙头不断拓宽护城河:1)渠道结构优化:公司不断深耕线下零售终端,每年净增数千网点数量,持续加强市场覆盖,巩固渠道优势;并推进终端二次升级、开辟高端文创产品专区,提升单店质量,同时侧重发展排他性更强的二代加盟店,进一步优化渠道结构。2)四条赛道推进产品升级:发展精品文创、增加高附加值产品销售比例,产品由“大众文具”向“高价值的中高端文创”发展,在价格提升、产品结构优化的带动下,实现传统业务收入及毛利率的快速提升。3)发展品牌矩阵:公司根据不同的业务模式、消费群体,产品类别,发展多品牌矩阵,促进多元化业务发展。 新业务方面,1)零售大店盈利拐点即将到来,把握 C 端消费趋势布局中长期发展:作为公司在消费升级趋势下探索新零售的桥头堡,零售大店业务是对传统文具业务渠道、产品、品牌的全面升级探索。生活馆存量店铺运营效率持续提升,未来有望成为校边店的升级模板;九木杂物社精准定位“精品杂货集合店”业态,打造故事场景、提升消费体验,随着加盟开放,九微信扫码二维码,免费报告轻松领报告整理于网络,只用于分享,如有侵权,请联系我们微信扫码加入“知识星球 行业与管理资源”,获取更多行业报告、管理文案、大师笔记加入微信群1. 进群,即可免费获得《报告与资源合集(群福利)》,内有几十个行业,上万份行研资料和学习资源;2. 每日免费分享最新5+份精选报告;3. 群友信息交流,群主免费提供相关行业报告。扫一扫二维码,添加客服微信(微信号:Teamkon2);添加好友请备注:姓名+单位+业务领域“知识星球 行业与管理资源”,海量资源 身边智库1. 免费下载各领域行业研究报告、咨询公司管理方案,企业运营制度、科技方案与大咖报告等。2. 每月同步更新2000+份最新行业资源;涵盖科技、金融、教育、互联网、房地产、生物制药、医疗健康等行研报告、科技动态、管理方案; 研究源于数据 2 研究创造价值 [Table_Page] 晨光文具(603899)-公司深度报告 木已进入渠道加速扩张阶段。当前零售大店业务收入规模、单店销售均快速提升,亏损已显著收窄,盈利拐点即将到来,文创业务发展前景可期。2)2B 业务大客户拓展顺利,业务持续放量份额快速提升:一站式办公综合服务平台科力普的 2B 业务发展迅速,2019 年实现收入 36.58 亿元,同比增长 41.45%,净利润 7580.35 亿元,同比增长 135.89%。在阳光集采政策的推动下,科力普作为专业的垂直龙头供应商,在政府、央企等大客户的招投标中更具竞争优势,近年大客户拓展顺利,品牌影响力快速提升。在行业仍高速分散的发展阶段,科力普将凭借丰富的产品品类、高效的前中后端服务,持续推进大客户项目落地,订单持续放量迎来高速发展。 投资评级与估值:预计公司 2020-2022 年归母净利润分别为11.8、14.8、18.5 亿元,同比增长 11.4%、25.2%、24.8%,对应EPS 分别为 1.28/1.61/2.01 元,对应 PE 分别为 42/34/27 倍。维持公司“强烈推荐”评级。 风险提示:经济承压市场需求放缓;行业竞争加剧,产品价格下降;传统业务增速放缓;新业务拓展不及预期。 [Table_FinanceInfo] 盈利预测: 单位/百万 2019 2020E 2021E 2022E 营业总收入 11141.10 13037.32 16410.07 20200.79 (+/-)(%) 30.53 17.02 25.87 23.10 净利润 1060.08 1181.18 1478.96 1845.15 (+/-)(%) 31.39 11.42 25.21 24.76 EPS(元) 1.14 1.28 1.61 2.01 P/E 47.18 42.01 33.55 26.89 数据来源:wind 方正证券研究所 研究源于数据 3 研究创造价值 [Table_Page] 晨光文具(603899)-公司深度报告 目录 1 国内文具行业龙头,“一体两翼”促发展 ................................................. 7 1.1 国内文具第一品牌,内销市场领跑者 ................................................................................................... 7 1.2 股权集中陈氏姐弟持股 65.84%,激励计划彰显发展信心 ................................................................... 7 1.3 财务分析:财务健康运营稳健,短期冲击不改长期价值 .................................................................... 9 2 文具行业:进入成长后期,龙头市场份额逐步提升 ........................................ 12 2.1 文具在我国历史悠久,品类丰富发展完善.......................................................................................... 12 2.2 产业链发展成熟,部分原材料国产化程度仍较低 .............................................................................. 13 2.3 行业规模保持个位数稳增,专卖店仍是主要 2C 渠道 ....................................................................... 15 2.4 龙头企业优势明显,集中度有望持续提升.......................................................................................... 17 3 办公集采行业:政策推动万亿级市场整合,参考成熟市场龙头提升空间广阔 .................. 19 3.1 国内:一站式采购成发展趋势,政策推动竞争格局向好 .................................................................. 19 3.2 美国:巨头并购扩张快速成长,行业寡头垄断格局稳定 .................................................................. 23 3.3 参考美国,国内龙头外延发展市占率有望持续提升 .......................................................................... 25 4 传统业务:核心优势持续升级,深耕渠道夯实护城河 ...................................... 26 4.1 渠道:终端覆盖持续提升,网点质量升级渠道结构优化 .................................................................. 26 4.1.1 发展金字塔销售模式,构筑庞大稳固分销体系 .................................... 26 4.1.2 深耕线下零售终端,优化渠道结构巩固线下优势 .................................. 29 4.1.3 疫情加速线上渠道发展,加快平台拓展完善产品阵营 .............................. 29 4.2 产品:注重技术研发&设计创新,产品结构优化盈利能力提升 ....................................................... 30 4.2.1 突破核心制造技术,丰富高端产品品类 .......................................... 30 4.2.2 产品设计达国际水平,快速响应迭代能力强 ...................................... 31 4.2.3 四条赛道升级产品结构,传统业务盈利能力提升 .................................. 33 4.3 品牌:文具第一品牌“晨光”认知度高,建立品牌矩阵多元化发展 .................................................. 34 5 新业务快速拓展,长期发展空间广阔 .................................................... 36 5.1 零售大店:产品+渠道+品牌全面升级,投入精品文创布局长期发展 .............................................. 36 5.2 一站式办公集采平台:科力普品牌影响力持续提升,大客户订单快速放量 ....................




发表评论取消回复