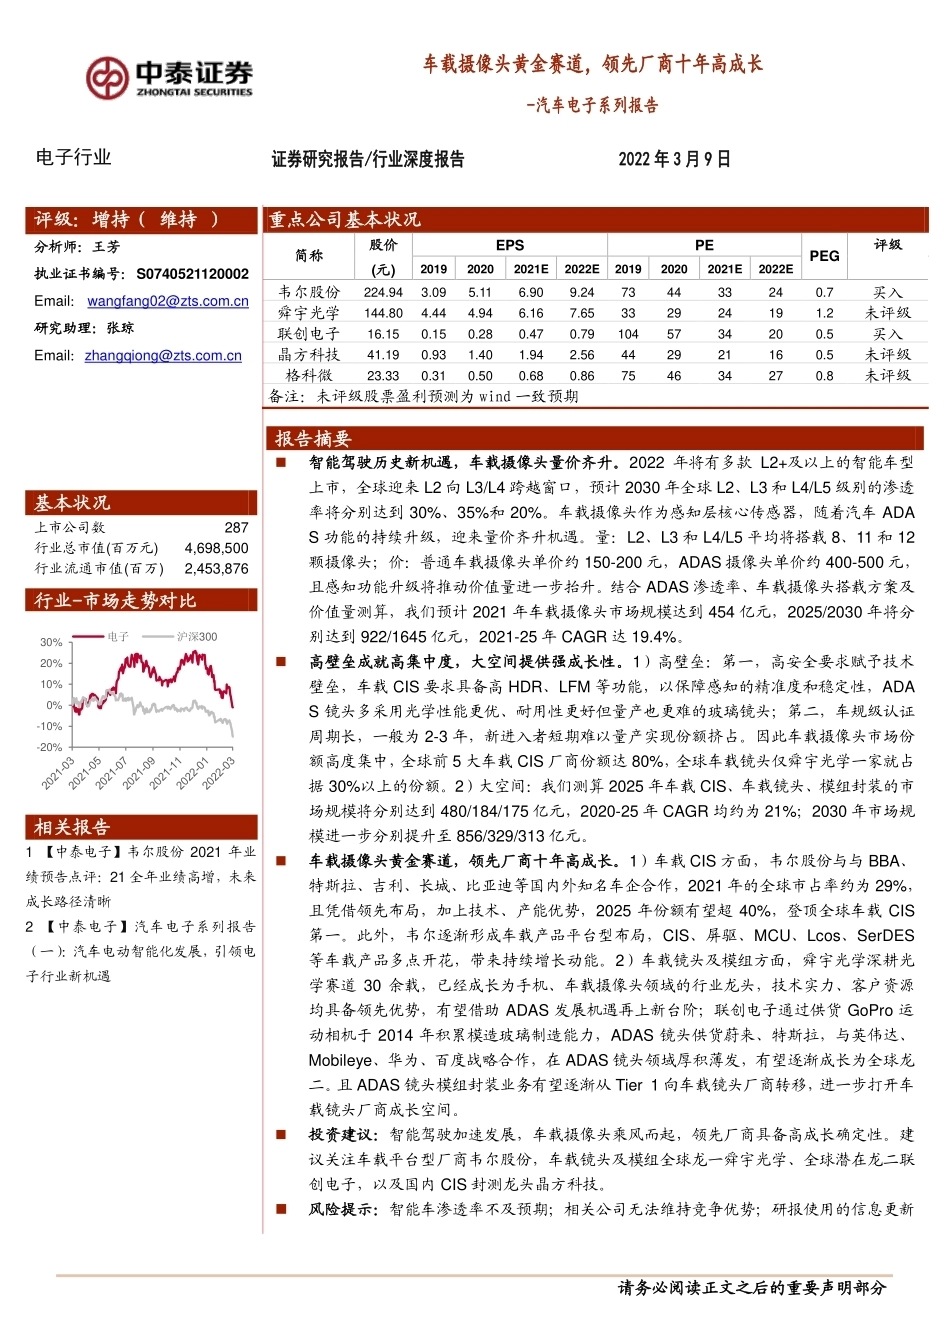
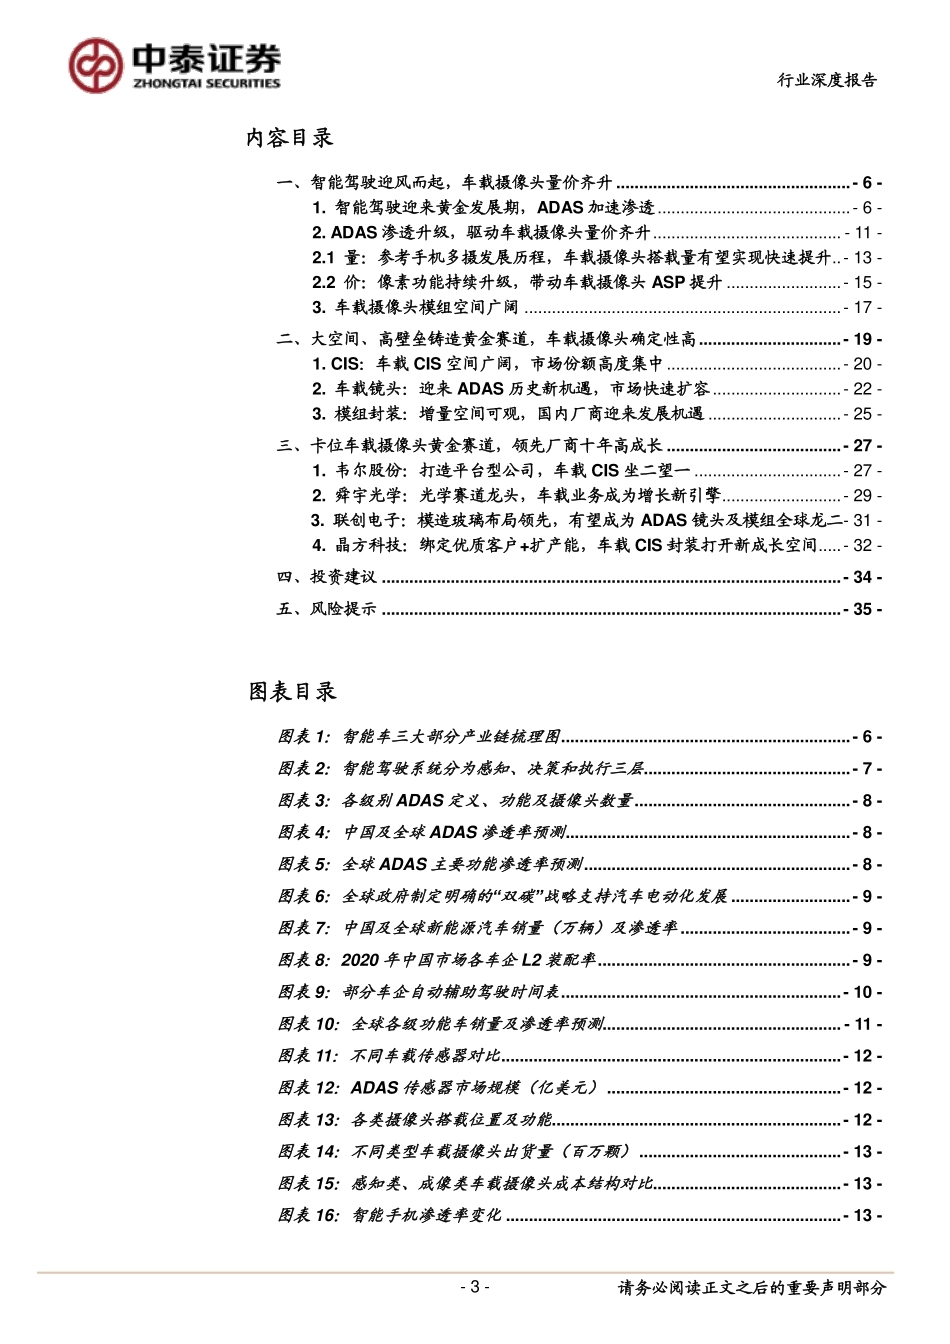
请务必阅读正文之后的重要声明部分 、 车载摄像头黄金赛道,领先厂商十年高成长 -汽车电子系列报告 电子行业 证券研究报告/行业深度报告 2022 年 3 月 9 日 [Table_Title] 评级:增持( 维持 ) 分析师:王芳 执业证书编号: S0740521120002 Email: wangfang02@zts.com.cn 研究助理:张琼 Email:zhangqiong@zts.com.cn S0740122030020 [Table_Profit] 基本状况 上市公司数 287 行业总市值(百万元) 4,698,500 行业流通市值(百万)元) 2,453,876 [Table_QuotePic] 行业-市场走势对比 公司持有该股票比例 [Table_Report] 相关报告 1 【中泰电子】韦尔股份 2021 年业绩预告点评:21 全年业绩高增,未来成长路径清晰 2 【中泰电子】汽车电子系列报告(一):汽车电动智能化发展,引领电子行业新机遇 [Table_Finance] 重点公司基本状况 简称 股价 (元) EPS PE PEG 评级 2019 2020 2021E 2022E 2019 2020 2021E 2022E 韦尔股份 224.94 3.09 5.11 6.90 9.24 73 44 33 24 0.7 买入 舜宇光学 144.80 4.44 4.94 6.16 7.65 33 29 24 19 1.2 未评级 联创电子 16.15 0.15 0.28 0.47 0.79 104 57 34 20 0.5 买入 晶方科技 41.19 0.93 1.40 1.94 2.56 44 29 21 16 0.5 未评级 格科微 23.33 0.31 0.50 0.68 0.86 75 46 34 27 0.8 未评级 备注:未评级股票盈利预测为 wind 一致预期 报告摘要 智能驾驶历史新机遇,车载摄像头量价齐升。2022 年将有多款 L2+及以上的智能车型上市,全球迎来 L2 向 L3/L4 跨越窗口,预计 2030 年全球 L2、L3 和 L4/L5 级别的渗透率将分别达到 30%、35%和 20%。车载摄像头作为感知层核心传感器,随着汽车 ADAS 功能的持续升级,迎来量价齐升机遇。量:L2、L3 和 L4/L5 平均将搭载 8、11 和 12颗摄像头;价:普通车载摄像头单价约 150-200 元,ADAS 摄像头单价约 400-500 元,且感知功能升级将推动价值量进一步抬升。结合 ADAS 渗透率、车载摄像头搭载方案及价值量测算,我们预计 2021 年车载摄像头市场规模达到 454 亿元,2025/2030 年将分别达到 922/1645 亿元,2021-25 年 CAGR 达 19.4%。 高壁垒成就高集中度,大空间提供强成长性。1)高壁垒:第一,高安全要求赋予技术壁垒,车载 CIS 要求具备高 HDR、LFM 等功能,以保障感知的精准度和稳定性,ADAS 镜头多采用光学性能更优、耐用性更好但量产也更难的玻璃镜头;第二,车规级认证周期长,一般为 2-3 年,新进入者短期难以量产实现份额挤占。因此车载摄像头市场份额高度集中,全球前 5 大车载 CIS 厂商份额达 80%,全球车载镜头仅舜宇光学一家就占据 30%以上的份额。2)大空间:我们测算 2025 年车载 CIS、车载镜头、模组封装的市场规模将分别达到 480/184/175 亿元,2020-25 年 CAGR 均约为 21%;2030 年市场规模进一步分别提升至 856/329/313 亿元。 车载摄像头黄金赛道,领先厂商十年高成长。1)车载 CIS 方面,韦尔股份与与 BBA、特斯拉、吉利、长城、比亚迪等国内外知名车企合作,2021 年的全球市占率约为 29%,且凭借领先布局,加上技术、产能优势,2025 年份额有望超 40%,登顶全球车载 CIS第一。此外,韦尔逐渐形成车载产品平台型布局,CIS、屏驱、MCU、Lcos、SerDES等车载产品多点开花,带来持续增长动能。2)车载镜头及模组方面,舜宇光学深耕光学赛道 30 余载,已经成长为手机、车载摄像头领域的行业龙头,技术实力、客户资源均具备领先优势,有望借助 ADAS 发展机遇再上新台阶;联创电子通过供货 GoPro 运动相机于 2014 年积累模造玻璃制造能力,ADAS 镜头供货蔚来、特斯拉,与英伟达、Mobileye、华为、百度战略合作,在 ADAS 镜头领域厚积薄发,有望逐渐成长为全球龙二。且 ADAS 镜头模组封装业务有望逐渐从 Tier 1 向车载镜头厂商转移,进一步打开车载镜头厂商成长空间。 投资建议:智能驾驶加速发展,车载摄像头乘风而起,领先厂商具备高成长确定性。建议关注车载平台型厂商韦尔股份,车载镜头及模组全球龙一舜宇光学、全球潜在龙二联创电子,以及国内 CIS 封测龙头晶方科技。 风险提示:智能车渗透率不及预期;相关公司无法维持竞争优势;研报使用的信息更新-20%-10%0%10%20%30%电子 沪深300 请务必阅读正文之后的重要声明部分 - 2 - 行业深度报告 不及时;需求/规模测算不及预期等 请务必阅读正文之后的重要声明部分 - 3 - 行业深度报告 内容目录 一、智能驾驶迎风而起,车载摄像头量价齐升 ................................................... - 6 - 1. 智能驾驶迎来黄金发展期,ADAS 加速渗透 .......................................... - 6 - 2. ADAS 渗透升级,驱动车载摄像头量价齐升 ......................................... - 11 - 2.1 量:参考手机多摄发展历程,车载摄像头搭载量有望实现快速提升 .. - 13 - 2.2 价:像素功能持续升级,带动车载摄像头 ASP 提升 ......................... - 15 - 3. 车载摄像头模组空间广阔 ..................................................................... - 17 - 二、大空间、高壁垒铸造黄金赛道,车载摄像头确定性高 ............................... - 19 - 1. CIS:车载 CIS 空间广阔,市场份额高度集中 ...................................... - 20 - 2. 车载镜头:迎来 ADAS 历史新机遇,市场快速扩容 ............................ - 22 - 3. 模组封装:增量空间可观,国内厂商迎来发展机遇 ............................. - 25 - 三、卡位车载摄像头黄金赛道,领先厂商十年高成长 ...................................... - 27 - 1. 韦尔股份:打造平台型公司,车载 CIS 坐二望一 ................................ - 27 - 2. 舜宇光学:光学赛道龙头,车载业务成为增长新引擎 .......................... - 29 - 3. 联创电子:模造玻璃布局领先,有望成为 ADAS 镜头及模组全球龙二- 31 - 4. 晶方科技:绑定优质客户+扩产能,车载 CIS 封装打开新成长空间..... - 32 - 四、投资建议 .................................................................................................... - 34 - 五、风险提示 .................................................................................................... - 35 - 图表目录 图表 1:智能车三大部分产业链梳理图 ............................................................... - 6 - 图表 2:智能驾驶系统分为感知、决策和执行三层 ............................................. - 7 - 图表 3:各级别 ADAS 定义、功能及摄像头数量 ............................................... - 8 - 图表 4:中国及全球 ADAS 渗透率预测 .............................................................. - 8 - 图表 5:全球 ADAS 主要功能渗透率预测 .......................................................... - 8 - 图表 6:全球政府制定明确的“双碳”战略支持汽车电动化发展 .......................... - 9 - 图表 7:中国及全球新能源汽车销量(万辆)及渗透率 ..................................... - 9 - 图表 8:2020 年中国市场各车企 L2 装配率 ....................................................... - 9 - 图表 9:部分车企自动辅助驾驶时间表 ............................................................. - 10 - 图表 10:全球各级功能车销量及渗透率预测.................................................... - 11 - 图表 11:不同车载传感器对比 .......................................................................... - 12 - 图表 12:ADAS 传感器市场规模(亿美元) ................................................... - 12 - 图表 13:各类摄像头搭载位置及功能............................................................... - 12 - 图表 14:不同类型车载摄像头出货量(百万颗) ............................................ - 13 - 图表 15:感知类、成像类车载摄像头成本结构对比 ......................................... - 13 - 图表 16:智能手机渗透率变化 ......................................................................... - 13 - 请务必阅读正文之后的重要声明部分 - 4 - 行业深度报告 图表 17:智能手机后置摄像头多摄渗透情况.................................................... - 13 - 图表 18:全球乘用车 ADAS 渗透率变化 .......................................................... - 14 - 图表 19:全球车载摄像头平均搭载量测算 ................




发表评论取消回复