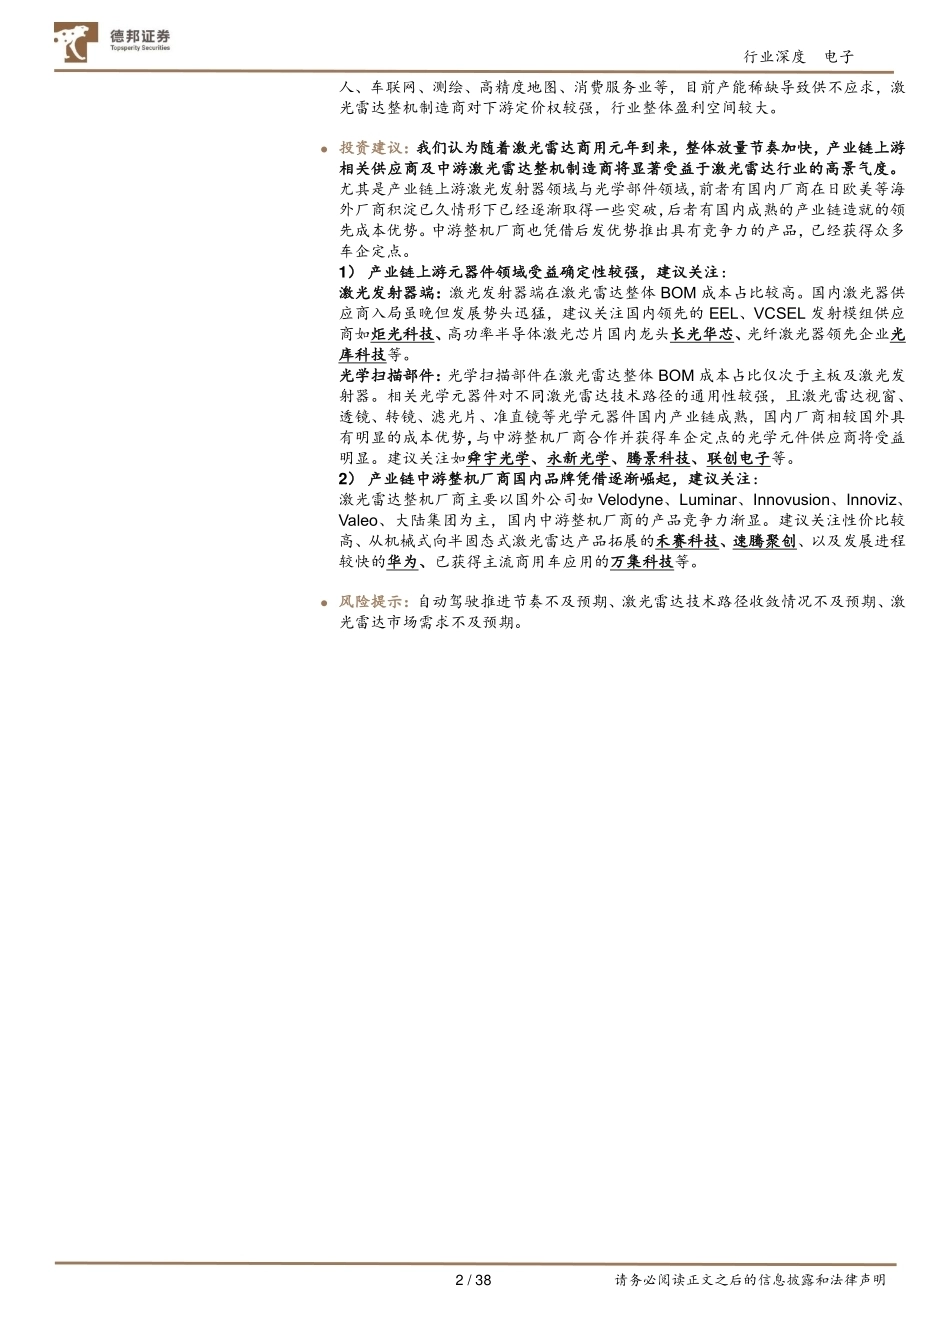
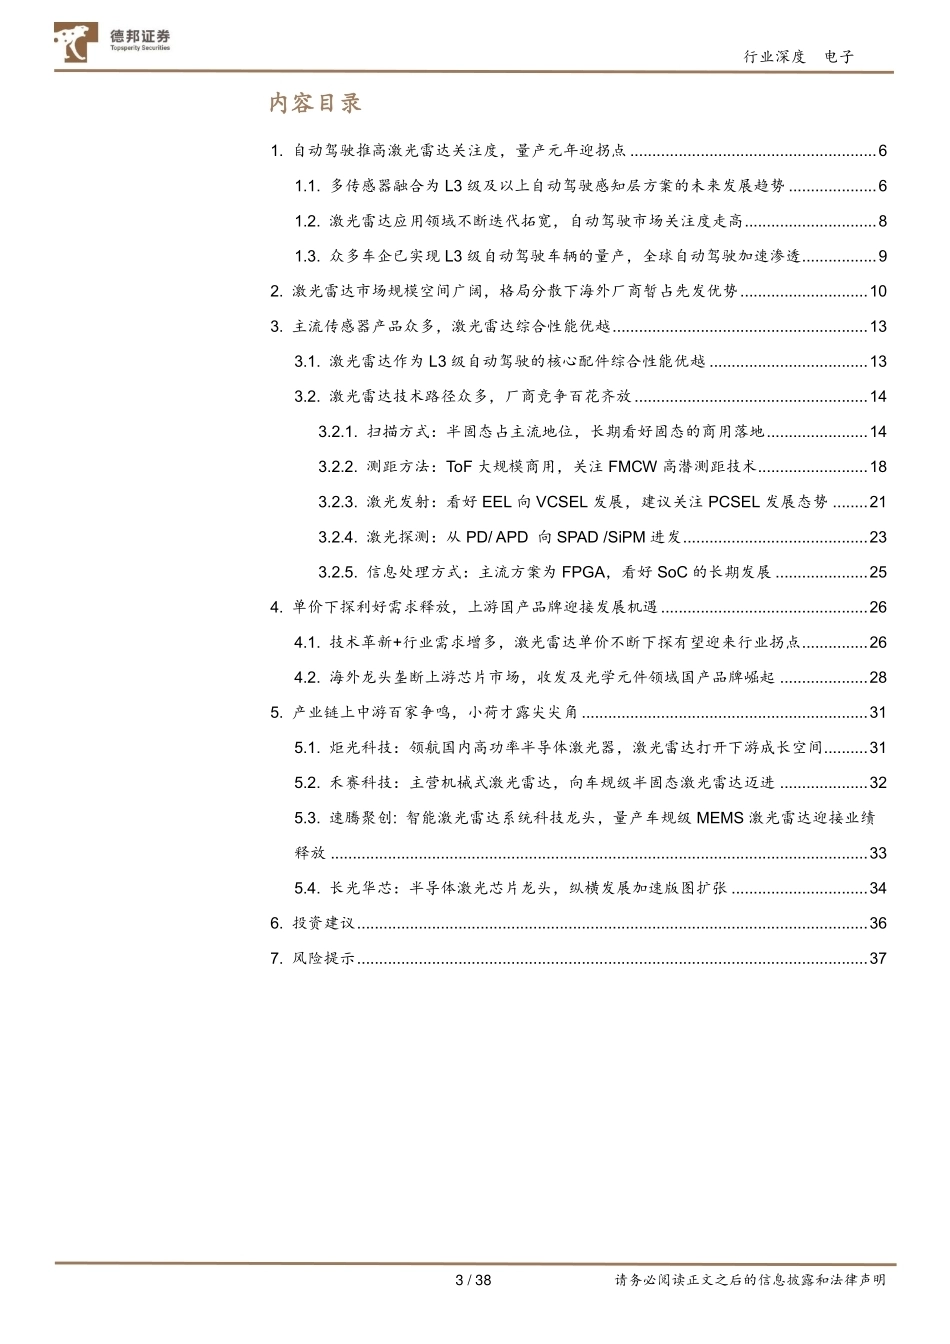
请务必阅读正文之后的信息披露和法律声明 [Table_Main] 证券研究报告 | 行业深度 电子 2022 年 04 月 06 日 电子 优于大市(维持) 证券分析师 陈海进 资格编号:S0120521120001 邮箱:chenhj3@tebon.com.cn 研究助理 市场表现 相关研究 1.《汽车智能化不断提升,国产激光雷达厂商再下一城》,2022.4.4 2.《意法半导体再发涨价函,MCU、功率景气度延续,持续看好半导体板块景气行情》,2022.3.25 3.《持续看好电子板块中长期景气周期》,2022.3.16 4.《海外半导体设备交期延长,国产替代进入黄金时代》,2022.3.13 5.《行业持续景气、国产替代加速,持 续 看 好 半 导 体 设 备 板 块 》,2022.3.10 激光雷达千亿蓝海,商用元年投资价值凸显 [Table_Summary] 投资要点: 激光雷达作为核心传感器具备高发展潜力:自动驾驶高速发展,尽管业内主要分为以特斯拉为代表的纯视觉,以及以激光雷达等多传感器融合为代表的两大阵营,然而通往 L3 级及以上级别的自动驾驶大概率对纯视觉方案下的算力能力提出极高且难满足的要求,与此同时随着激光雷达等多传感器融合为代表的方案技术不断革新,低成本方案逐渐成为可能,我们看好其作为 L3 级及以上智能驾驶的核心配置的高发展潜力。 降本促进大规模商业化,千亿蓝海市场可期: 随着 L3 级自动驾驶的不断落地,激光雷达也将在乘用车市场持续渗透。从单价趋势看,激光雷达技术不断迭代进步、未来商用大规模量产可期,预计激光雷达价格将由 2021 年的 1500 美元/颗下探至 2025 年的 400 美元/颗。从乘用车市场激光雷达的需求看,预计全球的需求量将由 2021 年的 19 万颗提升至 2025 年的 2704 万颗;国内的需求量预计由 2021年的 10 万颗提升至 2025 年的 1399 万颗。根据我们测算,2025 年全球及中国车载市场激光雷达市场规模分别为 127 亿美元、66 亿美元左右,两大市场 2021-2025年 CAGR 均接近 150%。 技术路径处于百家争鸣的状态,目前仍以 905nm 波长、ToF 测距方式的半固态激光雷达为主,建议关注未来 1550nm 波长、FMCW 测距方式的固态激光雷达的发展动态:车载激光雷达技术路径众多,核心关注能否过车规以及成本问题。按扫描方式分:主要有机械式、半固态式、固态式三类激光雷达,目前半固态方式以其相比于机械式方案更低的成本及满足车规要求而占据主流地位,从长期看,固态式方案采用半导体工艺将激光雷达一些核心部件集成于芯片进一步缩小体积,随着未来纯固态方案的进一步成熟,有望得到商业化大规模采用。按测距方法分:ToF 性能优越,能克服三角测距法的距离限制问题,精度也更高,是目前车企的主流运用方案,FMCW 理论优势更为显著,由于技术门槛导致价格较高,目前仍未量产,建议未来关注其较高发展潜力。按激光发射端分:EEL 发光功率密度高但人工装调技术要求高导致成本高企,而采用半导体加工设备的 VCSEL 能够保障精度和质量一致性,国内外已有多家 VCSEL 激光器公司开发的多层结 VCSEL 激光器可以解决其发光密度功率较低的问题,我们看好 EEL 向 VCSEL 发展,此外 PCSEL 作为两者集成方案性能集成的良好发展前景,建议关注其未来商用化进程。按激光探测分:目前 APD 技术成熟,是应用最广泛的探测器,而 SPAD /SiPM 可以解决光子探测效率、工作电压要求低、采用成熟 CMOS 半导体工艺制造使其具备成本优势,看好从 PD/ APD 向 SPAD /SiPM 进发的趋势。按信息处理方式分:主流方案为 FPGA,在未来线列、面阵规模发展之下,以及逐步升级的 CMOS 工艺节点,单光子接收端 SoC 的运算能力将更强、功耗更低、集成度更高,看好 SoC 的长期发展。 产业链上游国产品牌迎发展机遇:激光雷达上游主要为光学、电子元器件制造厂商,目前领先的元器件供应商欧美厂商入局较早且水平领先,海外龙头垄断上游芯片市场,收发及光学元件领域国产品牌崛起,未来前景乐观,上游产业链中激光发射器、探测器、扫描部件等领域投资机会丰富。激光雷达中游主要为激光雷达集成产品制造商,因激光雷达壁垒相对较高、技术路线尚未收敛,目前全球激光雷达竞争格局仍较分散,海外厂商具备先发优势,如法国 Tier 1 公司 Valeo(法雷奥)作为全球首个发布车规级激光雷达 Valeo SCALA 并实现量产的厂商,以 28%的市场份额居于全球首位,此外,中国速腾聚创、大疆、图达通、华为、禾赛等国内头部玩家也均有所突破。激光雷达下游主要应用领域为无人驾驶、高级辅助驾驶、机器-24%-20%-15%-10%-5%0%5%10%2021-042021-082021-12沪深300 行业深度 电子 2 / 38 请务必阅读正文之后的信息披露和法律声明 人、车联网、测绘、高精度地图、消费服务业等,目前产能稀缺导致供不应求,激光雷达整机制造商对下游定价权较强,行业整体盈利空间较大。 投资建议:我们认为随着激光雷达商用元年到来,整体放量节奏加快,产业链上游相关供应商及中游激光雷达整机制造商将显著受益于激光雷达行业的高景气度。尤其是产业链上游激光发射器领域与光学部件领域,前者有国内厂商在日欧美等海外厂商积淀已久情形下已经逐渐取得一些突破,后者有国内成熟的产业链造就的领先成本优势。中游整机厂商也凭借后发优势推出具有竞争力的产品,已经获得众多车企定点。 1) 产业链上游元器件领域受益确定性较强,建议关注: 激光发射器端:激光发射器端在激光雷达整体 BOM 成本占比较高。国内激光器供应商入局虽晚但发展势头迅猛,建议关注国内领先的 EEL、VCSEL 发射模组供应商如炬光科技、高功率半导体激光芯片国内龙头长光华芯、光纤激光器领先企业光库科技等。 光学扫描部件:光学扫描部件在激光雷达整体 BOM 成本占比仅次于主板及激光发射器。相关光学元器件对不同激光雷达技术路径的通用性较强,且激光雷达视窗、透镜、转镜、滤光片、准直镜等光学元器件国内产业链成熟,国内厂商相较国外具有明显的成本优势,与中游整机厂商合作并获得车企定点的光学元件供应商将受益明显。建议关注如舜宇光学、永新光学、腾景科技、联创电子等。 2) 产业链中游整机厂商国内品牌凭借逐渐崛起,建议关注: 激光雷达整机厂商主要以国外公司如 Velodyne、Luminar、Innovusion、Innoviz、Valeo、大陆集团为主,国内中游整机厂商的产品竞争力渐显。建议关注性价比较高、从机械式向半固态式激光雷达产品拓展的禾赛科技、速腾聚创、以及发展进程较快的华为、已获得主流商用车应用的万集科技等。 风险提示:自动驾驶推进节奏不及预期、激光雷达技术路径收敛情况不及预期、激光雷达市场需求不及预期。 行业深度 电子 3 / 38 请务必阅读正文之后的信息披露和法律声明 内容目录 1. 自动驾驶推高激光雷达关注度,量产元年迎拐点 ........................................................ 6 1.1. 多传感器融合为 L3 级及以上自动驾驶感知层方案的未来发展趋势 .................... 6 1.2. 激光雷达应用领域不断迭代拓宽,自动驾驶市场关注度走高 .............................. 8 1.3. 众多车企已实现 L3 级自动驾驶车辆的量产,全球自动驾驶加速渗透 ................. 9 2. 激光雷达市场规模空间广阔,格局分散下海外厂商暂占先发优势 ............................. 10 3. 主流传感器产品众多,激光雷达综合性能优越 .......................................................... 13 3.1. 激光雷达作为 L3 级自动驾驶的核心配件综合性能优越 .................................... 13 3.2. 激光雷达技术路径众多,厂商竞争百花齐放 ..................................................... 14 3.2.1. 扫描方式:半固态占主流地位,长期看好固态的商用落地 ....................... 14 3.2.2. 测距方法:ToF 大规模商用,关注 FMCW 高潜测距技术 ......................... 18 3.2.3. 激光发射:看好 EEL 向 VCSEL 发展,建议关注 PCSEL 发展态势 ........ 21 3.2.4. 激光探测:从 PD/ APD 向 SPAD /SiPM 进发 .......................................... 23 3.2.5. 信息处理方式:主流方案为 FPGA,看好 SoC 的长期发展 ..................... 25 4. 单价下探利好需求释放,上游国产品牌迎接发展机遇 ............................................... 26 4.1. 技术革新+行业需求增多,激光雷达单价不断下探有望迎来行业拐点 ............... 26 4.2. 海外龙头垄断上游芯片市场,收发及光学元件领域国产品牌崛起 .................... 28 5. 产业链上中游百家争鸣,小荷才露尖尖角 ................................................................. 31 5.1. 炬光科技:领航国内高功率半导体激光器,激光雷达打开下游成长空间 .......... 31 5.2. 禾赛科技:主营机械式激光雷达,向车规级半固态激光雷达迈进 .................... 32 5.3. 速腾聚创: 智能激光雷达系统科技龙头,量产车规级 MEMS 激光雷达迎接业绩释放 .......................................................................................................................... 33 5.4. 长光华芯:半导体激光芯片龙头,纵横发展加速版图扩张 ............................... 34 6. 投资建议 .................................................................................................................... 36 7. 风险提示 .................................................................................................................... 37 行业深度 电子 4 / 38 请务必阅读正文之后的信息披露和法律声明 图表目录 图 1:SAE 自动驾驶分级 ................................................................................................. 6 图 2:智能驾驶的感知-决策-执行层架构 .......................................................................... 7 图 3:特斯拉 Model 3 部署的汽车传感器位...




发表评论取消回复