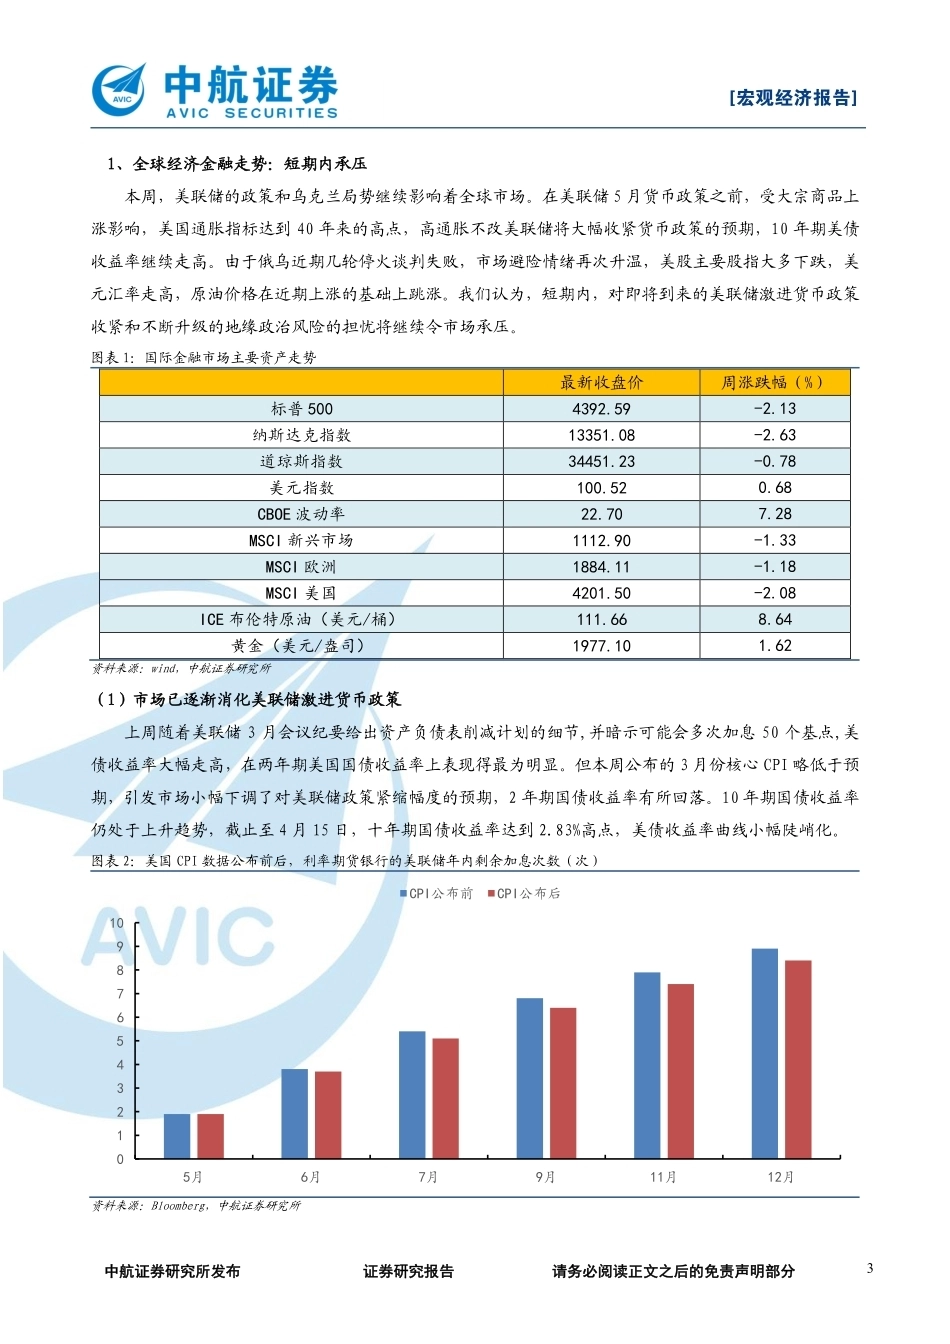
1 2022 年 4 月 16 日 股市有风险入市须谨慎 中航证券研究所发布 证券研究报告 请务必阅读正文后的免责条款部分 联系地址:北京市朝阳区望京街道望京东园四区2号楼中航产融大厦中航证券有限公司 公司网址:www.avicsec.com 联系电话:010-59562524 传真:010-59562637 中航证券研究所 分析师:符旸 证券执业证书号:S0640514070001 研究助理:王茹丹 证券执业证书号:S0640120090031 分析师:刘庆东 证券执业证书号:S0640520030001 邮箱:liuqd@avicsec.com 货币宽松弱于预期,财政与地产重要性更加凸显 核心观点: (1)全球经济金融走势:全球市场短期内承压,中美利差倒挂,我国资本外流压力加大 本周,美联储的政策和乌克兰局势继续影响着全球市场。美国通胀指标达到 40 年来的高点,高通胀不改美联储将大幅收紧货币政策的预期,10 年期美债收益率继续走高。短期内,对即将到来的美联储激进货币政策收紧和不断升级的地缘政治风险的担忧将继续令市场承压。4 月 11 日,中美 10 年期国债利差出现 2010 年以来的首次倒挂。中美利差倒挂的根本原因在于疫情复苏过程中两国经济和政策周期的错位。短期内,随着 5月美联储实质性加息和缩表,倒挂的幅度或将进一步扩大并加大资本外流及汇率贬值压力。但下半年如果美国通胀有所缓和,美联储鹰派立场或将减弱,中美周期错配对国内市场的冲击也有望逐步缓解。 (2)欧美重要经济数据点评:通胀数据支持美联储加速收紧流动性 美国 3 月 CPI 同比增长 8.5%,为 40 年来的最高水平,核心 CPI 为 6.5%,略低于预期值 6.6%。美国 3 月PPI 同比增长 11.2%,创下历史最高水平。美联储自上个月开始提高利率,以防止物价快速上涨对美国经济造成的伤害。本月的核心通胀数据或将使全年通胀预期有所缓和。但考虑到对俄罗斯的制裁还在升级中,未来几个月石油和大宗商品价格或将继续维持在高位。另外,由于美国的房价和租金都在上涨,占 CPI 指数约三分之一的住房价格仍居高不下。因此,我们认为通胀数据短期内不会出现大幅缓和,经济数据将继续支持美联储加速收紧流动性。 (3)国内信用和流动性:3 月社融总量亮眼,结构不佳,央行小规模降准落地,略低于市场预期 进入 4 月,央行公开市场投放力度重新转向稳健,4 月初至今央行公开市场操作净投放-7100 亿元。货币市场利率方面,截止 4 月 15 日,DR007 和 SHIBOR1W 分别为 1.73%和 1.82%,较 3 月 31 日下行 52 个 BP 和 38个 BP 左右,表明当前货币市场流动性较为充裕。3 月总量上相对亮眼的社融数据是对市场信心的一个提振。但在总量企稳的同时,也应注意到,社融数据结构仍然不佳,居民中长期贷款和短期贷款双双走低,企业贷款总量强、结构弱,中长期贷款仅同比多增 148 亿元,反映目前宽信用继续推进仍存在的核心障碍:一是房地产不景气之下,居民房贷和房地产企业中长期贷款需求受到压制,对社融的拉动作用较弱;二是疫情蔓延和海外地缘冲突持续,影响企业中长期信心,企业中长期经营性贷款需求不足。 央行决定 2022 年 4 月 25 日下调金融机构存款准备金率 0.25 个百分点,释放长期资金约 5300 亿元,幅度略低于市场预期。4 月 15 日,央行对 MLF 和逆回购均进行了等量平价续作,市场降息预期落空。央行表现出了对政策宽松的谨慎性,我们认为一是受外部流动性收紧的限制,二是由于目前推动宽信用的主要阻力在于融资需求而不是银行的融资供给。 2 中航证券研究所发布 证券研究报告 请务必阅读正文之后的免责声明部分 [宏观经济报告] (4)经济运行:疫情持续,房地产土地成交和住宅销售未见改善,进出口出现乏力 3 月中下旬至今,国内新增确诊病例持续处于高位,封控措施之下,全国范围内物流、居民聚集均受到较大影响。吉林省已实现全省层面社会面清零,但上海疫情仍处高位。3 月 10 大城市的地铁客流量较去年同期均出现不同程度下降,4 月至今,10 大城市地铁客运量也全面低于去年同期。从旅游数据看,2022 年清明节假期,全国国内旅游出游人次同比-26.2%,国内旅游收入同比减少 30.9%。预计 3 月、4 月疫情将显著影响我国经济运行,尤其是消费受到的冲击更大。尽管各地购房政策多有放松,但 3 月居民购房、土地成交和土地成交溢价数据依然低迷。进入 4 月之后,从已披露的数据看,居民购房、房企买地及房企买地溢价率仍显著弱于去年同期。房地产行业景气情况仍然不高,宽信用以及其他支持房地产的政策向房地产行业的传导依然需要一定的时间。以美元计价,3 月出口同比+14.7%,较 1-2 月的+16.3%下滑,进口同比-0.1%,较 1-2 月的+15.5%下滑较多。进口的回落主要系疫情影响我国内需,出口主要靠价来支撑,去除全球通胀加剧,多数商品价格高涨的因素后,我国出口实际下滑更严重。往后看,地缘政治冲突和国内疫情仍存在不确定性、海外供应链恢复仍在持续,外需逐步走弱、内需疲软的状态预计仍将持续,净出口对我国经济的拉动作用将持续走弱。 (5)通胀:PPI 下行节奏放缓但趋势不变,未来 3 个月警惕 CPI 超预期上行 2022 年 3 月,CPI 同比+1.5%,环比 0,核心 CPI 同比+1.1%,环比-0.1%。总体来看,2022 年 3 月 CPI同比涨幅扩大主要受到地缘冲突的持续和国内疫情的加剧的影响。往后看,在猪肉价格对食品项的拖累逐步减弱、4 月到 6 月 CPI 翘尾因素逐渐走高的情况下,地缘冲突的发展变化和国内疫情的防控效果将是决定未来几个月 CPI 同比是否会持续超预期的关键因素。总体来看,我们认为 2 季度 CPI 存在一定的持续超预期上行风险,但在 4 月到 6 月间突破 3%,制约货币政策的可能性并不大。2022 年 3 月 PPI 同比+8.3%,较上月-0.5PCTS,环比+1.1%,较上月+0.6PCTS。本月地缘冲突下国际大宗商品价格继续上行是 PPI 回落幅度不如预期的核心原因。展望后市,我们认为基于翘尾因素,PPI 同比仍将逐渐下行,但国际地缘冲突发展和国内疫情发酵之下,PPI 回落节奏可能较之前预计的有所减缓。 (6)后续判断:疫情防控仍是关键,财政政策发力以及房地产调控继续适度放松的重要性更加凸显 今年前 2 月经济数据表现较好,总体超出市场预期。但 3 月以来国际地缘冲突影响的蔓延和国内疫情的显著加剧,短期内对我国的经济运行构成了全方位的压力。3 月社融数据虽然总量上相对亮眼,但结构仍然不佳,居民和企业中长期信贷需求疲软。总体上,目前我国经济呈现出口、消费面临下行压力,房地产投资仍在筑底,制造业投资在成本冲击和需求走弱之下面临较大不确定性,仅基建投资确定性较强但同时也面临着项目不足和疫情扰动的局面,需求收缩、供给冲击、预期转弱三重压力仍然沉重。 目前在疫情仍在蔓延,海外地缘冲突仍然存在较大不确定性的情况下,要实现全年 5.5%的经济增长目标的难度显著加大,这就要求政策面上更加积极,稳增长政策需要加码。本周央行采取小规模降准,同时并未降息,体现出央行在货币政策宽松上仍然较谨慎,虽然市场对后续进一步宽松的预期很难消失,但大概率会有所减弱。后续疫情防控仍是关键,在此基础上,财政政策发力以及房地产调控继续适度放松的重要性更加凸显,预计后续市场关注点为疫情顶和经济底的逐步确认。 3 中航证券研究所发布 证券研究报告 请务必阅读正文之后的免责声明部分 [宏观经济报告] 1、全球经济金融走势:短期内承压 本周,美联储的政策和乌克兰局势继续影响着全球市场。在美联储 5 月货币政策之前,受大宗商品上涨影响,美国通胀指标达到 40 年来的高点,高通胀不改美联储将大幅收紧货币政策的预期,10 年期美债收益率继续走高。由于俄乌近期几轮停火谈判失败,市场避险情绪再次升温,美股主要股指大多下跌,美元汇率走高,原油价格在近期上涨的基础上跳涨。我们认为,短期内,对即将到来的美联储激进货币政策收紧和不断升级的地缘政治风险的担忧将继续令市场承压。 图表 1:国际金融市场主要资产走势 最新收盘价 周涨跌幅(%) 标普 500 4392.59 -2.13 纳斯达克指数 13351.08 -2.63 道琼斯指数 34451.23 -0.78 美元指数 100.52 0.68 CBOE 波动率 22.70 7.28 MSCI 新兴市场 1112.90 -1.33 MSCI 欧洲 1884.11 -1.18 MSCI 美国 4201.50 -2.08 ICE 布伦特原油(美元/桶) 111.66 8.64 黄金(美元/盎司) 1977.10 1.62 资料来源:wind,中航证券研究所 (1)市场已逐渐消化美联储激进货币政策 上周随着美联储 3 月会议纪要给出资产负债表削减计划的细节,并暗示可能会多次加息 50 个基点,美债收益率大幅走高,在两年期美国国债收益率上表现得最为明显。但本周公布的 3 月份核心 CPI 略低于预期,引发市场小幅下调了对美联储政策紧缩幅度的预期,2 年期国债收益率有所回落。10 年期国债收益率仍处于上升趋势,截止至 4 月 15 日,十年期国债收益率达到 2.83%高点,美债收益率曲线小幅陡峭化。 图表 2:美国 CPI 数据公布前后,利率期货银行的美联储年内剩余加息次数(次) 资料来源:Bloomberg,中航证券研究所 0123456789105月6月7月9月11月12月CPI公布前CPI公布后 4 中航证券研究所发布 证券研究报告 请务必阅读正文之后的免责声明部分 [宏观经济报告] 图表 3:美国国债收益率(%) 资料来源:wind,中航证券研究所 市场目前已逐渐消化了 5 月和 6 月的加息幅度。根据 CME 的统计,截止到 4 月 15 日,市场预期 5 月份加息 50 个基点的可能性已达到 91%,6 月则有 93.4%的概率会再至少加息 50 个基点。我们认为,随着市场逐渐消化加息预期,债券收益率继续大幅走高的可能性有所下降。如果下半年通胀压力有所缓和的话,10 年期国债收益率可能会逐步下降。 图表 4:美联储 5 月加息 25bp 及 50bp 概率 图表 5:美联储 6 月加息 25bp 及 50bp 概率 资料来源:CME Fedwatch,中航证券研究所 资料来源:CME Fedwatch,中航证券研究所 注:目前目标利率为 0.25%-0.5% 4 月 11 日,中美 10 年期国债利差出现 2010 年以来的首次倒挂。中美利差倒挂的根本原因在于疫情复苏过程中两国经济和政策周期的错位。短期内,随着 5 月美联储实质性加息和缩表,倒挂的幅度或将进一步扩大并加大资本外流及汇率贬值压力。但下半年如果美国通胀有所缓和,美联储鹰派立场或将减弱,中美周期错配对国内市场的冲击也有望逐步缓解。 0.51.01.52.02.53.0美国:国债收益率:10年美国:国债收益率:2年9%91%0%25%50%75%100%(50-75)(75-100)2022/5/46.6%68.7%24.7%0%25%50%75%100%(100-125)(125-150)(150-175)2022/6/15 5 中航证券研究所发布 证券研究报告 请务必阅读正文之后的免责声明部分 [宏观经济报告] 图表 6:中美利差本周出现倒挂(%) 资料来源:wind,中航证券研究所 (2)欧洲:需求尚未受到俄乌冲突明显影响,央行维持刺激计划退出时间表 在几轮停火谈判失败以及上周美国和欧盟对俄罗斯实施新的制裁之后,乌克兰持续不断的战争仍然是影响市场的关键因素。和美国相比,俄乌危机对欧洲的影响更大。由于对俄罗斯能源的依赖以及经济各方面的联系,欧洲经济目前正面临着能源价格上涨的挑战。 如果欧洲所有主要能源消费国全面禁止从俄罗斯进口能源,这将在全球范围内严重扰乱能源供应,使经济衰退的可...




发表评论取消回复