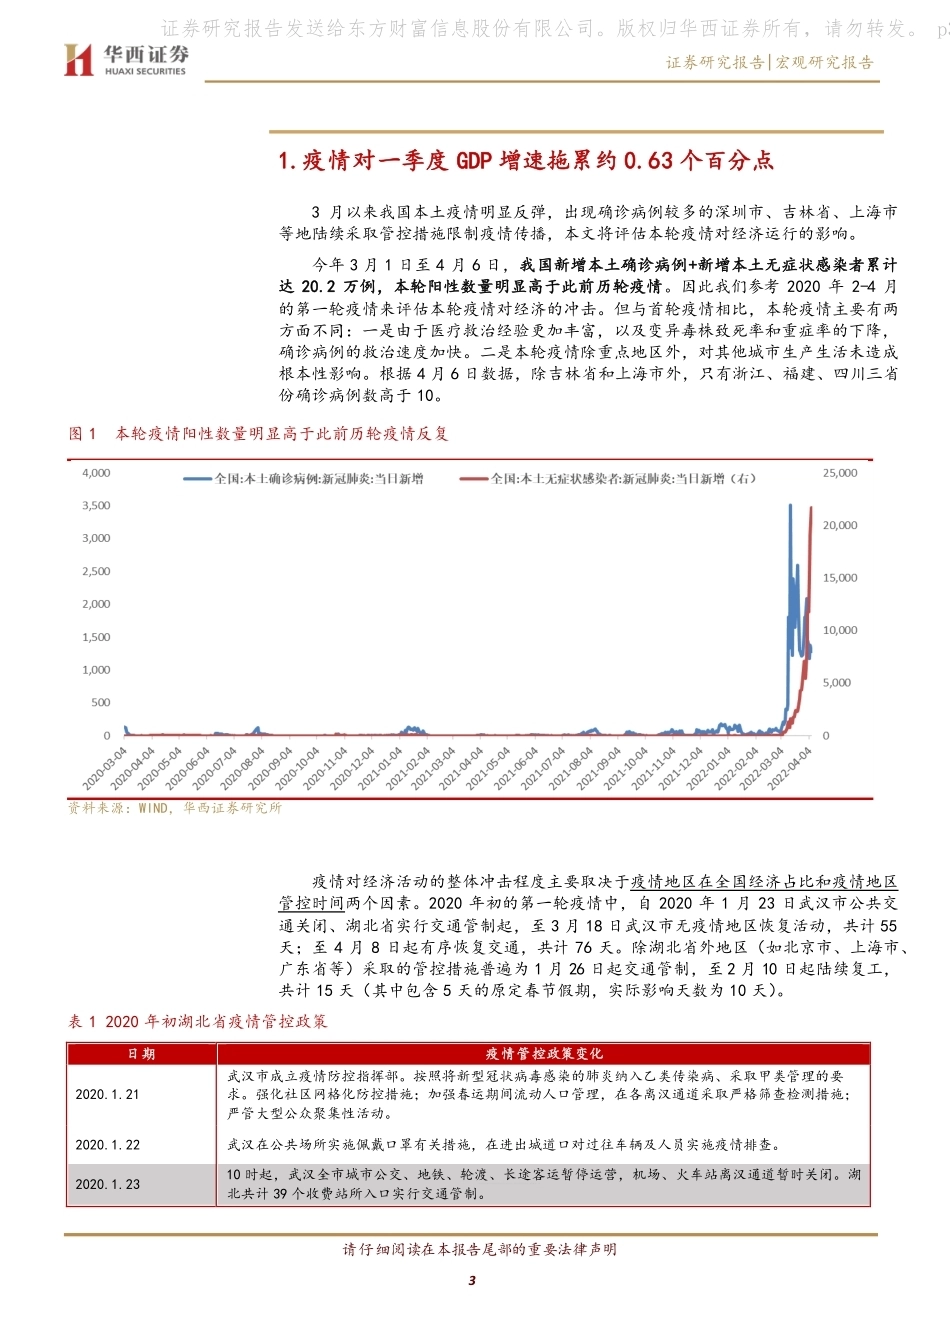
请仔细阅读在本报告尾部的重要法律声明 1 [Table_Title] 当前疫情对经济影响几何? [Table_Title2] [Table_Summary] 投资要点: ► 疫情对一季度 GDP 增速拖累约 0.63 个百分点 自今年 3 月起的本轮疫情中新增本土确诊病例+本土无症状感染者累计超过 20 万例,感染者规模明显高于此前历轮。 考虑疫情地区经济体量占比以及实际封闭天数,与 2020年首轮疫情对比,计算本轮疫情对经济冲击系数。根据冲击系数与全国 GDP 同比增速回落幅度关系,预计本轮疫情对一季度GDP 同比增速拖累约 0.63 个百分点。 国务院联防联控机制强调坚持“动态清零”总方针不犹豫不动摇,预计短期内上海市和吉林省将继续采取管控措施,当前疫情对二季度经济仍将有一定影响。 ► 从供给端和需求端分析本轮疫情冲击 从供给端看,本轮疫情对制造业和服务业形成冲击,服务业回落幅度更加明显;供应链方面,3 月中旬起物流流量下滑幅度明显超过季节性。 从需求端看,受本轮疫情影响,实物消费、服务消费和商品房销售均进一步回落。投资方面,从水泥和沥青开工率看,基建开工和施工面临一定压力。出口方面,上海和深圳港口运量占比高,疫情对港口流量影响幅度较大,将对 3、4 两月出口形成一定抑制效应。 ► 预计后续将依据疫情变化加大“稳增长”政策实施力度 4 月 6 日召开的国务院常务会议指出市场主体困难明显增加,新的下行压力进一步加大。财政政策方面提出对特困行业实行阶段性缓缴养老保险费政策,加大失业保险支持稳岗和培训力度;货币政策方面指出适时灵活运用再贷款等多种货币政策工具,更好发挥总量和结构双重功能。 预计后续政策将依据疫情动态变化情况,加大财政政策和货币政策实施力度。 风险提示 本土疫情、宏观经济或政策发生超预期变化。 评级及分析师信息 [Table_Author] 宏观首席分析师:孙 付 邮箱:sunfu@hx168.com.cn SAC NO:S1120520050004 联系电话:021-50380388 宏观研究助理:李紫洋 邮箱:lizy2@hx168.com.cn 联系电话:021-50380388 证券研究报告|宏观研究报告 仅供机构投资者使用 [Table_Date] 2022 年 4 月 8 日 证券研究报告发送给东方财富信息股份有限公司。版权归华西证券所有,请勿转发。 p1证券研究报告发送给东方财富信息股份有限公司。版权归华西证券所有,请勿转发。 p1134941 证券研究报告|宏观研究报告 请仔细阅读在本报告尾部的重要法律声明 2 19626187/21/2019028 16:59 正文目录 1. 疫情对一季度 GDP 增速拖累约 0.63 个百分点..................................................................................................................................3 2. 从供给端和需求端分析本轮疫情冲击 .................................................................................................................................................5 3. 预计后续将依据疫情变化加大“稳增长”政策实施力度........................................................................................................... 10 4. 风险提示.................................................................................................................................................................................................... 10 图表目录 图 1 本轮疫情阳性数量明显高于此前历轮疫情反复 ........................................................................................................................3 图 2 制造业和服务业受疫情冲击落入收缩区间 .................................................................................................................................6 图 3 3 月中旬起,公共物流园吞吐量指数和整车货运流量指数下滑 ..........................................................................................6 图 4 近期百城拥堵延时指数明显下降 ...................................................................................................................................................7 图 5 3 月乘用车销售同比回落 .................................................................................................................................................................7 图 6 3 月以来 30 大中城市商品房日均成交面积降至 29.3 万平方米 ..........................................................................................8 图 7 近两周全国水泥磨机开工率出现回落 ..........................................................................................................................................8 图 8 3 月石油沥青装置开工率低位震荡................................................................................................................................................9 图 9 上海港口轮船到达/离开数 ..............................................................................................................................................................9 图 10 深圳港口轮船到达/离开数......................................................................................................................................................... 10 表 1 2020 年初湖北省疫情管控政策 ........................................................................................................................................................3 表 2 3 月以来全国主要疫情发生地管控政策汇总-吉林省、上海市、深圳市.............................................................................4 表 3 两轮疫情冲击系数与 GDP 同比增速回落幅度 ...............................................................................................................................5 证券研究报告发送给东方财富信息股份有限公司。版权归华西证券所有,请勿转发。 p2证券研究报告发送给东方财富信息股份有限公司。版权归华西证券所有,请勿转发。 p2 证券研究报告|宏观研究报告 请仔细阅读在本报告尾部的重要法律声明 3 19626187/21/2019028 16:59 1.疫情对一季度 GDP 增速拖累约 0.63 个百分点 3 月以来我国本土疫情明显反弹,出现确诊病例较多的深圳市、吉林省、上海市等地陆续采取管控措施限制疫情传播,本文将评估本轮疫情对经济运行的影响。 今年 3 月 1 日至 4 月 6 日,我国新增本土确诊病例+新增本土无症状感染者累计达 20.2 万例,本轮阳性数量明显高于此前历轮疫情。因此我们参考 2020 年 2-4 月的第一轮疫情来评估本轮疫情对经济的冲击。但与首轮疫情相比,本轮疫情主要有两方面不同:一是由于医疗救治经验更加丰富,以及变异毒株致死率和重症率的下降,确诊病例的救治速度加快。二是本轮疫情除重点地区外,对其他城市生产生活未造成根本性影响。根据 4 月 6 日数据,除吉林省和上海市外,只有浙江、福建、四川三省份确诊病例数高于 10。 图 1 本轮疫情阳性数量明显高于此前历轮疫情反复 资料来源:WIND,华西证券研究所 疫情对经济活动的整体冲击程度主要取决于疫情地区在全国经济占比和疫情地区管控时间两个因素。2020 年初的第一轮疫情中,自 2020 年 1 月 23 日武汉市公共交通关闭、湖北省实行交通管制起,至 3 月 18 日武汉市无疫情地区恢复活动,共计 55天;至 4 月 8 日起有序恢复交通,共计 76 天。除湖北省外地区(如北京市、上海市、广东省等)采取的管控措施普遍为 1 月 26 日起交通管制,至 2 月 10 日起陆续复工,共计 15 天(其中包含 5 天的原定春节假期,实际影响天数为 10 天)。 表 1 2020 年初湖北省疫情管控政策 日期 疫情管控政策变化 2020.1.21 武汉市成立疫情防控指挥部。按照将新型冠状病毒感染的肺炎纳入乙类传染病、采取甲类管理的要求。强化社区网格化防控措施;加强春运期间流动人口管理,在各离汉通道采取严格筛查检测措施;严管大型公众聚集性活动。 2020.1.22 武汉在公共场所实施佩戴口罩有关措施,在进出城道口对过往车辆及人员实施疫情排查。 2020.1.23 10 时起,武汉全市城市公交、地铁、轮渡、长途客运暂停运营,机场、火车站离汉通道暂时关闭。湖北共计 39 个收费站所入口实行交通管制。 证券研究报告发送给东方财富信息股份有限公司。版权归华西证券所有,请勿转发。 p3证券研究报告发送给东方财富信息股份有限公司。版权归华西证券所有,请勿转发。 p3 证券研究报告|宏观研究报告 请仔细阅读在本报告尾部的重...




发表评论取消回复