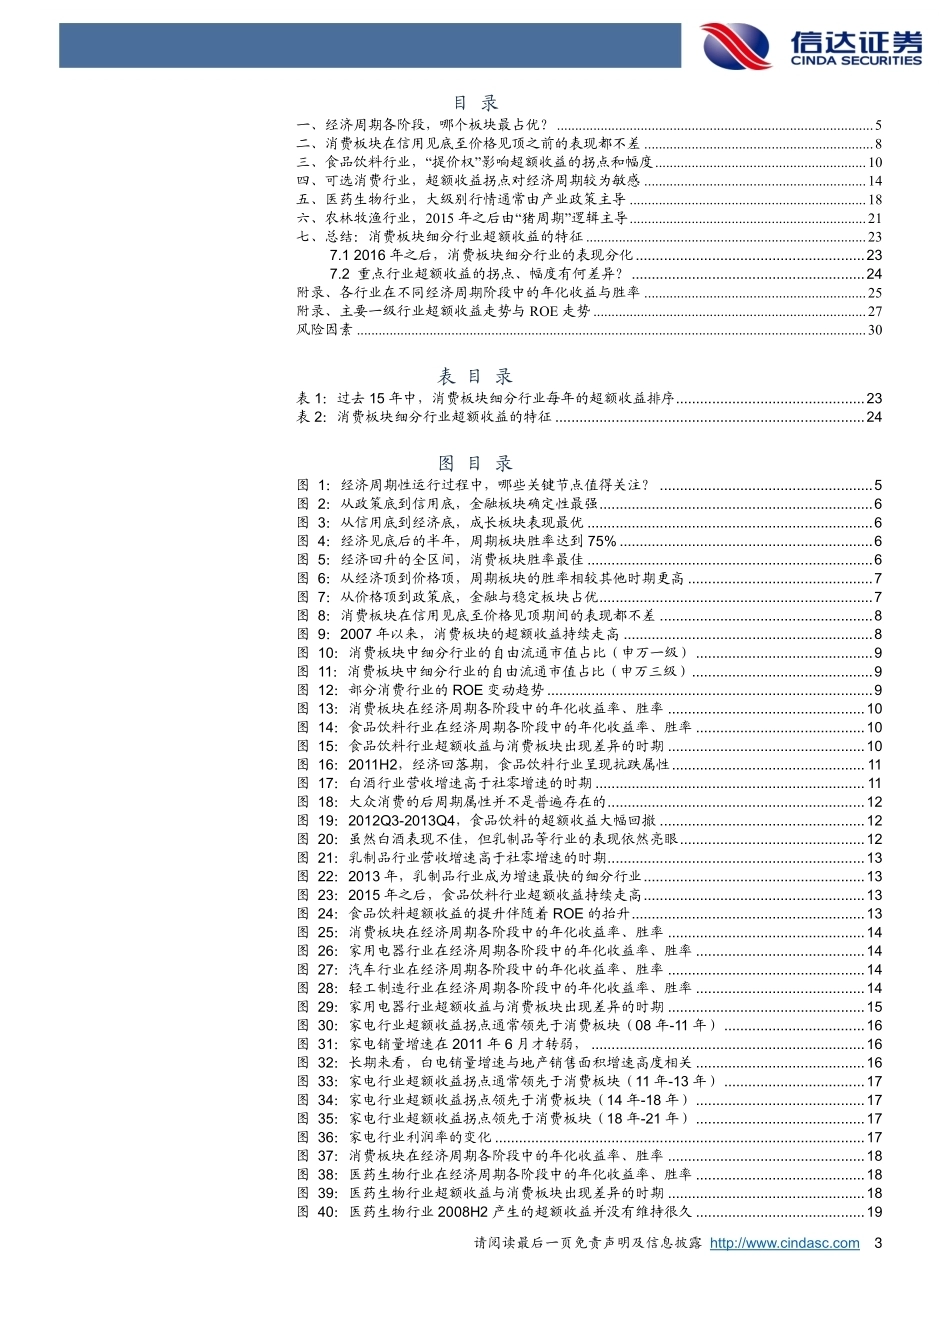
请阅读最后一页免责声明及信息披露 http://www.cindasc.com 1 经济周期与细分行业表现(消费篇) [Table_ReportDate] 2022 年 03 月 21 日 请阅读最后一页免责声明及信息披露 http://www.cindasc.com 2 证券研究报告 策略研究 [Table_ReportType] 策略深度报告 [Table_Author] 樊继拓 策略分析师 执业编号:S1500521060001 联系电话:+86 13585643916 邮 箱: fanjituo@cindasc.com 张颖锐 研究助理 联系电话:+86 18817655507 邮箱:zhangyingrui@cindasc.com 信达证券股份有限公司 CINDA SECURITIES CO.,LTD 北京市西城区闹市口大街9 号院1 号楼 邮编:100031 [Table_Title] 经济周期与细分行业表现(消费篇) [Table_ReportDate] 2022 年 03 月 21 日 [Table_Summary] 核心结论: ➢ 在专题报告《经济周期与行业风格的关系》中,我们系统地梳理了经济周期对不同板块超额收益的影响。在本篇报告中,我们着力回答的问题是,板块内细分行业的超额收益与所属板块会否存在差异?包括拐点与幅度上的差异。如果存在差异,又是哪些中观层面上的逻辑在起作用? ➢ 2010 年之后,消费板块相对沪深 300 指数长期跑赢。1)2008 年以来,消费板块在信用见底至价格见顶前的表现都不差,跑赢沪深 300 指数的概率为75%,年化超额收益达到 10%以上。2)消费板块在政策底到信用底期间最不容易产生超额收益,跑赢沪深 300 指数的概率仅为 25%,区间年化超额收益仅为-10%。 ➢ 食品饮料行业,“提价权”影响超额收益的拐点和幅度。1)食品饮料行业超额收益拐点与消费板块较为一致,同样是在信用见底至价格见顶之间都会收涨。2)从细分行业来看,企业“提价权”会影响白酒、乳制品、调味品超额收益的拐点与幅度。如 2015 年之后,白酒行业下游需求转为大众消费、高端白酒持续提价、上市公司 ROE 持续提升,白酒行业超额收益向上的拐点不仅领先于消费板块,此后的超额收益幅度也高于消费板块。 ➢ 可选消费行业,超额收益拐点对经济周期较为敏感。家电、汽车、轻工制造等可选消费行业对经济见顶较为敏感。具体体现为,消费板块在经济顶到价格顶之间的胜率为 75%,年化超额收益为 10%,与经济回升期的情况基本一致。而家用电器、汽车、轻工制造等可选消费行业在经济顶至价格顶的胜率下降至 50%,年化超额收益也相较经济回升期下降了 5~10pct。 ➢ 医药生物行业,大级别行情通常由产业政策主导。1)医药行业极度依赖政策。产业政策一方面会对需求侧产生影响,如 2009 年医改提高了医保覆盖率提升,推动药品需求大幅增长。另一方面政策也会对供给侧产生影响,如2015 年鼓励社会办医,2017 年鼓励药品和药械创新,这些均导致了相应的细分行业大幅跑赢。2)医药生物行业与消费板块的主要差异在于前者在信用底至经济底期间的表现好于其他阶段,不论是胜率还是年化超额收益均是如此。这一现象可能源于医药行业兼具消费与成长的属性,在信用回暖、经济形势不明朗、剩余流动性走高的背景下,医药行业也会有较好的表现。 ➢ 农林牧渔行业,2015 年之后由“猪周期”逻辑主导。2015 年是农林牧渔行业超额收益的一个重要拐点,在此之后农林牧渔行业的超额收益拐点与猪价高度相关。产业层面上的逻辑是,猪肉养殖业龙头企业上市,中小养殖企业大量退出带来龙头集中度提升与猪价上涨弹性的增强。 ➢ 风险提示:报告结论基于对历史情况的分析,历史规律可能失效。 请阅读最后一页免责声明及信息披露 http://www.cindasc.com 3 目 录 一、经济周期各阶段,哪个板块最占优? ....................................................................................... 5 二、消费板块在信用见底至价格见顶之前的表现都不差 ............................................................... 8 三、食品饮料行业,“提价权”影响超额收益的拐点和幅度 .......................................................... 10 四、可选消费行业,超额收益拐点对经济周期较为敏感 ............................................................. 14 五、医药生物行业,大级别行情通常由产业政策主导 ................................................................. 18 六、农林牧渔行业,2015 年之后由“猪周期”逻辑主导 ................................................................. 21 七、总结:消费板块细分行业超额收益的特征 ............................................................................. 23 7.1 2016 年之后,消费板块细分行业的表现分化 ......................................................... 23 7.2 重点行业超额收益的拐点、幅度有何差异? .......................................................... 24 附录、各行业在不同经济周期阶段中的年化收益与胜率 ............................................................. 25 附录、主要一级行业超额收益走势与 ROE 走势 ........................................................................... 27 风险因素 ............................................................................................................................................ 30 表 目 录 表 1:过去 15 年中,消费板块细分行业每年的超额收益排序 ............................................... 23 表 2:消费板块细分行业超额收益的特征 ............................................................................. 24 图 目 录 图 1:经济周期性运行过程中,哪些关键节点值得关注? ..................................................... 5 图 2:从政策底到信用底,金融板块确定性最强 .................................................................... 6 图 3:从信用底到经济底,成长板块表现最优 ....................................................................... 6 图 4:经济见底后的半年,周期板块胜率达到 75% ............................................................... 6 图 5:经济回升的全区间,消费板块胜率最佳 ....................................................................... 6 图 6:从经济顶到价格顶,周期板块的胜率相较其他时期更高 .............................................. 7 图 7:从价格顶到政策底,金融与稳定板块占优 .................................................................... 7 图 8:消费板块在信用见底至价格见顶期间的表现都不差 ..................................................... 8 图 9:2007 年以来,消费板块的超额收益持续走高 .............................................................. 8 图 10:消费板块中细分行业的自由流通市值占比(申万一级) ............................................ 9 图 11:消费板块中细分行业的自由流通市值占比(申万三级) ............................................. 9 图 12:部分消费行业的 ROE 变动趋势 ................................................................................. 9 图 13:消费板块在经济周期各阶段中的年化收益率、胜率 ................................................. 10 图 14:食品饮料行业在经济周期各阶段中的年化收益率、胜率 .......................................... 10 图 15:食品饮料行业超额收益与消费板块出现差异的时期 ................................................. 10 图 16:2011H2,经济回落期,食品饮料行业呈现抗跌属性 ................................................ 11 图 17:白酒行业营收增速高于社零增速的时期 ................................................................... 11 图 18:大众消费的后周期属性并不是普遍存在的 ................................................................ 12 图 19:2012Q3-2013Q4,食品饮料的超额收益大幅回撤 ................................................... 12 图 20:虽然白酒表现不佳,但乳制品等行业的表现依然亮眼 .............................................. 12 图 21:乳制品行业营收增速高于社零增速的时期 ................................................................ 13 图 22:2013 年,乳制品行业成为增速最快的细分行业 ....................................................... 13 图 23:2015 年之后,食品饮料行业超额收益持续走高 ..........................................




发表评论取消回复