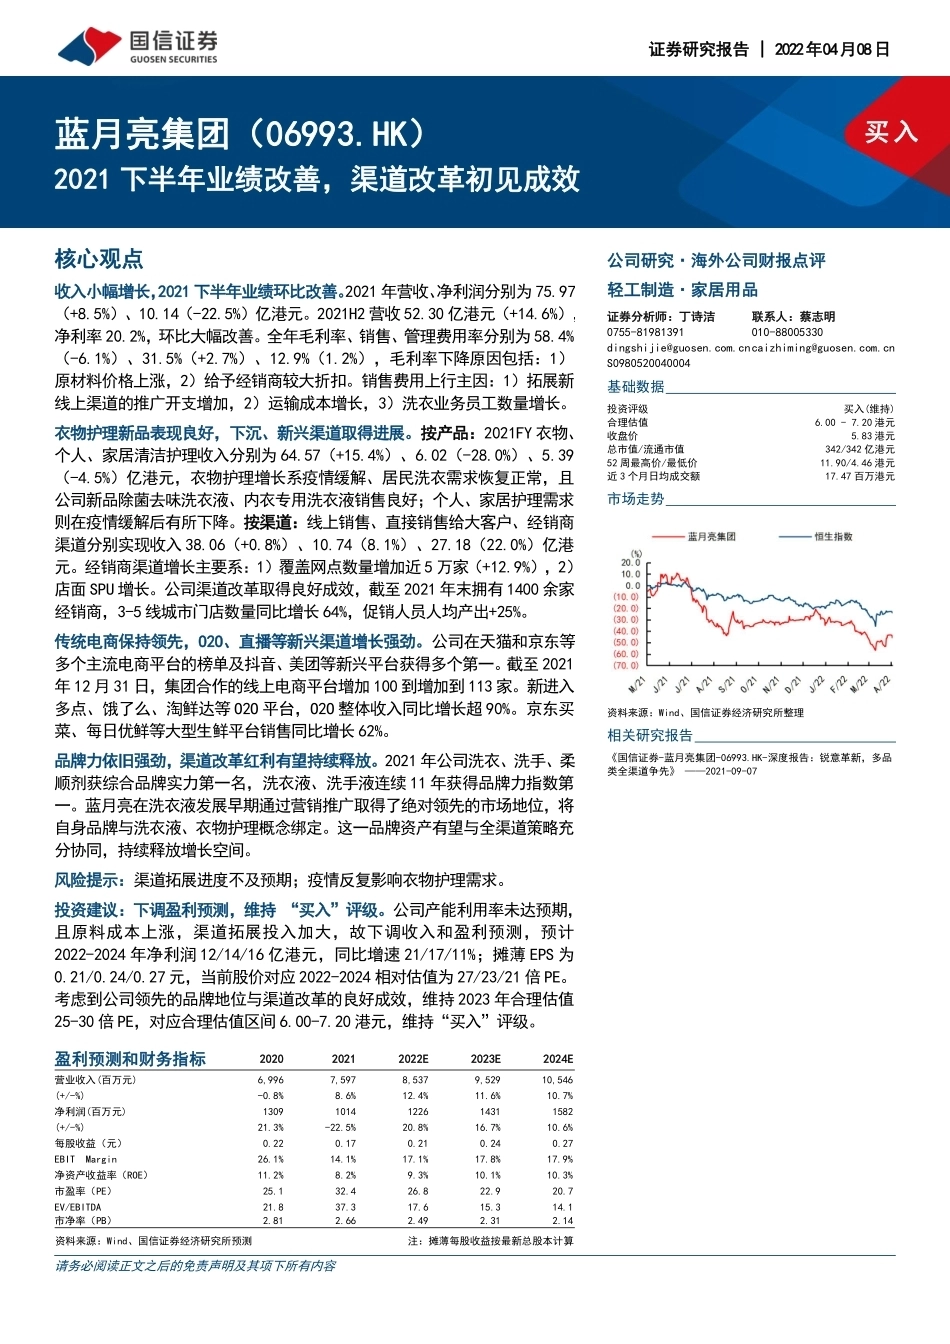
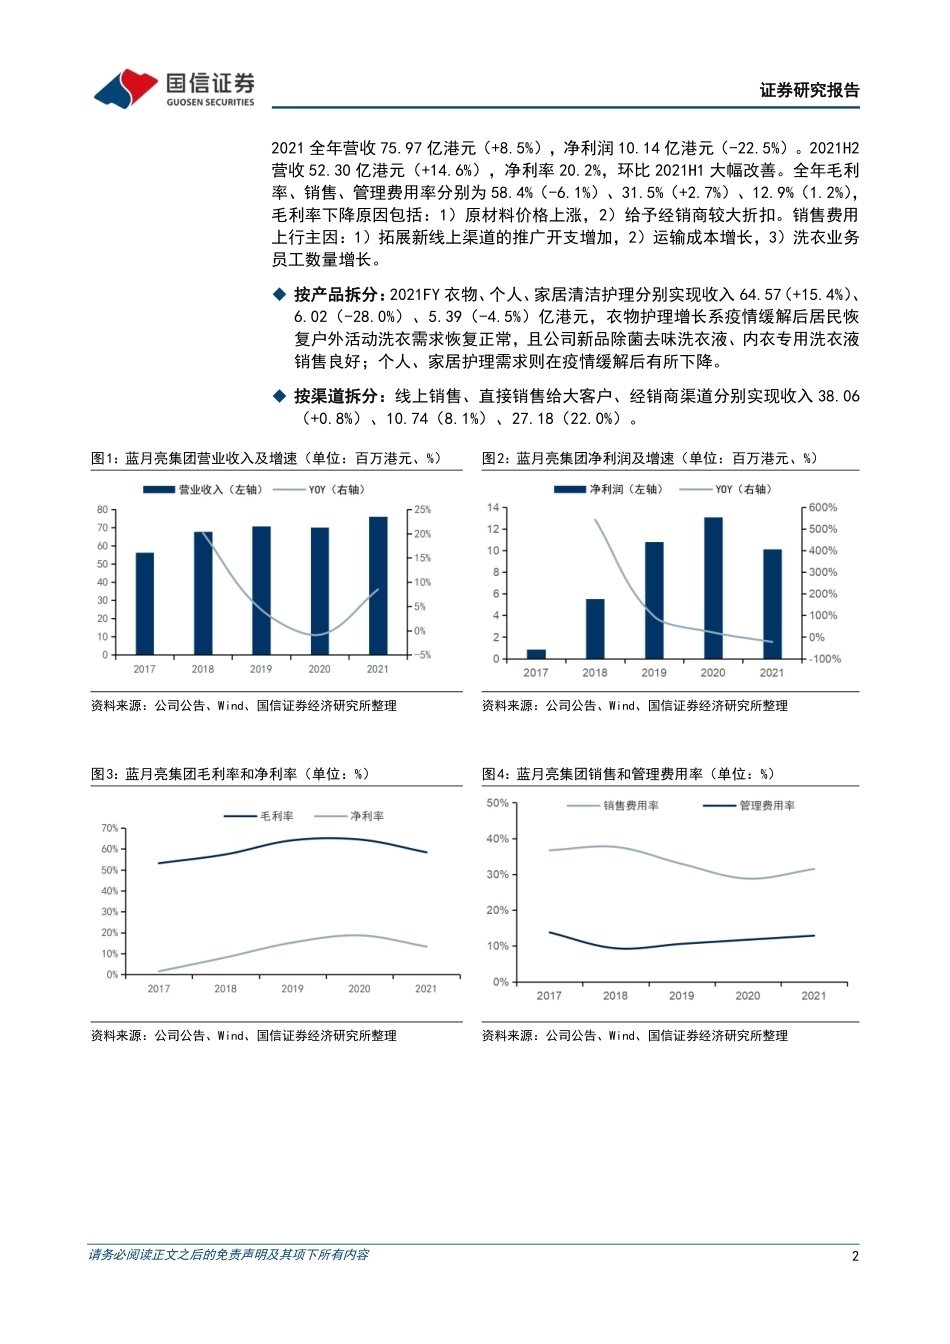
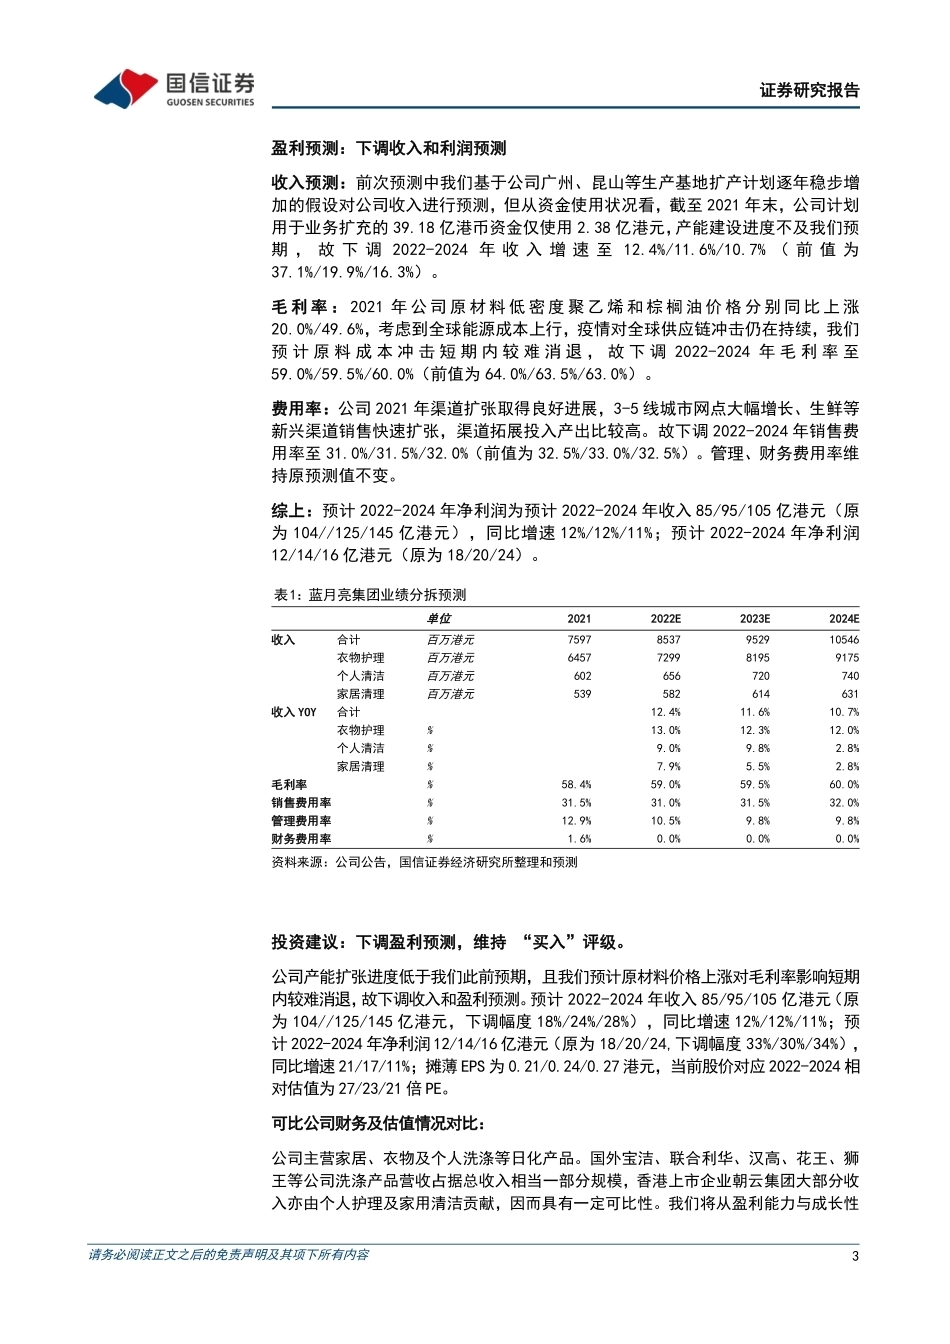
请务必阅读正文之后的免责声明及其项下所有内容证券研究报告 | 2022年04月08日买 入蓝月亮集团(06993.HK)2021 下半年业绩改善,渠道改革初见成效核心观点公司研究·海外公司财报点评轻工制造·家居用品证券分析师:丁诗洁联系人:蔡志明0755-81981391010-88005330dingshijie@guosen.com.cncaizhiming@guosen.com.cnS0980520040004基础数据投资评级买入(维持)合理估值6.00 - 7.20 港元收盘价5.83 港元总市值/流通市值342/342 亿港元52 周最高价/最低价11.90/4.46 港元近 3 个月日均成交额17.47 百万港元市场走势资料来源:Wind、国信证券经济研究所整理相关研究报告《国信证券-蓝月亮集团-06993.HK-深度报告:锐意革新,多品类全渠道争先》 ——2021-09-07收入小幅增长,2021 下半年业绩环比改善。2021 年营收、净利润分别为 75.97(+8.5%)、10.14(-22.5%)亿港元。2021H2 营收 52.30 亿港元(+14.6%),净利率 20.2%,环比大幅改善。全年毛利率、销售、管理费用率分别为 58.4%(-6.1%)、31.5%(+2.7%)、12.9%(1.2%),毛利率下降原因包括:1)原材料价格上涨,2)给予经销商较大折扣。销售费用上行主因:1)拓展新线上渠道的推广开支增加,2)运输成本增长,3)洗衣业务员工数量增长。衣物护理新品表现良好,下沉、新兴渠道取得进展。按产品:2021FY 衣物、个人、家居清洁护理收入分别为 64.57(+15.4%)、6.02(-28.0%)、5.39(-4.5%)亿港元,衣物护理增长系疫情缓解、居民洗衣需求恢复正常,且公司新品除菌去味洗衣液、内衣专用洗衣液销售良好;个人、家居护理需求则在疫情缓解后有所下降。按渠道:线上销售、直接销售给大客户、经销商渠道分别实现收入 38.06(+0.8%)、10.74(8.1%)、27.18(22.0%)亿港元。经销商渠道增长主要系:1)覆盖网点数量增加近 5 万家(+12.9%),2)店面 SPU 增长。公司渠道改革取得良好成效,截至 2021 年末拥有 1400 余家经销商,3-5 线城市门店数量同比增长 64%,促销人员人均产出+25%。传统电商保持领先,O2O、直播等新兴渠道增长强劲。公司在天猫和京东等多个主流电商平台的榜单及抖音、美团等新兴平台获得多个第一。截至 2021年 12 月 31 日,集团合作的线上电商平台增加 100 到增加到 113 家。新进入多点、饿了么、淘鲜达等 O2O 平台,O2O 整体收入同比增长超 90%。京东买菜、每日优鲜等大型生鲜平台销售同比增长 62%。品牌力依旧强劲,渠道改革红利有望持续释放。2021 年公司洗衣、洗手、柔顺剂获综合品牌实力第一名,洗衣液、洗手液连续 11 年获得品牌力指数第一。蓝月亮在洗衣液发展早期通过营销推广取得了绝对领先的市场地位,将自身品牌与洗衣液、衣物护理概念绑定。这一品牌资产有望与全渠道策略充分协同,持续释放增长空间。风险提示:渠道拓展进度不及预期;疫情反复影响衣物护理需求。投资建议:下调盈利预测,维持 “买入”评级。公司产能利用率未达预期,且原料成本上涨,渠道拓展投入加大,故下调收入和盈利预测,预计2022-2024 年净利润 12/14/16 亿港元,同比增速 21/17/11%;摊薄 EPS 为0.21/0.24/0.27 元,当前股价对应 2022-2024 相对估值为 27/23/21 倍 PE。考虑到公司领先的品牌地位与渠道改革的良好成效,维持 2023 年合理估值25-30 倍 PE,对应合理估值区间 6.00-7.20 港元,维持“买入”评级。盈利预测和财务指标202020212022E2023E2024E营业收入(百万元)6,9967,5978,5379,52910,546(+/-%)-0.8%8.6%12.4%11.6%10.7%净利润(百万元)13091014122614311582(+/-%)21.3%-22.5%20.8%16.7%10.6%每股收益(元)0.220.170.210.240.27EBITMargin26.1%14.1%17.1%17.8%17.9%净资产收益率(ROE)11.2%8.2%9.3%10.1%10.3%市盈率(PE)25.132.426.822.920.7EV/EBITDA21.837.317.615.314.1市净率(PB)2.812.662.492.312.14资料来源:Wind、国信证券经济研究所预测注:摊薄每股收益按最新总股本计算请务必阅读正文之后的免责声明及其项下所有内容证券研究报告22021 全年营收 75.97 亿港元(+8.5%),净利润 10.14 亿港元(-22.5%)。2021H2营收 52.30 亿港元(+14.6%),净利率 20.2%,环比 2021H1 大幅改善。全年毛利率、销售、管理费用率分别为 58.4%(-6.1%)、31.5%(+2.7%)、12.9%(1.2%),毛利率下降原因包括:1)原材料价格上涨,2)给予经销商较大折扣。销售费用上行主因:1)拓展新线上渠道的推广开支增加,2)运输成本增长,3)洗衣业务员工数量增长。 按产品拆分:2021FY 衣物、个人、家居清洁护理分别实现收入 64.57(+15.4%)、6.02(-28.0%)、5.39(-4.5%)亿港元,衣物护理增长系疫情缓解后居民恢复户外活动洗衣需求恢复正常,且公司新品除菌去味洗衣液、内衣专用洗衣液销售良好;个人、家居护理需求则在疫情缓解后有所下降。 按渠道拆分:线上销售、直接销售给大客户、经销商渠道分别实现收入 38.06(+0.8%)、10.74(8.1%)、27.18(22.0%)。图1:蓝月亮集团营业收入及增速(单位:百万港元、%)图2:蓝月亮集团净利润及增速(单位:百万港元、%)资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:公司公告、Wind、国信证券经济研究所整理图3:蓝月亮集团毛利率和净利率(单位:%)图4:蓝月亮集团销售和管理费用率(单位:%)资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:公司公告、Wind、国信证券经济研究所整理请务必阅读正文之后的免责声明及其项下所有内容证券研究报告3盈利预测:下调收入和利润预测收入预测:前次预测中我们基于公司广州、昆山等生产基地扩产计划逐年稳步增加的假设对公司收入进行预测,但从资金使用状况看,截至 2021 年末,公司计划用于业务扩充的 39.18 亿港币资金仅使用 2.38 亿港元,产能建设进度不及我们预期 , 故 下 调 2022-2024 年 收 入 增 速 至 12.4%/11.6%/10.7% ( 前 值 为37.1%/19.9%/16.3%)。毛 利 率 : 2021 年 公 司 原 材 料 低 密 度 聚 乙 烯 和 棕 榈 油 价 格 分 别 同 比 上 涨20.0%/49.6%,考虑到全球能源成本上行,疫情对全球供应链冲击仍在持续,我们预 计 原 料 成 本 冲 击 短 期 内 较 难 消 退 , 故 下 调 2022-2024 年 毛 利 率 至59.0%/59.5%/60.0%(前值为 64.0%/63.5%/63.0%)。费用率:公司 2021 年渠道扩张取得良好进展,3-5 线城市网点大幅增长、生鲜等新兴渠道销售快速扩张,渠道拓展投入产出比较高。故下调 2022-2024 年销售费用率至 31.0%/31.5%/32.0%(前值为 32.5%/33.0%/32.5%)。管理、财务费用率维持原预测值不变。综上:预计 2022-2024 年净利润为预计 2022-2024 年收入 85/95/105 亿港元(原为 104//125/145 亿港元),同比增速 12%/12%/11%;预计 2022-2024 年净利润12/14/16 亿港元(原为 18/20/24)。表1:蓝月亮集团业绩分拆预测单位20212022E2023E2024E收入合计百万港元75978537952910546衣物护理百万港元6457729981959175个人清洁百万港元602656720740家居清理百万港元539582614631收入 YOY合计12.4%11.6%10.7%衣物护理%13.0%12.3%12.0%个人清洁%9.0%9.8%2.8%家居清理%7.9%5.5%2.8%毛利率%58.4%59.0%59.5%60.0%销售费用率%31.5%31.0%31.5%32.0%管理费用率%12.9%10.5%9.8%9.8%财务费用率%1.6%0.0%0.0%0.0%资料来源:公司公告,国信证券经济研究所整理和预测投资建议:下调盈利预测,维持 “买入”评级。公司产能扩张进度低于我们此前预期,且我们预计原材料价格上涨对毛利率影响短期内较难消退,故下调收入和盈利预测。预计 2022-2024 年收入 85/95/105 亿港元(原为 104//125/145 亿港元,下调幅度 18%/24%/28%),同比增速 12%/12%/11%;预计 2022-2024 年净利润 12/14/16 亿港元(原为 18/20/24,下调幅度 33%/30%/34%),同比增速 21/17/11%;摊薄 EPS 为 0.21/0.24/0.27 港元,当前股价对应 2022-2024 相对估值为 27/23/21 倍 PE。可比公司财务及估值情况对比:公司主营家居、衣物及个人洗涤等日化产品。国外宝洁、联合利华、汉高、花王、狮王等公司洗涤产品营收占据总收入相当一部分规模,香港上市企业朝云集团大部分收入亦由个人护理及家用清洁贡献,因而具有一定可比性。我们将从盈利能力与成长性请务必阅读正文之后的免责声明及其项下所有内容证券研究报告4两个角度对蓝月亮集团和可比公司进行对比:盈利能力。在可比公司当中,蓝月亮毛利率始终最高,主要原因在于线上销售毛利率更高,而蓝月亮线上收入占比较高;随着近年来成本管控能力提升与销售费用优化,公司净利率亦呈上升趋势,现已跃居可比公司前列。公司 2017-2019 年较高的 ROE 主要是由高净利率与高资产周转率实现,其权益乘数在可比公司中处于较低水平。近两年 ROE 偏低主要是上市后权益总额扩张短期拉低了权益乘数以及总资产周转率,随着募集资金逐步投入产能扩张等用途,公司权益乘数与总资产周转率有望逐步回升,从而带动 ROE 上行。成长性。1)从所处市场角度来看:2015-2019 年中国液体洗衣液市场规模的年均复合增长率为 10.1%,城镇化、居民收入水平提升仍有望推动清洁护理市场规模在中长期实现持续的成长。与之相比,宝洁、联合利华、汉高等企业有大部分收入利润源于海外发达国家增长几乎停滞的市场。我们认为从所处市场环境来看,虽然海外日化巨头在中国区有相当规模的业务,但由于发达国家市场增长几近停滞,叠加其极大的基数,其整体增长潜力要小于蓝月亮。2)从公司特质角度来看:蓝月亮主营业务集中在中国大陆的衣物护理清理市场,在洗衣产品“液替粉”以及“洗衣液浓缩化”的趋势下,蓝月亮作为连续 12 年在中国洗衣液市场市占率排名第一的行业龙头,有望在这一进程中持续受益。图5:蓝月亮和可比公司毛利率对比图6:蓝月亮和可比公司净利率对比资料来源: 彭博,国信证券经济研究所整理资料来源: 彭博,国信证券经济研究所整理图7:蓝月亮和可比公司 ROE 对比图8:蓝月亮和可比公司权益乘数对比资料来源: 彭博,国信证券经济研究所整理资料来源: 彭博,国信证券经济研究所整理请务必阅读正文之后的免责声明及其项下所有内容证券研究报告5图9:蓝月亮和可比公司总资产周转率对比图10:蓝月亮和可比公司 2017-2021 年净利润 CAGR资料来源: 彭博,国信证券经济研究所整理资料来源: Wind,国信证券经...




发表评论取消回复