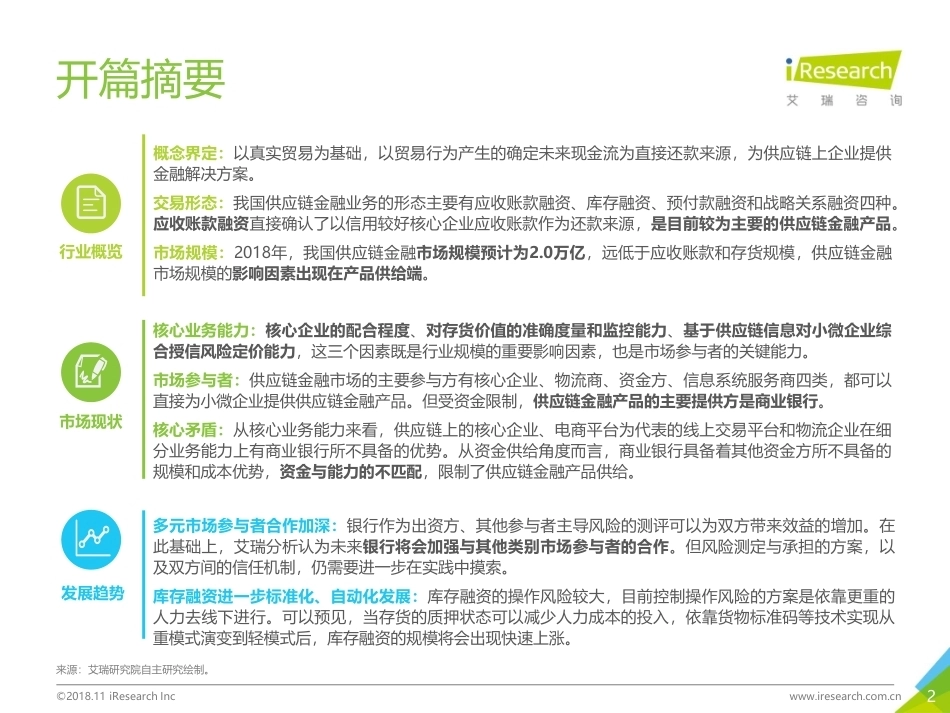
中国供应链金融行业研究报告2018年2©2018.11 iResearch Inc www.iresearch.com.cn开篇摘要来源:艾瑞研究院自主研究绘制。概念界定:以真实贸易为基础,以贸易行为产生的确定未来现金流为直接还款来源,为供应链上企业提供金融解决方案。交易形态:我国供应链金融业务的形态主要有应收账款融资、库存融资、预付款融资和战略关系融资四种。应收账款融资直接确认了以信用较好核心企业应收账款作为还款来源,是目前较为主要的供应链金融产品。市场规模:2018年,我国供应链金融市场规模预计为2.0万亿,远低于应收账款和存货规模,供应链金融市场规模的影响因素出现在产品供给端。核心业务能力:核心企业的配合程度、对存货价值的准确度量和监控能力、基于供应链信息对小微企业综合授信风险定价能力,这三个因素既是行业规模的重要影响因素,也是市场参与者的关键能力。市场参与者:供应链金融市场的主要参与方有核心企业、物流商、资金方、信息系统服务商四类,都可以直接为小微企业提供供应链金融产品。但受资金限制,供应链金融产品的主要提供方是商业银行。核心矛盾:从核心业务能力来看,供应链上的核心企业、电商平台为代表的线上交易平台和物流企业在细分业务能力上有商业银行所不具备的优势。从资金供给角度而言,商业银行具备着其他资金方所不具备的规模和成本优势,资金与能力的不匹配,限制了供应链金融产品供给。多元市场参与者合作加深:银行作为出资方、其他参与者主导风险的测评可以为双方带来效益的增加。在此基础上,艾瑞分析认为未来银行将会加强与其他类别市场参与者的合作。但风险测定与承担的方案,以及双方间的信任机制,仍需要进一步在实践中摸索。库存融资进一步标准化、自动化发展:库存融资的操作风险较大,目前控制操作风险的方案是依靠更重的人力去线下进行。可以预见,当存货的质押状态可以减少人力成本的投入,依靠货物标准码等技术实现从重模式演变到轻模式后,库存融资的规模将会出现快速上涨。行业概览市场现状发展趋势3行业概览1核心业务能力2企业案例分析3发展趋势44©2018.11 iResearch Inc www.iresearch.com.cn供应链金融发展背景小微企业融资困境47%22%12%12%23%28%33%30%31%50%55%58%大型企业中型企业小型企业微型企业2018年中国分企业规模贷款结构信用贷款保证贷款抵(质)押贷款2016年我国不同规模的企业贷款结构具有明显差异,中小微企业的抵(质)押贷款比例要明显高于大型企业。中小微企业本就缺乏房、车等固定资产作抵押,但银行贷款却更倾向于向小微企业发放抵押贷款。论及原因,我们可以归因于中小微企业的信用水平不及大型企业,需要更多的抵押担保来补充,但这背后更深层次的原因在于风险评估是按照主体信用来进行的。然而,中小微企业也有回款稳定风险低的“好”业务,理想的供应链金融可以介入到中小微企业的每笔业务中,依托真实的贸易背景,针对特定的、风险可识别的现金流提供金融解决方案。来源:中国人民银行;wind,2018年数据为艾瑞数据模型根据历年数据核算。风险评估按照主体信用来进行,导致中小微企业的抵(质)押贷款比例更高。供应链金融介入到中小微企业回款稳定风险低的“好”业务,真正缓解小微企业融资困境。5©2018.11 iResearch Inc www.iresearch.com.cn供应链金融的定义以供应链上下游真实贸易为基础,穿透业务优化现金流供应链金融服务以供应链上下游真实贸易为基础(而不仅以企业整体状况为依据),以企业贸易行为所产生的确定的未来现金流为直接还款来源,为供应链上企业提供金融解决方案,从而达到优化现金流继而提高供应链整体效率的目的。在供应链上,往往会出现地位相对强势的核心企业,是目前开展供应链金融的核心。在理想的情况下,供应链金融服务商贯通供应链起点至终点各个环节的信用,有效控制供应链上的物流、资金流、信息流,使融通资金的使用限制在可控范围内。但值得注意的一点是,信息流只是供应链的反映,供应链金融业务需要的还是对物流和资金流的把控,单纯把握信息流的轻模式并不适应现阶段的发展环境。来源:艾瑞研究院自主绘制。供应链首端供应链末端供应链上游企业核心企业供应链下游企业供应链金融服务商资金流信息流物流真实贸易,业务闭环嵌入供应链,“端”到“端”的全覆盖对“三流”的有效控制供应链金融业务示意图货货钱钱6©2018.11 iResearch Inc www.iresearch.com.cn供应链金融交易形态应收账款融资、库存融资、预付款融资、战略关系融资我国供应链金融业务的形态主要有应收账款融资、库存融资、预付款融资和战略关系融资四种,对应于企业交易流程的不同环节,由此也对应着不同的风险。由于应收账款融资直接确认了以信用较好的核心企业应收账款作为还款来源,所以是目前较为主要的供应链金融产品。值得注意的一点是,虽然供应链金融的产品十分多样化,但是由于针对的是一笔交易,所以在交易进程中不同的产品之间可以相互转化,例如预付款融资在发货后可以直接转为库存融资。来源:艾瑞研究院自主绘制。预付款融资供应链参与企业之间基于长期合作关系所形成的信任而进行的融资活动,可能出现无抵质押物品的情况,旨在加深战略合作关系,锁定未来供应链价值。需要充分了解行业状况与隐性信息控制风险,只能由嵌入供应链网络的企业主导。库存融资融资基础:控制货权作用:盘活采购之后在途物资以及产成品库存占用的沉淀资金风险:对实物控制权落空、对实物定价出现偏差应收账款融资融资基础:真实贸易合同产生的应收账款为还款来源作用:缓解下游企业赊销账期较长带来的资金紧张,包括保理、保理池融资、反向保理、票据池授信等主要方式。风险:贸易非真实性风险、买方不承认应付账款、买方主张商业纠纷等采购生产库存分销战略关系融资“未来存货的融资”融资基础:预付款项下客户对供应商的提货权作用:缓解一次性交纳大额订货资金带来的资金压力。风险:上游供货商未能足额、按时发货、对货权控制落空等供应链金融交易形态7©2018.11 iResearch Inc www.iresearch.com.cn©2018.11 iResearch Inc www.iresearch.com.cn3040506070802013.122014.032014.062014.092014.122015.032015.062015.092015.122016.032016.062016.092016.122017.032017.062017.092017.122018.032018.062018.092013-2018年中小企业贷款需求指数及银行贷款审批指数贷款需求指数:中型企业贷款需求指数:小型企业银行贷款审批指数供应链融资的发展基础基础流动资产规模已经具备,供给端能力限制行业规模供应链融资产品的三种形态都是依托于应收账款和(未来)库存来进行的。在我国,工业企业的应收账款和存货规模已经具备一定体量,为开展相应的供应链融资奠定了基础。然而,供应链融资的规模远远不及基础的应收账款和库存融资规模。但银行家调查问卷显示,中小企业贷款需求指数持续大于50%,说明企业融资的需求持续存在,而银行贷款审批指数持续低于50%,说明银行贷款审批条件在不断收紧,这表明,影响供应链金融市场规模的因素出现在产品供给端。来源:国家统计局,wind,2017及2018年数据为艾瑞根据历年数据估算。.来源:中国人民银行,wind.中小企业贷款需求>50%贷款需求比上个季度增加银行贷款审批指数<50%贷款审批比上个季度严格5.9 6.5 7.0 7.5 8.0 8.5 5.2 5.5 5.6 5.8 6.0 6.3 20132014201520162017e2018e2013-2018年中小型工业企业应收账款及存货规模应收账款(万亿元)存货(万亿元)8©2018.11 iResearch Inc www.iresearch.com.cn1.41.61.71.81.92.02.12.22.32.49.1%5.7%6.0%6.1%5.7%5.3%5.1%4.8%4.7%201320142015201620172018e2019e2020e2021e2022e2013-2022年中国供应链金融市场规模供应链金融市场规模(万亿)yoy(%)供应链金融市场规模应收账款为主的供应链融资影响市场规模的主要三个因素在于核心企业的配合程度、对存货价值的准确度量和监控能力、基于供应链信息对小微企业综合授信风险定价能力。这三个因素既是行业规模的重要影响因素,也是市场参与者的关键能力,由于商业银行这个资金充裕的参与者在后两项能力上稍显薄弱,其他参与者的资金、杠杆率相对受限,所以应收账款融资是我国供应链金融的主要开展方式。在这种情况下,我们可以从应收账款的规模推算供应链金融的市场规模。一般而言,应收账款融资的额度是应收账款本身的70%-80%,库存融资的额度是货物价值的30%-50%,在一个具备能力优秀的供应链金融提供者的供应链体系内,30%的供应商被供应链金融产品覆盖,预计供应链金融行业整体渗透率远低于此,在此我们按20%预估。艾瑞分析认为,未来伴随着资金充裕的银行和具备核心能力的其他类别市场参与者合作加深,或者商业银行可以通过技术手段控制库存融资的操作风险后,未来市场可以迎来快速增长。来源:国家统计局、专家访谈、艾瑞数据模型核算。不同类别市场参与者合作加深;库存融资标准化自动化或可推动行业迎来爆发增长9行业概览1核心业务能力2企业案例分析3发展趋势410©2018.11 iResearch Inc www.iresearch.com.cn应收账款融资业务核心能力核心企业的配合程度决定了应收账款融资规模银行更加青睐以应收账款融资的方式开张供应链金融业务的原因在于(1)以应收账款为直接还款来源,相对于订单融资、库存融资不涉及货物的发出及分销,从流程和时间上风险更容易确定;(2)业务围绕核心企业开展,核心企业整体信用资质更高(3)核心企业原本已经是银行的客户,在此基础上开展供应链融资业务降低了获客成本;(4)直接对接核心企业ERP系统减少了与众多小微企业对接系统的成本。从业务角度而言,无论线上化是仅仅介入资料提交环节还是已全部渗透到风控环节,由于本质上需要核心企业确认还款,所以核心企业的作用至关重要且无法替代,并不会随着互联网的渗透发生本质改变。来源:艾瑞研究院自主研究绘制。获客确认额度风控放款应收账款融资业务流程通常在选择原有客户体系中寻找某一产业链的核心企业洽谈供应链金融合作。银行为核心企业重新确定信用额度,通常相比于原有额度上浮10%,并圈定整体额度中用于为上游供应商提供供应链融资额度的比例。后续业务中,银行为核心企业上游供应商提供的融资金额从核心企业整体额度中扣除。低线上化程度:由核心企业向银行推荐自己的上游供应商,银行按照贸易融资的流程验证上游小微企业的资质并为其提供融资。线上化只应用于小微企业提交材料,人为操控程度较高。高线上化程度:供应链金融服务商依靠ERP数据信息和自动化的风控包确认融资金额与利率水平,人为操控程度低且可以直接了解真实的贸易信息。对接系统风控放款供应链金融服务商与核心企业对接ERP系统,核心企业确定向服务商开放程度。通常为保证核心企业的信息安全,双方会签订保密协议,并在双方系统间设立安全机,由核心企业设置过滤字段。线上化程度加深,对核心企业的依赖程度并不会下降11©2018.11 iResearch Inc www.iresearch.com.cn库存融资业务核心能力对存货价值的准确度量和监控;对质押存货的分销能力库存融资以存货价值为融资的基础,从授信到贷后涉及到三个层次的核心能力(1)对存货价值进行准确度量从而确定融资金额;(2)在存货质押过程中控制物流把握人为操作风险;(3)出现逾期后对存货的快速分销变现能力。尽管对于存货的自行分销是在出现逾期后不得已而进行的,然而在实际的业务过程中,衡量自身是否有能力在逾期后自行分销货物是需要前置在授信环节的...




发表评论取消回复