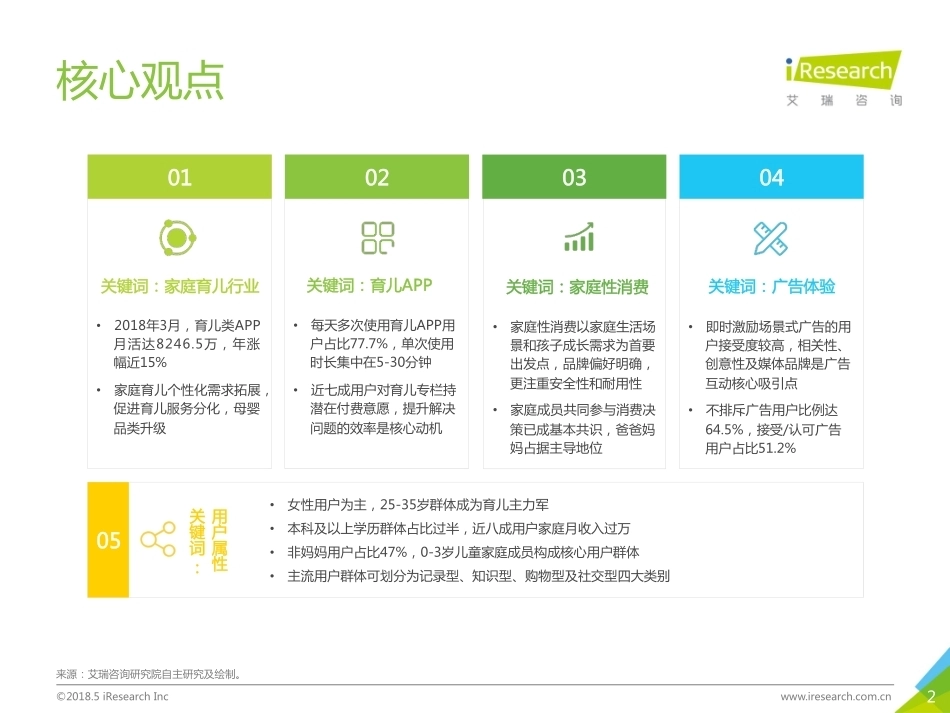
中国家庭育儿行业用户洞察报告 2018年 2 ©2018.5 iResearch Inc www.iresearch.com.cn 核心观点 来源:艾瑞咨询研究院自主研究及绘制。 01 关键词:家庭育儿行业 • 2018年3月,育儿类APP月活达8246.5万,年涨幅近15% • 家庭育儿个性化需求拓展,促进育儿服务分化,母婴品类升级 02 03 04 关键词:育儿APP • 每天多次使用育儿APP用户占比77.7%,单次使用时长集中在5-30分钟 • 近七成用户对育儿专栏持潜在付费意愿,提升解决问题的效率是核心动机 关键词:家庭性消费 • 家庭性消费以家庭生活场景和孩子成长需求为首要出发点,品牌偏好明确,更注重安全性和耐用性 • 家庭成员共同参与消费决策已成基本共识,爸爸妈妈占据主导地位 关键词:广告体验 • 即时激励场景式广告的用户接受度较高,相关性、创意性及媒体品牌是广告互动核心吸引点 • 不排斥广告用户比例达64.5%,接受/认可广告用户占比51.2% • 女性用户为主,25-35岁群体成为育儿主力军 • 本科及以上学历群体占比过半,近八成用户家庭月收入过万 • 非妈妈用户占比47%,0-3岁儿童家庭成员构成核心用户群体 • 主流用户群体可划分为记录型、知识型、购物型及社交型四大类别 用户属性 关键词 ︓ 05 3 中国家庭育儿行业发展概览 1 中国家庭育儿平台使用行为分析 2 中国家庭育儿用户消费力及营销点洞察 3 中国家庭育儿用户画像分析 4 4 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 母婴家庭人群规模持续扩大,家庭成员育儿参与度显著提升 伴随着条件改善和理念升级,育儿成为母婴家庭全员参与的“家庭性事件”,除了妈妈外,更多家庭成员在其中起到越来越重要的作用。自“二胎政策”逐步放开以来,母婴家庭数量及人群总量稳步增长,艾瑞咨询认为,预计到2020年年末,中国母婴家庭群体规模将达到2.86亿,与2012年相比,涨幅约为11.3%。与此同时,个性化培养的理念也逐渐在育儿过程中成为核心基础,推动母婴家庭人群的育儿需求点不断扩展。综合来看,伴随着家庭决策结构不断优化,个性化育儿产业快速发展,育儿市场潜力巨大。 来源:根据公开数据及艾瑞统计预测模型估算,艾瑞咨询研究院自主研究及绘制。 2.57 2.62 2.65 2.68 2.74 2.77 2.81 2.83 2.86 1.7% 1.3% 0.9% 2.3% 1.3% 1.2% 0.8% 1.0% 2012 2013 2014 2015 2016 2017 2018e 2019e 2020e 2012-2020年中国母婴家庭人群规模预测 母婴家庭人群(亿人) 环比增长率(%) 5 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 伴随着家庭及工作观革新,肩负多重角色的职场妈妈成主流 对于传统意义上的“育儿主力军”——妈妈人群来说,其他家庭成员参与育儿过程的程度不断提高的同时,她们在家庭与事业中寻求平衡的步伐也在不断加快。根据调研数据,2018年,家庭育儿用户中的职场妈妈占比高达77%,相对于全体家庭育儿用户而言,职场妈妈的职业相对更多地集中于律师、医生、教师、自由职业以及企业普通员工等。与此同时,占比23%的家庭主妇型妈妈的生活理念也逐渐从“为家庭和孩子牺牲”转向“以家庭和育儿为事业”,在家庭经营中找到生活的价值感。伴随着时代的发展,妈妈们的家庭及工作观念不断革新,部分人群对于自由工作的心态更为开放、工作之余更乐于及时享受生活,另一方面,也有人努力工作以获取成就感…但出于照料家庭、陪伴孩子成长等多方面的因素,“拼命三娘”式的工作理念在妈妈人群中的渗透率相对较低。 注释:TGI指数=(目标群体中具有某一特征的群体所占比例/总体中具有相同特征的群体所占比例)*100,常用于表示分类型与总体之间的相对关系。 来源:N=644,由艾瑞2018年3月在亲宝宝APP调研获得。 与全体母婴家庭人群相比,妈妈职业TGI TOP3: 专业人士(律师/医生/教师等) 121.5 自由职业者 113.4 企业普通员工 111.1 23.0% 77.0% 职场妈妈 家庭主妇 2018年中国家庭育儿用户中妈妈人群职业分布 不太计较工作形式,自由工作也挺好 115.7 把工作和生活分开,及时享受生活 103.5 努力工作是因为工作能带来成就感 101.4 2018年中国家庭育儿用户中妈妈人群家庭及工作观梳理(TGI) … 我工作很拼命,经常加班到很晚 63.7 6 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 宝爸同为育儿主力军,更加注重前瞻式的教育规划 根据调研结果,在家庭育儿用户的共识中,爸爸们是在孩子成长过程中负责其学习教育及品质塑造的核心角色。而从传统观念里惯于承担家庭“顶梁柱”责任的爸爸们的视角来看,稚嫩懵懂的孩子确实需要家长更为理性地为其做出前瞻性的规划,一方面,从小矫正学习态度,另一方面,提前接触多种类知识,学习多类别技能,如参加兴趣班(如画画、跳舞、乐器等)和课外辅导班(如语文、数学、英语等) 。但伴随着育儿参与度的提升,爸爸人群对于“妈妈应该负担照顾孩子的主要职责”相关论调的认可度已降至相对较低水平。 来源:N=296,由艾瑞2018年3月在亲宝宝APP调研获得。 孩子思想不成熟,需家长替其做出规划 175.0 学习是一件严肃的事 111.6 爸爸在教育孩子的方面话语权更高 109.9 2018年中国家庭育儿用户中爸爸人群育儿观梳理(TGI) … 妈妈应该负担照顾孩子的主要职责 48.4 我会给孩子报几个兴趣班陶冶情操 106.9 给孩子报学前课外辅导班是有必要的 105.5 爸爸人群 240.9 —————— 学习教育 爸爸人群 253.4 —————— 品质塑造 2018年中国家庭育儿用户育儿参与度分布TGI TOP1-学习教育&品质塑造 7 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 祖辈照料孩子生活的贡献较突出,科学理性的隔代育儿成趋势 生活节奏加快、人口老龄化程度加剧的时代背景下,家庭分工逐渐发生了转变。与大多数人预期不同,在家庭育儿用户的日常生活中,祖辈人群在照料孩子日常生活方面的贡献相对较为突出。而在陪伴孩子成长的过程中,伴随着互联网渗透率的持续提升,祖父母们开始成为育儿APP的用户一员:一方面,通过育儿APP记录孩子成长的点点滴滴、与其他家庭成员分享孩子动态,满足家人们“云养娃”的需求;另一方面,学习育儿知识、参与早教过程,帮助孩子健康成长。 来源:N=149,由艾瑞2018年3月在亲宝宝APP调研获得。 与家庭成员分享孩子动态 87.2% 记录孩子成长 82.6% 对孩子进行早教 67.1% 2018年中国家庭育儿用户中祖辈人群使用育儿APP动机分析 … 与其他宝爸宝妈社交互动 31.5% 2018年中国家庭育儿用户育儿参与度分布TGI TOP1-日常生活 祖辈人群 311.4 —————— 日常生活 8 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 2018年3月,育儿类APP月活达8246.5万,年涨幅近15% 消费升级的宏观趋势下,以80、90后为主、互联网依赖程度更高的新一代宝爸宝妈的育儿观念变得更加开放,母婴家庭的在线育儿需求也得到了进一步释放。在需求侧的驱动下,育儿类APP不断涌现。 虽然在公众假期等因素影响下,育儿类APP月独立设备数呈周期性波动,多在第一季度出现波谷,但整体而言,家庭育儿用户规模持续扩大。根据艾瑞移动网民行为监测系统mUserTracker监测数据显示,2018年3月,育儿类APP月独立设备数达到8246.5万台,与2017年4月的7193.6万台相比,同比上升14.6%,其中,单月涨幅最高达到7.1%,整体增长势头稳定。 来源:mUserTracker.2018.3,基于日均400万手机、平板移动设备软件监测数据,与超过1亿移动设备的通讯监测数据,联合计算研究获得。艾瑞咨询研究院自主研究及绘制。 7193.6 7381.4 7507.2 8041.3 8328.7 8462.8 8623.8 8841.2 8927.1 8839.9 8438.4 8246.5 2.6% 1.7% 7.1% 3.6% 1.6% 1.9% 2.5% 1.0% -1.0% -4.5% -2.3% 17.4 17.5 17.6 17.7 17.8 17.9 17.10 17.11 17.12 18.1 18.2 18.3 mUserTracker-2017年4月-2018年3月中国育儿类APP月独立设备数及变化趋势 月独立设备数(万台) 增长率(%) 9 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 家庭育儿个性化需求拓展,促进育儿服务类型分化 个性化、精细化育儿理念指导下,母婴家庭人群在育儿过程中的需求点不断拓展,从传统的母婴家庭交流、母婴知识学习、育儿记录及分享等,结合衣食住行等方向进一步分化。相应的,在供给侧,育儿类APP也对所提供的相关服务类目进行了细分,陆续实现包括育儿知识专栏、儿童安全监控、互动式早教、定制化食谱等在内的新兴垂直育儿服务。整体而言,育儿类APP目前已广泛布局分年龄段的多个育儿环节,未来还将为用户继续输出多元细分的个性化育儿服务。 来源:艾瑞咨询研究院自主研究及绘制。 社区类 工具类 家庭育儿个性化需求分化 记录类 儿歌类 游戏类 早教类 食谱类 安全类 知识类 … 2018年中国家庭育儿在线服务类型梳理示意(不含电商类) 10 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 母婴品类向智能化、安全化、精细化方向迭代升级 在母婴商品方面,除基本使用属性外,新生代母婴家庭人群对于商品特定属性及衍生功能的关注度有所提升,促使相关商品品类不断升级:1)消费升级背景下,人们更加追求生活品质和生活效率,因此伴随着相关技术的不断进步,包括全自动辅食机、一键冲奶机、智能育儿机器人等在内的智能育儿小家电持续涌现;2)同时,人们对于婴童商品安全性和健康性的聚焦,则促使其对安全座椅、儿童专用餐饮工具等产品的使用率显著提高;3)此外,出于精细化的育儿需求,母婴家庭人群对于特定材质的儿童口巾、餐垫及其他婴童用品的选购意愿也大大提升。 来源:艾瑞咨询研究院自主研究及绘制。 母婴商品 品类升级 • 全自动辅食机 • 一键冲奶机 安全健康性 • 专用餐饮工具 • 安全座椅 • 儿童口巾 • 儿童餐垫 … … … 2018年中国母婴商品品类分布梳理示意 • 智能育儿机器人 11 ©2018.5 iResearch Inc www.iresearch.com.cn 中国家庭育儿行业发展概览 母婴电商规模持续扩大,2018年预期将达到3357亿元 2013年,在电商产业起步、各方玩家入场的背景下,母婴电商产业规模达到677亿元,但在母婴商品市场规模中的占比仅为8.8%,与庞大的线下母婴商品市场相比仍处于势弱地位。而在居民消费习惯向线上转移、跨境电商业务逐步建立、垂直电商平台涌现等诸多内外部因素共同作用下,2018年,母婴电商产业规模预期将达到3357亿元。伴随着用户对母婴商品的品质要求及个性化需求的提升,目前,除了“品牌入驻平台”的传统电商模式外,由平台选品、采购原料、联合供应商开发、全程品控并负责销售、物流及售后的ODM模式也逐渐在母婴电商领域得到应用。未来,伴随着垂直服务的精细化发展以及线上线下联动效应的强化,母婴电商产业仍有较大发展空间。 注释:母婴电商产业规模为营收口径,非GMV口径。...




发表评论取消回复