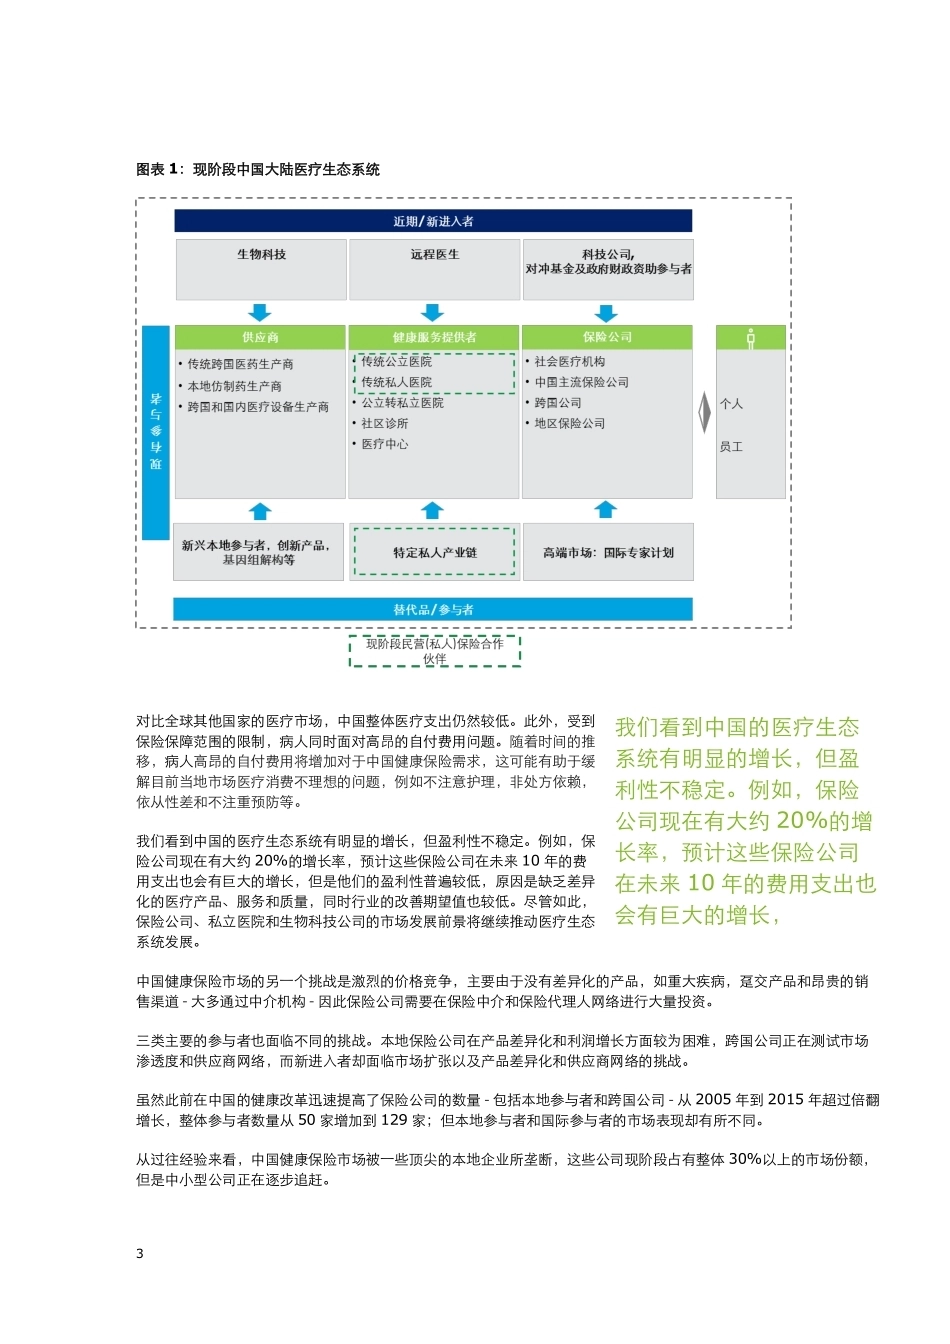
成功的关键�正确的战略与合适的合作伙伴 决胜中国健康保险行业 成功的关键:正确的战略与合适的合作伙伴 | 决胜中国健康保险行业 2 在中国大陆,健康行业是有着最为规范和复杂的生态系统的行业之一�虽然高法规门槛限制了新的市场进入者和产品替代品的竞争,但在这个生态系统中并没有参与者是在成熟的市场中进行经营�保险公司和在一定情况下医药公司正在推动中国的健康服务生态系统走向成熟�跨国保险公司和本地市场的新进入者希望进入这个具有挑战和吸引力的市场,必须通过制定正确的市场进入策略并与合适的当地战略伙伴合作,以找准其�特殊市场定位�� 中国健康保险行业,传统意义上被本地大型保险公司垄断,现在正慢慢解除管制,但是价值链整合仍然是重要的挑战�为了有效地管理中国健康服务/医疗生态系统,寻找针对保险售后市场合适的商业模式 – 医疗服务管理�医疗服务供给�医疗产品分销和医疗产品生产 – 仍是潜在的空白区域,我们认为规模次优的参与者,如跨国公司和本地市场的新进入者,可以在这片空白之处定位自身的战略方向来打破市场进入的门槛� �于行业的成熟度和复杂程度,未来几年在个人健康保险市场会出现更多的差异化产品�同时,預期健康保险产品也将从重大疾病保险转到医疗险 – 目前此类产品在中国市场还并不发达�我们认为跨国公司和本地市场的新进入者的一个潜在机会是与本地制药供应商共同建立报销模型,而这种模型除了创造价值,同时也承担利益和风险� 与此同时,双方可以共同获取特定条件的保险产品所需要的消费者数据,并有效地运用分析学和数据挖掘洞见�这或将成为下一个市场趋势,以帮助跨国公司和中国本地的新进入者提高他们的产品定价和设计管理,并通过数字化渠道提升客户体验�另一方面,伴随着近年来本地监管机构放宽管制,中国本地的龙头保险公司正研究新的方法,通过与主要公立医院逐步建立联系,收集病人的数据� 分析学是指有系统的运用技术�方法和数据来产生洞见,并为计划�管理�运营�衡量方法和市场学习提供以事实为基础的决策支持,并且能够帮助医疗机构通过成本和质量指标衡量其表现�了解问诊流程�医生�健康状况以及消费者所需关注的关键点�提高健康服务产出�根据 2017 年德勤全球健康计划分析调查,分析学被视为一个高效的健康管理系统的主要部分1� 调查还发现在分析学方面的合作包括共享数据输入,通过分析结合并可实施的合并报告使结果得以实时输出�根据我们的研究和客户真实体验,我们认为在健康保险计划和健康体系间共享分析学战略是提高质量,降低成本的关键,也是未来以价值为基础的新的医疗环境下的成功要素� 进一步的研究发现,分析学的专业性和一个强大的数据基础对于高级客户分群同样重要�与此同时,专业性对传统的应用亦有帮助,这些应用通过消费者研究使得与客户的互动更加直接并有助于创新型应用的产生� 中国健康保险概况 中国的健康行业和保险行业被归类在金融行业的目录下,近年来增长迅速,在 GDP 中比重超越其他的行业�到 2020年,中国与健康相关的总消费 将达到 6.215 万亿人民币�合计 9,558 亿美元�,意味着将从 2015 年的 4.098 万亿人民币额外增长了 2.1 万亿人民币� 我们认为国内有五大市场驱动的关键因素,分别是政策和法规�人口老龄化�中产阶级的增长�城市化和慢性疾病�其中,年龄超过 65 岁的老年人口比重预计将由 2015 年占 13 亿总人口的 10.5%,增长到在 2025年的大约 25%�到 2020 年,中国的中产阶级比重将增长到总人口比例的 55%,而在 2010 年这一比例仅为 16%,这将促进保险和医疗服务的需求� 除此以外,随着慢性疾病发病率的增长,如糖尿病,全世界有 1.14 亿糖尿病人�3 人中有 1 人患病�,在美国有 73%的诊断率,而中国的诊断率只有 32%,将为本地保险公司�跨国公司和中国本地健康保险行业的新进入者提供市场增长机会� �于行业的成熟度和复杂程度,未来几年在个人健康保险市场会出现更多的差异化产品�同时,預期健康保险产品也将从重大疾病保险转到医疗险 – 目前此类产品在中国市场还并不发达� 3 图表 1�现阶段中国大陆医疗生态系统 对比全球其他国家的医疗市场,中国整体医疗支出仍然较低�此外,受到保险保障范围的限制,病人同时面对高昂的自付费用问题�随着时间的推移,病人高昂的自付费用将增加对于中国健康保险需求,这可能有助于缓解目前当地市场医疗消费不理想的问题,例如不注意护理,非处方依赖,依从性差和不注重预防等� 我们看到中国的医疗生态系统有明显的增长,但盈利性不稳定�例如,保险公司现在有大约 20%的增长率,预计这些保险公司在未来 10 年的费用支出也会有巨大的增长,但是他们的盈利性普遍较低,原因是缺乏差异化的医疗产品�服务和质量,同时行业的改善期望值也较低�尽管如此,保险公司�私立医院和生物科技公司的市场发展前景将继续推动医疗生态系统发展� 中国健康保险市场的另一个挑战是激烈的价格竞争,主要由于没有差异化的产品,如重大疾病,趸交产品和昂贵的销售渠道 - 大多通过中介机构 - 因此保险公司需要在保险中介和保险代理人网络进行大量投资� 三类主要的参与者也面临不同的挑战�本地保险公司在产品差异化和利润增长方面较为困难,跨国公司正在测试市场渗透度和供应商网络,而新进入者却面临市场扩张以及产品差异化和供应商网络的挑战� 虽然此前在中国的健康改革迅速提高了保险公司的数量 - 包括本地参与者和跨国公司 - 从 2005 年到 2015 年超过倍翻增长,整体参与者数量从 50 家增加到 129 家�但本地参与者和国际参与者的市场表现却有所不同� 从过往经验来看,中国健康保险市场被一些顶尖的本地企业所垄断,这些公司现阶段占有整体 30%以上的市场份额,但是中小型公司正在逐步追赶� 我们看到中国的医疗生态系统有明显的增长,但盈利性不稳定�例如,保险公司现在有大约 20%的增长率,预计这些保险公司在未来 10 年的费用支出也会有巨大的增长, 成功的关键:正确的战略与合适的合作伙伴 | 决胜中国健康保险行业 4 对于跨国公司而言,我们发现他们的个别市场份额大多低于市场的规模和增长的平均值,而市场渗透率也低于 1%,他们正在持续丧失市场份额�从微观角度來讲,跨国公司的增长仍然很低,大多数公司年化增长率在 10%-15%的窄幅水平� 除了少数非常大型的保险公司主导健康保险的分销和服务管理之外,对于其他在中国的保险公司而言,价值链整合仍然是一个极大的挑战�在保险售后市场寻找替代的商业模式,或者挖掘市场空白区域,如医疗服务管理�医疗服务供给�医疗產品分销,以及医疗產品生产,都是保险公司主要的战略目标� 同时,近年来医疗生态系统整合趋势刚开始凸显�与医疗服务提供者构建战略合伙关系是保险公司另外一个能够有效提升客户量�控制风险和成本的方法,同时也可以使他们的利润最大化� 图表 2�中国健康保险市场参与者概览 主要趋势与事实 “前 3 甲” 传统意义上控制着市场,拥有超过 30%的总体市场份额 现在正因其他参与者的介入逐步丧失市场份额 “高端市场追随者” 超过平均规模的公司 正在快速追赶前三甲公司,并很可能在未来 3-4 年内超过它们 “跨国公司” 个别市场份额大多低于 1% 继续丧失市场份额 “中端市场参与者” 小型和中型本地公司 近年来整体市场快速增长的主要受益者 中国的监管机构之前批准一家本地保险公司投资医院,通过投资,保险公司能够很容易的获取有价值的信息 - 病人的数据,这些数据能帮助他们定价和设计成功的产品,同时可以降低他们的风险和索赔率�例如,一家北京保险公司投资 5 了数十亿人民币构建医院网络�养老社区和特殊设备�另外一家全国性保险公司与政府合作,建立了一家拥有 2,000个床位的医院2� 未来展望 健康保险市场预计在未来 3 年将继续由现有的保险龙头公司透过横向整合而巩固其领导地位,规模次优的参与者,如跨国公司和本地市场的新进入者需要寻找一种方法进入中国医疗生态系统的市场空白区域�为了把握这些潜在的细分市场机会,保险公司需要深入考虑有效可行的战略,同时辨析合适的当地战略伙伴进行合作� 在中国,健康服务市场另外一个特征是�保险公司也需要计算医药的整个分销渠道和设备供应商成本�因此,理解并管理他们的成本对于保险公司相当关键,这也会为跨国公司和本地市场的新进入者提供潜在的商业机会� 我们认为,受到市场高增长率的吸引,国内健康保险公司的数字将继续增加�除了现有的保险公司之外,创新的激进参与者将进入市场�实际上,从 2010 年� 2017 年,中国本地有 6 家新成立的健康保险公司进入市场,包括 2 家在线保险公司和另外 2 家在同一家中国制药集团旗下的健康保险公司� 图表 3�保险公司管理中国医疗生态系统的趋势 此外,关于市场发展方面,中国的保险公司也可以利用监管法规利好和政策推动其民营健康保险业务的发展�目前,国务院�相关监管机构和中国保监会颁布了 4 条利好法规支持这个行业本地市场的发展3�具体法规如下� 鼓励城市人口购买民营健康保险以补充政府提供的保险� 鼓励民营保险与政府共同管理重大疾病保险项目� 向个人提供税收优惠以推广民营健康保险� 允许保险基金投资风险资本� 作为构建中国健康行业的一部分,第 13 个五年计划�2016-2020�目标是改变健康保险系统以保障人们应对高昂的医疗费用�从 2009 年� 2014 年,中国政府在健康领域花费累计 4 万亿人民币,其中,1.2 万亿人民币来自中央财政�药物保险方案现在覆盖了超过 13 亿人口,超过总人口的 95%�政府要求到 2017 年健康保险�少覆盖 70%病人的医疗费用� 成功的关键:正确的战略与合适的合作伙伴 | 决胜中国健康保险行业 6 中国健康服务系统整体改革从 2009 年开始�从公立医院和基础医疗安全系统试点开始,提高本地医疗水平和公平获得基础公共健康服务�根据中国国家统计局数据显示,在 2016 年,中国有 99.3 万家药品和健康机构,包括 29,000家医院�其中 13,000 家为公立医院,16,000 家为私立医院4� 总结 民营健康保险行业是中国大陆最具挑战性和法规仍在完善的生态系统,并且由大型参与者垄断市场�但是,跨国保险公司和本地市场新进入者能够通过制定正确的战略并与合适的本地战略伙伴合作来克服进入门槛�德勤中国建议跨国公司和本地市场的新进入者辨析市场空白区域–医疗服务管理�医疗服务供给�医疗产品分销和医疗产品生产–以便在健康生态系统中寻求突破�同时建议保险公司利用他们的商业合作伙伴关系收集客户数据,并有效运用分析学和分析技术从数据中产生洞见,提高未来产品的设计和定价管理水平� 7 参考资料 1 ."Analytics to improve outcomes and reduce cost: Health systems and health plans can work together to jointly win the shift from volume to value". 德勤有限公司https://www2.deloitte.com/content/dam/Deloitte/us/Documents/life-sciences-health-care/us-lshc-analytics-to-improve-outcomes-and-reduce-cost.pdf 2 "关于阳光人寿保险股份有限公司投资阳光融和医院股权的批复". China Insurance Regulatory Commission. 中国保险监督管理委员会 http://bxjg.circ.gov.cn//web/site0/tab5239/info3918911.htm 3 Xinhua Insight: China's rural residents enjoy better healthcare". www.xinhuanet.com. 新华网...




发表评论取消回复