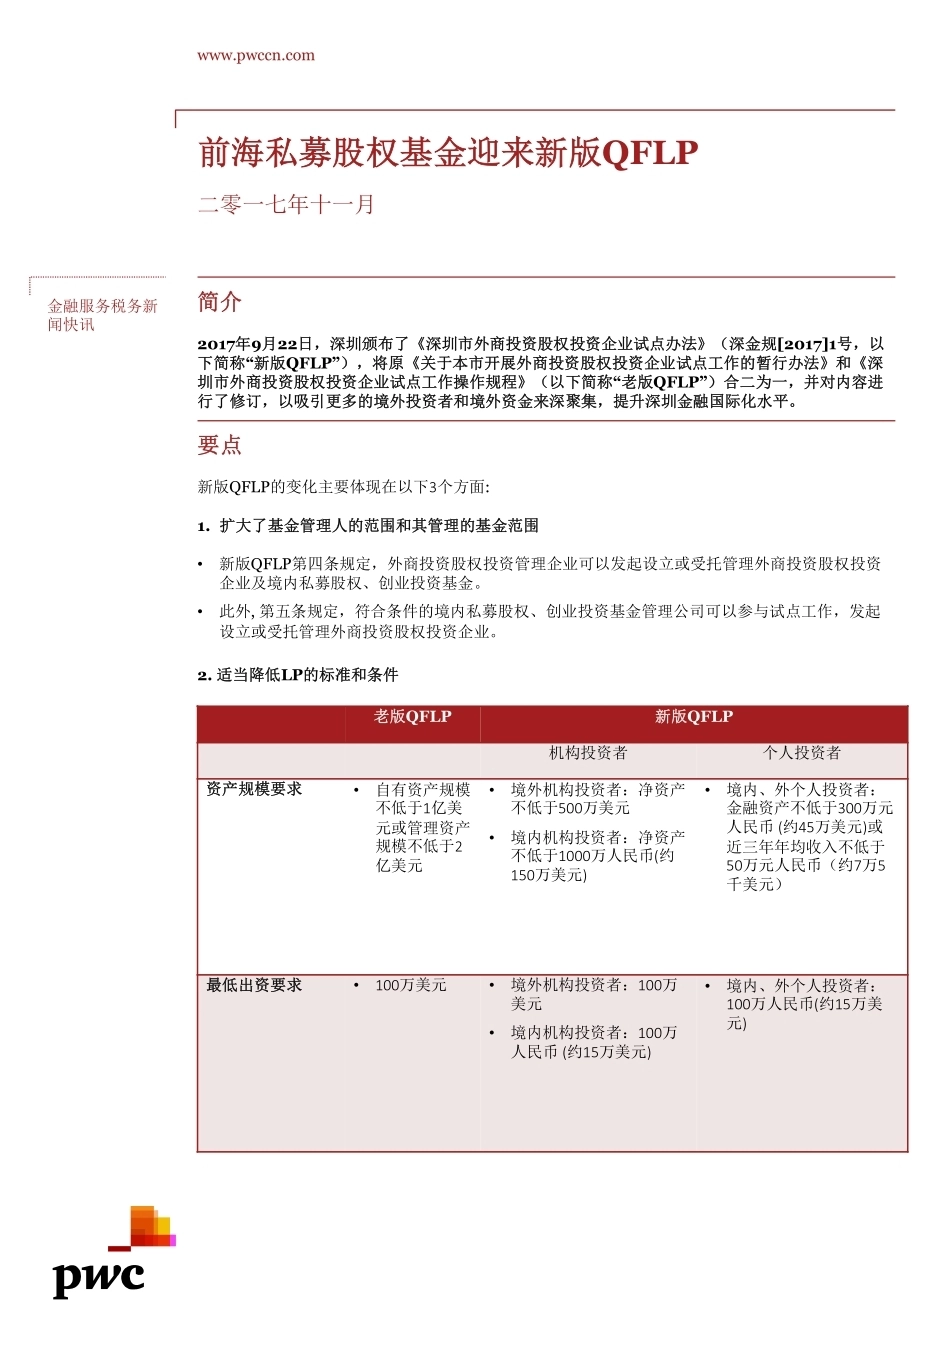
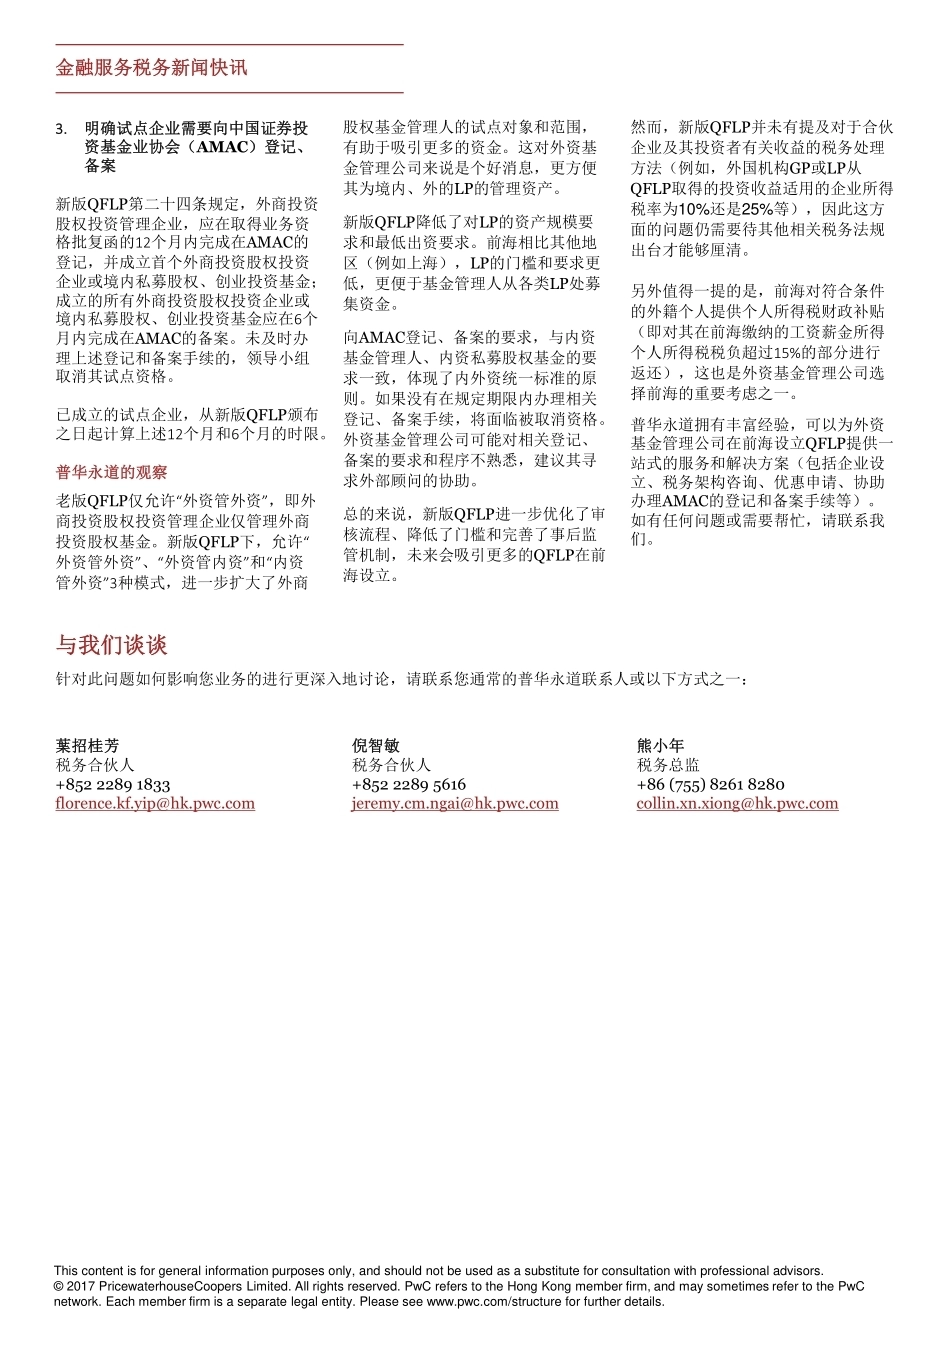
金融服务税务新闻快讯前海私募股权基金迎来新版QFLP二零一七年十一月简介2017年9月22日,深圳颁布了《深圳市外商投资股权投资企业试点办法》(深金规[2017]1号,以下简称“新版QFLP”),将原《关于本市开展外商投资股权投资企业试点工作的暂行办法》和《深圳市外商投资股权投资企业试点工作操作规程》(以下简称“老版QFLP”)合二为一,并对内容进行了修订,以吸引更多的境外投资者和境外资金来深聚集,提升深圳金融国际化水平。要点新版QFLP的变化主要体现在以下3个方面:1. 扩大了基金管理人的范围和其管理的基金范围•新版QFLP第四条规定,外商投资股权投资管理企业可以发起设立或受托管理外商投资股权投资企业及境内私募股权、创业投资基金。•此外, 第五条规定,符合条件的境内私募股权、创业投资基金管理公司可以参与试点工作,发起设立或受托管理外商投资股权投资企业。2. 适当降低LP的标准和条件www.pwccn.com老版QFLP新版QFLP机构投资者个人投资者资产规模要求•自有资产规模不低于1亿美元或管理资产规模不低于2亿美元•境外机构投资者:净资产不低于500万美元•境内机构投资者:净资产不低于1000万人民币(约150万美元)•境内、外个人投资者:金融资产不低于300万元人民币 (约45万美元)或近三年年均收入不低于50万元人民币(约7万5千美元)最低出资要求•100万美元•境外机构投资者:100万美元•境内机构投资者:100万人民币 (约15万美元)•境内、外个人投资者:100万人民币(约15万美元)金融服务税务新闻快讯3.明确试点企业需要向中国证券投资基金业协会(AMAC)登记、备案新版QFLP第二十四条规定,外商投资股权投资管理企业,应在取得业务资格批复函的12个月内完成在AMAC的登记,并成立首个外商投资股权投资企业或境内私募股权、创业投资基金;成立的所有外商投资股权投资企业或境内私募股权、创业投资基金应在6个月内完成在AMAC的备案。未及时办理上述登记和备案手续的,领导小组取消其试点资格。已成立的试点企业,从新版QFLP颁布之日起计算上述12个月和6个月的时限。普华永道的观察老版QFLP仅允许“外资管外资”,即外商投资股权投资管理企业仅管理外商投资股权基金。新版QFLP下,允许“外资管外资”、“外资管内资”和“内资管外资”3种模式,进一步扩大了外商股权基金管理人的试点对象和范围,有助于吸引更多的资金。这对外资基金管理公司来说是个好消息,更方便其为境内、外的LP的管理资产。新版QFLP降低了对LP的资产规模要求和最低出资要求。前海相比其他地区(例如上海),LP的门槛和要求更低,更便于基金管理人从各类LP处募集资金。向AMAC登记、备案的要求,与内资基金管理人、内资私募股权基金的要求一致,体现了内外资统一标准的原则。如果没有在规定期限内办理相关登记、备案手续,将面临被取消资格。外资基金管理公司可能对相关登记、备案的要求和程序不熟悉,建议其寻求外部顾问的协助。总的来说,新版QFLP进一步优化了审核流程、降低了门槛和完善了事后监管机制,未来会吸引更多的QFLP在前海设立。然而,新版QFLP并未有提及对于合伙企业及其投资者有关收益的税务处理方法(例如,外国机构GP或LP从QFLP取得的投资收益适用的企业所得税率为10%还是25%等),因此这方面的问题仍需要待其他相关税务法规出台才能够厘清。另外值得一提的是,前海对符合条件的外籍个人提供个人所得税财政补贴(即对其在前海缴纳的工资薪金所得个人所得税税负超过15%的部分进行返还),这也是外资基金管理公司选择前海的重要考虑之一。普华永道拥有丰富经验,可以为外资基金管理公司在前海设立QFLP提供一站式的服务和解决方案(包括企业设立、税务架构咨询、优惠申请、协助办理AMAC的登记和备案手续等)。如有任何问题或需要帮忙,请联系我们。This content is for general information purposes only, and should not be used as a substitute for consultation with professional advisors.© 2017 PricewaterhouseCoopers Limited. All rights reserved. PwC refers to the Hong Kong member firm, and may sometimes refer to the PwCnetwork. Each member firm is a separate legal entity. Please see www.pwc.com/structure for further details.与我们谈谈针对此问题如何影响您业务的进行更深入地讨论,请联系您通常的普华永道联系人或以下方式之一:葉招桂芳税务合伙人+852 2289 1833florence.kf.yip@hk.pwc.com倪智敏税务合伙人+852 2289 5616jeremy.cm.ngai@hk.pwc.com熊小年税务总监+86 (755) 8261 8280collin.xn.xiong@hk.pwc.com




发表评论取消回复