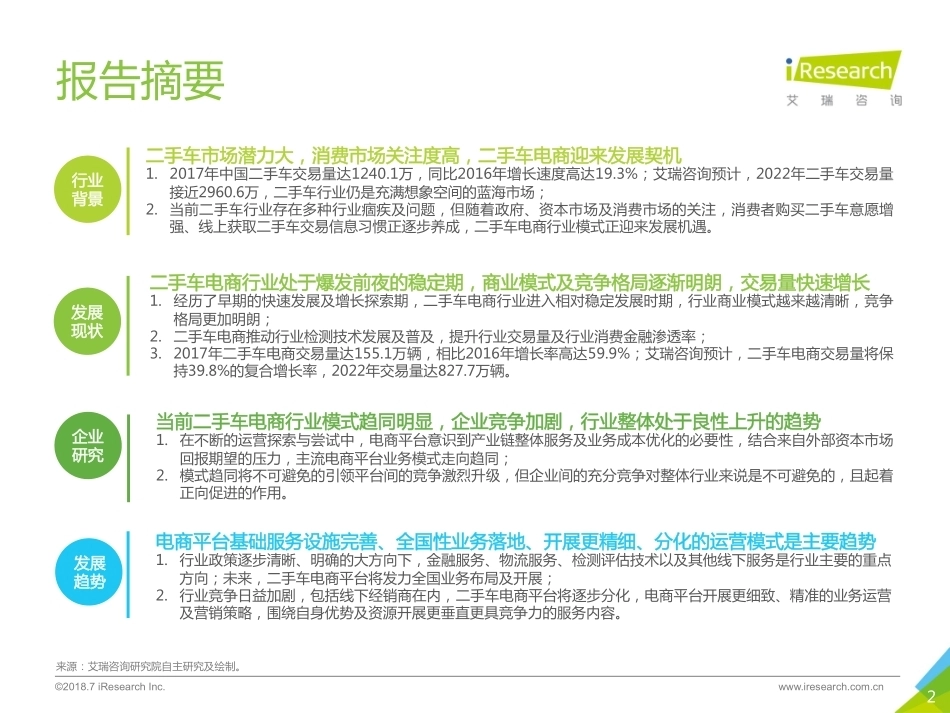
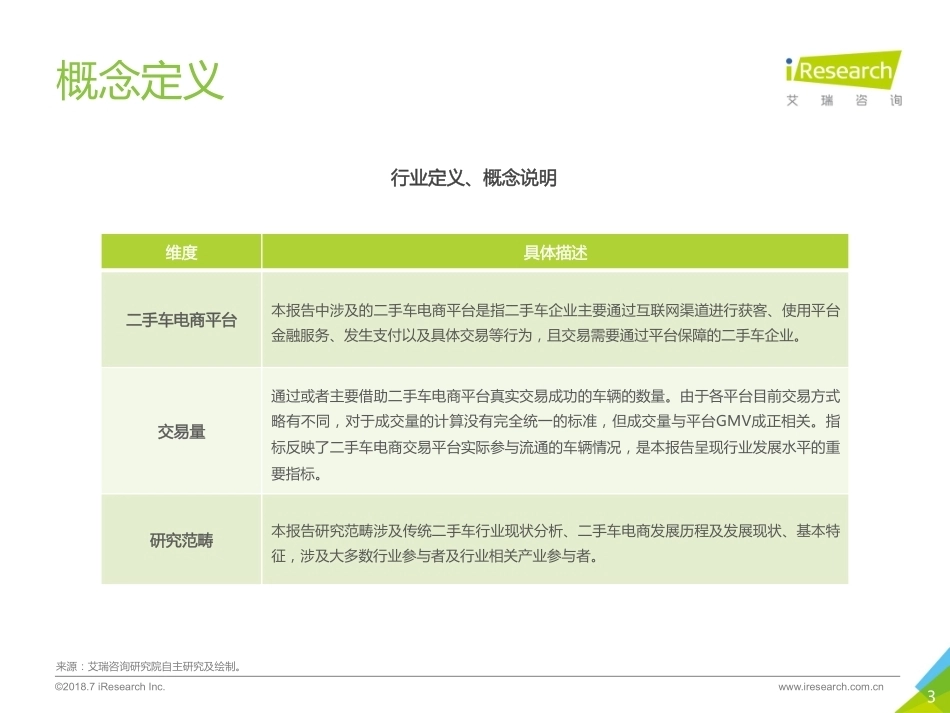
中国二手车电子商务行业研究报告 2018年 2 ©2018.7 iResearch Inc. www.iresearch.com.cn 报告摘要 电商平台基础服务设施完善、全国性业务落地、开展更精细、分化的运营模式是主要趋势 1. 行业政策逐步清晰、明确的大方向下,金融服务、物流服务、检测评估技术以及其他线下服务是行业主要的重点方向;未来,二手车电商平台将发力全国业务布局及开展; 2. 行业竞争日益加剧,包括线下经销商在内,二手车电商平台将逐步分化,电商平台开展更细致、精准的业务运营及营销策略,围绕自身优势及资源开展更垂直更具竞争力的服务内容。 二手车市场潜力大,消费市场关注度高,二手车电商迎来发展契机 1. 2017年中国二手车交易量达1240.1万,同比2016年增长速度高达19.3%;艾瑞咨询预计,2022年二手车交易量接近2960.6万,二手车行业仍是充满想象空间的蓝海市场; 2. 当前二手车行业存在多种行业痼疾及问题,但随着政府、资本市场及消费市场的关注,消费者购买二手车意愿增强、线上获取二手车交易信息习惯正逐步养成,二手车电商行业模式正迎来发展机遇。 当前二手车电商行业模式趋同明显,企业竞争加剧,行业整体处于良性上升的趋势 1. 在不断的运营探索与尝试中,电商平台意识到产业链整体服务及业务成本优化的必要性,结合来自外部资本市场回报期望的压力,主流电商平台业务模式走向趋同; 2. 模式趋同将不可避免的引领平台间的竞争激烈升级,但企业间的充分竞争对整体行业来说是不可避免的,且起着正向促进的作用。 二手车电商行业处于爆发前夜的稳定期,商业模式及竞争格局逐渐明朗,交易量快速增长 1. 经历了早期的快速发展及增长探索期,二手车电商行业进入相对稳定发展时期,行业商业模式越来越清晰,竞争格局更加明朗; 2. 二手车电商推动行业检测技术发展及普及,提升行业交易量及行业消费金融渗透率; 3. 2017年二手车电商交易量达155.1万辆,相比2016年增长率高达59.9%;艾瑞咨询预计,二手车电商交易量将保持39.8%的复合增长率,2022年交易量达827.7万辆。 行业 背景 发展 现状 企业 研究 发展 趋势 来源:艾瑞咨询研究院自主研究及绘制。 3 ©2018.7 iResearch Inc. www.iresearch.com.cn 概念定义 维度 具体描述 二手车电商平台 本报告中涉及的二手车电商平台是指二手车企业主要通过互联网渠道进行获客、使用平台金融服务、发生支付以及具体交易等行为,且交易需要通过平台保障的二手车企业。 交易量 通过或者主要借助二手车电商平台真实交易成功的车辆的数量。由于各平台目前交易方式略有不同,对于成交量的计算没有完全统一的标准,但成交量与平台GMV成正相关。指标反映了二手车电商交易平台实际参与流通的车辆情况,是本报告呈现行业发展水平的重要指标。 研究范畴 本报告研究范畴涉及传统二手车行业现状分析、二手车电商发展历程及发展现状、基本特征,涉及大多数行业参与者及行业相关产业参与者。 行业定义、概念说明 来源:艾瑞咨询研究院自主研究及绘制。 4 中国二手车电商行业发展概述 1 中国二手车电商行业发展现状 2 中国二手车电商行业企业案例 3 中国二手车电商行业发展趋势 4 5 ©2018.7 iResearch Inc www.iresearch.com.cn ©2018.7 iResearch Inc www.iresearch.com.cn 来源:中国国家统计局,艾瑞研究院自主研究及绘制。 来源:中国国家统计局,艾瑞研究院自主研究及绘制。 中国二手车电商行业背景 居民收入与消费能力的不断提升,汽车消费逐步普及 数据显示,2017年全国人均收入达2.6万元,2017年全国零售商品销售总额达36.6万亿元,均保持快速稳定的增长趋势;数据反映出居民消费能力及消费意愿的提升; 同时,随着生活技术与生活环境的快速变化,居民消费观念及消费产品大为丰富,汽车逐渐成为较为普通的消费产品,而鉴于汽车产品价格的特殊性,二手车消费市场规模巨大。 14.6 16.5 18.3 20.2 22.0 23.8 26.0 13.5% 10.9% 10.1% 8.9% 8.4% 9.0% 2011 2012 2013 2014 2015 2016 2017 2011-2017年中国居民人均可支配收入 人均可支配收入(千元) 同比增长(%) 18.4 21.0 23.8 26.2 30.1 33.2 36.6 14.3% 13.1% 10.3% 14.7% 10.4% 10.2% 2011 2012 2013 2014 2015 2016 2017 2011-2017年中国零售品销售总额 商品零售总额(万亿) 同比增长(%) 6 ©2018.7 iResearch Inc www.iresearch.com.cn ©2018.7 iResearch Inc www.iresearch.com.cn 682.0 794.0 847.0 920.0 941.7 1039.1 1240.1 16.4% 6.7% 8.6% 2.4% 10.3% 19.3% 2011 2012 2013 2014 2015 2016 2017 2011-2017年中国二手车交易量 二手车销量(万辆) 同比增长(%) 中国二手车电商行业背景 车源充足、消费需求旺盛,二手车市场活跃度提升明显 作为全球第二大汽车保有市场,2017年我国汽车保有量达2.17亿辆,汽车保有量的持续稳定增长,一方面显示我国汽车消费市场的增长潜力,也为二手车消费市场提供了丰富客观的车源。 随着居民收入水平的提升、汽车消费的普及、车龄的增长以及消费升级的浪潮下,消费者置换、增购汽车需求提升明显,二手车交易市场活跃度明显提升,2017年全国二手车交易量达1240.1万辆。 9356.0 10933.0 13700.0 15447.0 17210.0 19422.0 21700.0 16.9% 25.3% 12.8% 11.4% 12.9% 11.7% 2011 2012 2013 2014 2015 2016 2017 2011-2017年中国汽车保有量 汽车保有量(万辆) 同比增长(%) 来源:中国汽车工业协会,艾瑞研究院自主研究及绘制。 来源:中国汽车流通协会,艾瑞研究院自主研究及绘制。 7 ©2018.7 iResearch Inc. www.iresearch.com.cn 中国二手车电商行业背景 汽车消费者逐步接受并习惯于使用二手车电商平台 艾瑞数据显示,中国二手车电商用户数量整体保持增长趋势,2017年年底汽车电商用户超1000万; 艾瑞分析认为,相比于高度电商化的服装、电子、书籍等产品,汽车的商品属性决定其电商化的特殊性,汽车电商难以实现彻底的线上化;电商平台上信息的透明度、及时性、高效性正逐渐得到消费者的认可与信任; 二手车电商平台试图消除时间、地域、资金所造成的供给与需求的不匹配,为消费者提供更优惠、更合适的购车方式与机会,消费者逐步习惯于汽车电商作为购车环节的基础环节,汽车电商在二手车交易中所起到的角色逐步得到消费者认可。 来源:mUserTracker.2018.6,基于日均400万手机、平板移动端软件监测数据与超过1亿移动设备的通讯监测数据,联合计算研究所得。 697.1 733.4 750.0 730.8 771.0 758.7 776.6 874.8 941.5 901.3 937.0 1032.7 2017.1 2017.2 2017.3 2017.4 2017.5 2017.6 2017.7 2017.8 2017.9 2017.10 2017.11 2017.12 2017年中国二手车电商行业移动端用户规模 8 ©2018.7 iResearch Inc. www.iresearch.com.cn 中国二手车电商行业背景 线上服务平台推动消费者二手车交易流程逐步线上化 在传统的消费者购买二手车的过程中,获取车辆信息主要从4S店、二手车市场、熟人等渠道获取车辆信息并进行对比筛选,并最终决策购买,车主传统的二手车处理方式则是4S店、二手车市场、熟人等渠道进行置换及售卖; 随着互联网技术的发展与普及以及二手车电商平台的崛起,消费者及汽车用户获取信息渠道更多的来自于线上,包含汽车资讯网站、二手车电商平台在内的多种信息渠道提供专业详尽的二手车交易信息,辅助消费者选车、购车,帮助车主评估、售卖车辆。 二手车交易流程的电商化 来源:艾瑞咨询研究院自主研究及绘制。 C(消费者) 4S店,、二手车经销商、 其他汽车经销商 购车需求 C(车主) 购车需求 卖车需求 卖车需求 交易&交付 车辆流向 车辆流向 线上 线下 线上服务平台 9 ©2018.7 iResearch Inc. www.iresearch.com.cn 作为行业交易主体,经销商面临着愈加激烈的竞争压力及盈利压力 二手车交易一直以来呈现出分散、非标的特征,从而导致交易的零散性,且由于其交易环节的复杂性多数主机厂及经销商集团并未投入足够的资本与关注,因此中国二手车交易一直都是以中小型二手车车商为主导; 二手车行业属于相对粗放型产业,行业进入门槛较低,在早期高利润的诱惑下,大量人员涌入行业。一方面促进整体行业快速发展,另一方面也带来大量的负面问题;同时,行业监管缺失导致市场上车商鱼龙混杂,影响行业公信力;行业整体规模的增长相对低于从业人员的增长及投入,也导致行业恶性竞争现象普遍存在,行业盈利水平下降,盈利压力增大。 中国二手车电商行业背景 车源获取 车源流转 零售 售后服务 C1 B1 4S店 C2 B2 批发商 B3 批发商 B4 零售商 S5 售后服务商 传统二手车交易产业链示意图 来源:艾瑞咨询研究院自主研究及绘制。 10 ©2018.7 iResearch Inc. www.iresearch.com.cn 中国二手车电商行业背景 二手车经销商借助线上服务平台提升自身营销、交易效率 在中国二手车行业从无到有,以及逐步规模化、正规化的发展过程中,互联网对于行业的改造一直如影随形。从最早的二手车信息发布平台,到垂直二手车网站,再到专业的二手车交易服务平台,二手车电商的兴起也在不断的改造并推动着行业的进步与发展; 在行业发展进程中,二手车在线服务平台也意识到线下庞大且分散的二手车经销商的重要作用,多数电商平台也在不断转型、调整自身业务逻辑,更好的服务经销商,赋能经销商,协助经销商完成二手车交易。 线上服务平台的经销商应用 来源:艾瑞咨询研究院自主研究及绘制。 售后服务 线上平台协助经销商对接售后维修商,为消费者提供售后服务保障 Ξ 高效营销 线上平台高效的信息传播、推广,以及营销内容的多元化、形式多样化、内容丰富性等提升经行业经销商营销效率 Ξ 金融服务 线上平台提供多样化金融服务更便利、更高效,提升经销商资金获取、金融服务等方面的不足 Ξ 交易效率 线上平台便捷的信息获取、交易保障以及完善的多种服务,提升线下二手车商的整体交易效率 Ξ 结合在线服务平台 11 ©2018.7 iResearch Inc. www.iresearch.com.cn 中国二手车电商行业背景 国家政策支持二手车规范化发展,取消限迁是行业趋势 国家对汽车行业持续关注与重视,不断完善汽车行业各环节的具体法律法规,鼓励、促进二手车行业合规、开放式发展; 2017年初,商务部、公安部、环境保护部国家三部委联合发函,要求落实“解除限迁”政策;2018年总理在年度政府工作报告中再次提及并关注,全国解除限迁政策已势不可挡,二手车交易将迎来全国性流通的可能。 注释:中国香港、澳门、台湾地区未作统计。 来源:中国流通协会,艾瑞咨询研究院自主研究及绘制。 贵州 广西 宣布完全解限省份 宣布局部解限省份 未解限省份/城市 新疆 青海 四川 湖南 吉林 安徽山东 江西陕西 山西 湖北 2017年全国解除限迁形势图 河南 云南 江苏辽宁 重庆 浙...




发表评论取消回复