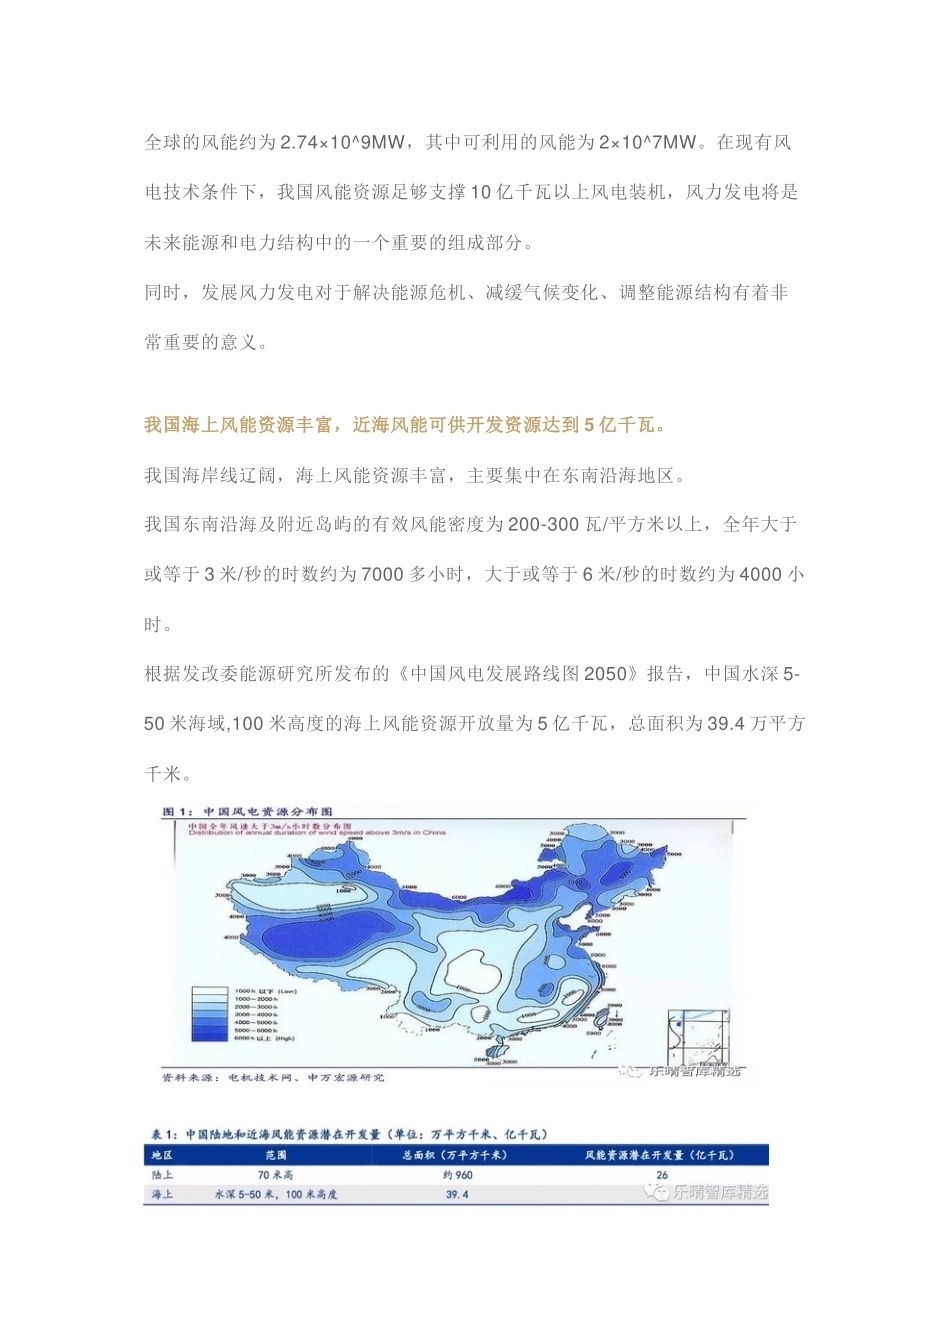
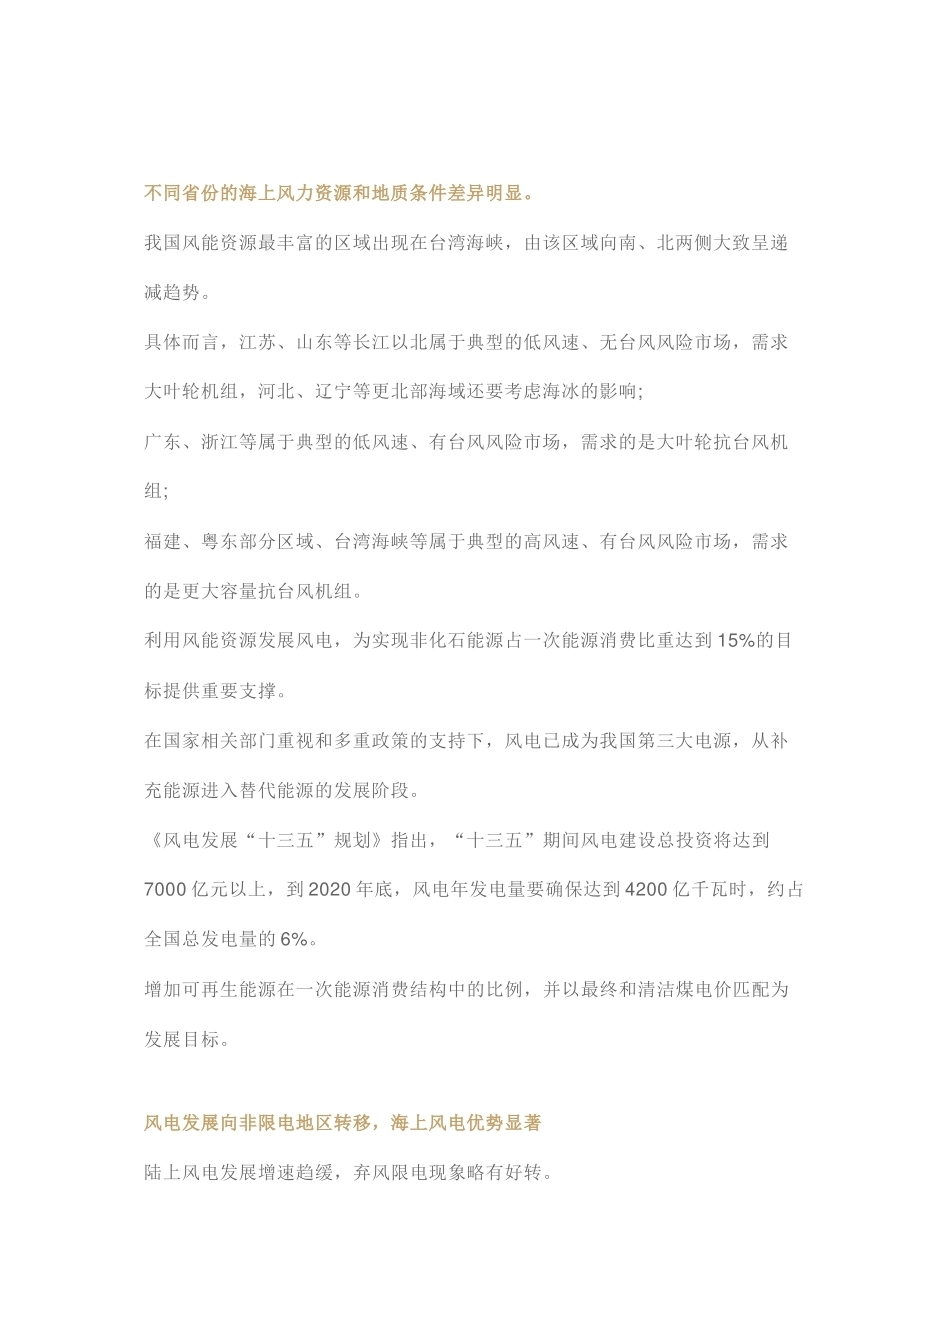
全面解读海上风电产业链格局▌海上风电资源丰富,高速发展打开市场空间风能资源储备丰富,海上风电前景广阔风力发电是可再生能源领域中技术最成熟、最具规模开发条件和商业化发展前景的发电方式之一。风能开发和利用不受资源约束,环境影响小,可以大规模和可持续发展。全球的风能约为 2.74×10^9MW,其中可利用的风能为 2×10^7MW。在现有风电技术条件下,我国风能资源足够支撑 10 亿千瓦以上风电装机,风力发电将是未来能源和电力结构中的一个重要的组成部分。同时,发展风力发电对于解决能源危机、减缓气候变化、调整能源结构有着非常重要的意义。我国海上风能资源丰富,近海风能可供开发资源达到 5 亿千瓦。我国海岸线辽阔,海上风能资源丰富,主要集中在东南沿海地区。我国东南沿海及附近岛屿的有效风能密度为 200-300 瓦/平方米以上,全年大于或等于 3 米/秒的时数约为 7000 多小时,大于或等于 6 米/秒的时数约为 4000 小时。根据发改委能源研究所发布的《中国风电发展路线图 2050》报告,中国水深 5-50 米海域,100 米高度的海上风能资源开放量为 5 亿千瓦,总面积为 39.4 万平方千米。不同省份的海上风力资源和地质条件差异明显。我国风能资源最丰富的区域出现在台湾海峡,由该区域向南、北两侧大致呈递减趋势。具体而言,江苏、山东等长江以北属于典型的低风速、无台风风险市场,需求大叶轮机组,河北、辽宁等更北部海域还要考虑海冰的影响;广东、浙江等属于典型的低风速、有台风风险市场,需求的是大叶轮抗台风机组;福建、粤东部分区域、台湾海峡等属于典型的高风速、有台风风险市场,需求的是更大容量抗台风机组。利用风能资源发展风电,为实现非化石能源占一次能源消费比重达到 15%的目标提供重要支撑。在国家相关部门重视和多重政策的支持下,风电已成为我国第三大电源,从补充能源进入替代能源的发展阶段。《风电发展“十三五”规划》指出,“十三五”期间风电建设总投资将达到7000 亿元以上,到 2020 年底,风电年发电量要确保达到 4200 亿千瓦时,约占全国总发电量的 6%。增加可再生能源在一次能源消费结构中的比例,并以最终和清洁煤电价匹配为发展目标。风电发展向非限电地区转移,海上风电优势显著陆上风电发展增速趋缓,弃风限电现象略有好转。2017 年陆上风电新增装机 18.50GW,相比较 2016 年 22.78GW 的新增装机量,同比下降 18.79%,陆上风电发展增速有所放缓。2018 年一季度,全国平均利用小时数 592 小时,同比增加 124 小时;全国弃风电量为 91 亿千瓦时,同比下降 44 亿千瓦时;弃风率为 8.5%,同比下降 7.9 个百分点,与 2017 年相比弃风限电情况明显好转;但国家电网提出的目标是在 2020年弃风率控制在 5%以内。陆上风电发展受限使得海上风电成为风电发展新出路。陆上风电发展主要受限于弃风消纳问题,弃风现象严重主要在于系统调峰能力严重不足,新能源发电与送出工程建设进度不同步和体制机制的问题。新能源富集地区不同程度地存在跨省、跨区通道能力不足问题,已成为制约新能源消纳的刚性约束。而海上风场基本都建设在沿海 100-200 公里以内,距离负荷中心较近,减少电力传输损失,并且常年有风,所以很适合电负荷中心的需求。海上风电的发展,有望满足行业发展增量需求,成为风电发展新出路。海上风电利用小时数超陆上风电,发电量优势显著。陆上风电年均利用小时数为 2200 左右,海上风电根据资源条件不同,利用小时数一般也不同,但是平均利用小时数可以达到 3000 小时以上。相较于陆上风电,目前我国海上风电单机容量以 2.5-5MW 为主,高于陆上风电以 2MW 类型为主的单机容量。随着技术水平提高,单机规模持续扩大,更强更稳的风力以及更高的利用小时数,海上风电的发电优势将更加显著。海上风电能够为我国东南沿海省份提供有效的能源补充。海上风能资源主要处于东部沿海地区,以福建、浙江、山东、江苏和广东五个省份为主。东部沿海省市是国内经济最发达的地区,用电领先并处于电负荷中心,为大规模发展海上风电提供了足够的市场空间。同时,这些省市电力供应紧张,用电增长速度较快,随着火电装机量的进一步走弱,用电缺口将进一步扩大,海上风电可以作为目前常规使用能源的有效补充。2017 年,海上风力资源所在的主要五个东南沿海省份(福建、浙江、山东、江苏和广东)总用电量为 23502 亿千瓦时,是西北地区的 6.1 倍左右,消纳能力强。▌海上风电全面启动,市场空间超千亿风电行业新增装机量短期下滑,长期看行业发展稳定向上。受 2015 年风电抢装带来的需求透支、红六省限装的影响,2016 年与 2017 年风电行业新增装机需求量持续下滑。2017 年全国新增风电并网装机容量 19.66GW,较 2016 年的 23.37GW,同比下降 15.88%。不同于 2010-2012 年的风电行业,在平价上网日趋临近的大背景下,风机行业需求不存在大幅下滑的风险,长期看风电行业总体发展稳定。风电投资重心逐渐向非限电地区转移,海上风电有望受益。2017 年三北地区新增装机占比呈小幅下滑,由 2016 年 53%降为 2017 年 51%。同时中东部及南方地区新增装机由 2016 年的 47%增至 2017 年的 49%。“三北”地区弃风限电严重,同时由于技术进步使低风速区域可利用率提升,风电投资重心逐渐向中东部地区转移。海上风能资源区多集中于非限电地区,海上风电有望直接受益。海上风电装机实现大幅度增长。根据中国风能协会的统计,2017 年,我国海上风电新增装机(吊装量)319 台,容量达到 1160MW,比上年增长 97%,海上风电装机增速有较明显的优势。海上风电累计装机量呈现爆发式增长,由 2010 年 150MW 增长至 2017 年的2790MW。海上风电新增装机占综合新增装机的比重迅速上升,由 2010 年的 0.74%增长至2017 年的 5.90%,占比逐步提升。海上风电全面启动,发展前景广阔。2017 年海上风电全面启动,海上风电装机规模持续扩大,2017 年国内海上风电项目招标 3.4GW,同比增长 81%,占全国招标量的 12.5%。根据国家《风电发展“十三五”规划》,到 2020 年全国海上风电开工建设规模达到 10GW,力争累计并网容量达到 5GW 以上,重点推动江苏、浙江、福建、广东等省的海上风电建设。我国未来四年海上风电装机容量年复合增长率超过 75%。结合“十三五”海上风电发展目标,风能咨询机构 MAKE 预计,截至 2020 年中国海上风电累计装机容量将达到 15.78GW(吊装量)。按照预计,未来 3 年海上风电累计装机容量复合增长率超过 75%。以海上风电投资开发成本 14000 元/KW 测算,结合 2020 年我国海上风电累计装机容量 15.78GW 的估计值,预计到 2018-2020 年我国海上风电建设投资市场空间约 1800 亿元。▌全面解读海上风电产业链格局海上风电呈现与陆上风电相异的产业格局海上风电投资开发包括项目开发前期工作、风电场项目建设以及运营维护。前期包括海上风电规划、申请项目开发权、申请项目核准 3 个阶段。海上风电规划包括地址选择、实地勘察、项目环评及方案设计研究等。海上风电场则主要由一定规模的风电基础和输电系统构成,风电基础包括风电机组如叶片、风机、塔身和机组安装等部分,输电系统则由交流集电线路,海上升压站和无功补偿设备,海底电缆,陆上变电站和无功补偿设备组成,已建成海上风电场大部分采用高压交流输电系统(HVAC)。运营维护由风电整机厂商和运营商共同负责。海上风电产业异于陆上风电产业,区别于陆上风电发展。从本质上看,陆上风电是“机组+电网+一般性电力工程”;海上风电则是“风电项目+海洋工程”,海底光缆、海上桩基及海上装机如吊船、打桩船是海上风电项目重要组成部分。不同于陆上风电项目建设,海上风电的发展一定程度上借鉴海洋工程的技术,牵扯到海域功能的区分,航道,电缆的铺设,海上风机的设计、施工和安装,并网,环保,甚至国防安全等一系列问题。从设计、制造、安装、运维各个方面要提升到一个更高的高度,发展模式异于陆上风电。海上、陆上风电的成本构成比例差异显著,呈现不同的产业格局。由于涉及海洋工程,海上风电项目比陆上风电多了海上桩基及海底光缆,开发投资成本构成不同。海上风电机组基础、变电站工程、桩基、运输安装和输电线路费用较高,导致海上风电单位造价高于陆上风电;同时海上装机需要专业风电运输安装船以及吊船,海上风电安装成本显著高于陆上风电安装成本。国内海上风电暂时还处于探索发展阶段,国产海上风机大多是对陆上风机进行改装或升级,通过提升陆上风机容量,做一些防腐措施改造成海上风机。面对恶劣的海洋环境,风机可靠性会大打折扣,导致海上风电运维成本很高。由此导致海上、陆上风电的成本构成比例差异显著,海上风电风电机组成本占比为 32%(含风塔),远低于陆上风电 70%(含风塔),相反海上风电的运营、安装等成本占比则远高于陆上风电,产业格局相异。海上风电项目在硬件方面主要由风电机组、风塔及桩基、海底电缆三部分组成。在海上风电的总投资中,整机、风塔、海底光缆等设备投资约为 50%,按照目前海上风电平均开发投资造价 14000 元/KW 计算,2018-2020 年面向整机制造商以及周边部件供应商如桩基、海底光缆等的海上风电市场近 900 亿元。海上风电产业链结构同陆上风电相似,主要分为运营、整机制造、零部件三环节。从产业链环节来看,海上风电和陆上风电没有明显区别,自下而上分为风电场运营、风电整机制造、风机零部件制造三个环节。目前海上风电运营商主要是五大集团及其下属能源公司,例如南方电网综合能源有限公司、华能、大唐、申能、国家电投、三峡、中核、中广核等;风电整机相对市场化,海上风电累计装机容量目前国内排名靠前的是金风科技、远景能源等,零部件环节由于技术门槛较低,涉及公司较多,主要以叶片、塔架、齿轮箱等生产商为主。海上风电的主要开发运营商为大型电力央企海上风电的主要开发运营商为大型电力央企。与陆上风电相比,海上风电的技术壁垒更高,开发商较为单一,国电集团、中广核、鲁能、申能、中水电、三峡新能源等传统电力风电企业占据海上风电主要份额。2016 年,海上风电运营开发商前三的分别为国能投、中广核以及三峡新能源,累计装机容量分别为 534.5MW、208MW、202MW;占比分别为 33%、13%、12%。核心零部件和原材料是风电机组的关键部分风电机组在海上风电项目中成本占比最高,占单位总投资约 32%。按照目前海上风电平均开发投资造价 14000 元/KW 计算,2018-2020 年对应市场空间为约为 580 亿元。风电机组主要由叶片、齿轮箱、发电机、电控系统、塔架等组成。涉及关键原材料有钢、铝、铜、混凝土、玻璃纤维、碳纤维、环氧树脂、永磁材料等,其中钢材、碳纤维复合材料和永磁材料有望得到更多关注。风机叶片是风力发电机组的关键核心部件之一,关注碳纤维复合材料。叶片设计、制造及运行状态的好坏直接影响到整机的性能和发电效率,对风电场运营成本影响重大。从零部件价值量的角度来看,叶片价值量极大,其成本约占风机总成本的 22.2%,2018-2020 年对应的市场空间约为 130 亿元。随着风电机组尺寸的增大及海上风电的发展,叶片将越来越长且拥有更高叶尖线速度(至 120 米/秒),未来风电机组叶片的大型化和轻质化将成为叶片发展主要方向。目前,风电叶片主要以玻璃纤维作为增强材料,但为满足风电机组叶片的大型化和轻质化要求,未来中国在风电叶片的生产中将更多使用碳纤维。按《中国风电发展路线图 2050》规划, 2020 年、2030 年、2050 年应用碳纤维的风电机组市场份额预计将达到 22.16%、35.45%、61.70%。齿轮箱的可靠性对风机的寿命起着决定性的作用,尤其是海上大功率风电齿轮箱。风力发电机齿轮箱位于机舱内部,是目前兆瓦级风机传动链中的薄弱环节,属...





发表评论取消回复