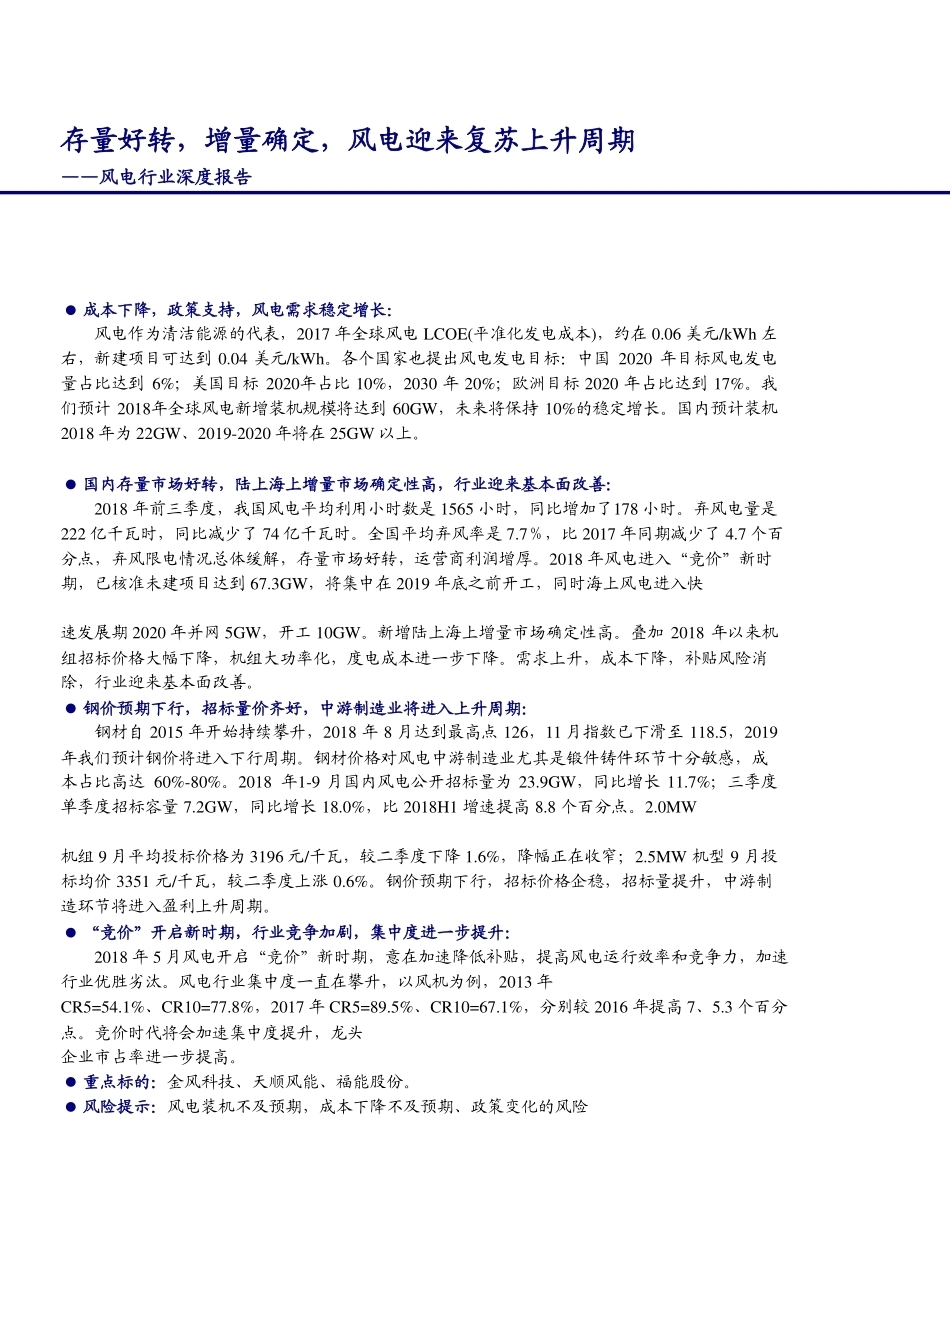
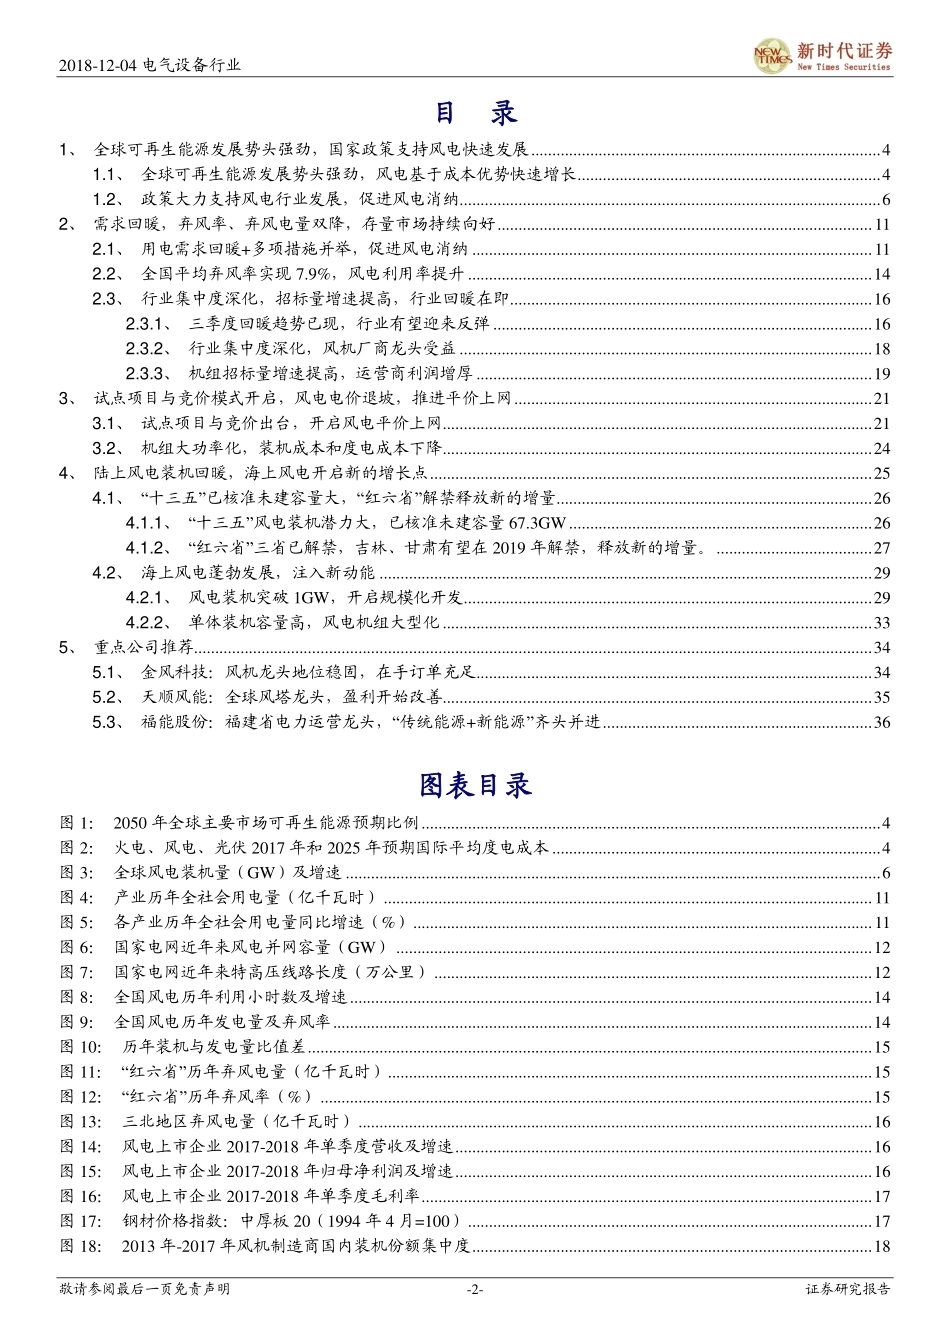
存量好转,增量确定,风电迎来复苏上升周期 ——风电行业深度报告 成本下降,政策支持,风电需求稳定增长:风电作为清洁能源的代表,2017 年全球风电 LCOE(平准化发电成本),约在 0.06 美元/kWh 左右,新建项目可达到 0.04 美元/kWh。各个国家也提出风电发电目标:中国 2020 年目标风电发电量占比达到 6%;美国目标 2020年占比 10%,2030 年 20%;欧洲目标 2020 年占比达到 17%。我们预计 2018年全球风电新增装机规模将达到 60GW,未来将保持 10%的稳定增长。国内预计装机 2018 年为 22GW、2019-2020 年将在 25GW 以上。 国内存量市场好转,陆上海上增量市场确定性高,行业迎来基本面改善: 2018 年前三季度,我国风电平均利用小时数是 1565 小时,同比增加了178 小时。弃风电量是 222 亿千瓦时,同比减少了 74 亿千瓦时。全国平均弃风率是 7.7%,比 2017 年同期减少了 4.7 个百分点,弃风限电情况总体缓解,存量市场好转,运营商利润增厚。2018 年风电进入‚竞价‛新时期,已核准未建项目达到 67.3GW,将集中在 2019 年底之前开工,同时海上风电进入快速发展期 2020 年并网 5GW,开工 10GW。新增陆上海上增量市场确定性高。叠加 2018 年以来机组招标价格大幅下降,机组大功率化,度电成本进一步下降。需求上升,成本下降,补贴风险消除,行业迎来基本面改善。 钢价预期下行,招标量价齐好,中游制造业将进入上升周期:钢材自 2015 年开始持续攀升,2018 年 8 月达到最高点 126,11 月指数已下滑至 118.5,2019 年我们预计钢价将进入下行周期。钢材价格对风电中游制造业尤其是锻件铸件环节十分敏感,成本占比高达 60%-80%。2018 年1-9 月国内风电公开招标量为 23.9GW,同比增长 11.7%;三季度单季度招标容量 7.2GW,同比增长 18.0%,比 2018H1 增速提高 8.8 个百分点。2.0MW机组 9 月平均投标价格为 3196 元/千瓦,较二季度下降 1.6%,降幅正在收窄;2.5MW 机型 9 月投标均价 3351 元/千瓦,较二季度上涨 0.6%。钢价预期下行,招标价格企稳,招标量提升,中游制造环节将进入盈利上升周期。 ‚竞价‛开启新时期,行业竞争加剧,集中度进一步提升:2018 年 5 月风电开启‚竞价‛新时期,意在加速降低补贴,提高风电运行效率和竞争力,加速行业优胜劣汰。风电行业集中度一直在攀升,以风机为例,2013 年 CR5=54.1%、CR10=77.8%,2017 年 CR5=89.5%、CR10=67.1%,分别较 2016 年提高 7、5.3 个百分点。竞价时代将会加速集中度提升,龙头企业市占率进一步提高。 重点标的:金风科技、天顺风能、福能股份。 风险提示:风电装机不及预期,成本下降不及预期、政策变化的风险加入知识星球资源管理库,每日免费获取报告1、每天分享30+最新行业报告(涵盖科技、金融、教育、互联网、房地产、生物制药、医疗健康等最新行业) 2、每天分享10+企业咨询管理文件(涵盖国内外著名咨询公司相关管理方案,企业运营制度等)3、每天分享10+科技类论文或者大师课件、笔记。4、每天更新企业运营管理中遇到的问题及解决方案5、高端人才管理与行业交流更多文件请点击链接, https://t.zsxq.com/2nEIq7a微信扫一扫二维码,拉你进去微信群,每日获取资料,了解详细信息2018-12-04 电气设备行业 敬请参阅最后一页免责声明 -2- 证券研究报告 目 录 1、 全球可再生能源发展势头强劲,国家政策支持风电快速发展 ................................................................................... 4 1.1、 全球可再生能源发展势头强劲,风电基于成本优势快速增长 ........................................................................ 4 1.2、 政策大力支持风电行业发展,促进风电消纳.................................................................................................... 6 2、 需求回暖,弃风率、弃风电量双降,存量市场持续向好 ......................................................................................... 11 2.1、 用电需求回暖+多项措施并举,促进风电消纳 ............................................................................................... 11 2.2、 全国平均弃风率实现 7.9%,风电利用率提升 ................................................................................................ 14 2.3、 行业集中度深化,招标量增速提高,行业回暖在即 ...................................................................................... 16 2.3.1、 三季度回暖趋势已现,行业有望迎来反弹 .......................................................................................... 16 2.3.2、 行业集中度深化,风机厂商龙头受益 .................................................................................................. 18 2.3.3、 机组招标量增速提高,运营商利润增厚 .............................................................................................. 19 3、 试点项目与竞价模式开启,风电电价退坡,推进平价上网 ..................................................................................... 21 3.1、 试点项目与竞价出台,开启风电平价上网...................................................................................................... 21 3.2、 机组大功率化,装机成本和度电成本下降...................................................................................................... 24 4、 陆上风电装机回暖,海上风电开启新的增长点 ......................................................................................................... 25 4.1、 “十三五”已核准未建容量大,“红六省”解禁释放新的增量 ........................................................................... 26 4.1.1、 “十三五”风电装机潜力大,已核准未建容量 67.3GW ........................................................................ 26 4.1.2、 “红六省”三省已解禁,吉林、甘肃有望在 2019 年解禁,释放新的增量。 ..................................... 27 4.2、 海上风电蓬勃发展,注入新动能 ..................................................................................................................... 29 4.2.1、 风电装机突破 1GW,开启规模化开发................................................................................................. 29 4.2.2、 单体装机容量高,风电机组大型化 ...................................................................................................... 33 5、 重点公司推荐................................................................................................................................................................. 34 5.1、 金风科技:风机龙头地位稳固,在手订单充足.............................................................................................. 34 5.2、 天顺风能:全球风塔龙头,盈利开始改善...................................................................................................... 35 5.3、 福能股份:福建省电力运营龙头,“传统能源+新能源”齐头并进 ................................................................ 36 图表目录 图 1: 2050 年全球主要市场可再生能源预期比例 ............................................................................................................. 4 图 2: 火电、风电、光伏 2017 年和 2025 年预期国际平均度电成本 .............................................................................. 4 图 3: 全球风电装机量(GW)及增速 ............................................................................................................................... 6 图 4: 产业历年全社会用电量(亿千瓦时) ................................................................





发表评论取消回复