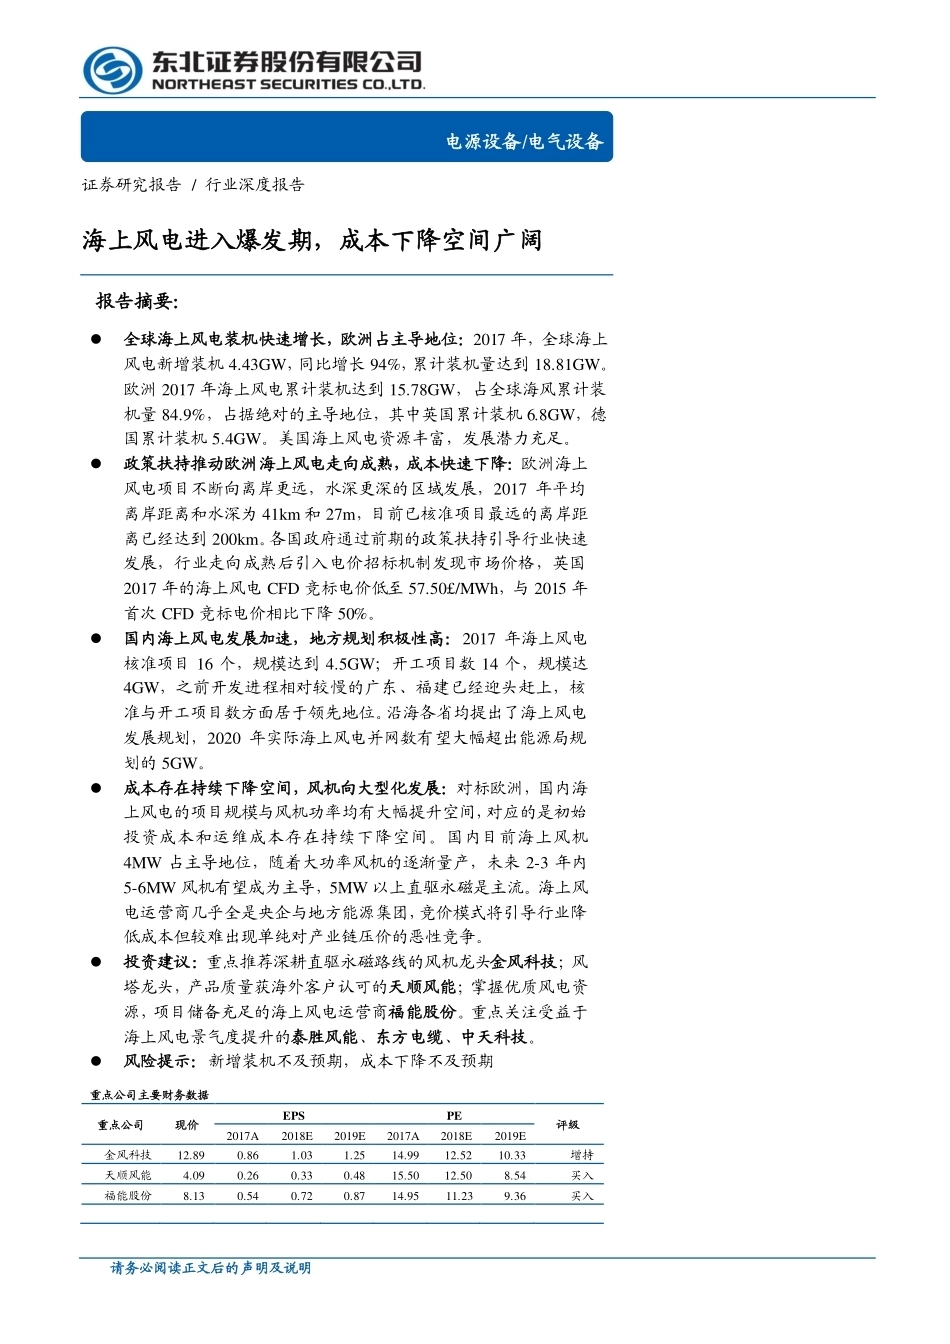
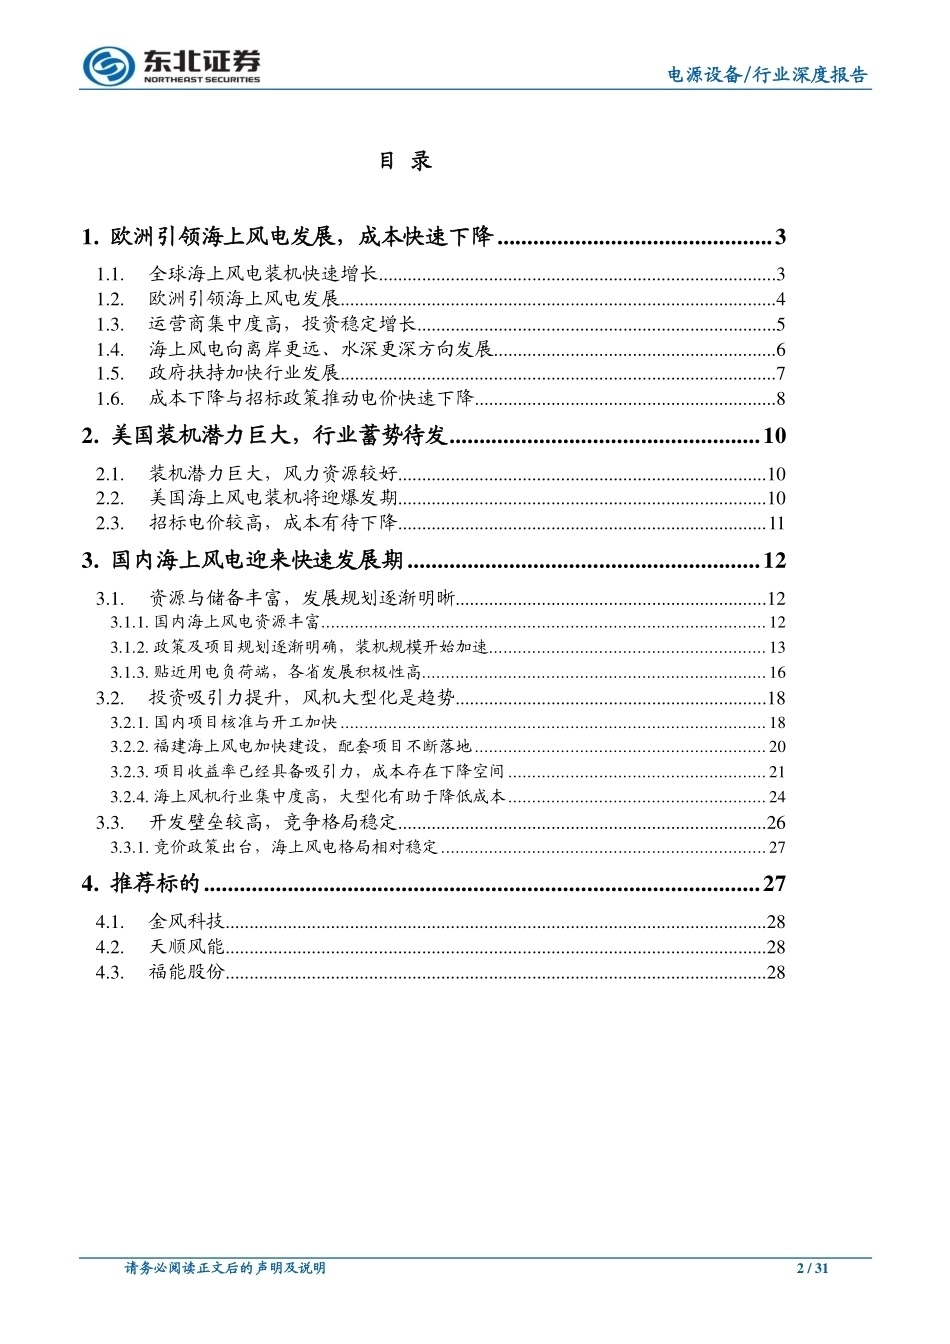
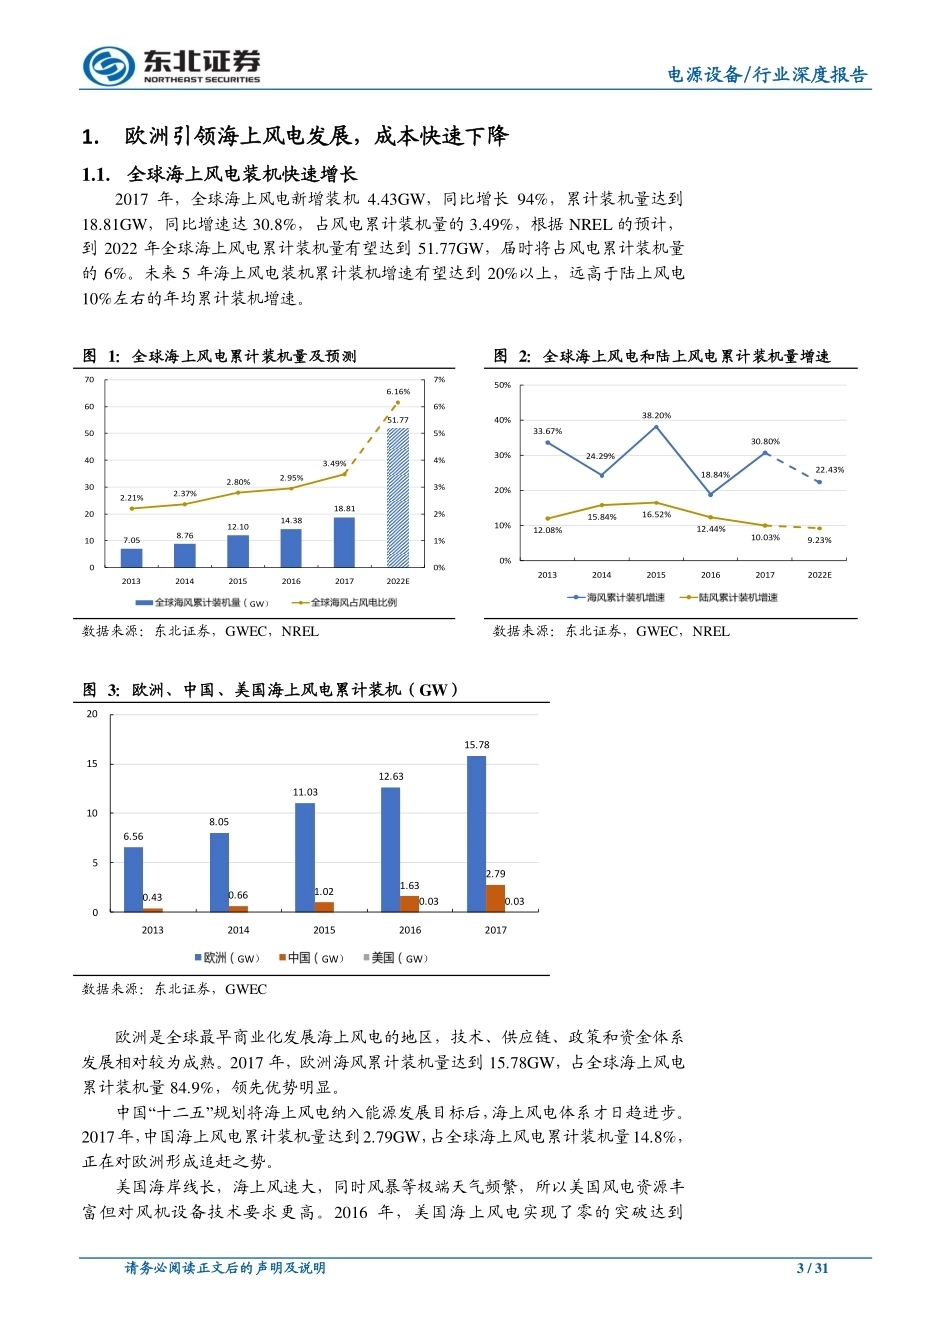
请务必阅读正文后的声明及说明[Table_MainInfo][Table_Title]证券研究报告 / 行业深度报告 海上风电进入爆发期,成本下降空间广阔 报告摘要: [Table_Summary] 全球海上风电装机快速增长,欧洲占主导地位:2017 年,全球海上风电新增装机 4.43GW,同比增长 94%,累计装机量达到 18.81GW。欧洲 2017 年海上风电累计装机达到 15.78GW,占全球海风累计装机量 84.9%,占据绝对的主导地位,其中英国累计装机 6.8GW,德国累计装机 5.4GW。美国海上风电资源丰富,发展潜力充足。 政策扶持推动欧洲海上风电走向成熟,成本快速下降:欧洲海上风电项目不断向离岸更远,水深更深的区域发展,2017 年平均离岸距离和水深为 41km 和 27m,目前已核准项目最远的离岸距离已经达到 200km。各国政府通过前期的政策扶持引导行业快速发展,行业走向成熟后引入电价招标机制发现市场价格,英国2017 年的海上风电 CFD 竞标电价低至 57.50£/MWh,与 2015 年首次 CFD 竞标电价相比下降 50%。国内海上风电发展加速,地方规划积极性高:2017 年海上风电核准项目 16 个,规模达到 4.5GW;开工项目数 14 个,规模达4GW,之前开发进程相对较慢的广东、福建已经迎头赶上,核准与开工项目数方面居于领先地位。沿海各省均提出了海上风电发展规划,2020 年实际海上风电并网数有望大幅超出能源局规划的 5GW。成本存在持续下降空间,风机向大型化发展:对标欧洲,国内海上风电的项目规模与风机功率均有大幅提升空间,对应的是初始投资成本和运维成本存在持续下降空间。国内目前海上风机4MW 占主导地位,随着大功率风机的逐渐量产,未来 2-3 年内5-6MW 风机有望成为主导,5MW 以上直驱永磁是主流。海上风电运营商几乎全是央企与地方能源集团,竞价模式将引导行业降低成本但较难出现单纯对产业链压价的恶性竞争。投资建议:重点推荐深耕直驱永磁路线的风机龙头金风科技;风塔龙头,产品质量获海外客户认可的天顺风能;掌握优质风电资源,项目储备充足的海上风电运营商福能股份。重点关注受益于海上风电景气度提升的泰胜风能、东方电缆、中天科技。 风险提示:新增装机不及预期,成本下降不及预期 [Table_CompanyFinance]重点公司主要财务数据 重点公司 现价 EPS PE 评级 2017A 2018E 2019E 2017A 2018E 2019E 金风科技 12.89 0.86 1.03 1.25 14.99 12.52 10.33 增持 天顺风能 4.09 0.26 0.33 0.48 15.50 12.50 8.54 买入 福能股份 8.13 0.54 0.72 0.87 14.95 11.23 9.36 买入 [Table_Invest][Table_PicQuote][Table_Trend][Table_IndustryMarket][Table_Report][Table_Author]电源设备/电气设备 请务必阅读正文后的声明及说明 2 / 31 [Table_PageTop]电源设备/行业深度报告 目 录 1. 欧洲引领海上风电发展,成本快速下降 .............................................. 31.1. 全球海上风电装机快速增长...................................................................................3 1.2. 欧洲引领海上风电发展...........................................................................................4 1.3. 运营商集中度高,投资稳定增长...........................................................................5 1.4. 海上风电向离岸更远、水深更深方向发展...........................................................6 1.5. 政府扶持加快行业发展...........................................................................................7 1.6. 成本下降与招标政策推动电价快速下降...............................................................8 2. 美国装机潜力巨大,行业蓄势待发 .................................................... 102.1. 装机潜力巨大,风力资源较好.............................................................................10 2.2. 美国海上风电装机将迎爆发期.............................................................................10 2.3. 招标电价较高,成本有待下降............................................................................. 11 3. 国内海上风电迎来快速发展期 ........................................................... 123.1. 资源与储备丰富,发展规划逐渐明晰.................................................................12 3.1.1. 国内海上风电资源丰富............................................................................................. 12 3.1.2. 政策及项目规划逐渐明确,装机规模开始加速.......................................................... 13 3.1.3. 贴近用电负荷端,各省发展积极性高........................................................................ 16 3.2. 投资吸引力提升,风机大型化是趋势.................................................................18 3.2.1. 国内项目核准与开工加快 ......................................................................................... 18 3.2.2. 福建海上风电加快建设,配套项目不断落地 ............................................................. 20 3.2.3. 项目收益率已经具备吸引力,成本存在下降空间 ...................................................... 21 3.2.4. 海上风机行业集中度高,大型化有助于降低成本 ...................................................... 24 3.3. 开发壁垒较高,竞争格局稳定.............................................................................26 3.3.1. 竞价政策出台,海上风电格局相对稳定 .................................................................... 27 4. 推荐标的 ............................................................................................. 274.1. 金风科技.................................................................................................................28 4.2. 天顺风能.................................................................................................................28 4.3. 福能股份.................................................................................................................28 请务必阅读正文后的声明及说明 3 / 31 [Table_PageTop]电源设备/行业深度报告 1.欧洲引领海上风电发展,成本快速下降1.1. 全球海上风电装机快速增长 2017 年,全球海上风电新增装机 4.43GW,同比增长 94%,累计装机量达到18.81GW,同比增速达 30.8%,占风电累计装机量的 3.49%,根据 NREL 的预计,到 2022 年全球海上风电累计装机量有望达到 51.77GW,届时将占风电累计装机量的 6%。未来 5 年海上风电装机累计装机增速有望达到 20%以上,远高于陆上风电10%左右的年均累计装机增速。 图 1:全球海上风电累计装机量及预测图 2:全球海上风电和陆上风电累计装机量增速7.058.7612.1014.3818.8151.772.21%2.37%2.80%2.95%3.49%6.16%0%1%2%3%4%5%6%7%0 10 20 30 40 50 60 70 201320142015201620172022EGW)33.67%24.29%38.20%18.84%30.80%22.43%12.08%15.84%16.52%12.44%10.03%9.23%0%10%20%30%40%50%201320142015201620172022E数据来源:东北证券,GWEC,NREL 数据来源:东北证券,GWEC,NREL 图 3:欧洲、中国、美国海上风电累计装机(GW) 6.568.0511.0312.6315.780.430.661.021.632.790.030.030 5 10 15 20 20132014201520162017GW)GW)GW)数据来源:东北证券,GWEC 欧洲是全球最早商业化发展海上风电的地区,技术、供应链、政策和资金体系发展相对较为成熟。2017 年,欧洲海风累计装机量达到 15.78GW,占全球海上风电累计装机量 84.9%,领先优势明显。 中国“十二五”规划将海上风电纳入能源发展目标后,海上风电体系才日趋进步。2017年,中国海上风电累计装机量达到2.79GW,占全球海上风电累计装机量14.8%,正在对欧洲形成追赶之势。 美国海岸线长,海上风速大,同时风暴等极端天气频繁,所以美国风电资源丰富但对风机设备技术要求更高。2016 年,美国海上风电实现了零的突破达到 请务必阅读正文后的声明及说明 4 / 31 ...





发表评论取消回复