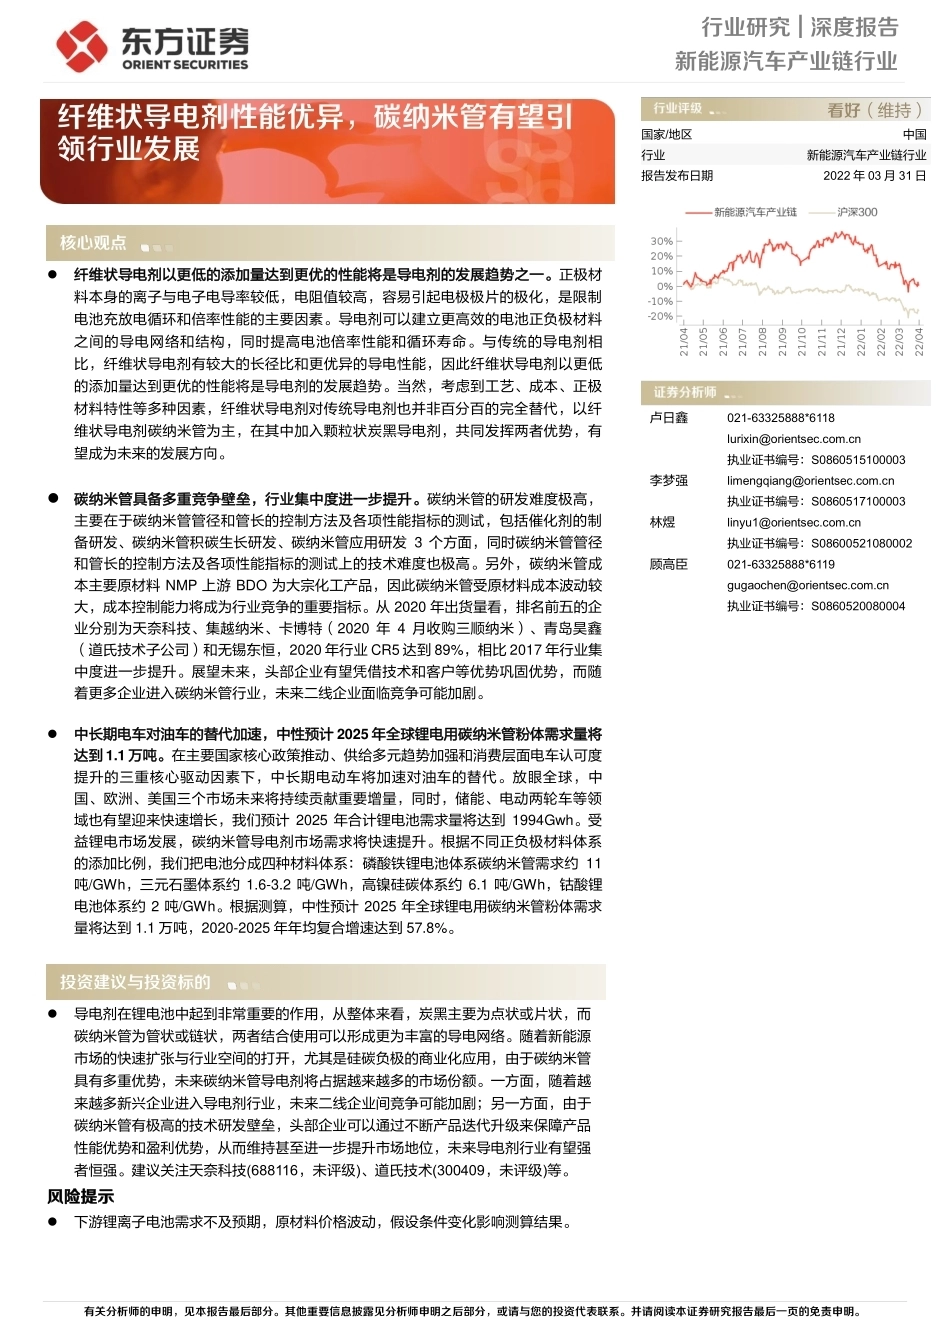
有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 新能源汽车产业链行业 行业研究 | 深度报告 ⚫ 纤维状导电剂以更低的添加量达到更优的性能将是导电剂的发展趋势之一。正极材料本身的离子与电子电导率较低,电阻值较高,容易引起电极极片的极化,是限制电池充放电循环和倍率性能的主要因素。导电剂可以建立更高效的电池正负极材料之间的导电网络和结构,同时提高电池倍率性能和循环寿命。与传统的导电剂相比,纤维状导电剂有较大的长径比和更优异的导电性能,因此纤维状导电剂以更低的添加量达到更优的性能将是导电剂的发展趋势。当然,考虑到工艺、成本、正极材料特性等多种因素,纤维状导电剂对传统导电剂也并非百分百的完全替代,以纤维状导电剂碳纳米管为主,在其中加入颗粒状炭黑导电剂,共同发挥两者优势,有望成为未来的发展方向。 ⚫ 碳纳米管具备多重竞争壁垒,行业集中度进一步提升。碳纳米管的研发难度极高,主要在于碳纳米管管径和管长的控制方法及各项性能指标的测试,包括催化剂的制备研发、碳纳米管积碳生长研发、碳纳米管应用研发 3 个方面,同时碳纳米管管径和管长的控制方法及各项性能指标的测试上的技术难度也极高。另外,碳纳米管成本主要原材料 NMP 上游 BDO 为大宗化工产品,因此碳纳米管受原材料成本波动较大,成本控制能力将成为行业竞争的重要指标。从 2020 年出货量看,排名前五的企业分别为天奈科技、集越纳米、卡博特(2020 年 4 月收购三顺纳米)、青岛昊鑫(道氏技术子公司)和无锡东恒,2020 年行业 CR5 达到 89%,相比 2017 年行业集中度进一步提升。展望未来,头部企业有望凭借技术和客户等优势巩固优势,而随着更多企业进入碳纳米管行业,未来二线企业面临竞争可能加剧。 ⚫ 中长期电车对油车的替代加速,中性预计 2025 年全球锂电用碳纳米管粉体需求量将达到 1.1 万吨。在主要国家核心政策推动、供给多元趋势加强和消费层面电车认可度提升的三重核心驱动因素下,中长期电动车将加速对油车的替代。放眼全球,中国、欧洲、美国三个市场未来将持续贡献重要增量,同时,储能、电动两轮车等领域也有望迎来快速增长,我们预计 2025 年合计锂电池需求量将达到 1994Gwh。受益锂电市场发展,碳纳米管导电剂市场需求将快速提升。根据不同正负极材料体系的添加比例,我们把电池分成四种材料体系:磷酸铁锂电池体系碳纳米管需求约 11吨/GWh,三元石墨体系约 1.6-3.2 吨/GWh,高镍硅碳体系约 6.1 吨/GWh,钴酸锂电池体系约 2 吨/GWh。根据测算,中性预计 2025 年全球锂电用碳纳米管粉体需求量将达到 1.1 万吨,2020-2025 年年均复合增速达到 57.8%。 ⚫ 导电剂在锂电池中起到非常重要的作用,从整体来看,炭黑主要为点状或片状,而碳纳米管为管状或链状,两者结合使用可以形成更为丰富的导电网络。随着新能源市场的快速扩张与行业空间的打开,尤其是硅碳负极的商业化应用,由于碳纳米管具有多重优势,未来碳纳米管导电剂将占据越来越多的市场份额。一方面,随着越来越多新兴企业进入导电剂行业,未来二线企业间竞争可能加剧;另一方面,由于碳纳米管有极高的技术研发壁垒,头部企业可以通过不断产品迭代升级来保障产品性能优势和盈利优势,从而维持甚至进一步提升市场地位,未来导电剂行业有望强者恒强。建议关注天奈科技(688116,未评级)、道氏技术(300409,未评级)等。 风险提示 ⚫ 下游锂离子电池需求不及预期,原材料价格波动,假设条件变化影响测算结果。 投资建议与投资标的 核心观点 国家/地区 中国 行业 新能源汽车产业链行业 报告发布日期 2022 年 03 月 31 日 卢日鑫 021-63325888*6118 lurixin@orientsec.com.cn 执业证书编号:S0860515100003 李梦强 limengqiang@orientsec.com.cn 执业证书编号:S0860517100003 林煜 linyu1@orientsec.com.cn 执业证书编号:S08600521080002 顾高臣 021-63325888*6119 gugaochen@orientsec.com.cn 执业证书编号:S0860520080004 纤维状导电剂性能优异,碳纳米管有望引领行业发展 看好(维持) 新能源汽车产业链行业深度报告 —— 纤维状导电剂性能优异,碳纳米管有望引领行业发展 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 2 目 录 1、纤维状导电剂带来新一轮技术迭代,碳纳米管带来新优势 ........................ 5 1.1 导电剂是电池产业重要环节,纤维状导电剂优势明显 ................................................... 5 1.2 碳纳米管具有多重优势,替代品威胁较低 ..................................................................... 8 2、碳纳米管具备多重技术壁垒,行业竞争格局形成 .................................... 10 2.1 碳纳米管研发壁垒极高 ............................................................................................... 10 2.2 原材料占比高,上游易受到 BDO 影响 ....................................................................... 11 2.3 行业集中度提升,二线企业竞争加剧 .......................................................................... 13 3、空间:中性预计 2025 年全球 CNT 需求将达 1.1 万吨 ............................. 14 3.1 新能源汽车:多因素推动,燃油替代势如破竹 ........................................................... 14 3.2 中性预计 2025 年全球锂电用 CNT 需求将达 1.1 万吨 ................................................ 15 4、相关企业 ................................................................................................ 16 4.1 天奈科技 ..................................................................................................................... 16 4.2 道氏技术 ..................................................................................................................... 18 5、投资建议 ................................................................................................ 20 风险提示 ...................................................................................................... 21 新能源汽车产业链行业深度报告 —— 纤维状导电剂性能优异,碳纳米管有望引领行业发展 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 3 图表目录 图 1:典型锂离子电池结构 ........................................................................................................... 5 图 2:锂电池正极结构示意图 ....................................................................................................... 5 图 3:导电剂作用 ......................................................................................................................... 5 图 4:导电剂类型 ......................................................................................................................... 6 图 5:不同导电材料结构 .............................................................................................................. 7 图 6:2016-2021 年中国锂电池导电剂出货量(吨) ........................................................................ 7 图 7:导电剂应用 ......................................................................................................................... 8 图 8:单壁碳纳米管结构示意图 .................................................................................................... 8 图 9:多壁碳纳米管结构示意图 .................................................................................................... 8 图 10:各导电剂阻抗图 ................................................................................................................ 9 图 11:催化剂的研发工艺 ........................................................................................................... 10 图 12:碳纳米管积碳生长研发 ....................................................................................




发表评论取消回复