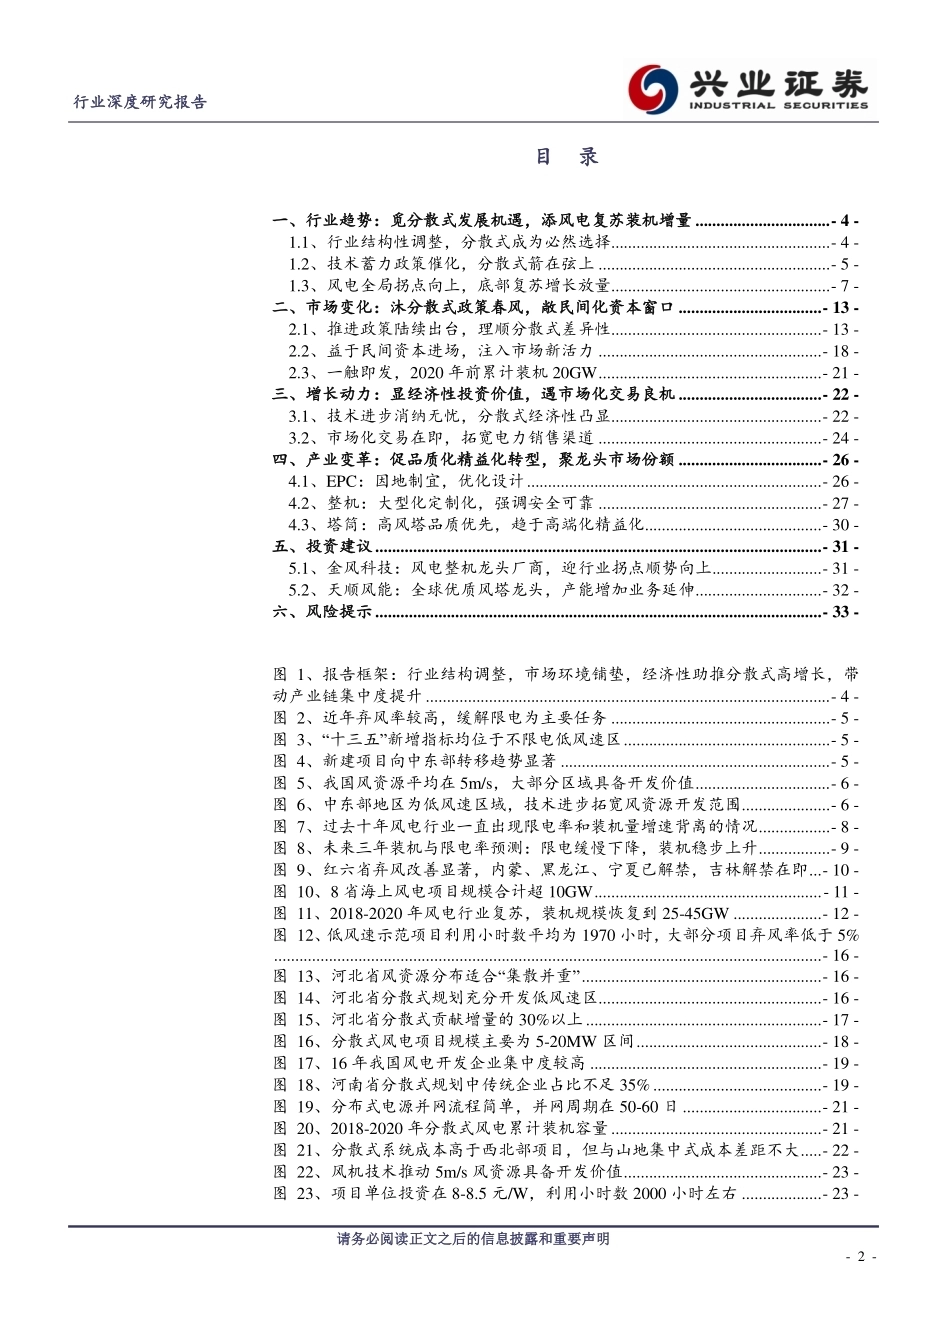
请务必阅读正文之后的信息披露和重要声明 行业 研 究 行业深度研究报告 证券研究报告 #industryId#风电设备#investSuggestion#推荐 ( #investSuggestionChange#维持 ) 重点公司 重点公司 评级 金风科技 审慎增持 #relatedReport#相关报告 《弃风率大幅下降原因探析兼评2017年 风 电 数 据 》2018-01-25 #emailAuthor#分析师: 苏晨 suchen@xyzq.com.cn S0190516080004 #assAuthor#研究助理: 陶宇鸥 taoyuou@xyzq.com.cn 投资要点 #summary#风电装机转移趋势下,分散式成为必然选择。风电行业周期与弃风限电紧密相关,2016 年弃风率高企,为确保消纳缓解限电,政策敦促装机向中东部区域转移。而中东部低风速区,资源分布不连续,土地资源稀缺,充分利用风资源的需求下,分散式在中东部地区将成为集中式的重要补充。截至 2017 年底,我国分散式装机占比不足 2%,而我国 18 省市适合分散式开发模式,市场空间广阔。政策催化技术蓄力,奠定分散式高增长基础。2011 年分散式概念提出,但因其定义、技术界定不清晰,开发积极性有限。2017 年年中,分散式政策发布,明确分散式不占用指标,并理顺分散式与集中式差异,规范建设开发思路。同时,随着技术的进步,低风速利用效率提升,开发范围拓宽。在国家积极号召下,2017 年至今多省筹备分散式项目,已有 3 省下发建设规划,预计其他省市亦将陆续出台配套政策,贡献行业装机增量。 投资主体多元化,民间资本入场注入新活力。分散式因单体规模小,投资门槛低,叠加不占指标、审批并网流程简单,益于引入民间资本,调动市场积极性。16 年我国前十大传统开发企业装机占比 60%,而在河南省分散式规划中占比不足 35%,且呈现投资主体数目增多、国企比例降低趋势。 经济性价值凸显,市场化交易再添增长动力。分散式风电系统成本与低风速区集中式差异不大,又因无弃风限电,显著高于位于限电区域的西北部集中式项目。同时市场化交易面向分散式项目,有助于提升项目收益率。 产业链加速分化,优质龙头提升市场集中度。分散式快速发展,将带动产业链各环节的变革。EPC 环节,企业因地制宜、优化设计是决定项目收益率的关键。整机环节,风机大型化、定制化,同时需确保低故障率,看好直驱技术路线,叶片大趋于大型化轻量化。风塔环节,塔筒高度增加,对高质量及轻量化的需求加强。龙头企业技术及品质领先,有望提升集中度。 投资建议:风电行业筑底完成,18 年行业复苏,分散式成为重要增量,推动 18-20 年风电装机逐年增长。同时,行业结构性增长将凸显行业龙头先进技术、品质品牌能力,带动产品出货量增加,提升市场集中度。建议关注:全球风机龙头,金风科技,全球风塔龙头,天顺风能,叶片龙头,中材科技(建材组覆盖)。风险提示:风电装机不及预期;弃风限电改善不持续;分散式配套政策延迟发布;上游原材料价格大幅波动;行业恶性竞争形成价格战。 #title#分散式风电崛起,助力行业复苏增长 #createTime1#2018 年 03 月 18 日 ------------------------------------------------------------ 请务必阅读正文之后的信息披露和重要声明 - 2 - 行业深度研究报告 目 录 一、行业趋势:觅分散式发展机遇,添风电复苏装机增量 ................................ - 4 - 1.1、行业结构性调整,分散式成为必然选择.................................................... - 4 - 1.2、技术蓄力政策催化,分散式箭在弦上 ....................................................... - 5 - 1.3、风电全局拐点向上,底部复苏增长放量.................................................... - 7 - 二、市场变化:沐分散式政策春风,敞民间化资本窗口 .................................. - 13 - 2.1、推进政策陆续出台,理顺分散式差异性.................................................. - 13 - 2.2、益于民间资本进场,注入市场新活力 ..................................................... - 18 - 2.3、一触即发,2020 年前累计装机 20GW ..................................................... - 21 - 三、增长动力:显经济性投资价值,遇市场化交易良机 .................................. - 22 - 3.1、技术进步消纳无忧,分散式经济性凸显.................................................. - 22 - 3.2、市场化交易在即,拓宽电力销售渠道 ..................................................... - 24 - 四、产业变革:促品质化精益化转型,聚龙头市场份额 .................................. - 26 - 4.1、EPC:因地制宜,优化设计 ...................................................................... - 26 - 4.2、整机:大型化定制化,强调安全可靠 ..................................................... - 27 - 4.3、塔筒:高风塔品质优先,趋于高端化精益化 .......................................... - 30 - 五、投资建议 .......................................................................................................... - 31 - 5.1、金风科技:风电整机龙头厂商,迎行业拐点顺势向上 .......................... - 31 - 5.2、天顺风能:全球优质风塔龙头,产能增加业务延伸 .............................. - 32 - 六、风险提示 .......................................................................................................... - 33 - 图 1、报告框架:行业结构调整,市场环境铺垫,经济性助推分散式高增长,带动产业链集中度提升 ................................................................................................ - 4 - 图 2、近年弃风率较高,缓解限电为主要任务 .................................................... - 5 - 图 3、“十三五”新增指标均位于不限电低风速区 ................................................. - 5 - 图 4、新建项目向中东部转移趋势显著 ................................................................ - 5 - 图 5、我国风资源平均在 5m/s,大部分区域具备开发价值 ................................ - 6 - 图 6、中东部地区为低风速区域,技术进步拓宽风资源开发范围 ..................... - 6 - 图 7、过去十年风电行业一直出现限电率和装机量增速背离的情况 ................. - 8 - 图 8、未来三年装机与限电率预测:限电缓慢下降,装机稳步上升 ................. - 9 - 图 9、红六省弃风改善显著,内蒙、黑龙江、宁夏已解禁,吉林解禁在即 ... - 10 - 图 10、8 省海上风电项目规模合计超 10GW ...................................................... - 11 - 图 11、2018-2020 年风电行业复苏,装机规模恢复到 25-45GW ..................... - 12 - 图 12、低风速示范项目利用小时数平均为 1970 小时,大部分项目弃风率低于 5% .................................................................................................................................. - 16 - 图 13、河北省风资源分布适合“集散并重” ......................................................... - 16 - 图 14、河北省分散式规划充分开发低风速区..................................................... - 16 - 图 15、河北省分散式贡献增量的 30%以上 ........................................................ - 17 - 图 16、分散式风电项目规模主要为 5-20MW 区间 ............................................ - 18 - 图 17、16 年我国风电开发企业集中度较高 ....................................................... - 19 - 图 18、河南省分散式规划中传统企业占比不足 35% ........................................ - 19 - 图 19、分布式电源并网流程简单,并网周期在 50-60 日 ................................. - 21 - 图 20、2018-2020 年分散式风电累计装机容量 .................................................. - 21 - 图 21、分散式系统成本高于西北部项目,但与山地集中式成本差距不大 ..... - 22 - 图 22、风机技术推动 5m/s 风资源具备开发价值 ............................................... - 23 - 图 23、项目单位投资在 8-8.5 元/W,利用小时数 2000 小时左右 ................... - 23 - ------------------------------------------------------------ 请务必阅读正文之后的信息披露和重要声明 - 3 - 行业深度研究报告 图 24、0 补贴下分散式风电项目仍能盈利 .............................





发表评论取消回复