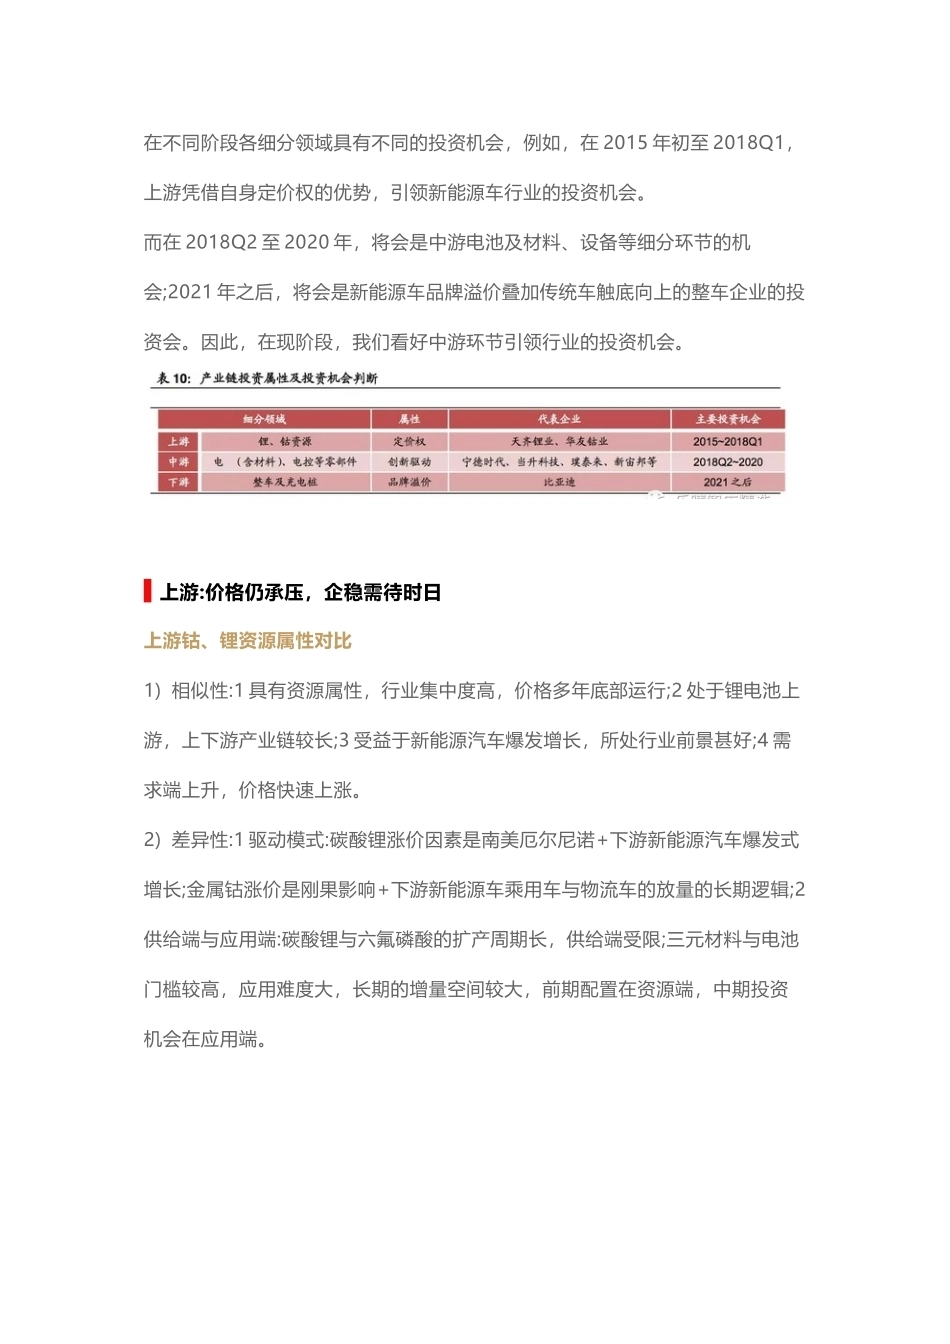
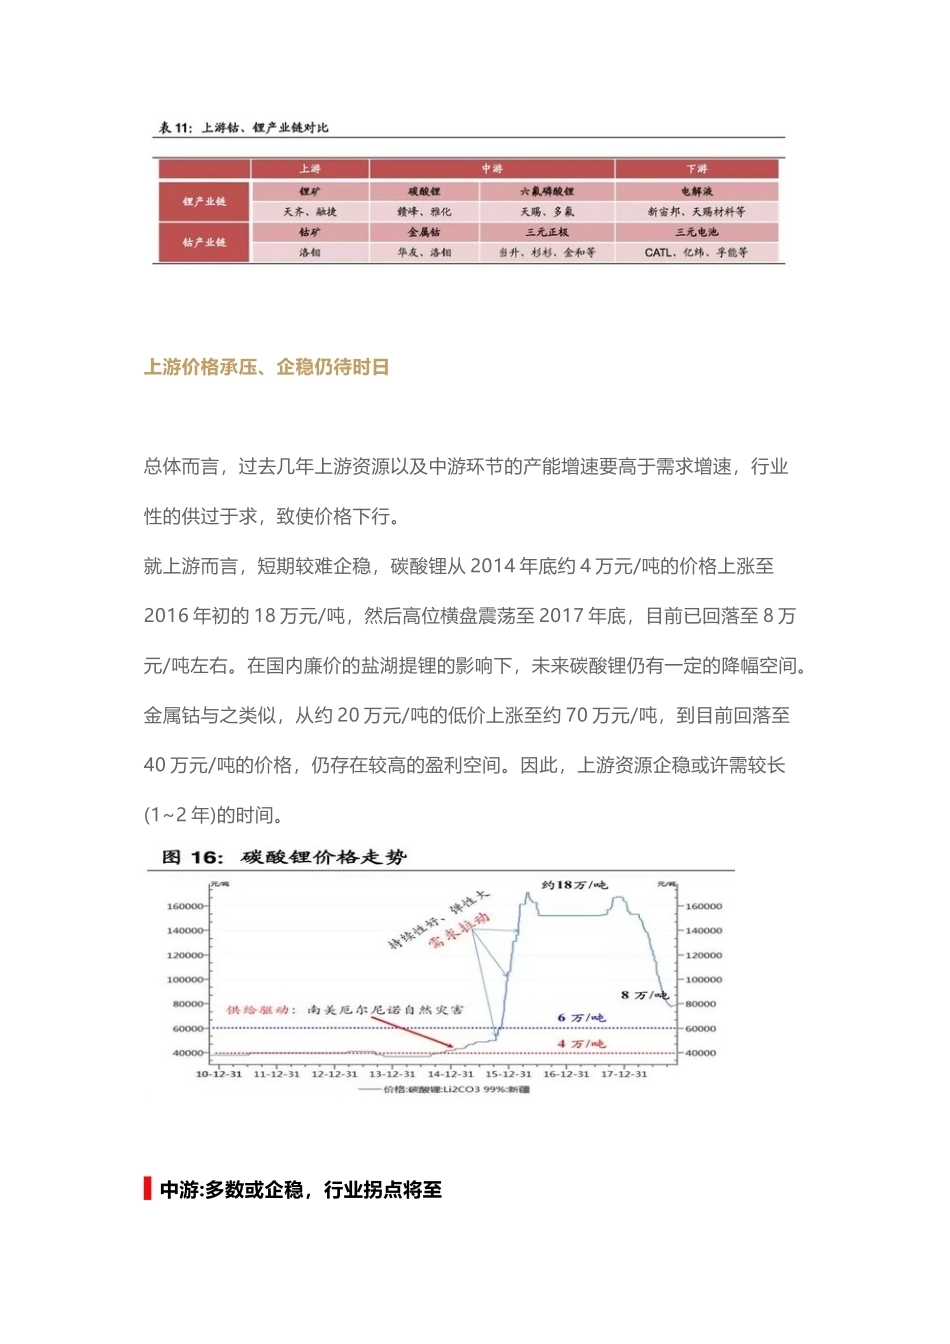
新能源汽车:掘金产业链细分行业▌新能源汽车产业链投资属性新能源汽车涉及的产业链较长,包括上游锂、钴资源,中游电池及材料、设备、电机电控等零部件的制造端;下游为整车及充电桩领域。在不同阶段各细分领域具有不同的投资机会,例如,在 2015 年初至 2018Q1,上游凭借自身定价权的优势,引领新能源车行业的投资机会。而在 2018Q2 至 2020 年,将会是中游电池及材料、设备等细分环节的机会;2021 年之后,将会是新能源车品牌溢价叠加传统车触底向上的整车企业的投资会。因此,在现阶段,我们看好中游环节引领行业的投资机会。▌上游:价格仍承压,企稳需待时日上游钴、锂资源属性对比1) 相似性:1 具有资源属性,行业集中度高,价格多年底部运行;2 处于锂电池上游,上下游产业链较长;3 受益于新能源汽车爆发增长,所处行业前景甚好;4 需求端上升,价格快速上涨。2) 差异性:1 驱动模式:碳酸锂涨价因素是南美厄尔尼诺+下游新能源汽车爆发式增长;金属钴涨价是刚果影响+下游新能源车乘用车与物流车的放量的长期逻辑;2供给端与应用端:碳酸锂与六氟磷酸的扩产周期长,供给端受限;三元材料与电池门槛较高,应用难度大,长期的增量空间较大,前期配置在资源端,中期投资机会在应用端。上游价格承压、企稳仍待时日总体而言,过去几年上游资源以及中游环节的产能增速要高于需求增速,行业性的供过于求,致使价格下行。就上游而言,短期较难企稳,碳酸锂从 2014 年底约 4 万元/吨的价格上涨至2016 年初的 18 万元/吨,然后高位横盘震荡至 2017 年底,目前已回落至 8 万元/吨左右。在国内廉价的盐湖提锂的影响下,未来碳酸锂仍有一定的降幅空间。金属钴与之类似,从约 20 万元/吨的低价上涨至约 70 万元/吨,到目前回落至40 万元/吨的价格,仍存在较高的盈利空间。因此,上游资源企稳或许需较长(1~2 年)的时间。▌中游:多数或企稳,行业拐点将至动力电池作为新能源车产业链中的关键部件,也是整车成本中最敏感要素。动力电池的售价受补贴政策以及上游原材料价格波动较大,但通过技术进步、规模化效应以及降低原材料成本等方式,目前国内动力电池价格已大幅下降,2017、2018 年的平均售价分别为 1.80、1.25 元/Wh,对应降幅为-23%、-31%,其主要原因为产能过剩叠加补贴大幅退坡影响。电池降价压力减弱,头部企业盈利水平高企:展望未来,我们判断动力电池的年降幅在 10%以内,预期在 2020 与 2025 年的售价分别为 1.0 与 0.73 元/Wh,期间降幅对应 CAGR 为-6.1%,同时预测头部企业如宁德时代与比亚迪的动力电池的净利率可能保持在 10%左右的水平。目前电池的四大基础材料整体上处于下跌趋势,根据我们对行业的判断,多数细分领域明年将会企稳并形成拐点,迎来较好的布局时点。短期来看,电解液与负极价格有企稳迹象。电解液电解液溶剂由于环保限产以及检修导致的供不应求,其价格上行,目前维持高位震荡;同时,锂盐六氟磷酸锂的价格大幅下滑后,目前处于历史底部区间,价格下行空间已然不大再者,随着三元电池的放量应用,对电解液的要求随之提升,相应地需要特殊添加剂以改善其性能,产品结构的变化能助其价格稳定。结合行业基本面以及对产业的理解,我们判断,电解液价格企稳时点或在2019Q2。负极材料目前由于上游针状焦的价格上涨以及石墨化产能偏紧等因素导致石墨负极价格相对企稳。但璞泰来的石墨化产能在年底释放,而杉杉的石墨化产能将在2019Q3 释放,届时或供过于求,价格或将承压。正极材料正极材料为成本加成,鉴于上游核心原材料锂、钴呈下降趋势,其售价同向下行。基于行业的产能整体过剩,价格下行趋势明显。磷酸铁锂(LFP)正极主要应用于商用车及储能领域,但商用车的增长空间有限;而储能领域的市场应用空间广阔,但当下受制成本、产品等多方面的影响其应用有限,短期供过于求难以改变,因此,磷酸铁价格仍会承压。三元(NCM)正极材料将随着电动乘用车的放量其需求将会大规模增长,同时其系列产品较多,包含 333、532、622、811 及 NCA 多款产品,车用三元将是产品溢价的重点,如能布局到电池龙头的厂商将会随市场同向发展。同时三元材料中含有金属钴,在成本加成定价模式下,拥有较多的产品出口的企业将会显著受益,一是 Mb 钴价倒挂能挣去价差,二是海外客户价格稳定且一般高于国内,正极龙头当升科技属于此类。短期来看,正极材料价格仍会趋向于稳定。长期来看,取决于高端产品的供求关系。隔膜材料隔膜是四大基础材料中盈利水平最高的,随着行业产能持续投放,供过于求导致产品价格跌幅较大,我们判断价格企稳时点大致在 2019Q2~Q3。在车用领域,高能量密度电池要求使用质量高、厚度较薄的隔膜,目前国内的恩捷股份与星源材质分别是湿法与干法隔膜的代表企业,未来企稳后两家龙头企业的配置价值凸显。综上判断,结合我们对各细分领域的理解,供需格局、产品结构及价格等多个方面的理解与甄别,整体而言,中游电池及原材料环节的投资机会较好,2018Q2 开始,将会是中游行业性的基本面拐点,其资本市场的布局机会或提前。▌下游:全球车企强势布局,助推需求目前诸多外资品牌强势布局,众多车型陆续将推出,同时互联网造车势力的加入,增添了新鲜血液,有望助推需求端的高质高量增长。整体而言,爆款车型(特斯拉 Model3、比亚迪王朝系列)相对较少,同时伴随补贴调整,未来竞争相对激烈,亟待爆款车型引领行业,助推规模与业绩同升。下游重点关注前瞻布局,爆款已出的新能源车国际品牌特斯拉、比亚迪。海外车企巨头加速布局新能源汽车:欧美、日韩等国的车企巨头在加速布局新能源汽车,其中,特斯拉、大众、宝马等力度较大,未来爆款或将出现在其间,特斯拉仍坚持纯新能源车,横向拓展到皮卡等领域。大众与宝马均衡发展纯电动与插电混动车,由于欧美地区的电池产业基础较为薄弱,其供应商主要来自于日韩企业。相比于欧美车企,日韩车企对未来车型布局稍显弱势,例如本田、丰田、日产等车企的车型主要车型集中在 2018 年推出,或许与其发展燃料电池汽车的技术路线有较大关系,配套的电池供应商主要来自于日本的 panasonic、AESC 以及韩国的 LGC,具有较强的配套基础。针对 00 后等新生代的需求升级,由 BATJ 为代表的互联网巨头注资参股的蔚来、拜腾、威马、小鹏等众多智能互联车企,更加注重客户体验的性需求,将助推新能源车产品进阶更高层级,互联互通的全球化概念值得长期关注。综上而言:1) 下游百花齐放、爆款待出:众多车型陆续推出,目前诸多外资品牌强势布局,未来竞争相对激烈,亟待爆款车型引领行业,助推规模与业绩同升。2) 从车企电池供应分析,车企与电池厂商的强强联合已成为趋势,未来投资机会主要来自于整车及电池龙头的供应链。本质上讲,中游产业投资可以大体视作化工行业基本面给予新兴行业的高估值溢价的属性。因此,影响投资中游板块的核心就是对产品未来价格的判断,判断产品价格的关键就是供需格局的研究,如供过于求,产品价格将下跌;如供不应求,产品价格则下跌。需强调的是,供给端必须是有效产能,而需求端是真实需求。成本端:在锂、钴资源仍有一定下行空间,且电解液溶剂、针状焦等上游原材料上涨将结束的背景下,中游材料的成本端或企稳下行。需求端:下游新能源车的高速、高质量需求将背书中游稳定增长。三元产业链为中长期投资重点,具有溢价属性:中游仍将是未来 2 年内重点投资领域,其中三元产业链将是持续推陈出新的溢价环节。三元的高镍化是行业共识的趋势,但推进速度会低于市场预期。我们判断,2020~2021 年国内才会有相对成熟高镍三元产品,因此,在市场尚未大规模应用之前,其预期差与分歧将持续存在,相应伴随溢价属性。▌动力电池:中日韩鼎立,LG 与宁德时代领军行业电池巨头三国鼎立,中韩势头强劲。中游产业从电池到设备再到核心材料,体现了在全球供应链相互交错的影响下。头部企业企业的核心竞争力越来越强,强强联合的趋势将会长期持续。根据 B3 报告,全球的动力电池龙头企业集中在中、日、韩三国,对应中国有比亚迪、宁德时代,韩国 LG、三星以及 SK;日本的松下与 AESC。从长远竞争力来判断,中、韩格局更优,宁德时代与 LG 代表两国最优产能,在2020 年均有 90~100GWh 的产能布局,居第三位为比亚迪,而松下在大单体方面的布局也在稳步推进,2020 年将近约有 12GWh 的产能布局。就当下产能布局、客户以及供应链情况而言,LG 与宁德时代将领军动力电池行业发展,我们长期看好其供应链体系,尤其是 LG 供应链,如新宙邦、当升科技、星源材质、恩捷股份。国内动力电池市占率分析2019Q1~Q3 国内动力电池销量前四的分别为 CATL、比亚迪、国轩高科与孚能科技,前三季度出货量分别为 15.2、8.6、2.1 与 2.0GWh,对应三元动力电池占总出货量的比例分别为 61%、57%、25%与 100%,国轩占比较低。四家公司的第三季度的产能利用率分别为 90%、68%、17%与 59%,CATL 利用率遥遥领先,比亚迪因青海产能处于爬坡过程,产能利用率相对较低,孚能情况类似。国内动力电池格局相对明朗,宁德时代与比亚迪处于第一序列,孚能科技在三元动力电池的领先,属于黑马,三家企业前景非常广阔。供需格局:低端过剩、高端持续偏紧。2019 与 2020 年全球动力电池需求量的需求量为 124GWh 与 195GWh,而中国在 2019Q3 末的产能已接近 200GWh。显然行业性产能过剩,但从电池企业的产能利用率来判断,大多动力电池企业的产能利用率严重偏低,例如,国轩、比克、力神与亿纬锂能在 2019Q3 的产能利用率仅为 17%、28%与 32%,即使考虑到爬坡因素,其利用率也偏低。而CATL 与 BYD 在 Q3 持续处于供不应求的阶段,头部效应十分明显。▌三元正极:行业集中度低,但行业存溢价属性全球三元动力正极 2025 年行业利润高达 125 亿:综合考虑全球动力电池需求量 以及技术升级带来单位用量减少等因素,我们对动力三元正极的市场空间做了相 应预测,在 2020 年与 2025 年全球三元动力电池的总需求量分别为 174GWh 与 1076GWh,对应三元正极材料的需求量分别为 30.6 万吨与 157 万吨,CAGR 为 39%。总营收分别为 524 亿元与 2089 亿元,同期利润为 31.5 亿元与 125 亿 元;给行业 40 倍 PE,分别对应市值 1258 亿元与 5014 亿元。2019Q1~Q3 出货量情况,当升科技三元占比高达 86%:根据 GBII 数据,前三 季度厦门钨业、湖南杉杉与当升科技为前三甲,出货量分别为 17250、15000 与 11150 吨。其中当升科技、容百锂电、长远锂科主要出货产品为三元正极材料;而杉杉、厦钨与巴莫具有较大比例为 3C 用的钴酸锂产品。在目前上市企业 中,当升与杉杉各具优势,短期当升科技在车载领域优势相对明显。名义三元产能严重过剩、高端车用三元偏紧:根据 GBII 数据,截止 2019Q3,国内三元 NCM 正极总产能为 41.6 万吨,严重超过 2020 年全球三元正极需求的30.6 万吨,名义上产能严重过剩。但深究其行业产品结构与企业布局,叠加下游需求变化,车用三元正极材料目前处于偏紧的状态,实质上为结构性产能过剩,我们看好三元正极中长期产品结构调整,如 333→523→622→811/NCA,将会长期产生的技术溢价。三元正极行业集中度低,CR2/CR3/CR5 分别为 19%、29%、47%:正极材料是四大基础材料中集中度最低细分领域,主要是因为原有 3C 正极的格局较为分散所导致。但随着车载电池对正极材料的品质要求日益提升,未来在一定时间内领跑企业将会持续受到市场青睐。▌电解液:见底或反转,率先迎布局时点电解液行业净利润 2018 年触底,2019 年预期增速高达 84%,配置价值凸显:假设随着电池能量密度的提升,单位电池对电解液的需求量每年以 3%递减,并...




发表评论取消回复