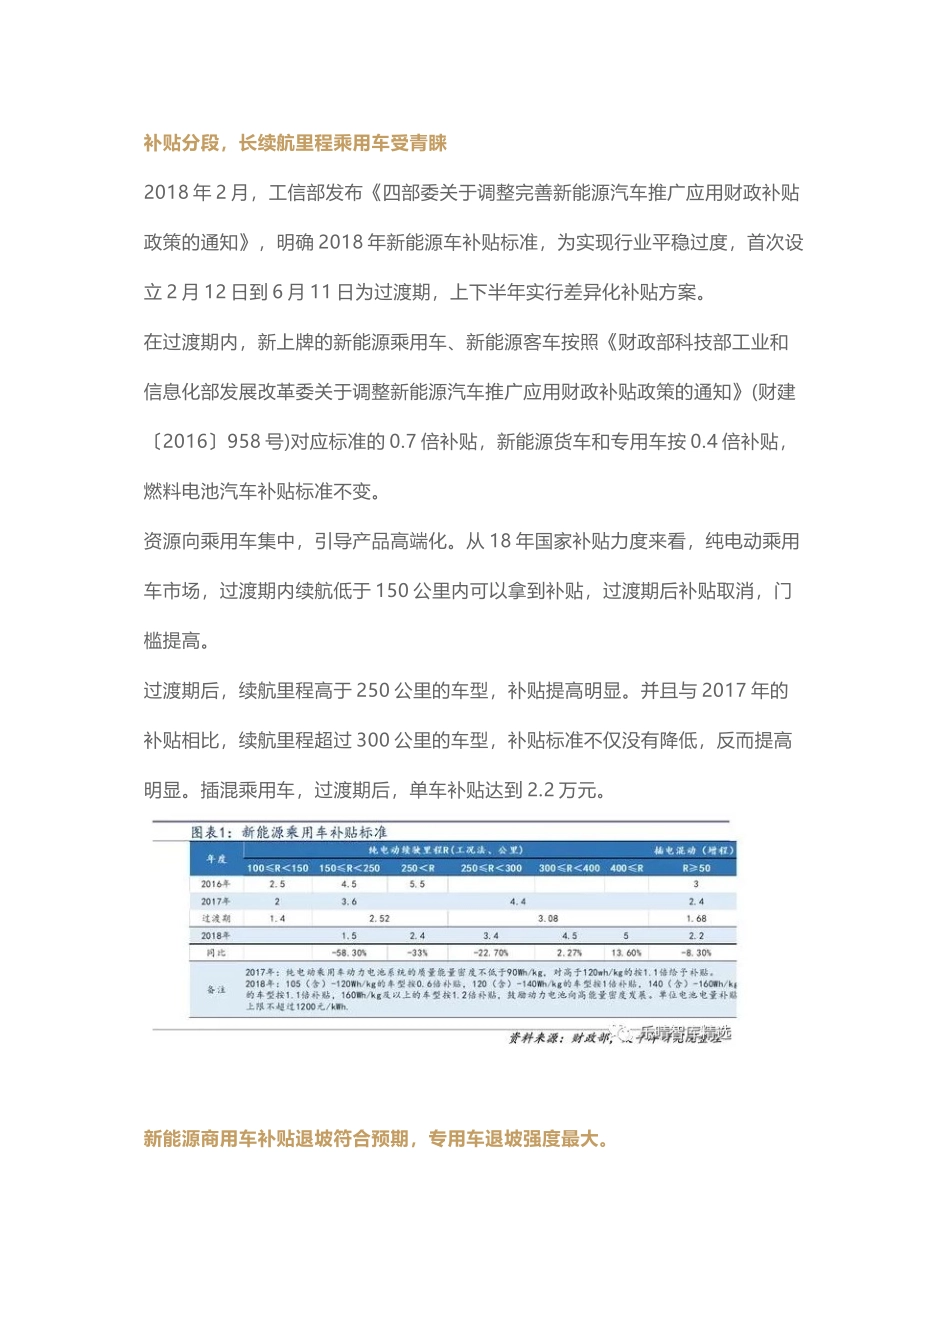
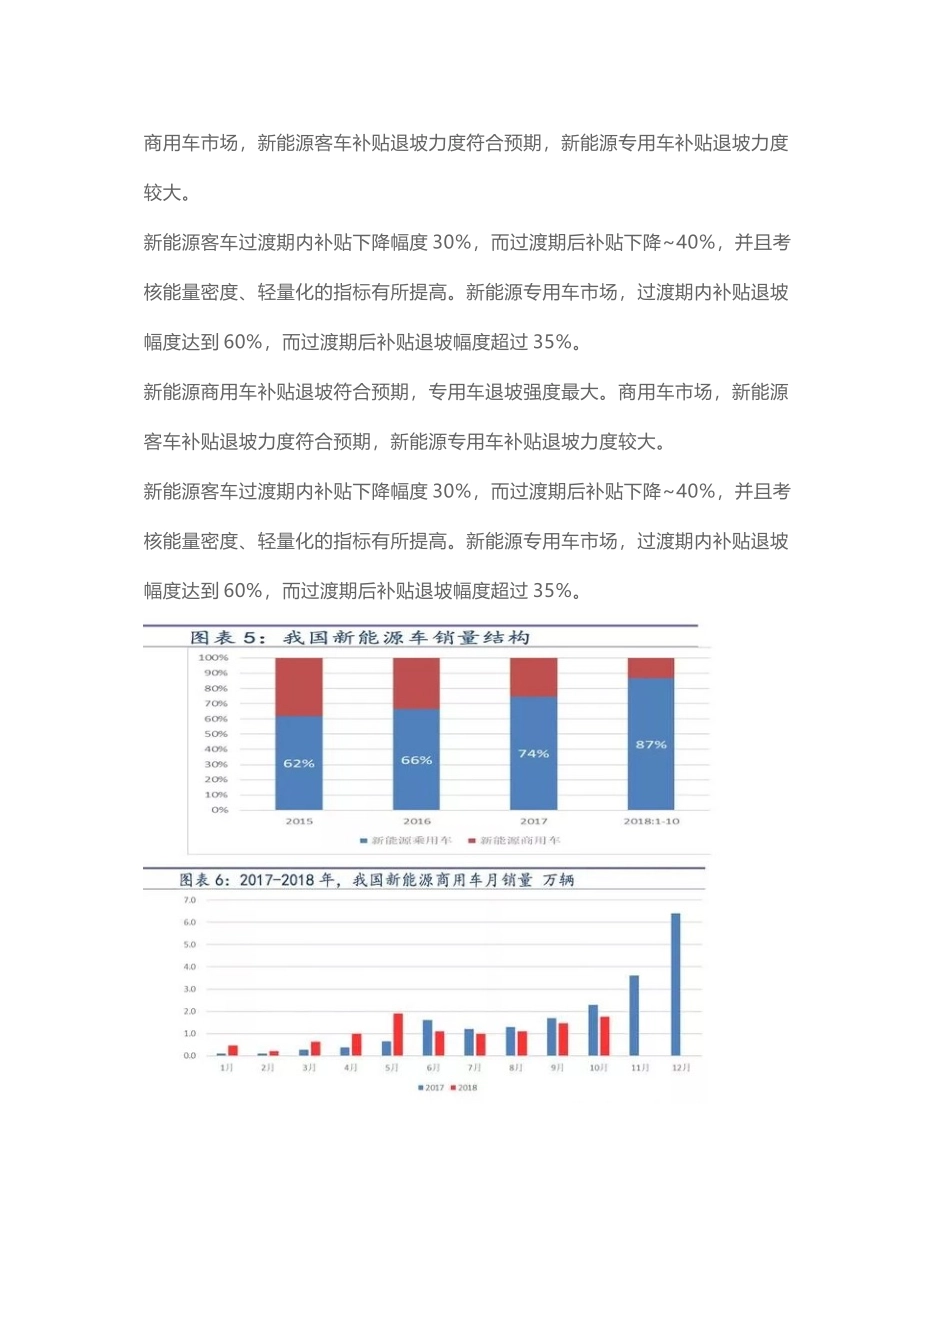
新能源汽车行业研究报告:全球发力,中游受益▌回首 2018,补贴分段,行业高增长补贴分段,长续航里程乘用车受青睐2018 年 2 月,工信部发布《四部委关于调整完善新能源汽车推广应用财政补贴政策的通知》,明确 2018 年新能源车补贴标准,为实现行业平稳过度,首次设立 2 月 12 日到 6 月 11 日为过渡期,上下半年实行差异化补贴方案。在过渡期内,新上牌的新能源乘用车、新能源客车按照《财政部科技部工业和信息化部发展改革委关于调整新能源汽车推广应用财政补贴政策的通知》(财建〔2016〕958 号)对应标准的 0.7 倍补贴,新能源货车和专用车按 0.4 倍补贴,燃料电池汽车补贴标准不变。资源向乘用车集中,引导产品高端化。从 18 年国家补贴力度来看,纯电动乘用车市场,过渡期内续航低于 150 公里内可以拿到补贴,过渡期后补贴取消,门槛提高。过渡期后,续航里程高于 250 公里的车型,补贴提高明显。并且与 2017 年的补贴相比,续航里程超过 300 公里的车型,补贴标准不仅没有降低,反而提高明显。插混乘用车,过渡期后,单车补贴达到 2.2 万元。新能源商用车补贴退坡符合预期,专用车退坡强度最大。商用车市场,新能源客车补贴退坡力度符合预期,新能源专用车补贴退坡力度较大。新能源客车过渡期内补贴下降幅度 30%,而过渡期后补贴下降~40%,并且考核能量密度、轻量化的指标有所提高。新能源专用车市场,过渡期内补贴退坡幅度达到 60%,而过渡期后补贴退坡幅度超过 35%。新能源商用车补贴退坡符合预期,专用车退坡强度最大。商用车市场,新能源客车补贴退坡力度符合预期,新能源专用车补贴退坡力度较大。新能源客车过渡期内补贴下降幅度 30%,而过渡期后补贴下降~40%,并且考核能量密度、轻量化的指标有所提高。新能源专用车市场,过渡期内补贴退坡幅度达到 60%,而过渡期后补贴退坡幅度超过 35%。新能源乘用车月度产销量创新高。18 年 1~10 月新能源乘用车累计销量 72.6 万辆,同比增长 93%。从月销量情况来看,5 月份纯电动乘用车市场抢装明显,10 月份销量 9.4 万辆,创历史新高。插混市场月销量逐步升高,并且 6 月份后补贴提高,插混车型月销量均超过 2 万辆。▌三元电池累计装机量首次超越磷酸铁锂我们在 2016 年度的策略报告中,就明确提出三元动力电池将呈现爆发式增长,在 2018 年,三元动力电池的装机量已经完全超越磷酸铁锂,成为新能源汽车领域最主要的动力电池,未来三元动力电池的占比将继续提高。今年前十个月的出货量中,仅有 5 月份,由于新能源客车大幅抢装,导致磷酸铁锂的出货量高于三元电池,其他月份均是三元电池出货量领先。锰酸锂电池月出货量维持在较低的水平。据真锂研究统计,我国动力电池 1~10月累计出货量 35.6GWh,同比增长 90%,其中三元电池出货量 21.9GWh,同比增长 135%,并且超过下游新能源车销量增速(76%)和新能源乘用车销量增速(93%),占比 61%;磷酸铁锂出货量 13GWh,占比 37%,其他类占比~2%。预计 2018 年动力电池出货量有望达到 50GWh,增速~50%。三元电池在新能源乘用车市场优势明显。今年前十月动力电池累计出货量35.7GWh,同比增加 17GWh,其中新能源乘用车市场增加 12.6GWh,占据增量的 74%。三元电池在纯电动乘用车领域的渗透率超过 80%;插混市场,由于比亚迪的主要车型从磷酸铁锂切换到三元,三元电池的渗透率达到 100%。纯电动客车市场仍以磷酸铁锂为主,而纯电动专用车市场,尽管三元电池的渗透率有所下降,但是纯电动专用车市场占比仅 8%,对总体影响较小。长续航里程车型放量带动单车平均带电量显著提高。开篇已经分析了国家新能源汽车补贴倾向长续航里程的乘用车市场,补贴不降反升。从市场角度,解决消费者里程焦虑是车企重点解决的问题。因此,2018年内各车企纷纷推出并上市 300 公里以上车型。在过度期内(前 5 个月),纯电动乘用车的销售结构与 2017 年基本持平,A00 级占比 69%。过渡期后,A 级及以上的车型占比大幅提升到 43%,而 A00 级占比下降到 38%。纯电动乘用车领域,今年前 6 个月平均单车的带电量与 2017 年基本持平。但是,从 7 月份开始,平均单车带电量均超过 40kWh,同比提高~50%。今年1~10 月,纯电动乘用车平均单车带电量为 37.6kWh,同比提高 28%。▌国内龙头,具备全球配套能力我国新能源车行业高速发展,给本土供应商带来了巨大的机遇。在充分的市场竞争下,本土新能源车行业企业优胜劣汰,优质的企业不断成长,并取得较大市场份额。从今年前三季主要动力电池企业研发投入看,比亚迪、宁德时代的研发投入都要远高于国内竞争对手。我国动力电池基本形成了“一超两强,多追赶的竞争格局”,一超指宁德时代(CATL)、两强指比亚迪(BYD)和孚能科技,C、B 共占据动力电池超过 60%的市场份额。目前国内优质企业在海外地区已经取得突破。从 2017 年国内动力电池产业链的企业营收来看,当升科技海外地区实现营收4.8 亿元,占总营收的 22%。星源材质海外地区营收 1.9 亿元,占总营收比例达到 37%。其他企业新宙邦、宁德时代等也均在海外市场取得一定的成绩。另外,2018 年,国内各细分领域的龙头企业纷纷与海外巨头签订战略合作协议,包括:赣锋锂业与 LG、特斯拉、宝马签订了氢氧化锂供应协议;亿纬锂能与戴姆勒签订战略合作协议;孚能科技与戴姆勒签订了长期供货协议。这些优质的企业战略定位更是立足国内,放眼世界。电解液供应商新宙邦,动力电池供应商宁德时代、孚能科技开始在欧洲设立工厂,预计 2020 年后,海外工厂将逐步投产。我国动力电池产业链上的优质公司已经具备全球配套能力,必将走向世界舞台,彻底改变传统车领域的供应链格局。▌消费驱动,高镍落地双积分压力,车企加速新能源化“双积分”政策从 2018 年 4 月开始实行,2019 和 2020 年新能源汽车积分比例要求分别为 10%、12%。尽管政策有一定的宽松期,乘用车企业 2019 年度产生的新能源汽车负积分可以使用 2020 年度产生的新能源汽车正积分进行抵偿,但是部分企业还是面临较大的燃油积分压力和新能源积分压力。从 2017 年的燃油积分情况来看,积分负的最多的 6 家企业中,有 4 家是合资企业,分别是长安福特、一汽丰田、广汽菲亚特和广汽三菱,其中长安福特燃油积分高达负 28.8 万分。另外,主推 SUV 车型的长城汽车,燃油积分也负 16 万分。根据“双积分”政策,乘用车企业平均燃料消耗量负积分可以使用本企业产生的新能源汽车正积分来抵偿归零。传统车降油耗的压力较大,生产新能源汽车是最最有效的解决方法。合资车企新能源车型闪亮登场在合资车企中,上汽大众朗逸纯电动版 2019 年有望上市。2018 年 9 月,工信部发布第 10 批新能源车推广目录,朗逸纯电动版首次正式公开。目前朗逸纯电动版工况续航里程 278km,百公里耗电 13.2 度,搭载三元动力电池,系统能量密度 105Wh/kg,电池供应商为上汽大众汽车有限公司,电机供应商为大众汽车自动变速器(天津)有限公司。从朗逸纯电动版的动力电池系统能量密度和续航里程来看,都有较大的优化空间。朗逸燃油车月均销量超过 2 万辆,基本稳居轿车销量榜前三。今年 1~10 月朗逸燃油车销量 38 万辆,位居行业第一。朗逸纯电动版值得期待。东风日产轩逸纯电动版已经于今年 8 月份上市,19 年有望逐步发力。轩逸纯电工况续航里程 338km,百公里耗电 13.8kWh,搭载宁德时代三元动力电池,系统能量密度 131Wh/kg,电机由日产配套。今年补贴后售价 16.6 万元起。轩逸燃油车今年前十个月销量 37 万辆,位居轿车销量榜行业第二。轩逸纯电目前处于产能爬坡阶段,随着销售渠道逐步打开,轩逸纯电 2019 年有望实现较好的表现。造车新势力走到兑现期造车新势力给新能源车市场注入了新的活力,“鲢鱼效应”or“真的独角兽”。根据造车新势力的进展可以分为三个梯度:PPT 阶段、即将交付阶段和已经开始交付阶段。目前,已经开始交付的造车新势力有蔚来、威马、云度和前途等,而大部分造车新势力还处于 PPT 阶段。蔚来汽车突围高端。成立于 2014 年,2017 年 12 月蔚来 ES8 车型正式上市,到 2018 年 11 月 27 日,ES8 第 1 万辆车下线。ES8 是一款中大型 SUV,定位中高端市场,工况续航 355km,百公里耗电 21 度,搭载宁德时代配套的三元动力电池,系统能量密度~135Wh/kg,补贴后售价~40 万元。另外,蔚来 ES6也将于 12 月份发布。威马、小鹏亲民路线。威马 EX5 于 18 年 4 月上市,补贴后售价 9.9 万起,目前处于产能爬坡阶段。EX5 定位 A 级 SUV,工况续航 300~460 公里。威马汽车动力电池供应商有宁德时代、力神、苏州宇量和浙江谷神等。小鹏汽车 G3 预计 12 月 12 号上市,补贴后售价~15 万元。小鹏汽车电池供应商主要是欣旺达,电机供应商是精进电动。2019 年新能源乘用车市场,比亚迪、上汽自主、吉利、北汽新能源等现有车企继续发力,上汽大众、东风日产等合资车企,以及蔚来、小鹏等造车新势力开始登场,新能源汽车开启战国时代,更多优质新能源车型的推出,消费者可选择的车型将大幅增加,新能源汽车将完成由政策驱动向市场驱动的转变。三元动力电池长期高增长2019 年新能源车销量增长量预计主要来自于新能源乘用车。我们认为,随着上文分析的几股造车团体的发力,个人消费市场会有起色,另外,随着各地公共出行领域的电动化在 2019 年有望加速,因此,新能源乘用车的增速仍会达到甚至超过 50%。新能源客车市场,前几年投运了大量的电动公交车,行业已经行业进入平稳期。专用车市场规模大,超过 200 万辆,行业壁垒较低,车企数量大,国家为了防止纯电动专用车市场出现骗补现象,对纯电动专用车市场的补贴力度相对较小,但是,从经济角度出发和城市配送电动趋势的确立,纯电动专用车将进入快车道。2019 年工况续航里程达到 500km 的车型将逐步上升,如比亚迪唐 EV,中型SUV,工况续航 500km,估计单车电量超过 90kWh。受益于纯电动乘用车长续航里程车型推出,单车带电量将继续提升,三元动力电池在纯电动乘用车市场的渗透率也有望进一步提高。插混乘用车市场,由于比亚迪已经将相关车型配套的动力电池已经全部由磷酸铁锂切换成了三元,预计三元动力电池在插混乘用车市场的渗透率将保持在100%。新能源客车市场预计维持现有的格局,以磷酸铁锂电池为主,还有部分锰酸锂电池和钛酸锂电池。此外,纯电动专用车市场,由于磷酸铁锂电池价格大幅下降,而专用车对于电池性能要求相对没有那么高,我们预计三元动力电池在纯电动专用车市场的渗透率会略有下降,但是纯电动专用车市场相对较小,对三元动力电池整体出货量增速影响较小。2019 年三元动力电池出货量增速预计将超过 60%。三元动力电池持续高速增长。技术趋于成熟,高镍即将落地政策引导。根据 2017 年四部委出台的《促进汽车动力电池产业发展行动方案》,明确到 2020 年,新型锂离子动力电池单体比能量超过 300 瓦时/公斤;系统比能量力争达到 260 瓦时/公斤、成本降至 1 元/瓦时以下,使用环境达-30°C 到55°C,可具备 3C 充电能力。国家补贴政策的门槛也在逐步提高,从 2016 年不考核到 2017 年提出 90Wh/kg 的要求。2018 年动力电池系统能量密度超过 160Wh/kg 可以拿到 1.2 倍补贴,预计到 2019 年动力电池系统能量密度达到 180Wh/kg 才能拿到 1.2 倍补贴。技术进步。从 2015 年到今年,行业动力电池能量密度平均水平由 90.5Wh/kg提高到 137.5Wh/kg,提高 52%,基本上保持每年提高~15%的水平。从各细分市场来看,纯电动...




发表评论取消回复