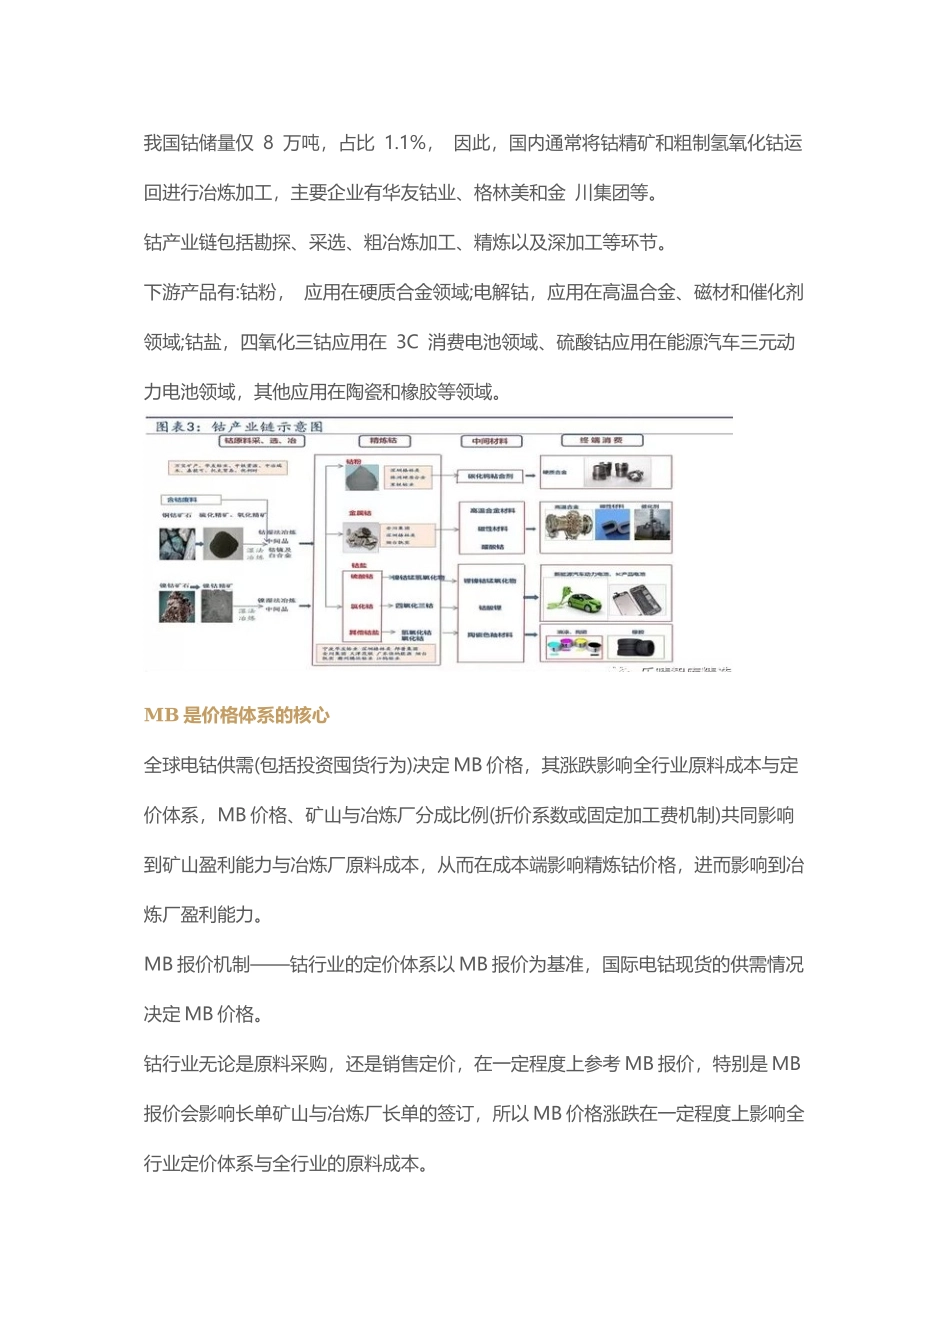
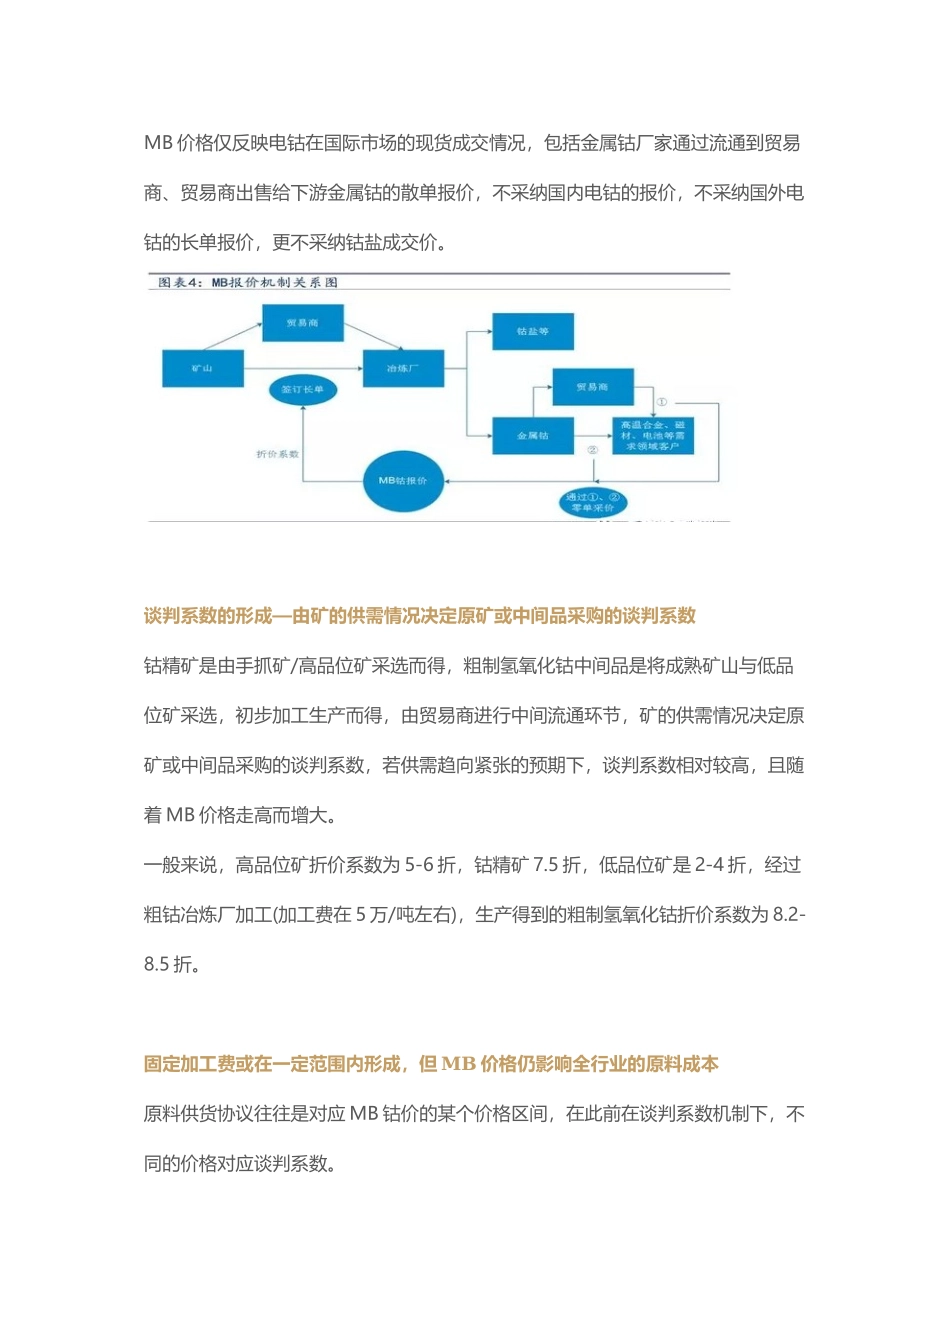
行业研究报告-新能源汽车之“钴”:资源在外,受制于人▌钴产业链美国地质调查局统计,全球已探明钴资源储量 700 万吨,其中刚果(金)储量 340 万吨,占比高达 49%;澳大利亚和古巴也是钴资源大国,三国合计占 70%。我国钴储量仅 8 万吨,占比 1.1%, 因此,国内通常将钴精矿和粗制氢氧化钴运回进行冶炼加工,主要企业有华友钴业、格林美和金 川集团等。钴产业链包括勘探、采选、粗冶炼加工、精炼以及深加工等环节。下游产品有:钴粉, 应用在硬质合金领域;电解钴,应用在高温合金、磁材和催化剂领域;钴盐,四氧化三钴应用在 3C 消费电池领域、硫酸钴应用在能源汽车三元动力电池领域,其他应用在陶瓷和橡胶等领域。MB 是价格体系的核心全球电钴供需(包括投资囤货行为)决定 MB 价格,其涨跌影响全行业原料成本与定价体系,MB 价格、矿山与冶炼厂分成比例(折价系数或固定加工费机制)共同影响到矿山盈利能力与冶炼厂原料成本,从而在成本端影响精炼钴价格,进而影响到冶炼厂盈利能力。MB 报价机制——钴行业的定价体系以 MB 报价为基准,国际电钴现货的供需情况决定 MB 价格。钴行业无论是原料采购,还是销售定价,在一定程度上参考 MB 报价,特别是 MB报价会影响长单矿山与冶炼厂长单的签订,所以 MB 价格涨跌在一定程度上影响全行业定价体系与全行业的原料成本。MB 价格仅反映电钴在国际市场的现货成交情况,包括金属钴厂家通过流通到贸易商、贸易商出售给下游金属钴的散单报价,不采纳国内电钴的报价,不采纳国外电钴的长单报价,更不采纳钴盐成交价。谈判系数的形成—由矿的供需情况决定原矿或中间品采购的谈判系数钴精矿是由手抓矿/高品位矿采选而得,粗制氢氧化钴中间品是将成熟矿山与低品位矿采选,初步加工生产而得,由贸易商进行中间流通环节,矿的供需情况决定原矿或中间品采购的谈判系数,若供需趋向紧张的预期下,谈判系数相对较高,且随着 MB 价格走高而增大。一般来说,高品位矿折价系数为 5-6 折,钴精矿 7.5 折,低品位矿是 2-4 折,经过粗钴冶炼厂加工(加工费在 5 万/吨左右),生产得到的粗制氢氧化钴折价系数为 8.2-8.5 折。固定加工费或在一定范围内形成,但 MB 价格仍影响全行业的原料成本原料供货协议往往是对应 MB 钴价的某个价格区间,在此前在谈判系数机制下,不同的价格对应谈判系数。然而,最近由于钴产品供应趋紧,嘉能可等矿业巨头处于高位控盘阶段,有意打破现有的 MB 折价模式,提出新的长单定价机制,以固定加工费模式对原料采购协议价格定价,这一定价模式下游冶炼企业只能赚取加工费,无法分享钴金属涨价蛋糕,遭到精炼钴企业的极力反对,嘉能可也只与部分冶炼商签订了协议,加工费固定3.55 美元/磅。无论是此前的系数机制,还是固定加工费机制,MB 钴的价格将提升全行业的原料成本。▌巨头垄断,新增供给平缓钴业巨头垄断矿权与流通上游钴矿资源大都以铜钴、镍钴等伴生矿的形式存在,占据储量的 78%,产量的85%,少部分原料来自回收料。全球主要大型在产钴矿山均被嘉能可、洛阳钼业、欧亚资源、谢里特矿业、诺里尔斯克镍业等巨头控制,在近年的产量中,嘉能可和洛阳钼业稳居第一、第二,2017 年,合计占比 37%。钴矿主要集中在非洲铜带、澳洲、加拿大等国家地区,冶炼产能集中在中国、芬兰、比利时等国,势必引发较为频繁的钴原料贸易流动,而全球核心贸易商数量较少且较为集中,容易形成对市场容量较小的钴产品的高度控盘。▌钴矿新增供给具有不确定性嘉能可旗下 KCC 存在中断或新增产能延期投放风险在嘉能可 2018-2020 年产能指引中,KCC 项目产量分别为 11000 吨、34000 吨和 31000 吨。当前嘉能可就面临着杰卡明要求其解散 KCC 的法律诉讼,并面临着 DanGertler 的资产冻结令申请,嘉能可的供应面临中断或新增产能延期风险。此外,考虑产能爬坡期和矿山运输时间等问题,新增产能投放带来的实际新增量仍然会受到一定的影响。从嘉能可本身出发,公司有能力解决上述问题,但是,其扩产的进度和产出量可能会受到一定的影响。民采矿供应链几乎是存量市场的竞争民采矿指的是通过利用手工合作社或者小型机械化式矿山产出的原矿(品位分布2%-8%不等),再通过贸易流通环节,冶炼生产商加工成粗制中间品(钴含量 20%-40%)。目前国内大量企业前往刚果兴建粗钴冶炼厂,与小型机械化矿山或者授权的手工合作社合作,利用民采矿资源,但由于当地的基础设施较差,能源不足,品位逐步下降,技术难度加大,普遍存在投产延期或产出不及预期可能。另外,民采矿几乎是个存量市场,可能通过不同的企业流向市场,但总量不会有太大的增加。▌再生钴供给量依旧很少目前,再生钴主要来源从合金边角料、废旧电池和电池电池生产过程的残次品中的回收。2017 年,全球再生钴巨头主要有优美科、格林美、邦普集团与赣州豪鹏,产量分别为 1500 吨、格林美 4000 吨,邦普集团 1200 吨,赣州豪鹏 300 吨。未来,最大的再生钴增量主要来自新能源汽车动力电池。主流动力电池的设计寿命8 年或是 15 万公里,从目前的使用情景来看,有很大一部分车被用在网约车领域,这一领域对车的使用强度较大,电池的报废时间在 3 年左右。另外,考虑到新能源汽车更新换代以及初期电池质量存在缺陷,私家车电池报废周期至少也需要 5 年的时间。2015 年以来,我国新能源汽车呈爆发是增长,带电量较大的是磷酸铁锂电池,不含有钴金属。我们乘用车和专用车以三元电池为主,快速增长始于 2016 年,2016-2017 年,三元电池的装机量分别为 6.23GWh 和 16GWh,对应钴金属消费量大概为 1500 吨和 3300 吨。采用三元动力电池的车子同时报废,最多也就上述钴金属量,可是,这一假设并不存在。因此,在 2020 年前,新能源汽车动力电池再生钴与新增矿山钴比较,可以忽略,但是 2020 年以后,增速会比较大,是重要变量。▌新能源汽车动力电池对钴需求快速增长电池是钴的最大市场从全球消费市场来看,电池对钴消费需求占比达 59%以上,其次是高温合金和硬质合金,分别占比约为 15%和 7%。从国内市场来看,消费主要是电池,占比高达77.4%。目前,新能源汽车动力电池对钴的需求呈现快速增长态势,超级合金等领域增长保持稳定,约为 10%。补贴退坡,能量密度提高,三元动力电池受益(1) 新能源汽车动力电池能量密度将持续提高2017 年,四部委联合发布《促进汽车动力电池产业发展行动方案》,到 2020 年,新型锂离子动力电池单体比能量超过 300wh/kg;系统比能量力争达到 260wh/kg、成本降至 1 元/wh 以下,使用环境达-30°C 到 55°C,可具备 3C 充电能力。到 2025 年,新体系动力电池技术取得突破性进展,单体比能量达 500wh/kg。当前,经过改进的磷酸铁锂能量密度可以达到 160Wh/kg;锰酸锂能量密度在150Wh/kg 左右;镍钴锰三元材料 NCM 中,随着镍含量的增加,能量密度也大幅增加,当前国内主流 NCM 还是 NCM523/622 体系,正在快速向 NCM811 体系切换,能量密度可以达到 210Wh/kg;镍钴铝三元材料 NCA 的能量密度在 220-280Wh/kg,松下供给特斯拉的 NCA 能量密度能达到 300Wh/kg,是国内企业追赶的目标。因此,在当前技术条件下,高镍三元是高能量密度动力电池的主要路径。另外,随着续航里程的提高,单车带电量将快速提升,动力电池装机量也会受益。(2) 补贴持续退坡,补贴金额与能量密度相关2018 年 2 月,财政部发布了 2018 年《新能源汽车推广应用补贴方案》(新政),规定纯电动乘用车 30 分钟最高车速不低于 100km/h,工况法续驶里程不低于150km;插电式混合动力(含增程式)乘用车工况法续驶里程不低于 50km。同时,细分了补贴梯次,提高了能量密度的要求,能量密度越高、续航里程越长,补贴金额越多。纯电动乘用车动力电池系统的质量能量密度不低于 105Wh/kg,105(含)-120Wh/kg 的车型按 0.6 倍补贴,120(含)-140Wh/kg 的车型按 1 倍补贴,140(含)-160Wh/kg 的车型按 1.1 倍补贴,160Wh/kg 及以上的车型按 1.2 倍补贴,在此基础上根据能耗水平设置了调整系数辅助计算。▌新车型月度发布常态化,三元动力电池占比最高2018 年 8 月 2 日,工信部发布了第 8 批《推荐车型目录》,2017 年第 1-12 批及2018 年第 1-4 批《推荐车型目录》将予以废止。第 5 批目录包括 1977 个车型,其中纯电动乘用车共 294 个车型,占比 14.86%。第 6 批目录共包括 112 户企业的 353 个车型,其中纯电动产品共 109 户企业 324个型号、插电式混合动力产品共 8 户企业 24 个型号、燃料电池产品共 4 户企业 5个型号。第 7 批目录共包括 110 户企业的 342 个车型,其中纯电动产品共 105 户企业 318个型号、插电式混合动力产品共 9 户企业 16 个型号、燃料电池产品共 6 户企业 8个型号。第 8 批目录共包括 111 户企业的 385 个车型,其中纯电动产品共 107 户企业 353个型号、插电式混合动力产品共 9 户企业 13 个型号、燃料电池产品共 9 户企业 19个型号。2018 年推荐车型中乘用车的占比有明显提升,达到 14.65%,这也为乘用车市场的增长奠定了基础。在工信部公布的第 5-8 批《推荐车型目录》中,纯电动乘用车领域中三元动力电池平均渗透率为 75.6%,纯电动专用车中达到 50.8%。▌新能源乘用车领域,三元电池渗透率有望进一步提升2017 年,纯电动乘用车中三元平均渗透率为 74.4%,纯电动专用车平均渗透率为65.8%。2018 年 1-7 月份,纯电动乘用车累计销量 30.9 万辆,电池装机量达到9.30GWh,其中三元渗透率稳重有升,平均渗透率达到 86.6%,磷酸铁锂平均装机率为 13.1%;截止到 7 月,纯电动专用车累计电池装机量 1.77GWh,三元平均渗透率为75.6%,磷酸铁锂平均装机率为 18.0%。新能源汽车正由政策驱动转向市场驱动,单车带电量快速提升,动力电池的需求快速增长。动力电池领域,国内以 NCM523/622 为主,国外以混合三元和 NCA 为主。随着新能源汽车的发展,高镍三元材料的研发力度和产业化进程不断向前,三元材料快速向 NCM811 和 NCA 演变。另外,由于正极材料能量密度的提高,其他材料的用量都可以相应的减少,高端正极材料技术成熟和产量扩大后,高镍动力电池的成本将明显下降。▌未来 3 年,国内外三元动力电池装机量增速均将超过 60%我国新能源汽车采用的动力电池主要包括磷酸铁锂、三元和锰酸锂。磷酸铁锂和锰酸锂更安全,能量密度相对较低,被广泛应用在新能源客车和专用车领域。三元电池高能量密度,被用在乘用车和专用车领域。随着电池能量密度和续航里程要求不断提升,三元材料的渗透率也在快速增长。2016 年,是我国三元动力电池爆发增长的元年,由于历史基数较小,装机容量仅 6.3GWh,市场份额也仅有22.4%;2017 年,装机容量 16GWh 以上,占全年动力电池装机总量的 43.95%,市场份额增长近一倍,已经与磷酸铁锂路线分庭抗礼。2018-2020 年,三元动力电池的增速将超过 60%,2018 年,三元动力电池不论是在增速和总量上将全面超越磷酸铁锂,成为名副其实的行业“一哥”。从国际市场来看,海外车企主要发力乘用车领域,以三元动力电池为主,2017 年,新能源乘用车销量 64 万辆(包括普通混合动力车型),预计到 2020 年,海外新能源汽车产销量与国能持平,达到 200 万辆,动力电池的增速均在 60%以上。▌消费电子需求疲软,有望季节性回暖消费电子产品需求疲软或为钴价下调主因。根据中国信通研究院数据,4 月份我国手机出...




发表评论取消回复