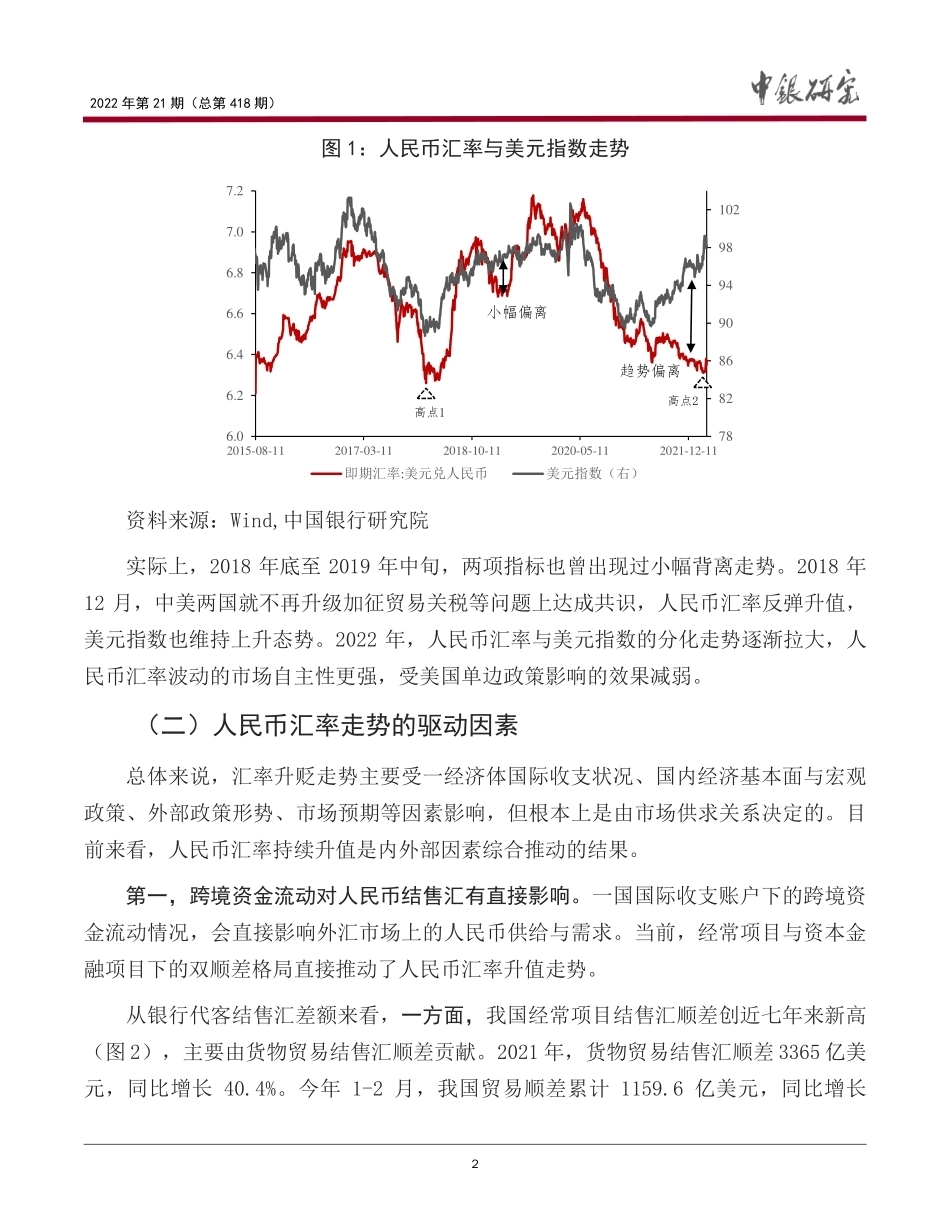
Ω 中银研究产品系列 ● 《经济金融展望季报》 ● 《中银调研》 ● 《宏观观察》 ● 《银行业观察》 ● 《国际金融评论》 ● 《国别/地区观察》 作 者:吴 丹 中国银行研究院 电 话:010 – 6659 3776 签发人:陈卫东 审 稿:周景彤 李佩珈 联系人:刘 晨 电 话:010 – 6659 4264 * 对外公开 ** 全辖传阅 *** 内参材料 2022 年 3 月 31 日 2022 年第 21 期(总第 418 期) 中美政策分化背景下人民币汇率走势与影响* 2022 年以来,国际局势急剧恶化,俄乌冲突叠加中美政策分化,令人民币汇率走势倍受市场关注。从历史来看,美联储货币政策的外溢效应对人民币汇率走势影响较大,一般而言美元指数走高伴随着人民币汇率的贬值,但当前出现了美元指数走高与人民币汇率升值的走势。本文针对中美货币政策分化形势,回顾人民币汇率走势特点并分析当前情况,探讨“背离走势”的原因,并对人民币汇率未来走向进行判断,最后分析了人民币汇率走势对金融市场、银行部门和企业部门的影响,并提出了相关建议。 研究院 宏观观察 2022 年第 21 期(总第 418 期) 1 中美政策分化背景下人民币汇率走势与影响 2022 年以来,国际局势急剧恶化,俄乌冲突叠加中美政策分化,令人民币汇率走势倍受市场关注。从历史来看,美联储货币政策的外溢效应对人民币汇率走势影响较大,一般而言美元指数走高伴随着人民币汇率的贬值,但当前出现了美元指数走高与人民币汇率升值的走势。本文针对中美货币政策分化形势,回顾人民币汇率走势特点并分析当前情况,探讨“背离走势”的原因,并对人民币汇率未来走向进行判断,最后分析了人民币汇率走势对金融市场、银行部门和企业部门的影响,并提出了相关建议。 一、人民币汇率走势现状与原因分析 (一)人民币汇率历史周期演进与当前情况 2015 年“8·11 汇改”后,人民币兑美元汇率中间价定价机制不断完善,人民币汇率波动更好地反映了市场供求关系。此后,人民币汇率与美元指数的波动方向联系紧密,美元指数走高时,人民币汇率贬值;反之亦然。但自 2021 年下半年起,在美联储不断释放加息信号的背景下,美元指数持续走高,人民币汇率却持续升值,两项指标走势偏离态势明显。 观察美元兑人民币即期汇率,可以发现两轮明显升值周期。第一轮为 2016 年底至2018 年上旬。2016 年 12 月 20 日,美元兑人民币即期汇率自 6.9509 的相对低位,一度升值到 2018 年 2 月 7 日的高点 6.2596。支撑这轮人民币汇率升值的原因,主要是彼时中国外贸出口持续顺差,经济形势良好,同时美元指数处于不断下跌状态。 第二轮为 2020 年中旬至今。自 2020 年中旬起,美元兑人民币即期汇率从低位7.16 一路升值,截至 2022 年 3 月 25 日,美元兑人民币即期汇率 6.3655,同月最高曾升至 6.3107,创四年来新高。本轮人民币升值的主要推力是我国出口持续顺差导致的结汇需求旺盛。与此同时,美元指数持续走高,自年初的 96.2181 升至 3 月 25 日的98.8103,人民币汇率与美元指数走势出现了趋势性背离(图 1)。 2 2022 年第 21 期(总第 418 期) 图 1:人民币汇率与美元指数走势 资料来源:Wind,中国银行研究院 实际上,2018 年底至 2019 年中旬,两项指标也曾出现过小幅背离走势。2018 年12 月,中美两国就不再升级加征贸易关税等问题上达成共识,人民币汇率反弹升值,美元指数也维持上升态势。2022 年,人民币汇率与美元指数的分化走势逐渐拉大,人民币汇率波动的市场自主性更强,受美国单边政策影响的效果减弱。 (二)人民币汇率走势的驱动因素 总体来说,汇率升贬走势主要受一经济体国际收支状况、国内经济基本面与宏观政策、外部政策形势、市场预期等因素影响,但根本上是由市场供求关系决定的。目前来看,人民币汇率持续升值是内外部因素综合推动的结果。 第一,跨境资金流动对人民币结售汇有直接影响。一国国际收支账户下的跨境资金流动情况,会直接影响外汇市场上的人民币供给与需求。当前,经常项目与资本金融项目下的双顺差格局直接推动了人民币汇率升值走势。 从银行代客结售汇差额来看,一方面,我国经常项目结售汇顺差创近七年来新高(图 2),主要由货物贸易结售汇顺差贡献。2021 年,货物贸易结售汇顺差 3365 亿美元,同比增长 40.4%。今年 1-2 月,我国贸易顺差累计 1159.6 亿美元,同比增长7882869094981026.06.26.46.66.87.07.22015-08-112017-03-112018-10-112020-05-112021-12-11即期汇率:美元兑人民币美元指数(右)小幅偏离趋势偏离高点1高点2宏观观察 2022 年第 21 期(总第 418 期) 3 19.48%。此外,今年初正式生效的 RCEP 政策,也对促进外贸出口和稳定人民币汇率构成积极作用。另一方面,从资本金融账户来看,外资流入也显著增加。2021 年,我国直接投资、证券投资市场也出现了显著的外资净流入(图 3)。2021 年直接投资结售汇顺差 757.24 亿美元,增长 103.7%,创近年来新高。今年 1-2 月,吸收外商直接投资 378.6 亿美元,同比增长 45.2%。 图 2:银行代客结售汇差额:经常项目 资料来源:Wind,中国银行研究院 第二,经济基本面与宏观政策对汇率有重要影响。2020 年以来,作为全球疫情防控最及时有效的国家,中国维持了稳定的经济增长,这也是人民币升值的重要支撑。政策调控对外汇市场也有重要影响。2021 年,央行曾两次上调外汇存款准备金率,12月提至 9%,以防止人民币汇率出现过快升值。 当前人民币币值升高,不仅仅是对美元的升值,且对一篮子货币也持续升值。2021 年,人民币汇率一篮子指数一路上涨,2022 年 3 月 25 日,CFETS 指数已升至105.17,同比涨幅 8.77%;同期美元兑人民币双边即期汇率涨 2.12%。 -8000-6000-4000-20000200040006000800020142015201620172018201920202021银行代客结售汇差额:收益和经常转移银行代客结售汇差额:服务贸易银行代客结售汇差额:货物贸易银行代客结售汇差额:经常项目亿美元 4 2022 年第 21 期(总第 418 期) 图 3:银行代客结售汇差额:资本与金融项目 资料来源:Wind,中国银行研究院 第三,外部形势来看,美联储政策一直有风向标作用,但影响效果趋于减弱。由于美元霸权地位,美元指数与中美利差一直引导着市场预期,牵动着人民币汇率走势。但当前美元指数与人民币汇率的分叉走势渐阔,预示着美联储政策对人民币汇率的影响效果趋于减弱,人民币汇率波动自主性增强。另外,当前美国通胀水平持续上升,2022 年 2 月,美国消费价格指数 CPI 同比上涨 7.9%,为近四十年来最大涨幅。因此虽然中美 10 年期国债利差不断收窄,但实际利差仍保持在高位(图 4),这是人民币走势维持高位的原因之一。 第四,市场预期对汇率走势有显著影响。根据市场预期理论,市场情绪能够影响外汇交易行为。当市场主体对本币或外币有乐观预期时,便会选择增持相应币种,反之亦然。但根据市场信息做出行为判断,会受信息不对称的影响,造成汇率市场不确定性波动增加。当前来看,中美政策分化渲染了一部分市场悲观预期,但却对人民币汇率走势影响有限。今年年初至 3 月 24 日,美元兑人民币即期询价成交量均值 310.89亿美元,虽小幅低于2021年同期均值的358.04亿美元,但高于2020年同期均值268.57亿美元,说明市场对人民币汇率升值预期并未明显减弱。此外,2 月底俄乌战争爆发-3000-2500-2000-1500-1000-500050010001500200020142015201620172018201920202021银行代客结售汇差额:证券投资银行代客结售汇差额:直接投资银行代客结售汇差额:资本与金融项目亿美元 宏观观察 2022 年第 21 期(总第 418 期) 5 导致地缘政治博弈升级,市场避险情绪上升,导致了一部分人民币资产的避险需求增加,助推了本就位于高位区间的人民币汇率。 图 4:中美 10 年期国债收益率走势 资料来源:Wind,中国银行研究院 二、中美货币政策分化与人民币汇率走势判断 (一)中美货币政策走向出现路径分化 全球疫情以来,中国与美国的经济恢复并不同步。为解决国内经济面临的主要问题与矛盾,当前中美货币政策走向出现了“左”“右”分化。一方面,美国步入紧缩货币政策周期。自 2021 年中旬起,美国便开始向市场不断释放加息信号。2022 年 3月 17 日,美联储宣布上调基准利率 25 个基点,加息周期正式开始。同时宣布,其在该时点加息的主要目的,是应对美国不断高企的通胀问题。另一方面,中国货币政策将维持稳健略偏宽松。与美国相比,2021 年我国通胀水平总体温和,全年 CPI 同比上涨 0.9%,今年物价大幅上涨的可能性也不是很大,因此通胀不是我国所面临的主要矛盾。相反,受需求收缩、供给冲击和预期转弱三重压力的影响,中国稳增长任务更重,预计货币政策将延续稳健略宽导向,保障市场流动性合理充裕,助力缓解经济下行压-113579-1.5-0.50.51.52.53.54.515-01-0218-01-0221-01-02美国:CPI:当月同比(右)中债国债到期收益率:10年美国:国债收益率:10年美国:国债实际收益率:10年期%% 6 2022 年第 21 期(总第 418 期) 力。 中美货币政策分化的直接影响是,我国宽松货币政策会引导国债利率走低,而美联储加息政策会导致美国国债收益率走高,即未来中美利差会不断收窄。假定其他条件不变,这将导致跨境资本外流,可能引发人民币汇率走贬。也就是说,中美货币政策分化会通过利率市场传导至汇率市场,进而影响人民币汇率波动。 进一步,可从基本汇率理论分析中美货币政策分化形势对人民币汇率的影响。首先,从购买力平价理论(Purchasing Power Parity)来看,汇率变动的基础是两国货币的购买力之比。一国货币购买力下降会导致其汇率走贬。从中美两国货币购买力来看,美国通胀问题严重,人民币货币通胀温和;但美元指数(美元兑一篮子货币汇率变化)走势强劲,人民币货币篮子汇率指数也不断升高,说明两国货币的购买力不存在一方明显下降的迹象。因此,维稳汇率的基础是两国的经济基本面与国际收支情况。 其次,从利率平价理论(Interest Rate Parity)来看,两国货币利率之差会影响预期的汇率变动。投资者可利用两国利率差,进行套汇或套利,以赚取价差。两国货币汇率将因抛补套利行为而产生波动,直到套利的空间消失。均衡状态下,本国利率高于外国利率的差额等于本国货币的远期贴水,否则会有无风险套利行为。如果中美利差走势收窄,便会导致人民币汇率在远期市场上的贴水率下降,预期贬值率也会下降。 此外,汇率超调理论(Overshoot)认为,宽松政策导致的本币的回报率下降,会在短期引起本币贬值,持有外币的预期会升高,这一预期会加大汇率的贬值变动,形成汇率超调。但值得注意的是,当前人民币汇率持续走强,并不完全符合利率平价理论与汇率超调理论,即中美利差收窄,并未导致人民币汇率出现大幅走贬的超调风险。值得一提的是,汇率理论是基于跨境资本可完全自由流动的假设前提之上,当前我国资本项目可兑换尚在稳步推进,并未完全放开,因此中美利差收窄对汇率走势的影响有限,汇率超调风险也有限。 宏观观察 2022 年第 21 期(总第 418 期) 7 (二)中美政策分化下人民币汇率走势前瞻 展望未来,在结汇需求下降、美联储加息等因素影响下,人民币汇率难以出现明显走强,预计人民币汇率将延续双向波动。 一方面,人民币汇率存在贬值压力。一是贸易顺差优势难以持续。2022 年全球经...




发表评论取消回复