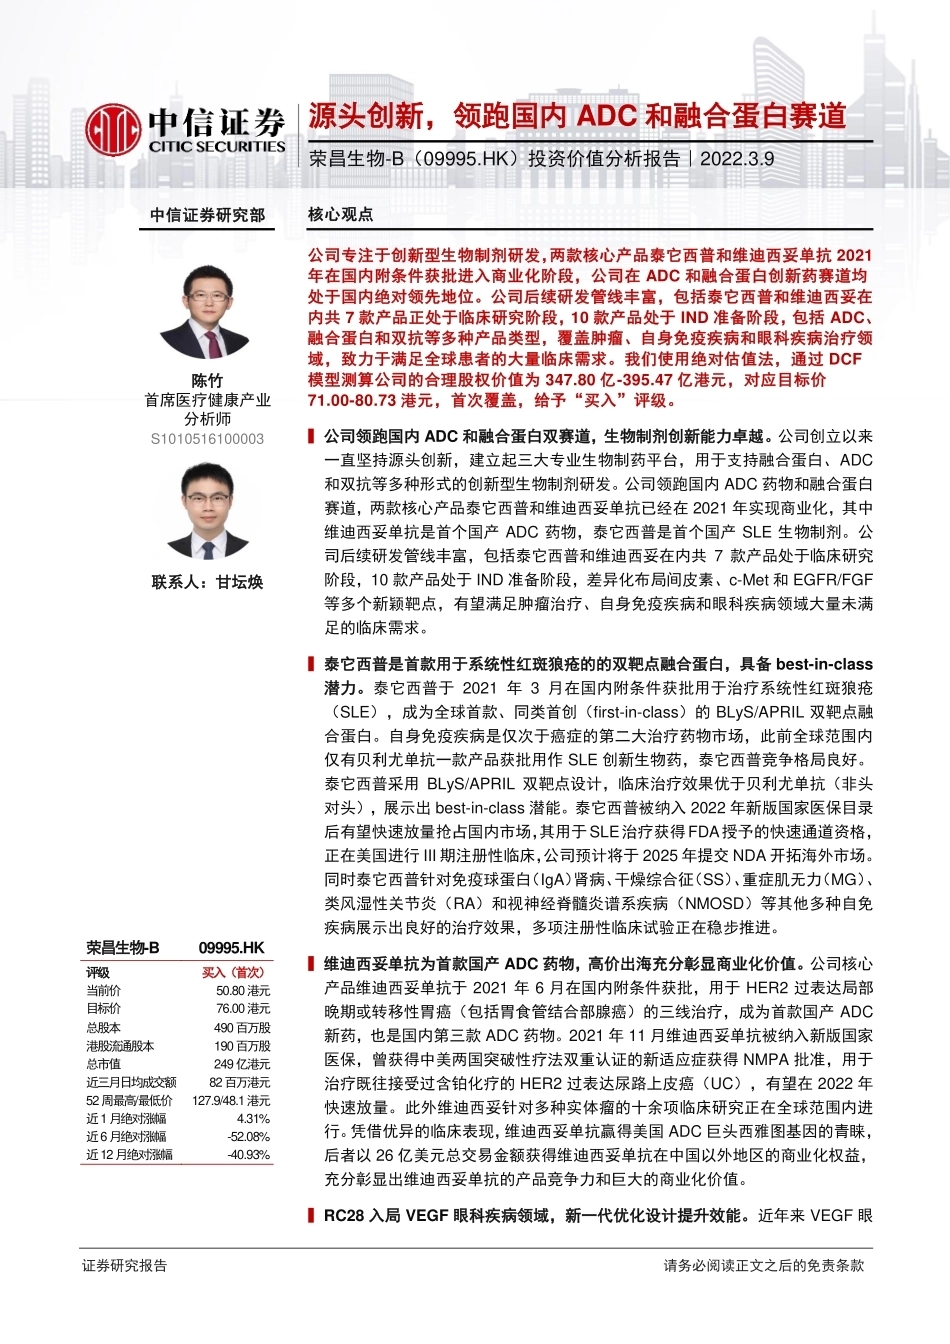
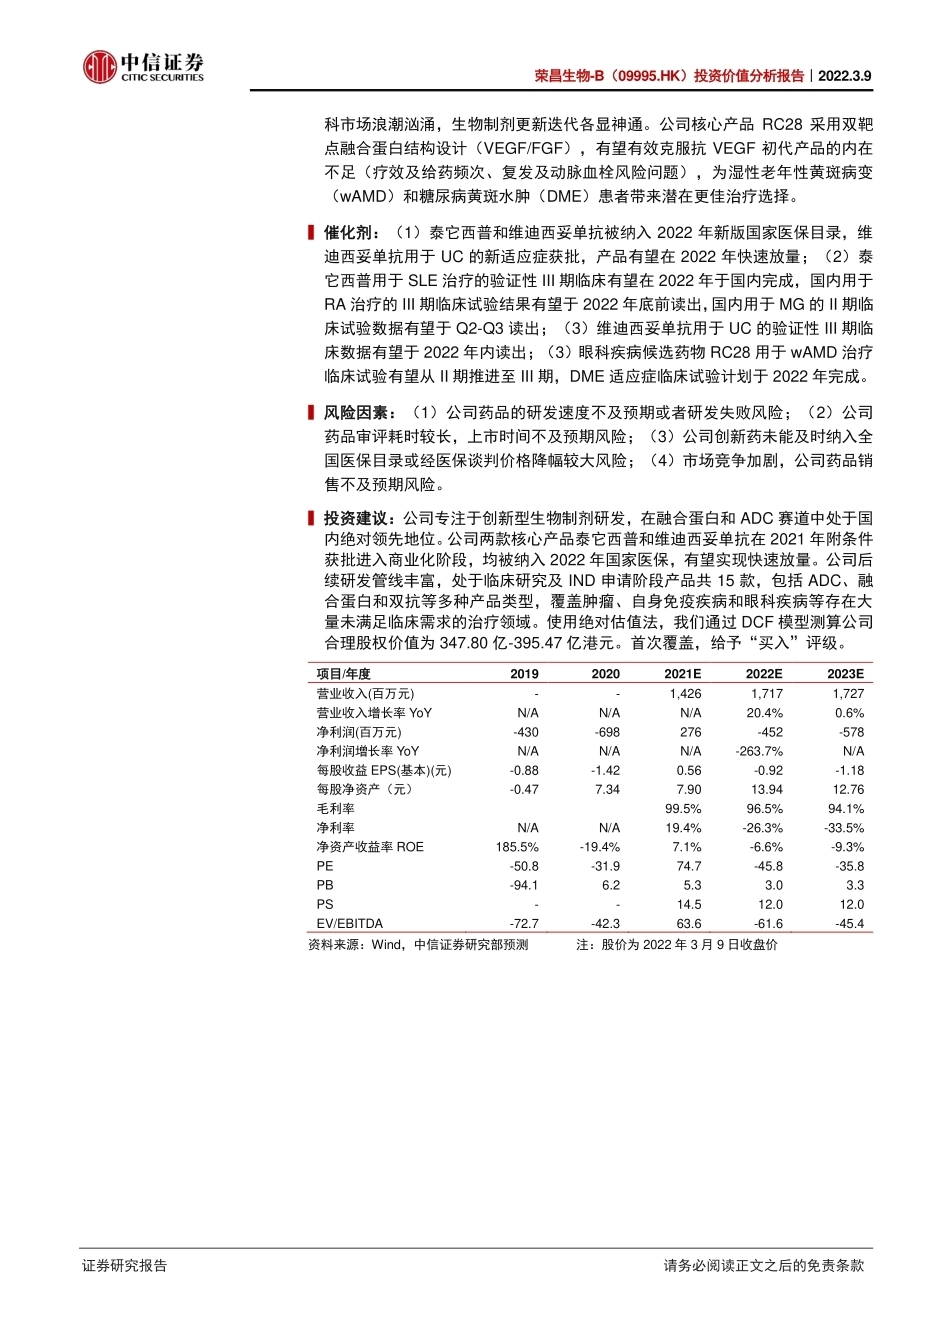
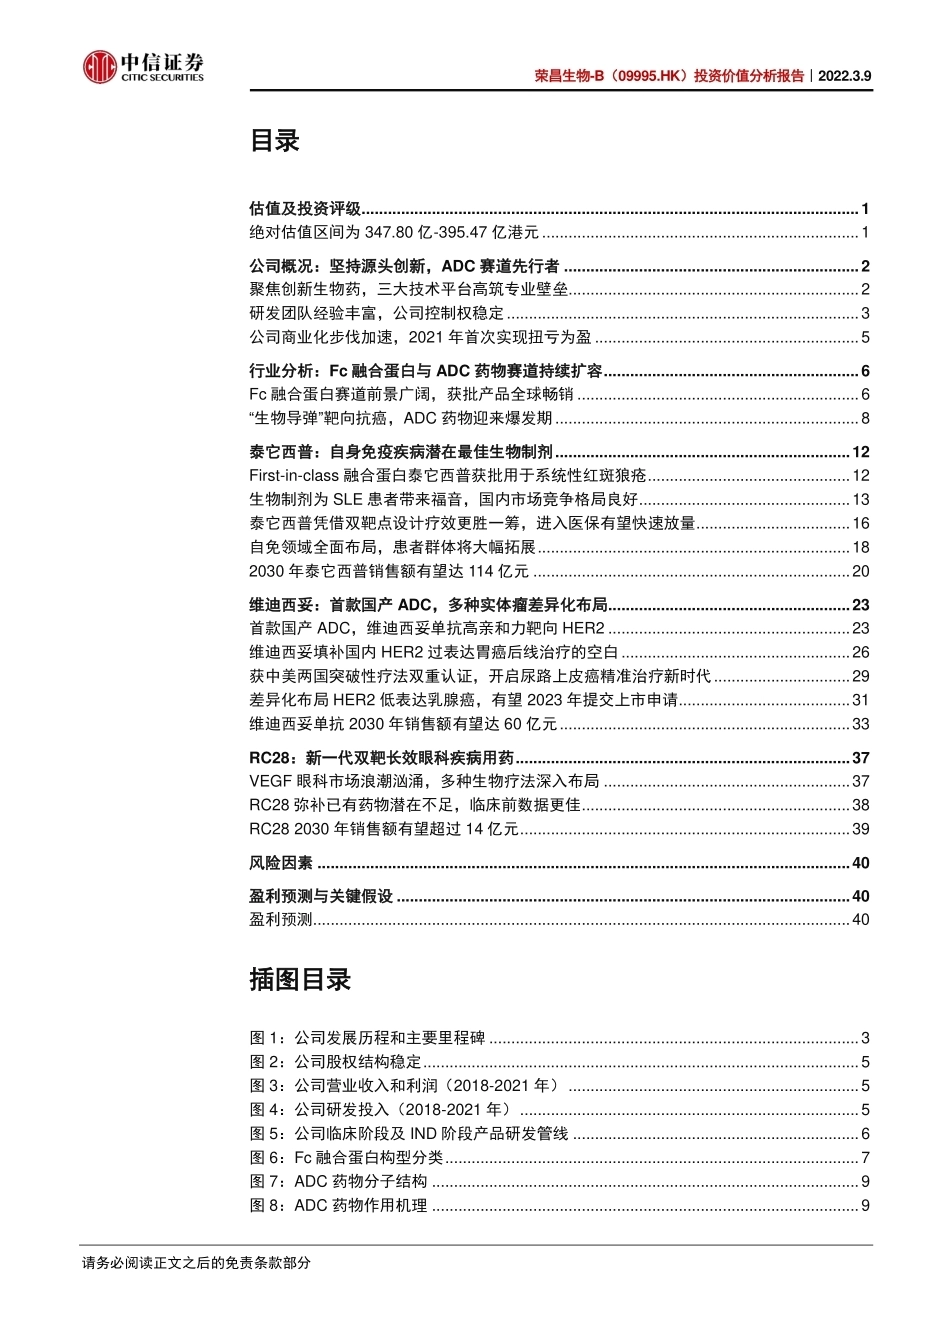
证券研究报告 请务必阅读正文之后的免责条款 源头创新,领跑国内 ADC 和融合蛋白赛道 荣昌生物-B(09995.HK)投资价值分析报告|2022.3.9 中信证券研究部 核心观点 陈竹 首席医疗健康产业分析师 S1010516100003 联系人:甘坛焕 公司专注于创新型生物制剂研发,两款核心产品泰它西普和维迪西妥单抗 2021年在国内附条件获批进入商业化阶段,公司在 ADC 和融合蛋白创新药赛道均处于国内绝对领先地位。公司后续研发管线丰富,包括泰它西普和维迪西妥在内共 7 款产品正处于临床研究阶段,10 款产品处于 IND 准备阶段,包括 ADC、融合蛋白和双抗等多种产品类型,覆盖肿瘤、自身免疫疾病和眼科疾病治疗领域,致力于满足全球患者的大量临床需求。我们使用绝对估值法,通过 DCF模型测算公司的合理股权价值为 347.80 亿-395.47 亿港元,对应目标价71.00-80.73 港元,首次覆盖,给予“买入”评级。 ▍公司领跑国内 ADC 和融合蛋白双赛道,生物制剂创新能力卓越。公司创立以来一直坚持源头创新,建立起三大专业生物制药平台,用于支持融合蛋白、ADC和双抗等多种形式的创新型生物制剂研发。公司领跑国内 ADC 药物和融合蛋白赛道,两款核心产品泰它西普和维迪西妥单抗已经在 2021 年实现商业化,其中维迪西妥单抗是首个国产 ADC 药物,泰它西普是首个国产 SLE 生物制剂。公司后续研发管线丰富,包括泰它西普和维迪西妥在内共 7 款产品处于临床研究阶段,10 款产品处于 IND 准备阶段,差异化布局间皮素、c-Met 和 EGFR/FGF等多个新颖靶点,有望满足肿瘤治疗、自身免疫疾病和眼科疾病领域大量未满足的临床需求。 ▍泰它西普是首款用于系统性红斑狼疮的的双靶点融合蛋白,具备 best-in-class潜力。泰它西普于 2021 年 3 月在国内附条件获批用于治疗系统性红斑狼疮(SLE),成为全球首款、同类首创(first-in-class)的 BLyS/APRIL 双靶点融合蛋白。自身免疫疾病是仅次于癌症的第二大治疗药物市场,此前全球范围内仅有贝利尤单抗一款产品获批用作 SLE 创新生物药,泰它西普竞争格局良好。泰它西普采用 BLyS/APRIL 双靶点设计,临床治疗效果优于贝利尤单抗(非头对头),展示出 best-in-class 潜能。泰它西普被纳入 2022 年新版国家医保目录后有望快速放量抢占国内市场,其用于 SLE治疗获得FDA授予的快速通道资格,正在美国进行 III 期注册性临床,公司预计将于 2025 年提交 NDA 开拓海外市场。同时泰它西普针对免疫球蛋白(IgA)肾病、干燥综合征(SS)、重症肌无力(MG)、类风湿性关节炎(RA)和视神经脊髓炎谱系疾病(NMOSD)等其他多种自免疾病展示出良好的治疗效果,多项注册性临床试验正在稳步推进。 ▍维迪西妥单抗为首款国产 ADC 药物,高价出海充分彰显商业化价值。公司核心产品维迪西妥单抗于 2021 年 6 月在国内附条件获批,用于 HER2 过表达局部晚期或转移性胃癌(包括胃食管结合部腺癌)的三线治疗,成为首款国产 ADC新药,也是国内第三款 ADC 药物。2021 年 11 月维迪西妥单抗被纳入新版国家医保,曾获得中美两国突破性疗法双重认证的新适应症获得 NMPA 批准,用于治疗既往接受过含铂化疗的 HER2 过表达尿路上皮癌(UC),有望在 2022 年快速放量。此外维迪西妥针对多种实体瘤的十余项临床研究正在全球范围内进行。凭借优异的临床表现,维迪西妥单抗赢得美国 ADC 巨头西雅图基因的青睐,后者以 26 亿美元总交易金额获得维迪西妥单抗在中国以外地区的商业化权益,充分彰显出维迪西妥单抗的产品竞争力和巨大的商业化价值。 ▍RC28 入局 VEGF 眼科疾病领域,新一代优化设计提升效能。近年来 VEGF 眼 荣昌生物-B 09995.HK 评级 买入(首次) 当前价 50.80港元 目标价 76.00港元 总股本 490百万股 港股流通股本 190百万股 总市值 249亿港元 近三月日均成交额 82百万港元 52周最高/最低价 127.9/48.1港元 近1月绝对涨幅 4.31% 近6月绝对涨幅 -52.08% 近12月绝对涨幅 -40.93% 荣昌生物-B(09995.HK)投资价值分析报告|2022.3.9 证券研究报告 请务必阅读正文之后的免责条款 科市场浪潮汹涌,生物制剂更新迭代各显神通。公司核心产品 RC28 采用双靶点融合蛋白结构设计(VEGF/FGF),有望有效克服抗 VEGF 初代产品的内在不足(疗效及给药频次、复发及动脉血栓风险问题),为湿性老年性黄斑病变(wAMD)和糖尿病黄斑水肿(DME)患者带来潜在更佳治疗选择。 ▍催化剂:(1)泰它西普和维迪西妥单抗被纳入 2022 年新版国家医保目录,维迪西妥单抗用于 UC 的新适应症获批,产品有望在 2022 年快速放量;(2)泰它西普用于 SLE 治疗的验证性 III 期临床有望在 2022 年于国内完成,国内用于RA 治疗的 III 期临床试验结果有望于 2022 年底前读出,国内用于 MG 的 II 期临床试验数据有望于 Q2-Q3 读出;(3)维迪西妥单抗用于 UC 的验证性 III 期临床数据有望于 2022 年内读出;(3)眼科疾病候选药物 RC28 用于 wAMD 治疗临床试验有望从 II 期推进至 III 期,DME 适应症临床试验计划于 2022 年完成。 ▍风险因素:(1)公司药品的研发速度不及预期或者研发失败风险;(2)公司药品审评耗时较长,上市时间不及预期风险;(3)公司创新药未能及时纳入全国医保目录或经医保谈判价格降幅较大风险;(4)市场竞争加剧,公司药品销售不及预期风险。 ▍投资建议:公司专注于创新型生物制剂研发,在融合蛋白和 ADC 赛道中处于国内绝对领先地位。公司两款核心产品泰它西普和维迪西妥单抗在 2021 年附条件获批进入商业化阶段,均被纳入 2022 年国家医保,有望实现快速放量。公司后续研发管线丰富,处于临床研究及 IND 申请阶段产品共 15 款,包括 ADC、融合蛋白和双抗等多种产品类型,覆盖肿瘤、自身免疫疾病和眼科疾病等存在大量未满足临床需求的治疗领域。使用绝对估值法,我们通过 DCF 模型测算公司合理股权价值为 347.80 亿-395.47 亿港元。首次覆盖,给予“买入”评级。 项目/年度 2019 2020 2021E 2022E 2023E 营业收入(百万元) - - 1,426 1,717 1,727 营业收入增长率 YoY N/A N/A N/A 20.4% 0.6% 净利润(百万元) -430 -698 276 -452 -578 净利润增长率 YoY N/A N/A N/A -263.7% N/A 每股收益 EPS(基本)(元) -0.88 -1.42 0.56 -0.92 -1.18 每股净资产(元) -0.47 7.34 7.90 13.94 12.76 毛利率 99.5% 96.5% 94.1% 净利率 N/A N/A 19.4% -26.3% -33.5% 净资产收益率 ROE 185.5% -19.4% 7.1% -6.6% -9.3% PE -50.8 -31.9 74.7 -45.8 -35.8 PB -94.1 6.2 5.3 3.0 3.3 PS - - 14.5 12.0 12.0 EV/EBITDA -72.7 -42.3 63.6 -61.6 -45.4 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 3 月 9 日收盘价 荣昌生物-B(09995.HK)投资价值分析报告|2022.3.9 请务必阅读正文之后的免责条款部分 目录 估值及投资评级................................................................................................................. 1 绝对估值区间为 347.80 亿-395.47 亿港元 ........................................................................ 1 公司概况:坚持源头创新,ADC 赛道先行者 ................................................................... 2 聚焦创新生物药,三大技术平台高筑专业壁垒.................................................................. 2 研发团队经验丰富,公司控制权稳定 ................................................................................ 3 公司商业化步伐加速,2021 年首次实现扭亏为盈 ............................................................ 5 行业分析:Fc 融合蛋白与 ADC 药物赛道持续扩容 .......................................................... 6 Fc 融合蛋白赛道前景广阔,获批产品全球畅销 ................................................................ 6 “生物导弹”靶向抗癌,ADC 药物迎来爆发期 ..................................................................... 8 泰它西普:自身免疫疾病潜在最佳生物制剂 ................................................................... 12 First-in-class 融合蛋白泰它西普获批用于系统性红斑狼疮 .............................................. 12 生物制剂为 SLE 患者带来福音,国内市场竞争格局良好 ................................................ 13 泰它西普凭借双靶点设计疗效更胜一筹,进入医保有望快速放量 ................................... 16 自免领域全面布局,患者群体将大幅拓展 ....................................................................... 18 2030 年泰它西普销售额有望达 114 亿元 ........................................................................ 20 维迪西妥:首款国产 ADC,多种实体瘤差异化布局....................................................... 23 首款国产 ADC,维迪西妥单抗高亲和力靶向 HER2 ....................................................... 23 维迪西妥填补国内 HER2 过表达胃癌后线治疗的空白 .................................................... 26 获中美两国突破性疗法双重认证,开启尿路上皮癌精准治疗新时代 ............................... 29 差异化布局 HER2 低表达乳腺癌,有望 2023 年提交上市申请 ................




发表评论取消回复