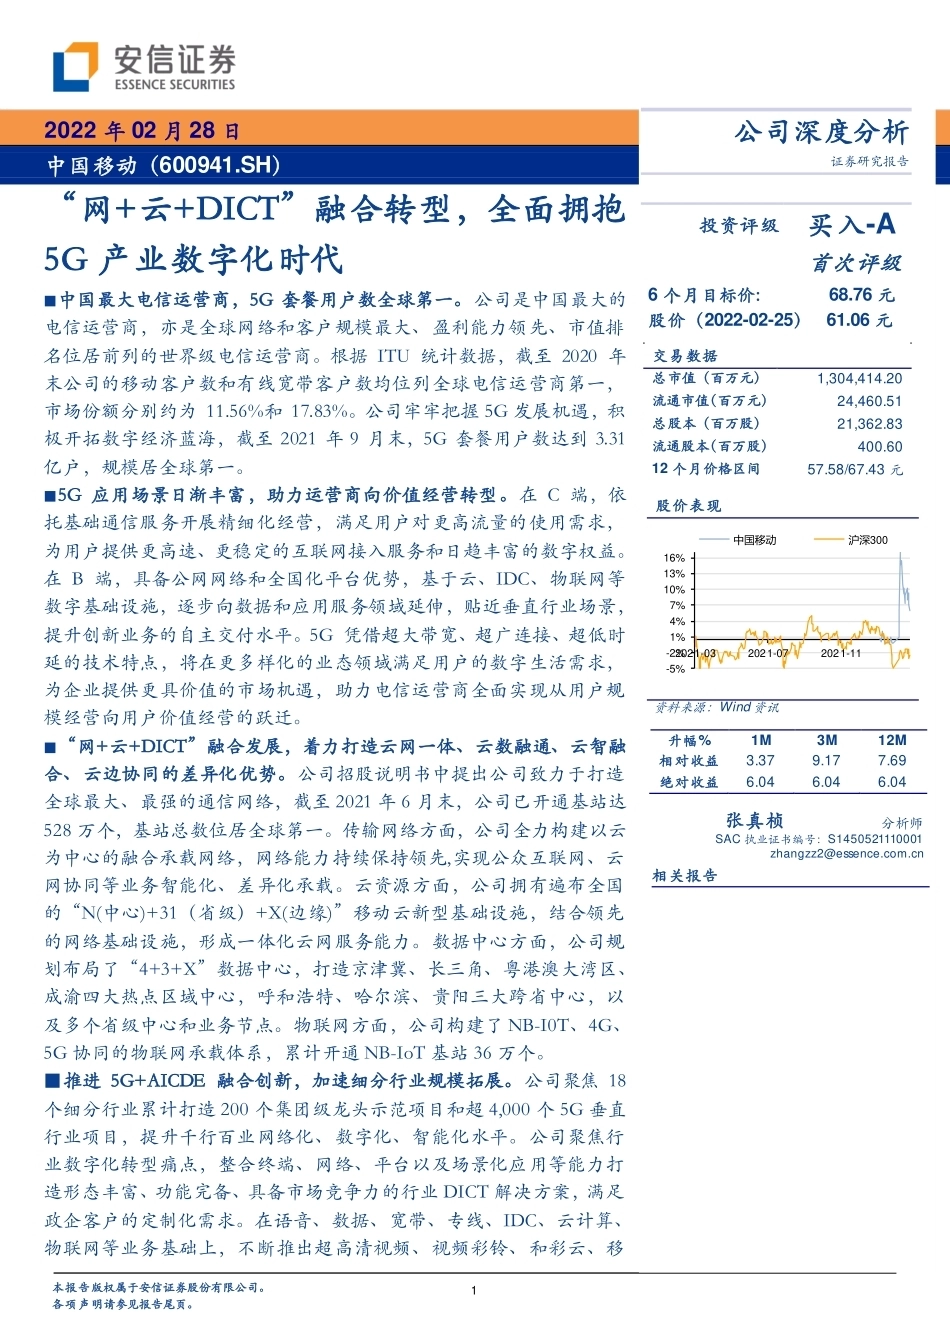
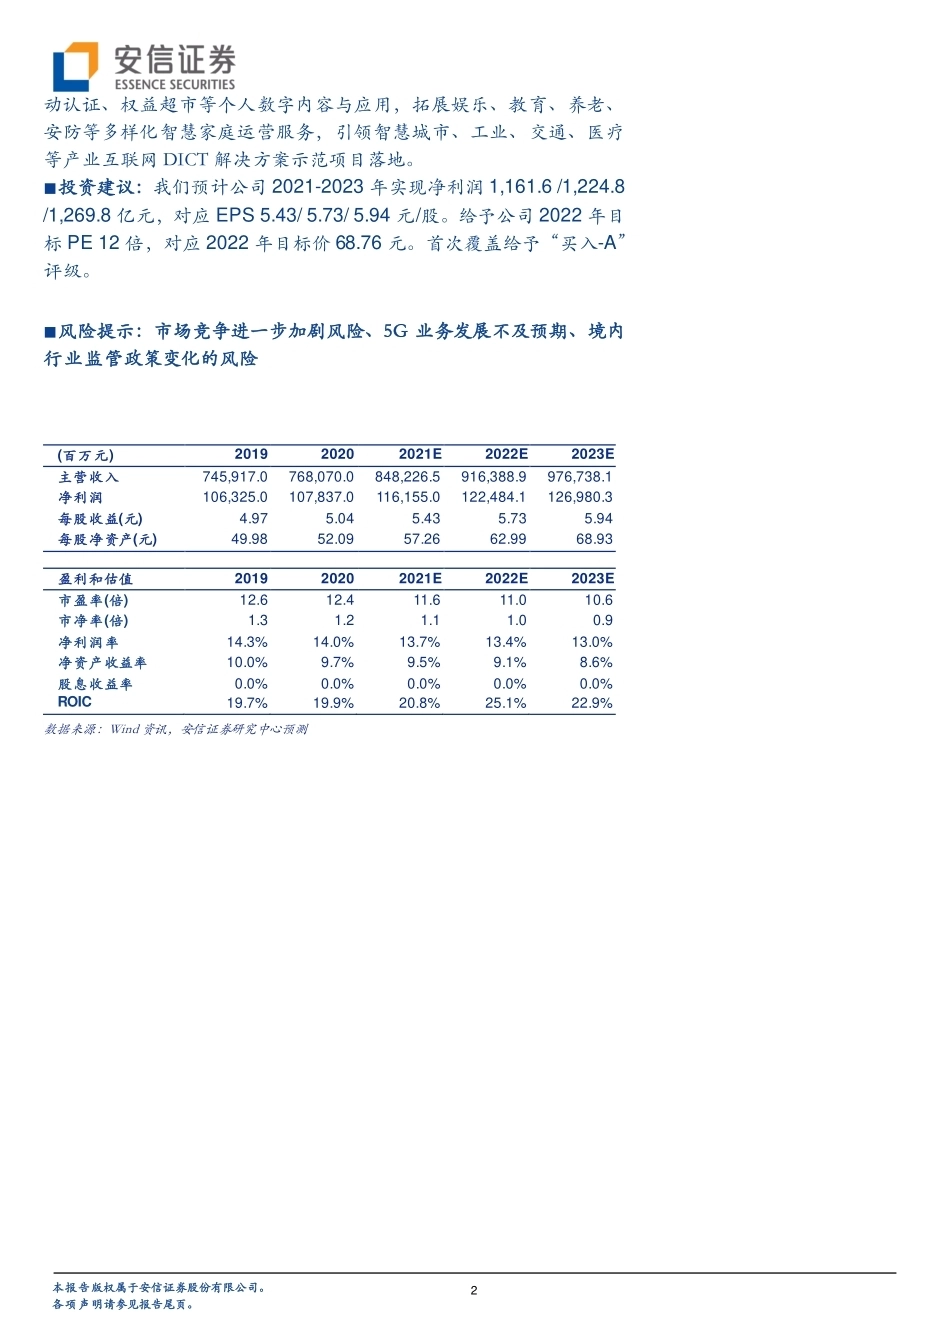
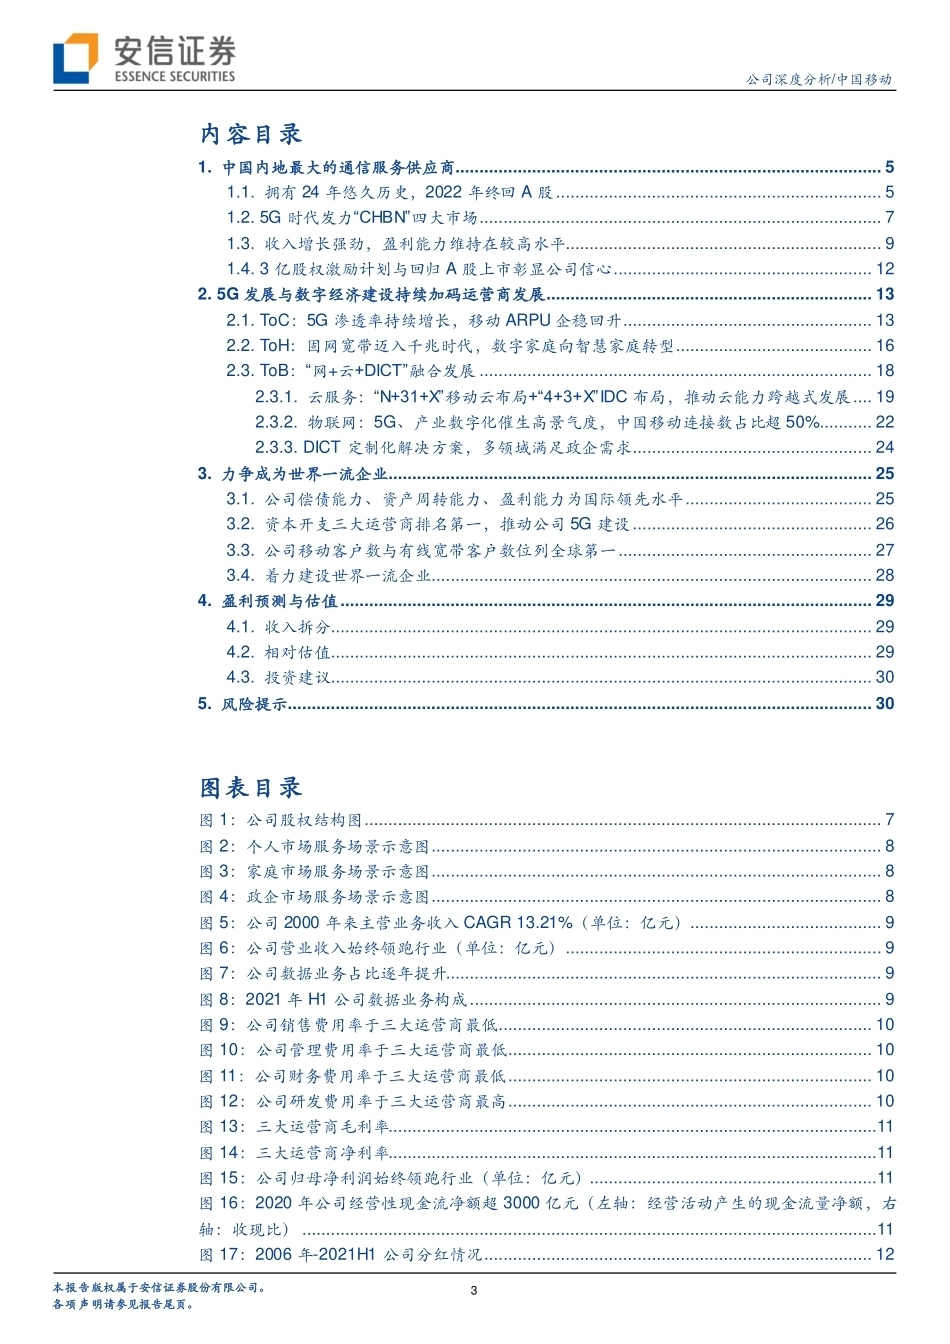
1 本报告版权属于安信证券股份有限公司。 各项声明请参见报告尾页。 ‚网+云+DICT‛融合转型,全面拥抱5G 产业数字化时代 ■中国最大电信运营商,5G 套餐用户数全球第一。公司是中国最大的电信运营商,亦是全球网络和客户规模最大、盈利能力领先、市值排名位居前列的世界级电信运营商。根据 ITU 统计数据,截至 2020 年末公司的移动客户数和有线宽带客户数均位列全球电信运营商第一,市场份额分别约为 11.56%和 17.83%。公司牢牢把握 5G 发展机遇,积极开拓数字经济蓝海,截至 2021 年 9 月末,5G 套餐用户数达到 3.31亿户,规模居全球第一。 ■5G 应用场景日渐丰富,助力运营商向价值经营转型。在 C 端,依托基础通信服务开展精细化经营,满足用户对更高流量的使用需求,为用户提供更高速、更稳定的互联网接入服务和日趋丰富的数字权益。在 B 端,具备公网网络和全国化平台优势,基于云、IDC、物联网等数字基础设施,逐步向数据和应用服务领域延伸,贴近垂直行业场景,提升创新业务的自主交付水平。5G 凭借超大带宽、超广连接、超低时延的技术特点,将在更多样化的业态领域满足用户的数字生活需求,为企业提供更具价值的市场机遇,助力电信运营商全面实现从用户规模经营向用户价值经营的跃迁。 ■‚网+云+DICT‛融合发展,着力打造云网一体、云数融通、云智融合、云边协同的差异化优势。公司招股说明书中提出公司致力于打造全球最大、最强的通信网络,截至 2021 年 6 月末,公司已开通基站达528 万个,基站总数位居全球第一。传输网络方面,公司全力构建以云为中心的融合承载网络,网络能力持续保持领先,实现公众互联网、云网协同等业务智能化、差异化承载。云资源方面,公司拥有遍布全国的‚N(中心)+31(省级)+X(边缘)‛移动云新型基础设施,结合领先的网络基础设施,形成一体化云网服务能力。数据中心方面,公司规划布局了‚4+3+X‛数据中心,打造京津冀、长三角、粤港澳大湾区、成渝四大热点区域中心,呼和浩特、哈尔滨、贵阳三大跨省中心,以及多个省级中心和业务节点。物联网方面,公司构建了 NB-I0T、4G、5G 协同的物联网承载体系,累计开通 NB-IoT 基站 36 万个。 ■推进 5G+AICDE 融合创新,加速细分行业规模拓展。公司聚焦 18个细分行业累计打造 200 个集团级龙头示范项目和超 4,000 个 5G 垂直行业项目,提升千行百业网络化、数字化、智能化水平。公司聚焦行业数字化转型痛点,整合终端、网络、平台以及场景化应用等能力打造形态丰富、功能完备、具备市场竞争力的行业 DICT 解决方案,满足政企客户的定制化需求。在语音、数据、宽带、专线、IDC、云计算、物联网等业务基础上,不断推出超高清视频、视频彩铃、和彩云、移Table_Tit le 2022 年 02 月 28 日 中国移动(600941.SH) Table_BaseI nfo 公司深度分析 证券研究报告 投资评级 买入-A 首次评级 6 个月目标价: 68.76 元 股价(2022-02-25) 61.06 元 Table_M ar ketInfo 交易数据 总市值(百万元) 1,304,414.20 流通市值(百万元) 24,460.51 总股本(百万股) 21,362.83 流通股本(百万股) 400.60 12 个月价格区间 57.58/67.43 元 Tabl e_Chart 股价表现 资料来源:Wind 资讯 升幅% 1M 3M 12M 相对收益 3.37 9.17 7.69 绝对收益 6.04 6.04 6.04 张真桢 分析师 SAC 执业证书编号:S1450521110001 zhangzz2@essence.com.cn Tabl e_Report 相关报告 -5%-2%1%4%7%10%13%16%2021-032021-072021-11中国移动 沪深300 2 本报告版权属于安信证券股份有限公司。 各项声明请参见报告尾页。 动认证、权益超市等个人数字内容与应用,拓展娱乐、教育、养老、安防等多样化智慧家庭运营服务,引领智慧城市、工业、交通、医疗等产业互联网 DICT 解决方案示范项目落地。 ■投资建议:我们预计公司 2021-2023 年实现净利润 1,161.6 /1,224.8 /1,269.8 亿元,对应 EPS 5.43/ 5.73/ 5.94 元/股。给予公司 2022 年目标 PE 12 倍,对应 2022 年目标价 68.76 元。首次覆盖给予‚买入-A‛评级。 ■风险提示:市场竞争进一步加剧风险、5G 业务发展不及预期、境内行业监管政策变化的风险 (百万元) 2019 2020 2021E 2022E 2023E 主营收入 745,917.0 768,070.0 848,226.5 916,388.9 976,738.1 净利润 106,325.0 107,837.0 116,155.0 122,484.1 126,980.3 每股收益(元) 4.97 5.04 5.43 5.73 5.94 每股净资产(元) 49.98 52.09 57.26 62.99 68.93 盈利和估值 2019 2020 2021E 2022E 2023E 市盈率(倍) 12.6 12.4 11.6 11.0 10.6 市净率(倍) 1.3 1.2 1.1 1.0 0.9 净利润率 14.3% 14.0% 13.7% 13.4% 13.0% 净资产收益率 10.0% 9.7% 9.5% 9.1% 8.6% 股息收益率 0.0% 0.0% 0.0% 0.0% 0.0% ROIC 19.7% 19.9% 20.8% 25.1% 22.9% 数据来源:Wind 资讯,安信证券研究中心预测 3 公司深度分析/中国移动 本报告版权属于安信证券股份有限公司。 各项声明请参见报告尾页。 内容目录 1. 中国内地最大的通信服务供应商......................................................................................... 5 1.1. 拥有 24 年悠久历史,2022 年终回 A 股 .................................................................... 5 1.2. 5G 时代发力“CHBN”四大市场.................................................................................... 7 1.3. 收入增长强劲,盈利能力维持在较高水平 .................................................................. 9 1.4. 3 亿股权激励计划与回归 A 股上市彰显公司信心 ...................................................... 12 2. 5G 发展与数字经济建设持续加码运营商发展 .................................................................... 13 2.1. ToC:5G 渗透率持续增长,移动 ARPU 企稳回升 .................................................... 13 2.2. ToH:固网宽带迈入千兆时代,数字家庭向智慧家庭转型 ......................................... 16 2.3. ToB:“网+云+DICT”融合发展 .................................................................................. 18 2.3.1. 云服务:“N+31+X”移动云布局+“4+3+X”IDC 布局,推动云能力跨越式发展 .... 19 2.3.2. 物联网:5G、产业数字化催生高景气度,中国移动连接数占比超 50% ........... 22 2.3.3. DICT 定制化解决方案,多领域满足政企需求 .................................................. 24 3. 力争成为世界一流企业..................................................................................................... 25 3.1. 公司偿债能力、资产周转能力、盈利能力为国际领先水平 ....................................... 25 3.2. 资本开支三大运营商排名第一,推动公司 5G 建设 .................................................. 26 3.3. 公司移动客户数与有线宽带客户数位列全球第一 ..................................................... 27 3.4. 着力建设世界一流企业 ............................................................................................ 28 4. 盈利预测与估值 ............................................................................................................... 29 4.1. 收入拆分 ................................................................................................................. 29 4.2. 相对估值 ................................................................................................................. 29 4.3. 投资建议 ................................................................................................................. 30 5. 风险提示.......................................................................................................................... 30 图表目录 图 1:公司股权结构图 ............................................................................................................ 7 图 2:个人市场服务场景示意图 .............................................................................................. 8 图 3:家庭市场服务场景示意图 .............................................................................................




发表评论取消回复