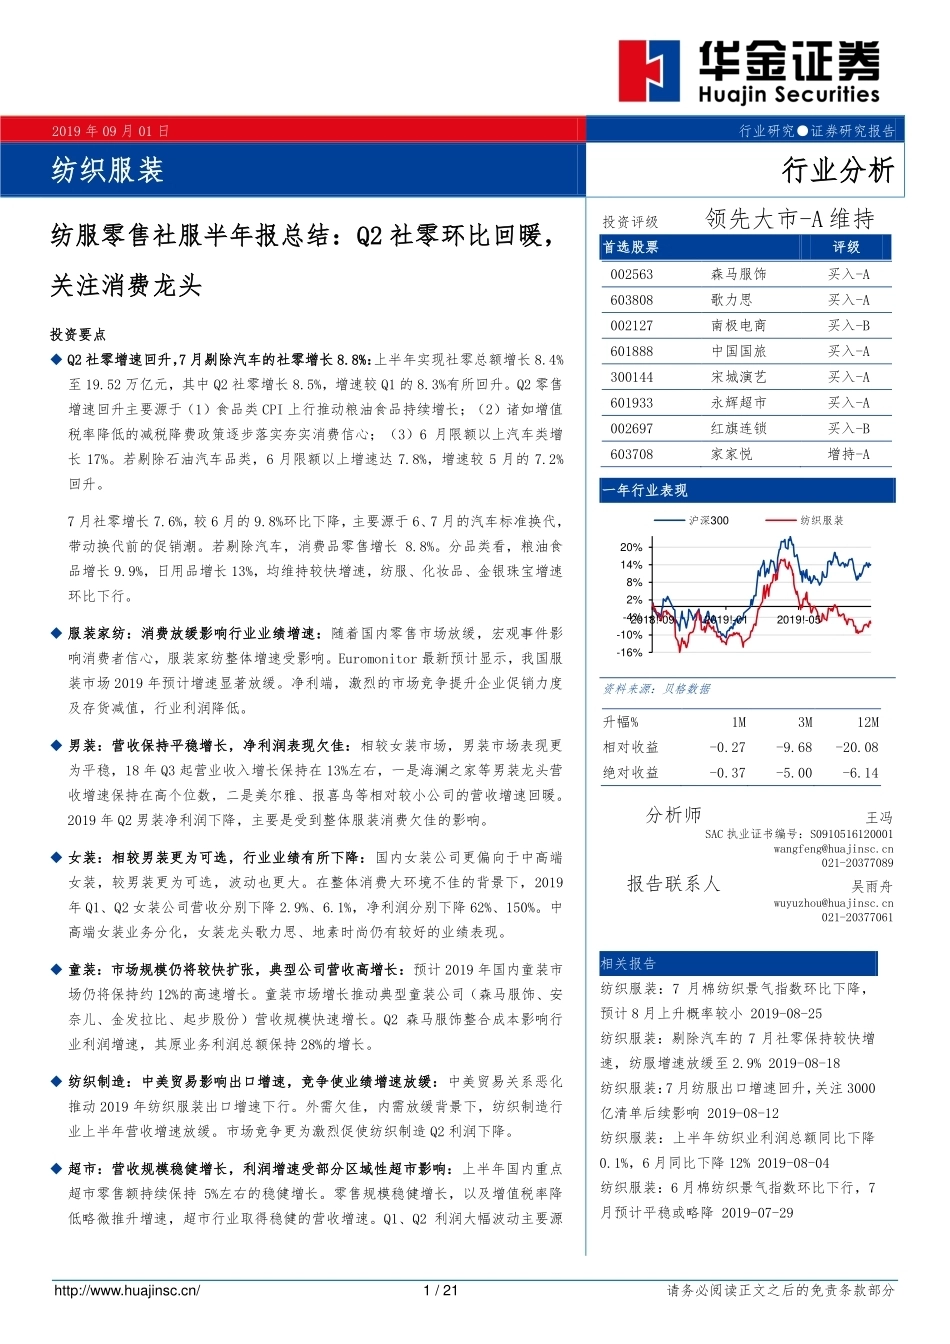
http://www.huajinsc.cn/ 1 / 21 请务必阅读正文之后的免责条款部分 2019 年 09 月 01 日 行业研究●证券研究报告 纺织服装 行业分析 纺服零售社服半年报总结:Q2 社零环比回暖,关注消费龙头 投资要点 Q2 社零增速回升,7 月剔除汽车的社零增长 8.8%:上半年实现社零总额增长 8.4%至 19.52 万亿元,其中 Q2 社零增长 8.5%,增速较 Q1 的 8.3%有所回升。Q2 零售增速回升主要源于(1)食品类 CPI 上行推动粮油食品持续增长;(2)诸如增值税率降低的减税降费政策逐步落实夯实消费信心;(3)6 月限额以上汽车类增长 17%。若剔除石油汽车品类,6 月限额以上增速达 7.8%,增速较 5 月的 7.2%回升。 7 月社零增长 7.6%,较 6 月的 9.8%环比下降,主要源于 6、7 月的汽车标准换代,带动换代前的促销潮。若剔除汽车,消费品零售增长 8.8%。分品类看,粮油食品增长 9.9%,日用品增长 13%,均维持较快增速,纺服、化妆品、金银珠宝增速环比下行。 服装家纺:消费放缓影响行业业绩增速:随着国内零售市场放缓,宏观事件影响消费者信心,服装家纺整体增速受影响。Euromonitor 最新预计显示,我国服装市场 2019 年预计增速显著放缓。净利端,激烈的市场竞争提升企业促销力度及存货减值,行业利润降低。 男装:营收保持平稳增长,净利润表现欠佳:相较女装市场,男装市场表现更为平稳,18 年 Q3 起营业收入增长保持在 13%左右,一是海澜之家等男装龙头营收增速保持在高个位数,二是美尔雅、报喜鸟等相对较小公司的营收增速回暖。2019 年 Q2 男装净利润下降,主要是受到整体服装消费欠佳的影响。 女装:相较男装更为可选,行业业绩有所下降:国内女装公司更偏向于中高端女装,较男装更为可选,波动也更大。在整体消费大环境不佳的背景下,2019年 Q1、Q2 女装公司营收分别下降 2.9%、6.1%,净利润分别下降 62%、150%。中高端女装业务分化,女装龙头歌力思、地素时尚仍有较好的业绩表现。 童装:市场规模仍将较快扩张,典型公司营收高增长:预计 2019 年国内童装市场仍将保持约 12%的高速增长。童装市场增长推动典型童装公司(森马服饰、安奈儿、金发拉比、起步股份)营收规模快速增长。Q2 森马服饰整合成本影响行业利润增速,其原业务利润总额保持 28%的增长。 纺织制造:中美贸易影响出口增速,竞争使业绩增速放缓:中美贸易关系恶化推动 2019 年纺织服装出口增速下行。外需欠佳,内需放缓背景下,纺织制造行业上半年营收增速放缓。市场竞争更为激烈促使纺织制造 Q2 利润下降。 超市:营收规模稳健增长,利润增速受部分区域性超市影响:上半年国内重点超市零售额持续保持 5%左右的稳健增长。零售规模稳健增长,以及增值税率降低略微推升增速,超市行业取得稳健的营收增速。Q1、Q2 利润大幅波动主要源投资评级 领先大市-A 维持 首选股票 评级 002563 森马服饰 买入-A 603808 歌力思 买入-A 002127 南极电商 买入-B 601888 中国国旅 买入-A 300144 宋城演艺 买入-A 601933 永辉超市 买入-A 002697 红旗连锁 买入-B 603708 家家悦 增持-A 一年行业表现 资料来源:贝格数据 升幅% 1M 3M 12M 相对收益 -0.27 -9.68 -20.08 绝对收益 -0.37 -5.00 -6.14 分析师 王冯 SAC 执业证书编号:S0910516120001 wangfeng@huajinsc.cn 021-20377089 报告联系人 吴雨舟 wuyuzhou@huajinsc.cn 021-20377061 相关报告 纺织服装:7 月棉纺织景气指数环比下降,预计 8 月上升概率较小 2019-08-25 纺织服装:剔除汽车的 7 月社零保持较快增速,纺服增速放缓至 2.9% 2019-08-18 纺织服装:7 月纺服出口增速回升,关注 3000亿清单后续影响 2019-08-12 纺织服装:上半年纺织业利润总额同比下降0.1%,6 月同比下降 12% 2019-08-04 纺织服装:6 月棉纺织景气指数环比下行,7月预计平稳或略降 2019-07-29 -16%-10%-4%2%8%14%20%2018!-092019!-012019!-05沪深300 纺织服装 行业分析 http://www.huajinsc.cn/2 / 21 请务必阅读正文之后的免责条款部分 于新华都、人人乐等地方性超市业绩出现较大波动。 百货:偏向中高端消费,营收持续负增长:受整体消费增速放缓以及线下高端消费向购物中心转移趋势影响,2019 年 Q1、Q2 百货行业营收规模保持负增长趋势。Q2 百货净利润大幅提升,主要受南京新百、中心商业、南宁百货等部分公司推动。 电商:线上高增速有所放缓,上市公司规模快速提升:电商渠道下沉持续推动2019 年上半年电商较快增长,推动典型电商上市公司(阿里巴巴、京东、拼多多、唯品会)实现超过 30%左右的营收增速。阿里巴巴 2018 年上半年利润受投资亏损影响,2019 年利润回归常态,推动行业上半年利润快速提升。 化妆品:上半年零售增速回暖,推动典型公司营收较快增长:国内化妆品行业上半年持续保持增速回暖趋势暖,推动典型化妆品上市公司(上海家化、珀莱雅、御家汇、丸美股份)Q1、Q2 营收增速有所回升。Q2 上海家化利润增速放缓,使典型化妆品上市公司 Q2 营收增速由 Q1 的 29%放缓至 16%。 黄金:消费增速放缓,金价上行,金银珠宝增速波动:金银首饰受经济增速放缓影响,叠加黄金首饰消费轻量化、精细化,上半年限额以上金银珠宝增速明显波动,黄金首饰消费重量增速放缓。典型黄金首饰上市公司(周大福、周生生、六福集团、谢瑞麟、老凤祥、潮宏基、莱绅通灵、周大生)上半年营收增速略有放缓,净利润增长有所改善。 自然景点:旅游市场双位数增长,门票价格或进一步下行:2019 年上半年,官方机构预计国内旅游收入增长 13.5%,市场规模持续保持双位数增长。2019 年《关于进一步激发文化和旅游消费潜力的意见》将进一步推动国有景点门票价格下行。2018 年门票价格下行推动客流量提升,2019 年 SW 自然景点营收增速上行。自然景点行业净利润增速波动,Q1 下滑 36%,Q2 增长 0.8%。 免税:渠道市场维持 20%以上增速,国旅免税销售收入增长 53%:商务部数据显示,1 至 5 月免税渠道累计销售额增长约 24%,市场维持 20%以上的高速增长。上半年免税龙头中国国旅免税销售收入增长 53%,持续保持较快的业绩增速。 建议关注标的:纺织服装:7 月限额以上服装增速放缓至 2.9%,下半年较低的基数以及减税降费逐步落实有望推动服装零售增速改善。建议关注:(1)业绩有保障的童装龙头森马服饰;(2)有望受益于高端消费复苏的中高端女装企业,歌力思;(3)受益于电商的供应链平台企业,南极电商。 商贸零售:食品类 CPI、减税降费政策推动剔除汽车的 7 月社零保持 8.8%的较快增速。建议关注:(1)全国及区域性零售龙头的渠道扩张的永辉超市,家家悦,红旗连锁;(2)化妆品行业增速较快,业绩回暖的龙头上海家化;(3)受益于电商持续较快增长的阿里巴巴,京东,拼多多。 休闲服务:国内旅游及免税渠道市场规模较快提升,旅游保持双位数增长,免税保持超 20%增长。建议关注(1)有望受益于旅游演艺市场扩容的演义龙头宋城演艺;(2)受益于免税渠道持续扩张的免税龙头中国国旅。 风险提示:消费增速随经济增速放缓;宏观事件影响消费者信心;促消费政策落实或不及预期;出生人口降低或加剧童装竞争;互联网用户量红利接近尾声;超市份额被电商切分;化妆品行业受海外品牌主导;免税渠道政策存在不确定性。 行业分析 http://www.huajinsc.cn/3 / 21 请务必阅读正文之后的免责条款部分 内容目录 一、Q2 社零增速回升,7 月剔除汽车的社零增长 8.8% .............................................. 5 二、纺织服装:内需随消费放缓,外需受中美关系影响 ............................................. 5 (一)服装家纺:消费放缓影响行业业绩增速 .................................................. 5 (二)男装:营收保持平稳增长,净利润表现欠佳 .............................................. 6 (三)女装:相较男装更为可选,行业业绩有所下降 ............................................ 7 (四)童装:市场规模仍将较快扩张,典型公司营收高增长 ...................................... 7 (五)纺织制造:中美贸易影响出口增速,竞争使业绩增速放缓 .................................. 8 三、商贸零售 ............................................................................... 9 (一)超市:营收规模稳健增长,利润增速受部分区域性超市影响 ................................ 9 (二)百货:偏向中高端消费,营收持续负增长 ................................................10 (三)电商:线上高增速有所放缓,上市公司规模快速提升 ......................................11 (四)化妆品:上半年零售增速回暖,推动典型公司营收较快增长 ................................12 (五)黄金:消费增速放缓,金价上行,金银珠宝增速波动 ......................................13 四、休闲服务 .............................................................................. 14 (一)自然景点:旅游市场双位数增长,门票价格或进一步下行 ..................................15 (二)免税:渠道市场维持 20%以上增速,国旅 Q2 免税业务持续高增长 ............................16 五、建议关注标的 ........................................................................... 17 (一)行情回顾 ............................................................................17 (二)建议关注标的 ........................................................................18 六、风险提示 .............................................................................. 19 图表目录 图 1:社会消费品零售当月总额及其增速 .......................................................... 5 图 2:限额以上企业商品零售额增速及剔除石油汽车的增速......




发表评论取消回复