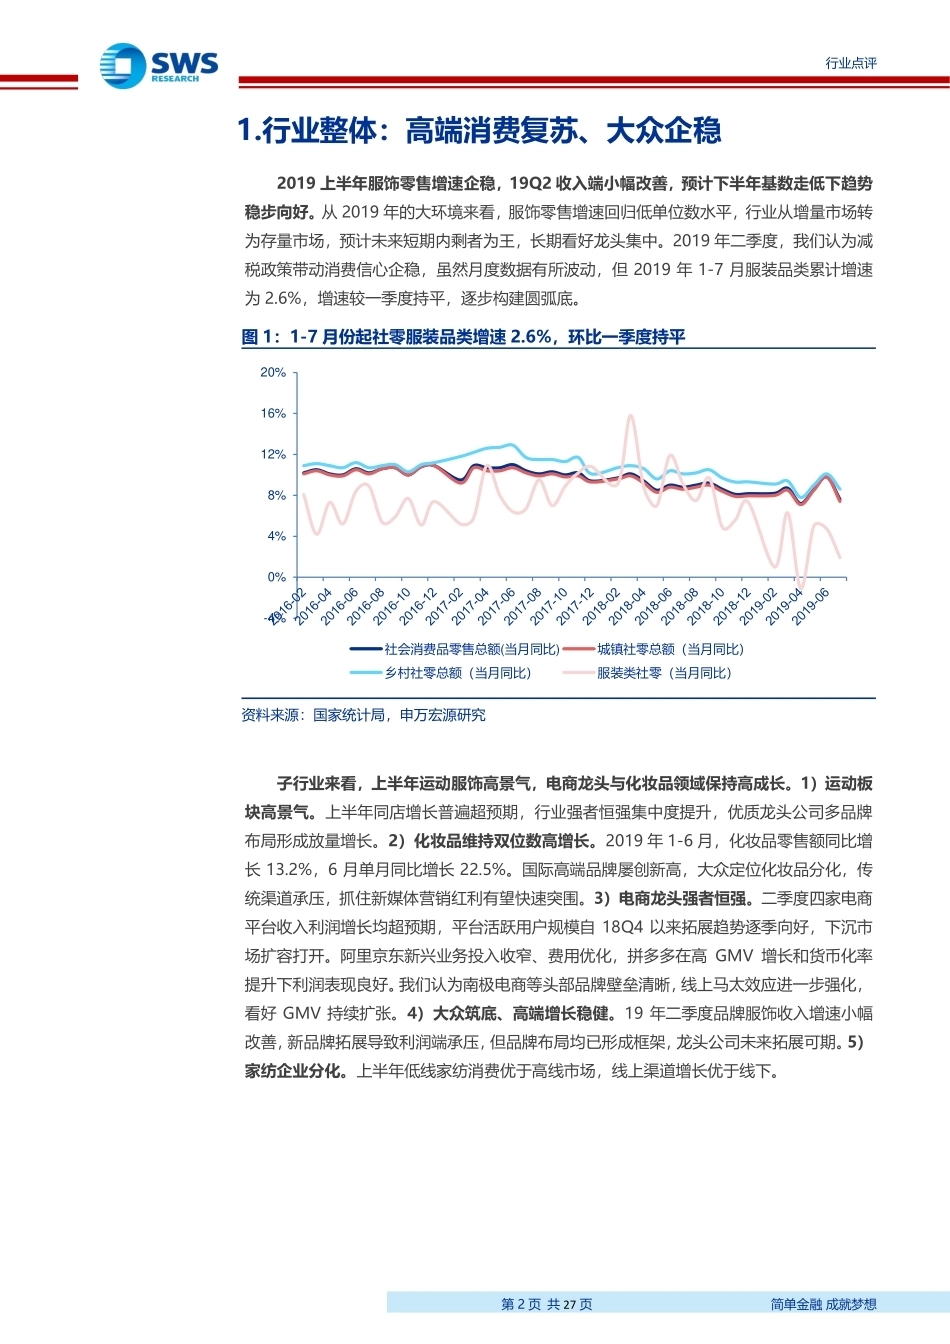
行业及产业 行业研究/行业点评 证券研究报告 纺织服装 2019 年 09 月 08 日 存量竞争剩者为王,看好运动与化妆品赛道 看好——纺织服装行业 2019 中报回顾 相关研究 "纺织服装行业周报 20190902-纺服中报收入增长抬头利润承压,看好龙头标的" 2019 年 9 月 2 日 "纺织服装行业周报 20190826-外资持续增持板块,中报预览关注业绩靓丽标的" 2019 年 8 月 26 日 证券分析师 王立平 A0230511040052 wanglp@swsresearch.com 研究支持 陈泽人 A0230117090003 chenzr@swsresearch.com 唐宋媛 A0230519010003 tangsy@swsresearch.com 联系人 戎姜斌 (8621)23297818×转 rongjb@swsresearch.com 本期投资提示: 2019 上半年服饰零售增速企稳,19Q2 收入端小幅改善利润承压,电商渠道维持高增长。1)服饰零售短期企稳,存量竞争下比拼竞争力。2019 年 1-7 月服装品类累计增速为 2.6%,二季度增速较一季度持平,逐步构建圆弧底。我们认为减税政策推动消费信心企稳,虽然月度增速数据有所波动,但短期内底部确立。长期来看,服饰零售增速回归低单位数水平,行业从增量市场转为存量市场,预计未来短期内剩者为王,服饰企业核心竞争力决定未来市场份额变化,看好龙头集中。2)电商实物零售增速稳定。2019 年 1-7 月线上实物零售累计增长 20.9%,其中服饰零售累计增长 20.4%,二季度线上零售增速受 618 带动,较一季度小幅好转。电商平台发力下沉市场获取增量客群、强化 GMV 增长的经营策略逐步兑现,预计下半年增速略好于上半年。3)棉价下行。截止 2019 年 9 月 6 日,棉花价格 328指数较 19 年初下滑 8.4%,上游成本端有所优化,棉纺企业业绩承压。子行业来看,上半年运动服饰高景气,电商龙头与化妆品领域保持高成长。1)运动板块高景气。上半年行业同店增长普遍超预期,强者恒强集中度提升,优质龙头公司多品牌布局形成实现放量增长。2)化妆品维持双位数高增长。2019 年 1-6 月,化妆品零售额同比增长 13.2%,6 月单月同比增长 22.5%。国际高端品牌屡创新高,大众定位化妆品分化,传统渠道承压,抓住新媒体营销红利有望快速突围。3)电商龙头强者恒强。二季度四家电商平台收入利润增长均超预期,平台活跃用户规模自 18Q4 以来拓展趋势逐季向好,下沉市场扩容打开。阿里京东新兴业务投入收窄、费用优化,拼多多在高 GMV 增长和货币化率提升下利润表现良好。我们认为南极电商等头部品牌壁垒清晰,线上马太效应进一步强化,看好 GMV 持续扩张。4)大众筑底、高端增长稳健。19 年二季度品牌服饰收入增速小幅改善,新品牌拓展导致利润端承压,但品牌布局均已形成框架,龙头公司未来拓展可期。5)家纺企业分化。上半年低线家纺消费优于高线市场,线上渠道增长优于线下。具体到重点公司,2019 年中报情况如下:1)运动高景气:安踏(增速 27.7%,超预期,上半年 FILA 品牌收入同比增长 80%,强势带动整体扩容;主品牌收入增长 18%,同店提升超预期。);李宁(增长 196%,符合预期,同店增长 10-20%表现强劲,电商保持电商30%-40%中段增长)。2)电商与化妆品高成长:南极电商(增速 32.4%,符合预期,公司本部业务二季度 GMV 加速增长 70%,头部品类市占率提升,健康生活新品类不断拓展);珀莱雅(增速 34.5%,超预期,主品牌实现品牌形象战略升级,抓住新媒体和新渠道红利,电商渠道增长近 60%,优资莱等品牌加速孵化)。3)中高端稳健:比音勒芬(剔除员工持股费用增速 54.6%,超预期,我们推算上半年同店增长 15%以上,渠道扩张稳步拓展);歌力思(增速 17.9%,超预期,主品牌直营店同店增长 7.0%,IRO 全球增长强势)。4)大众服饰:海澜之家(增速 2.9%,符合预期,19Q2 主品牌加速增长 9.3%,产品力提升变化明显;还原新增费用影响后净利润增速与收入增速接近,逐季向好);森马服饰(增速8.2%,符合预期,童装原业务同比增长 30%,品牌矩阵持续完善)。行业观点与投资建议:继续看好高景气的运动、电商与化妆品板块,建议关注低估值优质服饰公司。推荐:1)运动强者恒强:安踏体育多品类布局完善,长期空间最优;2)化妆品:珀莱雅品牌矩阵逐渐丰满,看好行业变革洗牌期脱颖而出。3)电商高成长:南极电商 GMV 持续超预期,看好中长期货币化率稳定。4)高端时尚:比音勒芬多年深耕形成经营壁垒,店效稳步提升。歌力思主品牌稳定增长,新品牌进入业绩释放期。5)大众服饰龙头:海澜之家主品牌增长提速,高比例回购与分红有望贡献稳健回报。我们建议重点关注:1)运动行业:安踏体育、李宁;2)电商与化妆品:南极电商、珀莱雅;3)高端消费:比音勒芬、歌力思、爱婴室;4)大众消费龙头:海澜之家、森马服饰。风险提示:消费复苏不达预期、存货备货出现积压。请务必仔细阅读正文之后的各项信息披露与声明 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 2 页 共 27 页 简单金融 成就梦想 1.行业整体:高端消费复苏、大众企稳 2019 上半年服饰零售增速企稳,19Q2 收入端小幅改善,预计下半年基数走低下趋势稳步向好。从 2019 年的大环境来看,服饰零售增速回归低单位数水平,行业从增量市场转为存量市场,预计未来短期内剩者为王,长期看好龙头集中。2019 年二季度,我们认为减税政策带动消费信心企稳,虽然月度数据有所波动,但 2019 年 1-7 月服装品类累计增速为 2.6%,增速较一季度持平,逐步构建圆弧底。 图 1:1-7 月份起社零服装品类增速 2.6%,环比一季度持平 资料来源:国家统计局,申万宏源研究 子行业来看,上半年运动服饰高景气,电商龙头与化妆品领域保持高成长。1)运动板块高景气。上半年同店增长普遍超预期,行业强者恒强集中度提升,优质龙头公司多品牌布局形成放量增长。2)化妆品维持双位数高增长。2019 年 1-6 月,化妆品零售额同比增长 13.2%,6 月单月同比增长 22.5%。国际高端品牌屡创新高,大众定位化妆品分化,传统渠道承压,抓住新媒体营销红利有望快速突围。3)电商龙头强者恒强。二季度四家电商平台收入利润增长均超预期,平台活跃用户规模自 18Q4 以来拓展趋势逐季向好,下沉市场扩容打开。阿里京东新兴业务投入收窄、费用优化,拼多多在高 GMV 增长和货币化率提升下利润表现良好。我们认为南极电商等头部品牌壁垒清晰,线上马太效应进一步强化,看好 GMV 持续扩张。4)大众筑底、高端增长稳健。19 年二季度品牌服饰收入增速小幅改善,新品牌拓展导致利润端承压,但品牌布局均已形成框架,龙头公司未来拓展可期。5)家纺企业分化。上半年低线家纺消费优于高线市场,线上渠道增长优于线下。 -4%0%4%8%12%16%20%社会消费品零售总额(当月同比)城镇社零总额(当月同比)乡村社零总额(当月同比)服装类社零(当月同比) 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 3 页 共 27 页 简单金融 成就梦想 表 1:纺织服装行业 2019 年中报业绩回顾 纺织 服装 证券 代码 证券 简称 收入增速 净利润增速 19Q1 19Q2 19H1 19E 19Q1 19Q2 19H1 19E 大众服饰 600398.SH 海澜之家 5% 10% 7% 5% 7% -2% 3% 8% 002563.SZ 森马服饰 64% 36% 49% 28% 11% 6% 8% 12% 603877.SH 太平鸟 -4% 2% -2% 9% -35% -29% -33% 21% 2020.HK 安踏体育 40% 29% 28% 26% 中高端消费 002832.SZ 比音勒芬 27% 22% 25% -100% 53% 17% 42% -100% 002029.SZ 七匹狼 3% 12% 7% 11% 9% -38% -8% 13% 601566.SH 九牧王 7% 8% 7% 7% 40% -22% 24% 8% 603808.SH 歌力思 8% 27% 17% 20% 11% 25% 18% 19% 603839.SH 安正时尚 41% 58% 49% 39% 11% 29% 18% 35% 603587.SH 地素时尚 14% 15% 14% 9% 33% -24% 1% 12% 002875.SZ 安奈儿 18% 12% 15% 22% 30% -51% 2% 25% 300005.SZ 探路者 -27% -15% -21% 1% 82% 2038% 239% 167% 603214.SH 爱婴室 13% 18% 16% 20% 46% 21% 27% 22% 家纺 002293.SZ 罗莱生活 -2% 2% 0% -100% -8% 1% -5% 11% 002327.SZ 富安娜 -6% -2% -4% 14% -16% -16% -16% 15% 603365.SH 水星家纺 1% 20% 10% 13% 4% 25% 12% 17% 面辅料 2313.HK 申洲国际 12% 15% 11% 17% 000726.SZ 鲁泰 A 2% -7% -3% 5% 23% -1% 9% 8% 002042.SZ 华孚时尚 20% -1% 8% 16% -21% -46% -36% 11% 601339.SH 百隆东方 13% -16% -3% 8% 40% -57% -31% 25% 603558.SH 健盛集团 18% 2% 9% 18% 57% 12% 30% 32% 电商 002640.SZ 跨境通 2% -19% -9% 20% -15% -3% -9% 92% 002127.SZ 南极电商 63% 11% 32% -100% 37% 30% 32% -100% 300577.SZ 开润股份 44% 38% 41% 34% 32% 39% 36% 33% 日化 600315.SH 上海家化 5% 9% 7% 10% 55% 27% 40% 4% 603605.SH 珀莱雅 28% 27% 27% 30% 30% 39% 34% 36% 资料来源:wind,申万宏源研究 本文分析中,我们选取如下公司进行归纳总结,并将这些公司细分为运动服饰、大众服饰、中高端女装、中高端男装、家纺、化妆品、电商、棉纺制造(面辅料)这等子行业。如无特殊说明,子行业的收入增速、毛利率、净利率、费用率等指标未我们按照表中所列的公司进行加总计算。考虑到服装公司各自体量差异较大、外延并购情况较多,我们在对子行业分析时会考虑子行业各家主要公司加总合并计算所得的结果,也会将个股情况列出,以便更加客观地展现发展趋势与我们的研究结论。 行业点评 请务必仔细阅读正文之后的各项信息披露与声明 第 4 页 共 27 页 简单金融 成就梦想 表 2:具体公司子行业分类对应表 子行业 公司 子行业 公司 大众服饰 海澜之家 中高端女装 歌力思 森马服饰 安正时尚 太平鸟 维格娜丝 拉夏贝尔 地素时尚 美邦服饰 日播时尚 运动服饰 安踏体育 电商 阿里巴巴 李宁 京东 特步国际 拼多多 361 度 唯品会 中高端男装 比音勒芬 南极电商 七匹狼 开润股份 九牧王 跨境通 报喜鸟 家纺 罗莱生活 乔治白 富安娜 中国利郎 水星家纺 纺织制造 申洲国际 化妆品 上海家化 华孚时尚 拉芳家化 百隆东方 御家汇 鲁泰 A 珀莱雅 资料来源:申万宏源研究 1.运动鞋服:景气度持续提升,业绩高增长 运动服饰行业高景气持续,2019 年行业强者恒强,国内品牌集中度提升。 图 2:中国运动鞋服品牌集中度不断提升(前三市占率) 资料来源:Euromonitor,申万宏源研究 安踏主品牌提速增长,FILA 继续...




发表评论取消回复