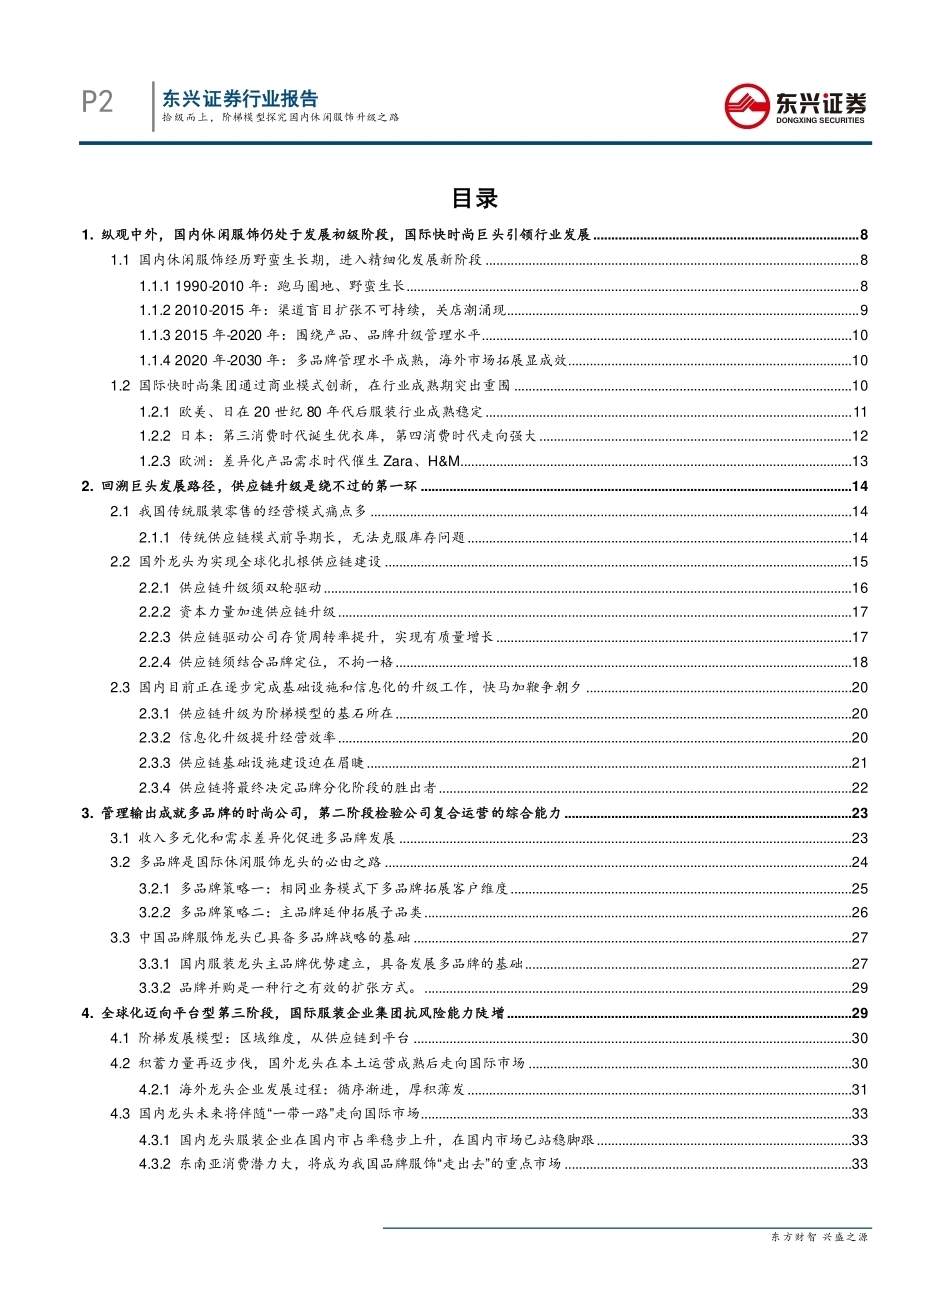
敬请参阅报告结尾处的免责声明东方财智 兴盛之源DONGXING SECURITIES行业研究 东兴证券股份有限公司证券研究报告 拾级而上,阶梯模型探究国内休闲服饰升级之路 ——国际对比系列报告之一2019 年 08 月 01 日 看好/维持 纺织服装 行业报告 研究员 刘畅电话:010-66554032 邮箱:liuchang_yjs@dxzq.net.cn 执业证书编号:S1480510120014 研究助理 刘田田电话:010-66554038 邮箱:liutt@ dxzq.net.cn投资摘要: 休闲服饰区别于正装与运动装,自成一体,由于使用频次高,在休闲服饰中就有了快时尚的概念。国内大众休闲服饰经历了野蛮生长之后,在 2010 年前后逐步短暂陷入停滞状态,如何像全球三大快时尚品牌公司一样形成强有力的商业模式和产业链条,一直是行业内追求的方向。我们通过对全球公司的对比研究发现,快时尚公司的发展都遵循着精细化的阶梯上升的方向,拾级而上,“东兴阶梯发展模型”告诉我们在不同点位的状态下,企业面临着有限的选择方向,成功的道路何其相似。 回溯巨头发展路径,供应链升级是绕不过的第一环。传统服装零售的经营模式痛点多,主要表现为前导期长、周转慢易带来库存问题。国外快时尚品牌的 SAP 模式强调上游制造和下游分销的深度参与,三大快时尚自 90 年代起,通过信息化建设和基础设施建设双轮驱动下,打造符合合自身定位的供应链,建立起优于传统供应模式的供应链 2.0 版本。国内公司目前纷纷加快信息化和基础设施建设的步伐,部分优秀企业踏上阶梯模型的第一个台阶。 管理输出成就多品牌的时尚公司,第二阶段检验公司复合运营的综合能力。根据阶梯发展模型,供应链 2.0 版本建立以后,公司便可以通过管理输出进行品牌扩张。服装需求的多元化和收入分层化使得服装多品牌发展成为必然,快时尚龙头在主品牌的基础上均进行了多品牌的业务扩张。以迅销集团为例,时尚副线品牌 2005 至 2018 年营收复合增长率达 25.09%,远高于主品牌优衣库。国内部分公司的主品牌已具备相当规模前提下,也开始多品牌的布局。但是缺乏供应链何时能及配套的多偏僻策略只能成为“空中楼阁”,多品牌之间的协同性也是进阶能否成功的关键。 全球化迈向平台型第三阶段,国际服装企业集团抗风险能力陡增。根据阶梯发展模型,公司品牌管理、供应链管理成熟后续将发展为平台公司,从而推动公司进入全球化、泛时尚品类的发展阶段。三大快时尚公司在进入 21 世纪步入了这个阶段,他们在本土或本洲站稳脚跟后,进行全球供应链和渠道建设,打开了更广阔的市场空间。目前三大快时尚集团本土以外收入增速远超本土收入,成为公司业绩增长的主动力。我国品牌在国内的市场分额已稳固,初步具备走出国门的基础。从经济发展水平和消费潜力层面看,东南亚将成为我国品牌服饰的重要市场,而我国传统强势的“电商”产业将为品牌提供有力支持。 国内龙头有望像国外龙头一样实现估值提升。步入 21 世纪后,国外时尚服饰龙头公司均具备了一定的业务规模,在此基础上公司的估值走上新台阶。三大快时尚公司中优衣库的估值保持在 40X 左右,ZARA 和 H&M 的 PE 值稳定在 20X-30X 的区间内。反观国内休闲服饰龙头,估值尚不到 15X。比较中外公司业绩增速可以看出,国际龙头主要凭借其成熟的商业模式享受估值溢价。国内公司有望在打造自己的供应链体系后,成为多品牌、全球化的平台公司,从而享受估值提升。 A 股品牌服饰企业 PE 估值历史维度和中外对比维度都处在较低位置,中长期关注具备供应链优势和具备多品牌、全球化布局潜力的公司。推荐森马服饰、海澜之家、太平鸟。 行业重点公司盈利预测与评级 简称 EPS(元) PE PB 评级 18A 19E 20E 21E 18A 19E 20E 21E 森马服饰 0.63 0.74 0.89 1.04 18.03 15.32 12.72 10.85 2.57 强烈推荐 海澜之家 0.77 0.86 0.93 0.99 12.29 11.05 10.17 9.58 2.78 推荐 太平鸟 1.20 1.47 1.75 1.99 16.08 13.12 11.05 9.67 2.06 推荐 资料来源:公司财报、东兴证券研究所 P2 东兴证券行业报告 拾级而上,阶梯模型探究国内休闲服饰升级之路 敬请参阅报告结尾处的免责声明 东方财智 兴盛之源 DONGXING SECURITIES 目录 1. 纵观中外,国内休闲服饰仍处于发展初级阶段,国际快时尚巨头引领行业发展 .......................................................................... 8 1.1 国内休闲服饰经历野蛮生长期,进入精细化发展新阶段 ........................................................................................................ 8 1.1.1 1990-2010 年:跑马圈地、野蛮生长.............................................................................................................................. 8 1.1.2 2010-2015 年:渠道盲目扩张不可持续,关店潮涌现.................................................................................................. 9 1.1.3 2015 年-2020 年:围绕产品、品牌升级管理水平.......................................................................................................10 1.1.4 2020 年-2030 年:多品牌管理水平成熟,海外市场拓展显成效...............................................................................10 1.2 国际快时尚集团通过商业模式创新,在行业成熟期突出重围 ..............................................................................................10 1.2.1 欧美、日在 20 世纪 80 年代后服装行业成熟稳定 ...................................................................................................... 11 1.2.2 日本:第三消费时代诞生优衣库,第四消费时代走向强大 .......................................................................................12 1.2.3 欧洲:差异化产品需求时代催生 Zara、H&M .............................................................................................................13 2. 回溯巨头发展路径,供应链升级是绕不过的第一环 ........................................................................................................................14 2.1 我国传统服装零售的经营模式痛点多 ......................................................................................................................................14 2.1.1 传统供应链模式前导期长,无法克服库存问题 ...........................................................................................................14 2.2 国外龙头为实现全球化扎根供应链建设 ..................................................................................................................................15 2.2.1 供应链升级须双轮驱动 ...................................................................................................................................................16 2.2.2 资本力量加速供应链升级 ...............................................................................................................................................17 2.2.3 供应链驱动公司存货周转率提升,实现有质量增长 ...................................................................................................17 2.2.4 供应链须结合品牌定位,不拘一格 ...............................................................................................................................18 2.3 国内目前正在逐步完成基础设施和信息化的升级工作,快马加鞭争朝夕 ..........................................................................20 2.3.1 供应链升级为阶梯模型的基石所在 ...............................................................................................................................20 2.3.2 信息化升级提升经营效率 ...............................................................................................................................................20 2.3.3 供应链基础设施建设迫在眉睫 .......................................................................................................................................21 2...




发表评论取消回复