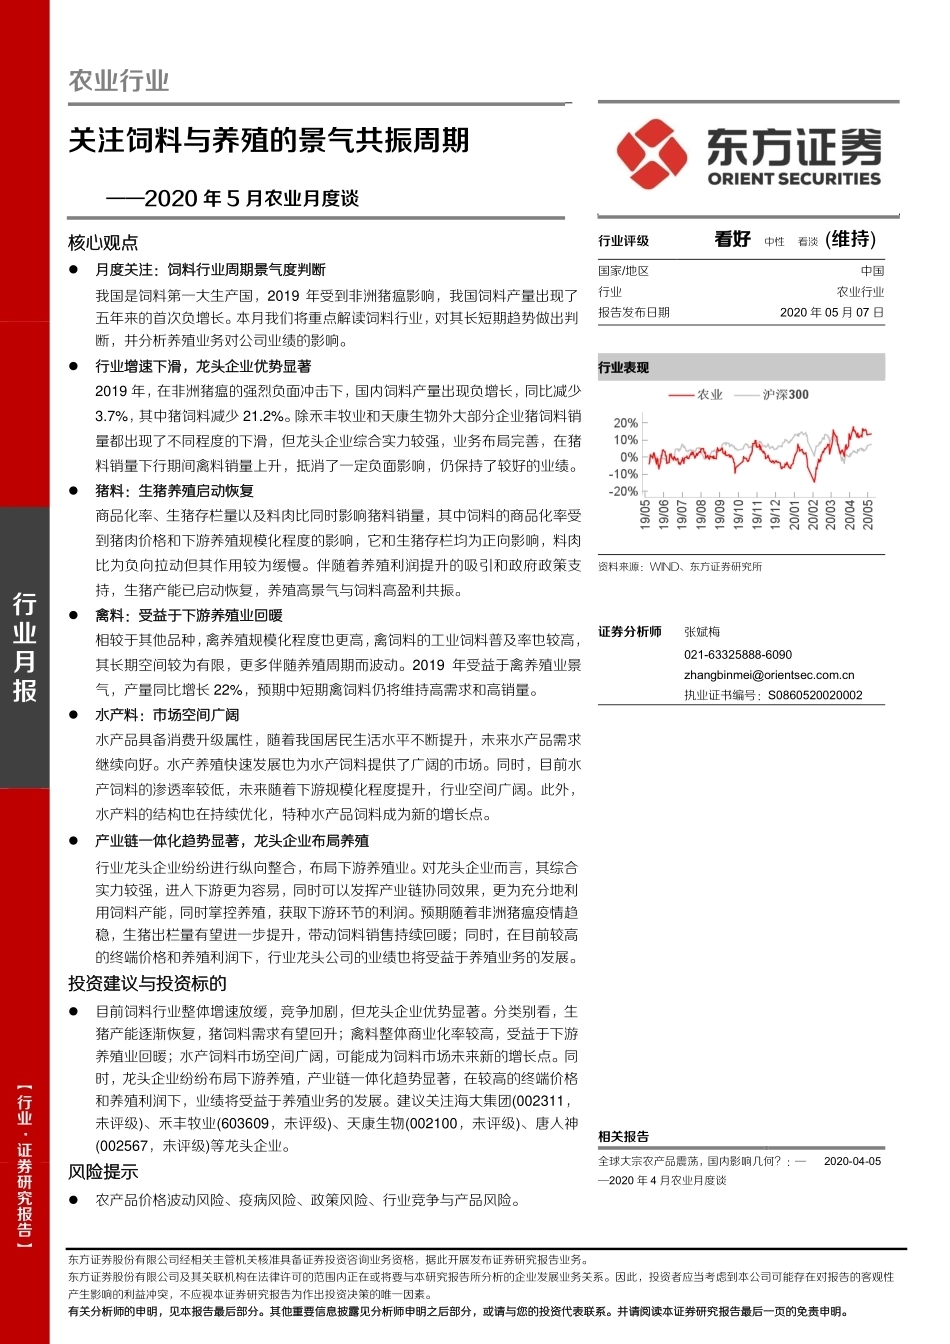
东方证券股份有限公司经相关主管机关核准具备证券投资咨询业务资格,据此开展发布证券研究报告业务。 东方证券股份有限公司及其关联机构在法律许可的范围内正在或将要与本研究报告所分析的企业发展业务关系。因此,投资者应当考虑到本公司可能存在对报告的客观性产生影响的利益冲突,不应视本证券研究报告为作出投资决策的唯一因素。 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 行业月报 【行业·证券研究报告】 农业行业 关注饲料与养殖的景气共振周期 ——2020 年 5 月农业月度谈 核心观点 ⚫ 月度关注:饲料行业周期景气度判断 我国是饲料第一大生产国,2019 年受到非洲猪瘟影响,我国饲料产量出现了五年来的首次负增长。本月我们将重点解读饲料行业,对其长短期趋势做出判断,并分析养殖业务对公司业绩的影响。 ⚫ 行业增速下滑,龙头企业优势显著 2019 年,在非洲猪瘟的强烈负面冲击下,国内饲料产量出现负增长,同比减少3.7%,其中猪饲料减少 21.2%。除禾丰牧业和天康生物外大部分企业猪饲料销量都出现了不同程度的下滑,但龙头企业综合实力较强,业务布局完善,在猪料销量下行期间禽料销量上升,抵消了一定负面影响,仍保持了较好的业绩。 ⚫ 猪料:生猪养殖启动恢复 商品化率、生猪存栏量以及料肉比同时影响猪料销量,其中饲料的商品化率受到猪肉价格和下游养殖规模化程度的影响,它和生猪存栏均为正向影响,料肉比为负向拉动但其作用较为缓慢。伴随着养殖利润提升的吸引和政府政策支持,生猪产能已启动恢复,养殖高景气与饲料高盈利共振。 ⚫ 禽料:受益于下游养殖业回暖 相较于其他品种,禽养殖规模化程度也更高,禽饲料的工业饲料普及率也较高,其长期空间较为有限,更多伴随养殖周期而波动。2019 年受益于禽养殖业景气,产量同比增长 22%,预期中短期禽饲料仍将维持高需求和高销量。 ⚫ 水产料:市场空间广阔 水产品具备消费升级属性,随着我国居民生活水平不断提升,未来水产品需求继续向好。水产养殖快速发展也为水产饲料提供了广阔的市场。同时,目前水产饲料的渗透率较低,未来随着下游规模化程度提升,行业空间广阔。此外,水产料的结构也在持续优化,特种水产品饲料成为新的增长点。 ⚫ 产业链一体化趋势显著,龙头企业布局养殖 行业龙头企业纷纷进行纵向整合,布局下游养殖业。对龙头企业而言,其综合实力较强,进入下游更为容易,同时可以发挥产业链协同效果,更为充分地利用饲料产能,同时掌控养殖,获取下游环节的利润。预期随着非洲猪瘟疫情趋稳,生猪出栏量有望进一步提升,带动饲料销售持续回暖;同时,在目前较高的终端价格和养殖利润下,行业龙头公司的业绩也将受益于养殖业务的发展。 投资建议与投资标的 ⚫ 目前饲料行业整体增速放缓,竞争加剧,但龙头企业优势显著。分类别看,生猪产能逐渐恢复,猪饲料需求有望回升;禽料整体商业化率较高,受益于下游养殖业回暖;水产饲料市场空间广阔,可能成为饲料市场未来新的增长点。同时,龙头企业纷纷布局下游养殖,产业链一体化趋势显著,在较高的终端价格和养殖利润下,业绩将受益于养殖业务的发展。建议关注海大集团(002311,未评级)、禾丰牧业(603609,未评级)、天康生物(002100,未评级)、唐人神(002567,未评级)等龙头企业。 风险提示 ⚫ 农产品价格波动风险、疫病风险、政策风险、行业竞争与产品风险。 Table_ Base Info 行业评级 看好 中性 看淡 (维持) 国家/地区 中国 行业 农业行业 报告发布日期 2020 年 05 月 07 日 行业表现 资料来源:WIND、东方证券研究所 证券分析师 张斌梅 021-63325888-6090 zhangbinmei@orientsec.com.cn 执业证书编号:S0860520020002 相关报告 全球大宗农产品震荡,国内影响几何?:——2020 年 4 月农业月度谈 2020-04-05 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 农业行业行业月报 —— 关注饲料与养殖的景气共振周期 2 目 录 月度关注:饲料行业周期景气度判断 .............................................................. 6 行业增速下滑,龙头企业优势显著 ..................................................................................... 6 饲料行业:行业整体景气 ................................................................................................... 7 猪料:生猪养殖开始恢复 7 禽料:受益于下游养殖业回暖 9 水产料:市场空间广阔 10 产业链一体化趋势显著,龙头企业布局养殖 ..................................................................... 11 月度策略 .......................................................................................................................... 12 养殖链月度数据跟踪:生猪产能修复,养殖利润下降 ................................... 12 生猪:产能继续修复,仔猪价格上升................................................................................ 12 产能跟踪:3 月能繁母猪存栏量环比上升 2.8% 12 成本跟踪:育肥猪饲料价格环比上升 13 供给跟踪:屠宰量环比上升 14 价格跟踪:活猪、猪肉均价环比下降 14 肉鸡:雏鸡价格上升,活鸡价格下降................................................................................ 15 白鸡产能:种鸡存栏环比上升 15 成本跟踪:肉用、蛋用雏鸡价格环比上升 15 价格跟踪:活鸡价格下跌,养殖利润下滑 16 水产:鱼粉库存下降,价格同比上升................................................................................ 17 鱼粉:库存继续下降,价格同比上升 17 鱼价:草鱼、黄鱼价格环比下降 19 种植链月度数据跟踪:豆粕价格回落,原糖持续下跌 ................................... 19 玉米:国际缺口缩小,国内缺口扩大................................................................................ 19 大豆:缺口环比上调,价格内涨外跌................................................................................ 21 豆粕:库存回升,价格回落 .............................................................................................. 23 食糖:产量继续下调,价格持续下降................................................................................ 24 风险提示 ...................................................................................................... 28 qNqMpNuMyQ6MaO7NoMoOmOqQlOoOrMlOpPyQ6MpOqPvPrRmOMYqRrP 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 农业行业行业月报 —— 关注饲料与养殖的景气共振周期 3 图表目录 图 1:2019 年猪饲料产量大幅下滑.............................................................................................. 7 图 2:饲料产量与生猪出厂价趋势存在同步性....................................................................................................................................... 7 图 3:生猪养殖规模化程度提升 ............................................................................................................................................................................ 8 图 4:生猪存栏量与饲料产量波峰波谷同步 ............................................................................................................................................. 8 图 5:生猪价格与养殖利润攀升 ............................................................................................................................................................................ 9 图 6:生猪存栏同比降幅触底,环比开始增长 ...................................................................................................................................... 9 图 7:2019 年禽饲料产量增长 22% ............................................................................................................................................................... 9 图 8:禽饲料和猪饲料增速体现出此消彼长的特征 .......................................................................................................................... 9 图 9:水产...




发表评论取消回复