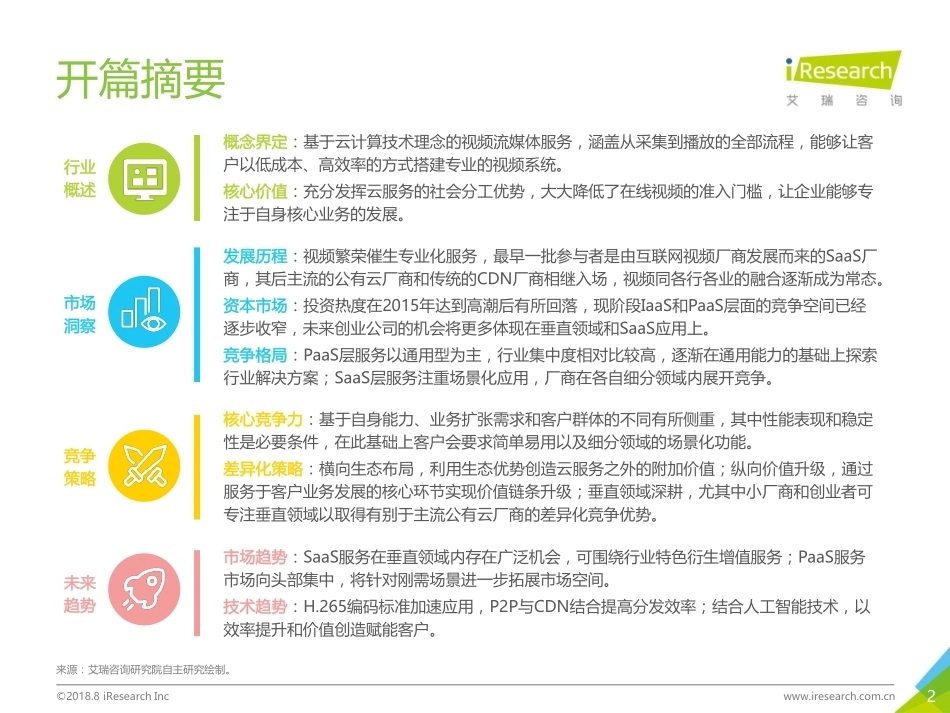
中国视频云服务行业研究报告 2018年 2 ©2018.8 iResearch Inc www.iresearch.com.cn 开篇摘要 来源:艾瑞咨询研究院自主研究绘制。 行业概述 概念界定:基于云计算技术理念的视频流媒体服务,涵盖从采集到播放的全部流程,能够让客户以低成本、高效率的方式搭建专业的视频系统。 核心价值:充分发挥云服务的社会分工优势,大大降低了在线视频的准入门槛,让企业能够专注于自身核心业务的发展。 市场洞察 未来趋势 发展历程:视频繁荣催生专业化服务,最早一批参与者是由互联网视频厂商发展而来的SaaS厂商,其后主流的公有云厂商和传统的CDN厂商相继入场,视频同各行各业的融合逐渐成为常态。 资本市场:投资热度在2015年达到高潮后有所回落,现阶段IaaS和PaaS层面的竞争空间已经逐步收窄,未来创业公司的机会将更多体现在垂直领域和SaaS应用上。 竞争格局:PaaS层服务以通用型为主,行业集中度相对比较高,逐渐在通用能力的基础上探索行业解决方案;SaaS层服务注重场景化应用,厂商在各自细分领域内展开竞争。 市场趋势:SaaS服务在垂直领域内存在广泛机会,可围绕行业特色衍生增值服务;PaaS服务市场向头部集中,将针对刚需场景进一步拓展市场空间。 技术趋势:H.265编码标准加速应用,P2P与CDN结合提高分发效率;结合人工智能技术,以效率提升和价值创造赋能客户。 核心竞争力:基于自身能力、业务扩张需求和客户群体的不同有所侧重,其中性能表现和稳定性是必要条件,在此基础上客户会要求简单易用以及细分领域的场景化功能。 差异化策略:横向生态布局,利用生态优势创造云服务之外的附加价值;纵向价值升级,通过服务于客户业务发展的核心环节实现价值链条升级;垂直领域深耕,尤其中小厂商和创业者可专注垂直领域以取得有别于主流公有云厂商的差异化竞争优势。 竞争策略 3 视频云服务概述 1 中国视频云服务行业发展背景和现状 2 视频云服务应用场景 3 视频云服务典型企业案例 4 中国视频云服务行业发展趋势 5 4 ©2018.8 iResearch Inc www.iresearch.com.cn 视频云服务的概念 基于云计算提供的从采集到播放的视频流媒体服务 视频云服务是一种基于云计算技术理念的视频流媒体服务,它能够让客户以低成本、高效率的方式搭建专业的视频系统,从而轻松开展在线视频业务。如下图所示,在典型的视频云服务流程中,内容提供方采集的视频首先会被编码为特定的格式;视频在上传到云服务器后,为适应不同的网络环境和播放终端通常会在云端进行转码,服务端会提供包括数据统计、内容审核、实时水印等在内的个性化增值服务;视频经由内容分发网络(CDN)加速分发,通过解码最终在内容消费方的终端设备上实现播放。 来源:艾瑞咨询研究院自主研究及绘制。 视频云服务的流程示意图 内容 提供方 内容消费方 采集端 服务端 播放端 采集 编码 解码 播放 数据 统计 截图 处理 视频 存储 视频 转码 CDN 实时 水印 内容 审核 前处理 …… …… 分发 5 ©2018.8 iResearch Inc www.iresearch.com.cn 视频云服务的类型 覆盖视频点播、直播和互动直播三大类云服务 点播和直播是视频云中最典型的两种服务类型。云转码是点播云服务的核心技术,通过在云端服务器将视频转换为标准格式,根据终端用户的带宽情况选择不同码率的视频文件,实现兼顾清晰和流畅的观看体验。直播与点播相比更具有实时性和突发性,因而直播云服务对延时和首屏时间等指标更加敏感,对高并发和弱网环境下的稳定性也有着更高的要求。 与常见的单向一对多直播不同,互动直播支持用户的双向交流。这种双向交流一方面对延时的容忍度极低,另一方面因为涉及多路视频流,带宽压力和编解码压力成倍增加。当前,视频云厂商多通过结合实时通信技术,解决互动直播中面临的问题。 来源:艾瑞咨询研究院自主研究及绘制。 点播 直播 互动直播 极低的延时 多路流增加带宽和编解码压力 回声消除 游戏直播、秀场直播 教育直播、视频社交 高画质 画面流畅 版权保护 短视频对视频前处理有较高要求 低延时 画面流畅 首屏秒开 在保证低延时和流畅的前提下要求高画质 高并发 典型应用 视频要求 点播云服务和直播云服务的特点 视频网站、短视频 6 ©2018.8 iResearch Inc www.iresearch.com.cn 传统视频领域的痛点 自建视频系统存在资源和技术的双重门槛 由于视频系统对资源和技术具有双重要求,企业自主搭建视频系统需要耗费极高的成本,但在高并发、弱网的复杂环境下依然难以避免延时和卡顿等问题。搭建视频系统首先需要投入高昂的资金购置基础设施,其次,音视频技术领域研发过程复杂,涉及多样的技术栈,企业需根据实际应用场景和业务需要进行高难度的二次开发,无论人力成本或时间成本考虑都是一笔不小的投入。由于企业独享整台服务器的资源和性能,但在实际应用中很少能够满载运行,导致服务器的大量资源长期处于闲置状态,资源浪费的现象普遍存在。 来源:艾瑞咨询研究院自主研究及绘制。 企业自主搭建视频系统的难点 高昂的基础设施成本 弹性需求造成资源浪费 开发和运维人力成本 时间成本 视频编解码 视频转码 视频传输 视频处理 多终端适配 …… 数据中心 服务器 CDN节点 带宽 卡顿 延时 花屏 首开慢 音画不同步 …… 资源门槛 技术门槛 高成本 低体验 7 ©2018.8 iResearch Inc www.iresearch.com.cn 视频云服务的优势 发挥社会分工的特点,提供低成本、高效率的视频服务 视频云服务充分发挥了云服务在社会分工方面的优势。通过专业的视频云厂商搭建视频系统,向最终用户提供基础服务和增值服务,大大降低了在线视频的准入门槛,让企业能够专注于自身的核心业务。视频云弹性扩展、按需付费、快速上线等特性,允许企业以低成本、高效率的方式向用户提供优质的视频服务。尤其对于视频领域的初创企业和处在转型阶段的传统企业而言,选择视频云服务可以帮助他们更加灵活地应对行业变化。 来源:艾瑞咨询研究院自主研究及绘制。 视频云服务的优势 弹性 扩展 高效率 终端 能力 低成本 全球化 根据需要自动调整资源配置,既能减少因闲置造成的资源浪费,又能横向扩展以应对高并发场景。 免去自主搭建视频所必需的基础设施成本,大幅降低在开发和维护等方面的投入,按照实际使用情况进行付费。 运用视频云服务可以压缩前期的调研、测试等环节,快速上线视频应用,并进行持续的更新迭代。 视频云厂商能够支持多终端、跨平台的视频上传和播放,弥补企业在终端能力方面的缺陷。 视频云厂商通常能够提供全球范围的服务节点和支持,方便企业快速开展海外业务。 8 视频云服务概述 1 中国视频云服务行业发展背景和现状 2 视频云服务应用场景 3 视频云服务典型企业案例 4 中国视频云服务行业发展趋势 5 9 ©2018.8 iResearch Inc www.iresearch.com.cn 行业发展环境:政策 优化云计算基础环境,支持行业融合与创新应用 自2010年云计算产业被列为国家重点培育和发展的战略新兴产业,中央层面相继出台《关于促进云计算创新发展培育信息产业新业态的意见》、《关于积极推进“互联网+”行动的指导意见》、《云计算发展三年行动计划(2017-2019年)》、《推动企业上云实施指南(2018-2020年)等文件,不断加大对云计算的政策扶持力度。一方面,云计算基础设施环境的优化有利于视频云服务质量的提高;另一方面,政策鼓励云计算与各行各业的深度融合,视频云服务在更加贴近用户需求的同时,能够有效降低企业发展视频业务的门槛,推动中小企业的创业创新。 来源:艾瑞咨询研究院自主研究及绘制。 2015-2018年中国视频云服务相关政策 加强云计算基础设施建设,优化发展环境 促进云计算行业应用,支持创新创业 国务院 结合云计算发展布局优化网络结构,加快网络基础设施建设升级,降低带宽租费水平。 国务院 引导行业信息化应用向云计算平台迁移,加快内容分发网络建设,优化数据中心布局。 工信部 鼓励和支持利用云计算发展创业创新平台,通过建立开放平台、设立创投基金、提供创业指导等形式,推动线上线下资源聚集,带动中小企业的协同创新。 工信部 支持大型互联网企业、基础电信企业以及信息技术厂商,为中小企业提供高水平、高质量、低成本、低门槛、灵活安全的互联网基础环境、信息技术和解决方案。 工信部 引导基础电信企业和互联网企业加快网络升级改造,提升光纤宽带网络承载能力。推动互联网骨干网络建设,持续优化网络结构。 国务院 支持信息技术企业加快向云计算产品和服务提供商转型,大力发展计算、存储资源租用和应用软件开发部署平台服务,降低企业信息化门槛和创新成本。 2015年1月 2015年7月 2016年7月 2017年4月 10 ©2018.8 iResearch Inc www.iresearch.com.cn 行业发展环境:经济 视频内容产业快速增长为视频云服务创造大量需求 移动互联网时代,视频内容产业进入高速发展阶段。2017年中国视频内容行业整体市场规模达到1215.2亿元,同比增长36.7%。泛娱乐直播、短视频等细分领域的爆发不仅催生了大量的视频流量需求,用户对于低延时、零卡顿、首屏秒开等的要求也变得越来越高。在线视频领域激烈的市场竞争迫使企业快速更新迭代,以紧跟行业发展变化的节奏,为视频云服务的发展创造机遇。随着诸多细分领域由蓝海逐渐转变为红海,企业势必会专注于自身核心竞争力的构建,因而更加依赖视频云厂商提供稳定可靠的专业服务。 注释:视频内容行业市场规模为在线视频市场规模+泛娱乐直播市场规模+短视频市场规模。 来源:综合公开资料、企业财报及专家访谈,根据艾瑞统计模型核算。 248.8 404.3 641.5 725.9 1033.6 1258.2 1566.4 49.3 74.4 228.5 440.6 649.2 840.4 986.0 19.0 48.7 195.2 415.6 797.1 60.6% 85.7% 36.7% 54.5% 33.9% 33.2% 20142015201620172018e2019e2020e2014-2020年中国视频内容行业市场规模 短视频市场规模(亿元) 泛娱乐直播市场规模(亿元) 在线视频市场规模(亿元) 视频内容行业年增长率(%) 11 ©2018.8 iResearch Inc www.iresearch.com.cn ©2018.8 iResearch Inc www.iresearch.com.cn 170.7 241.4 344.3 477.4 688.7 961.1 141.4% 142.6% 138.7% 144.2% 139.6% 2015201620172018e2019e2020e2015-2020年中国公有云服务市场规模 市场规模(亿元) 同比增长率(%) 行业发展环境:经济 公有云市场规模高速增长,企业普遍对云服务持积极态度 2017年中国公有云市场规模达到344.3亿元,同比增长142.6%。云服务的交付方式和服务模式正在被越来越多的企业所接受,不论新兴的创业公司或是传统企业,都对云服务抱有开放拥抱的态度。中国信息通信研究院调查显示,2017年我国企业应用云计算的比例已经达到54.7%。采用云计算的企业能够从专业分工中获得减少IT支出、实现资源共享和提高业务部署速度等诸多好处,当前使用公有云服务的企业普遍考虑将更多业务向云计算迁移。 来源:综合企业访谈,公开市场信息,根据艾瑞统计模型核算。 来源:中国信息通信研究院《云计算发展白皮书(2018年)》。 公有云应用 34.7% 私有云应用 13.4% 混合云应用 6.6% 无云计算应用 45.3% 2017年中国企业云计算使用率 12 ©2018.8 iResearch Inc www.iresearch.c...




发表评论取消回复