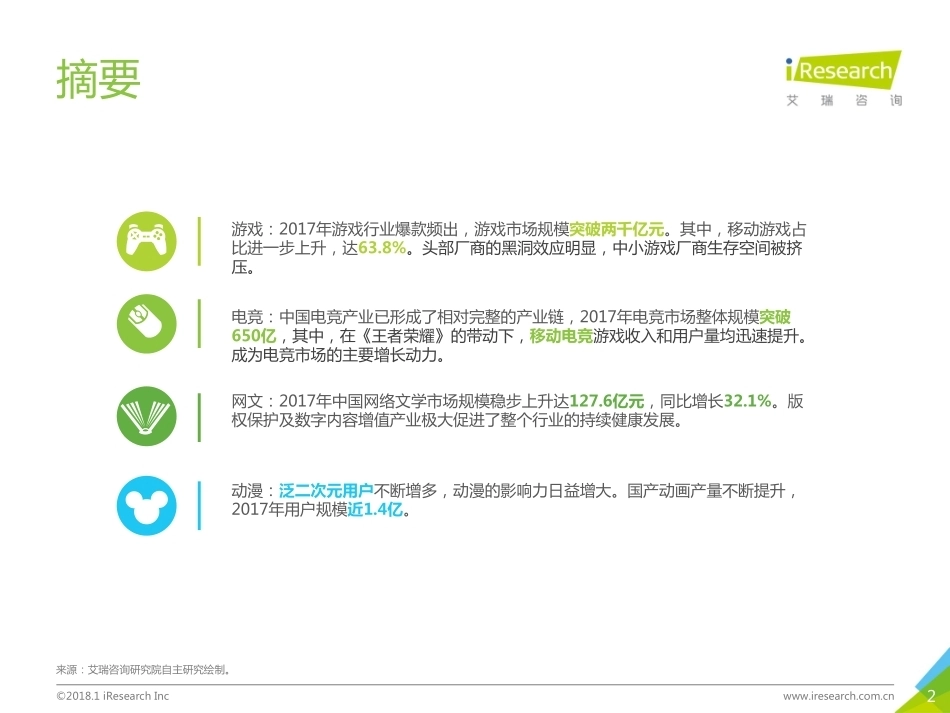
中国互动娱乐行业年度盘点2017年2©2018.1 iResearch Incwww.iresearch.com.cn摘要来源:艾瑞咨询研究院自主研究绘制。动漫:泛二次元用户不断增多,动漫的影响力日益增大。国产动画产量不断提升,2017年用户规模近1.4亿。游戏:2017年游戏行业爆款频出,游戏市场规模突破两千亿元。其中,移动游戏占比进一步上升,达63.8%。头部厂商的黑洞效应明显,中小游戏厂商生存空间被挤压。网文:2017年中国网络文学市场规模稳步上升达127.6亿元,同比增长32.1%。版权保护及数字内容增值产业极大促进了整个行业的持续健康发展。电竞:中国电竞产业已形成了相对完整的产业链,2017年电竞市场整体规模突破650亿,其中,在《王者荣耀》的带动下,移动电竞游戏收入和用户量均迅速提升。成为电竞市场的主要增长动力。SMS3游戏:创新高质保增长1电竞:行业迈向新高度2网文:深入布局IP产业3动漫:影响扩大潜力广44©2018.1 iResearch Incwww.iresearch.com.cn2017年中国游戏市场规模爆款频出 游戏市场规模再创新高2017年,中国游戏市场规模预计近2500亿元,同比增长31.6%。在人口红利逐渐消失的今天,游戏市场增长率不降反升,表现出游戏作为一门艺术和文化产业的强劲生命力。随着国民人均可支配收入的提升和玩家付费习惯的逐渐成熟,用户能够并且愿意在游戏上投入的时间和金钱也越来越多。整体ARPU值的提升为游戏市场规模的进一步提升打下了坚实的基础。国民手游《王者荣耀》持续火爆,老牌游戏《英雄联盟》、《梦幻西游》表现稳定,新游戏《荒野行动》、《恋与制作人》亮人眼球,新老结合,共同助力游戏市场规模再创新高。注释:1. 中国游戏市场规模统计包括PC客户端游戏、PC浏览器端游戏、移动端游戏;2.游戏市场规模包含中国大陆地区游戏用户消费总金额,以及中国游戏企业在海外网络游戏市场获得的总营收;3. 部分数据将在艾瑞2018年游戏相关报告中做出调整。538.6670.9891.61104.91435.81789.22354.92871.03354.93758.44022.54195.924.6%32.9%23.9%29.9%24.6%31.6%21.9%16.9%12.0%7.0%4.3%2011201220132014201520162017e2018e2019e2020e2021e2022e2011-2022年中国游戏市场规模中国游戏市场规模(亿元)增长率(%)5©2018.1 iResearch Incwww.iresearch.com.cn2017年中国游戏市场细分结构无处不玩 移动游戏占比进一步上升2017年中国游戏市场细分中,移动游戏市场规模进一步上升,突破60%。随着用户移动化碎片化娱乐需求的提升,和移动设备性能的更新迭代,未来移动游戏的占比将会进一步上升。2017年底,网易推出端手同服生存游戏《荒野行动》,扩宽了移动游戏可以承载的类型,将以前只能在PC端实现的游戏呈现在移动端。腾讯推出微信H5小游戏,进一步利用用户的碎片化时间。两大游戏巨头在移动端的深挖和创新,为移动端占比的进一步提升提供了可能。注释:1. 中国游戏市场规模统计包括PC客户端游戏、PC浏览器端游戏、移动端游戏;2.游戏市场规模包含中国大陆地区游戏用户消费总金额,以及中国游戏企业在海外游戏市场获得的总营收;3. 部分数据将在艾瑞2018年游戏相关报告中做出调整。76.0%72.3%65.7%56.3%45.8%33.9%30.0%26.4%23.8%21.7%20.3%19.7%12.4%14.6%17.7%18.7%15.1%8.9%6.7%5.6%4.8%4.3%4.0%3.8%11.6%13.1%16.6%25.0%39.2%57.2%63.2%68.1%71.5%74.1%75.7%76.5%2011201220132014201520162017e2018e2019e2020e2021e2022e2011-2022年中国游戏市场细分结构PC客户端游戏PC浏览器游戏移动游戏6©2018.1 iResearch Incwww.iresearch.com.cn2017年分季度中国游戏市场规模稳步前进 游戏市场规模季度波动极小2017年分季度市场规模相对平稳,没有大幅波动。整体市场稳定,PC游戏和移动游戏均稳步上升。注释:1. PC游戏市场包括PC客户端游戏市场和PC浏览器游戏市场;2. 游戏市场规模包含中国大陆地区网络游戏用户消费总金额,以及中国游戏企业在海外游戏市场获得的总营收;2.部分数据将在艾瑞2018年游戏相关报告中做出调整。216.5 207.2 217.9 224.2 364.5367.5377.2379.9-1.1%3.6%1.5%2017Q12017Q22017Q32017Q42017年分季度中国游戏市场规模中国PC游戏市场规模(亿元)中国移动游戏市场规模(亿元)中国游戏市场增长率(%)7©2018.1 iResearch Incwww.iresearch.com.cn©2018.1 iResearch Incwww.iresearch.com.cn中国游戏行业用户规模花开两朵 移动端和PC端各显神通2017年移动游戏用户规模约5.54亿人,PC游戏用户规模约为4.08亿人。随着新的游戏形式和游戏类型的加入,移动游戏用户规模还有一定上涨空间。年底微信推出小游戏,给了很多非游戏用户第一次接触游戏的机会。诚然微信一直强调小游戏并不是新的流量入口,但是小游戏便捷的进入方式确实带入了一批新用户。PC端方面,下半年“吃鸡”类游戏火爆,其对硬件的高要求及难上手的特点,对于新用户并不友好,但却吸引了一大批核心重度粉丝,用户群相对稳定。来源:mUserTracker.2018.1,基于日均400万手机、平板移动设备软件监测数据,与超过1亿移动设备的通讯监测数据,联合计算研究获得。来源:iUserTracker. 家庭办公版 2018.1,基于对40万名家庭及办公(不含公共上网地点)样本网络行为的长期监测数据获得。2.23 3.53 4.10 4.56 5.21 5.54 58.0%16.2%11.2%14.5%6.3%201220132014201520162017mUserTracker-2012-2017年中国移动游戏用户规模中国移动游戏用户规模(亿人)增长率(%)3.95 4.12 4.16 4.53 4.46 4.08 4.3%1.0%8.8%-1.5%-8.5%201220132014201520162017iUserTracker-2012-2017年中国PC游戏用户规模中国PC游戏用户规模(亿人)增长率(%)8©2018.1 iResearch Incwww.iresearch.com.cn中国移动游戏类型分布角色扮演和卡牌类居多来源:mGameTracker.2017.11,基于对中国应用商店、手机助手等榜单监测数据统计,不包含非榜单类信息。角色扮演34%MOBA24%卡牌9%策略5%射击4%休闲益智4%棋牌4%消除3%跑酷3%其他10%mGameTracker-2017年中国移动游戏不同类型游戏用户付费市场份额9©2018.1 iResearch Incwww.iresearch.com.cn2017年移动新游风云榜策略类游戏精品频出 游戏质量受到重视来源:根据游戏曝光指数、类型、创新性综合选出。移动游戏大天使之剑H5荒野行动不思议迷宫胡莱三国2欢乐球吃球剑与家园恋与制作人卡片怪兽经典《奇迹MU》改编端手页H5多端推广吃鸡手游 年底黑马迷宫探索 复古Roguelike风沙盒策略 国产SLG.io玩法 休闲电竞莉莉丝出品 策略竞技女性向 恋爱经营3分钟一局 竖版策略竞技卡牌2017年中国移动游戏新游风云榜10©2018.1 iResearch Incwww.iresearch.com.cn2017年中国游戏产业图谱来源:艾瑞咨询研究院自主研究及绘制,排名不分先后。广告商游戏用户广告费用广告投放广告收入分成佣金流水数据通信营销/广告产品分成/代理金产品付费游戏研发商游戏发行商研发发行游戏媒体电信资源提供商文学/影视机构自主发行/联运分成产品分成作品改编授权支付渠道游戏分发渠道游戏门户第三方应用市场官方应用商店超级APP运营商2017年中国游戏行业产业链视频网站11©2018.1 iResearch Incwww.iresearch.com.cn2017年中国游戏市场份额整体游戏市场份额有向头部集中的趋势2017年,腾讯和网易两家游戏公司的游戏营收之和占2017年的游戏市场规模的68.2%,相比2016年63.5%的占比,提升明显。整体游戏市场的份额在进一步向头部靠拢。腾讯游戏占整体游戏市场的比例自2017年Q3起超过50%,并有进一步提升的趋势。注释:1、游戏营收规模包括中国大陆地区游戏用户消费总金额,以及中国游戏企业在海外游戏市场获得的总营收;2、部分数据可能在2018年网络游戏相关报告中进行调整。3、仅包含了以游戏为主营业务的公司,其他涉及游戏业务但在总营收占比中小于10%的公司不在统计范围(如百度)。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。腾讯游戏 52.0%网易游戏 16.2%三七互娱 2.4%完美世界 2.3%游族网络 1.4%其他 25.8%2017年中国游戏市场份额12©2018.1 iResearch Incwww.iresearch.com.cn中国上市PC游戏企业营收TOP10整体稳定 头部厂商围绕核心IP长线运营PC游戏市场市场整体稳定。目前头部公司经过多年的发展,基本都形成了一套基于自身核心游戏的运营逻辑——围绕核心IP游戏,紧紧抓住核心用户群,保证用户新增与用户流失的平衡,在流量提升有限的情况下,能够长期稳定的发展。无论是以客户端游戏为主的企业还是以网页游戏为主的企业,均有多项自身的王牌IP。例如三七互娱的《大天使之剑》、金山网络的《剑侠情缘》等。注释:1、PC游戏营收规模包括中国大陆地区PC游戏用户消费总金额,以及中国PC游戏企业在海外PC游戏市场获得的总营收;2、已退市且未确定再上市日期的企业不在统计范围内(如盛大游戏等)。3、部分数据可能在2018年网络游戏相关报告中进行调整。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。客户端游戏营收(亿元)网页游戏营收(亿元)574.2 110.9 23.4 22.6 18.6 16.6 14.9 14.6 11.6 10.5 腾讯游戏网易游戏三七互娱金山网络完美世界搜狐畅游网龙科技恺英网络巨人网络游族网络2017年中国上市PC网络游戏企业营收规模TOP1013©2018.1 iResearch Incwww.iresearch.com.cn中国上市移动游戏企业营收TOP10头部厂商的黑洞效应明显 中小厂商生存空间被挤压腾讯网易对移动端用户流量和用户时间的把控愈发强势,在移动端对后位厂商造成极大的压力。腾讯网易占比进一步提升。除腾讯网易外其它中小企业间的差距并不大。注释:1.移动游戏营收规模包括中国大陆地区移动游戏用户消费总金额,以及中国移动游戏企业在海外移动游戏市场获得的总营收;2、已退市且未确定再上市日期的企业不在统计范围内(如盛大游戏等)。3、部分数据可能在2018年网络游戏相关报告中进行调整。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。腾讯游戏(综合类)43.7%网易游戏(自研自发为主) 18.1%完美世界(综合类) 2.4%三七互娱(综合类) 2.2%昆仑万维(发行为主) 2.1%游族网络(综合类) 1.5%掌趣科技(研发为主) 1.1%搜狐畅游(综合类) 1.0%巨人网络(综合类) 1.0%恺英网络(发行为主) 0.8%其他26.2%2017年中国上市游戏企业移动游戏市场份额14©2018.1 iResearch Incwww.iresearch.com.cn-10%0%10%20...




发表评论取消回复