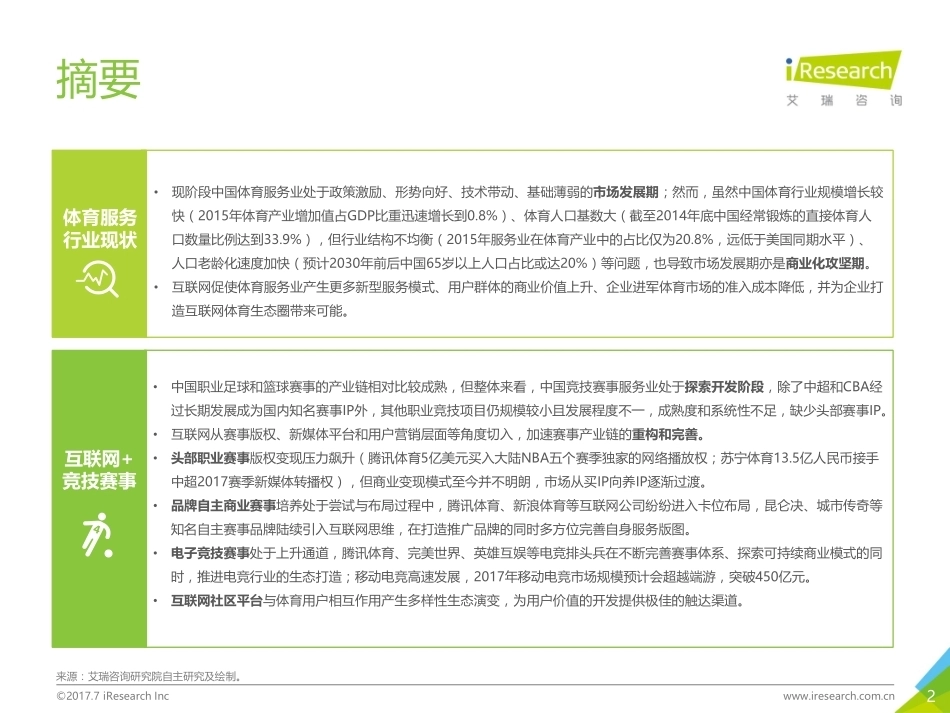
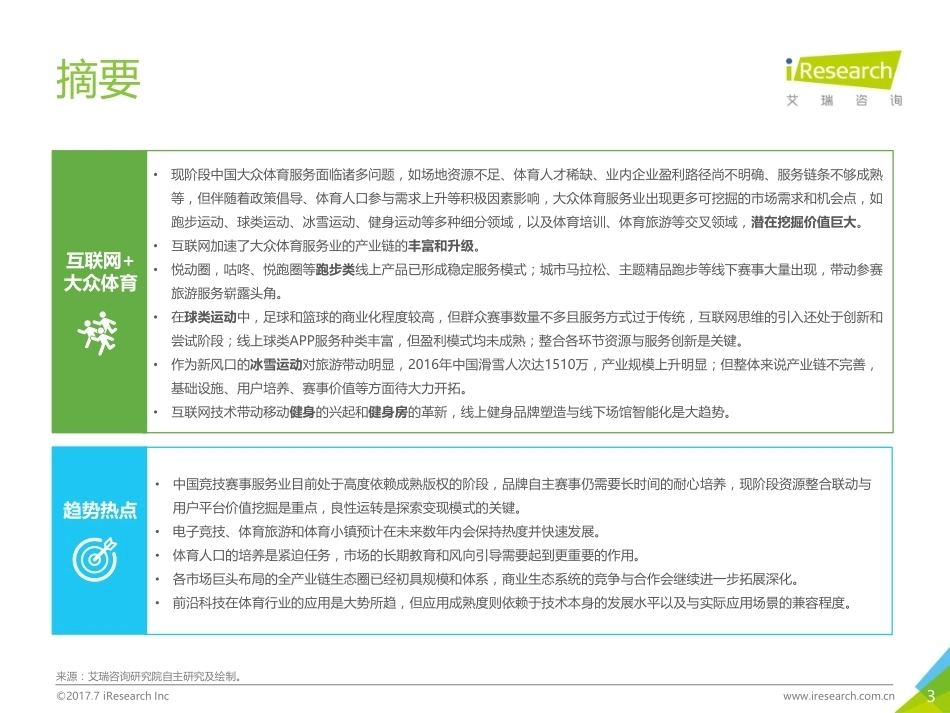
www.iresearch.com.cn中国互联网体育服务业研究报告2017年2摘要•现阶段中国体育服务业处于政策激励、形势向好、技术带动、基础薄弱的市场发展期;然而,虽然中国体育行业规模增长较快(2015年体育产业增加值占GDP比重迅速增长到0.8%)、体育人口基数大(截至2014年底中国经常锻炼的直接体育人口数量比例达到33.9%),但行业结构不均衡(2015年服务业在体育产业中的占比仅为20.8%,远低于美国同期水平)、人口老龄化速度加快(预计2030年前后中国65岁以上人口占比或达20%)等问题,也导致市场发展期亦是商业化攻坚期。•互联网促使体育服务业产生更多新型服务模式、用户群体的商业价值上升、企业进军体育市场的准入成本降低,并为企业打造互联网体育生态圈带来可能。体育服务行业现状•中国职业足球和篮球赛事的产业链相对比较成熟,但整体来看,中国竞技赛事服务业处于探索开发阶段,除了中超和CBA经过长期发展成为国内知名赛事IP外,其他职业竞技项目仍规模较小且发展程度不一,成熟度和系统性不足,缺少头部赛事IP。•互联网从赛事版权、新媒体平台和用户营销层面等角度切入,加速赛事产业链的重构和完善。•头部职业赛事版权变现压力飙升(腾讯体育5亿美元买入大陆NBA五个赛季独家的网络播放权;苏宁体育13.5亿人民币接手中超2017赛季新媒体转播权),但商业变现模式至今并不明朗,市场从买IP向养IP逐渐过渡。•品牌自主商业赛事培养处于尝试与布局过程中,腾讯体育、新浪体育等互联网公司纷纷进入卡位布局,昆仑决、城市传奇等知名自主赛事品牌陆续引入互联网思维,在打造推广品牌的同时多方位完善自身服务版图。•电子竞技赛事处于上升通道,腾讯体育、完美世界、英雄互娱等电竞排头兵在不断完善赛事体系、探索可持续商业模式的同时,推进电竞行业的生态打造;移动电竞高速发展,2017年移动电竞市场规模预计会超越端游,突破450亿元。•互联网社区平台与体育用户相互作用产生多样性生态演变,为用户价值的开发提供极佳的触达渠道。互联网+竞技赛事©2017.7 iResearch Inc www.iresearch.com.cn来源:艾瑞咨询研究院自主研究及绘制。3摘要•现阶段中国大众体育服务面临诸多问题,如场地资源不足、体育人才稀缺、业内企业盈利路径尚不明确、服务链条不够成熟等,但伴随着政策倡导、体育人口参与需求上升等积极因素影响,大众体育服务业出现更多可挖掘的市场需求和机会点,如跑步运动、球类运动、冰雪运动、健身运动等多种细分领域,以及体育培训、体育旅游等交叉领域,潜在挖掘价值巨大。•互联网加速了大众体育服务业的产业链的丰富和升级。•悦动圈,咕咚、悦跑圈等跑步类线上产品已形成稳定服务模式;城市马拉松、主题精品跑步等线下赛事大量出现,带动参赛旅游服务崭露头角。•在球类运动中,足球和篮球的商业化程度较高,但群众赛事数量不多且服务方式过于传统,互联网思维的引入还处于创新和尝试阶段;线上球类APP服务种类丰富,但盈利模式均未成熟;整合各环节资源与服务创新是关键。•作为新风口的冰雪运动对旅游带动明显,2016年中国滑雪人次达1510万,产业规模上升明显;但整体来说产业链不完善,基础设施、用户培养、赛事价值等方面待大力开拓。•互联网技术带动移动健身的兴起和健身房的革新,线上健身品牌塑造与线下场馆智能化是大趋势。互联网+大众体育趋势热点•中国竞技赛事服务业目前处于高度依赖成熟版权的阶段,品牌自主赛事仍需要长时间的耐心培养,现阶段资源整合联动与用户平台价值挖掘是重点,良性运转是探索变现模式的关键。•电子竞技、体育旅游和体育小镇预计在未来数年内会保持热度并快速发展。•体育人口的培养是紧迫任务,市场的长期教育和风向引导需要起到更重要的作用。•各市场巨头布局的全产业链生态圈已经初具规模和体系,商业生态系统的竞争与合作会继续进一步拓展深化。•前沿科技在体育行业的应用是大势所趋,但应用成熟度则依赖于技术本身的发展水平以及与实际应用场景的兼容程度。©2017.7 iResearch Inc www.iresearch.com.cn来源:艾瑞咨询研究院自主研究及绘制。4 竞技赛事类活动是体育服务业的核心部分之一,是以竞技体育运动为核心的赛事类活动。该概念基本可等同于中国最新版《体育及相关产业分类(试行)》中的“体育竞赛表演活动”。目前在中国行业环境下,既包括商业化和市场化的赛事,也包括公益性的赛事,在本次报告中更偏重于对商业化竞技赛事的探讨。研究定义体育服务业竞技赛事大众体育体育人口 体育服务业是体育产业的主体部分,其水平及程度是体育产业是否成熟的重要标志之一。一般来说,除了体育用品相关的制造业、销售业、贸易出租以及体育场地设施的建设之外,体育产业中所有服务型产品和劳务均属于体育服务业。 大众体育类活动是体育服务业的核心部分之一,又称群众体育,指社会成员以强身健体社交休闲为目的体育活动,该概念基本可等同于中国最新版《体育及相关产业分类(试行)》中“体育健身休闲活动”版块下的“群众体育文化活动”。从概念来讲大众体育与竞技赛事有明显区分,但实际上,随着群众体育水平的上升和大众业余赛事的增多,大众体育也有向业余竞技赛事靠拢渗透的趋势,并无绝对的壁垒。 中国体育人口的概念和标准并不统一。《全民健身计划(2011-2015)》实施效果评估总报告中显示,截至2014年底,中国“经常参加体育锻炼人”的人数比例达到33.9%,目前体育行业内多以该数据表征中国体育人口体量。在本报告中,这一概念基本等同于本报告中的直接体育人口。 直接体育人口指直接参与体育运动并保持一定频率的人群,在本报告中亦称为体育参与者,一般来说是大众体育服务业的主要目标人群;间接体育人口,指热爱观看竞技体育、但不一定直接参与的人群,在本报告中亦称为体育爱好者,一般来说是竞技赛事服务业的主要目标人群。两类人群没有严格分隔,均是体育产业的核心用户。 泛体育人口指运动参与频率或观赛需求达不到一定水平、但仍在体育运动上给予某种程度关注与爱好的人群。©2017.7 iResearch Inc www.iresearch.com.cn来源:根据维基百科、百度百科、国家体育总局公开资料以及其他相关体育文献,艾瑞咨询研究院研究及绘制。5中国体育服务业概述1中国互联网体育服务行业及市场分析2中国互联网大众体育类服务业分析4中国体育服务业行为趋势与热点5中国互联网竞技赛事类服务业分析36©2017.7 iResearch Inc www.iresearch.com.cn中国体育服务业范畴竞技赛事和大众体育是体育服务业的主体部分体育服务业是体育产业的核心,以提供体育服务产品和劳务为主直接影响和关系到整个体育产业发展的进程。体育服务业发展程度往往是判断国家的体育产业是否成熟的重要标志之一。在体育服务业中,体育竞赛表演活动和体育健身休闲活动是体育服务业的主体部分。2015年国家统计局和国家体育总局联合新颁布的《体育及相关产业分类(试行)》,将体育产业范围分为11大类,包括体育管理活动,体育场馆服务,体育中介服务,体育竞赛表演活动,体育健身休闲活动,体育传媒与信息服务,体育培训与教育,其他与体育相关服务(如体育旅游、体育彩票等),体育用品及相关产品制造,体育用品及相关产品销售、贸易代表与出租以及体育场地设施建设,除了后3类以外,前8类均属于体育服务业。体育管理活动体育用品及相关产品制造体育场地设施建设体育用品及相关产品销售、贸易代理与出租体育竞赛表演活动体育健身休闲活动体育中介服务体育场馆服务体育培训与教育体育传媒与信息服务其他与体育相关服务体育服务业体育用品制造业和建筑业2015年国家统计局和国家体育总局联合颁布最新版《体育及相关产业分类(试行)》来源:艾瑞咨询研究院自主研究及绘制。7©2017.7 iResearch Inc www.iresearch.com.cn中国体育服务业发展历程从萌芽到起飞的40年中国体育服务行业的发展历程也是中国对体育产业价值和地位的认知日渐明朗的过程。虽然起步较晚,但经过近40年的发展量变,并在2014年国务院46号文件的带动下产生迅猛质变,进入一个被业内称之为“群雄逐鹿”的黄金发展期。萌芽期探索期成型期黄金发展期1978199219982008来源:艾瑞咨询研究院自主研究及绘制。体育经营活动的初步尝试体育产业开始深化改革政策重点推动,奥运效应带动46号文件助力体育产业,互联网+体育时代来临中国体育服务业发展历程8©2017.7 iResearch Inc www.iresearch.com.cn互联网+中国体育服务业互联网+中国体育服务业新特点新型服务社区跨界生态圈•互联网技术的进步带动体育服务业的重构,新型体育服务模式激增并且快速升级迭代,迅速完成用户教育。•Web2.0时代,用户群体从内容消费者向内容生产和传播者转移,体育服务业向需求方拓展,UGC成为新的价值点。新型服务模式层出不穷从供给到需求的价值转变跨界竞争产出新价值互联网体育生态打造门户网站网络直播社交互动新媒体电子商务智能硬件移动互联O2O大数据需求方平台供给方资料/数据/原创内容服务创新•互联网技术降低了企业进军体育市场的成本,扩大体育IP的应用环境,跨界竞争碰撞出新兴事物和服务主营业务+体育进军传统体育引进互联网技术互联网企业传统体育企业覆盖体育服务业多个环节打造全产业链化的商业生态推出贯穿线上线下的服务和产品•互联网时代,企业的竞争方式由个体间、供应链和价值链竞争转变为商业生态系统竞争。互联网给体育服务行业带来重大变革,诞生出更多新型的体育服务模式、促使体育用户群体的产生更多商业价值点,降低企业进军体育市场的准入成本、并为企业打造互联网体育生态圈带来可能。来源:艾瑞咨询研究院自主研究及绘制。互联网+体育服务业的新特点9©2017.7 iResearch Inc www.iresearch.com.cn研究对象互联网+竞技赛事和互联网+大众体育服务是本次研究核心关键词:赛事版权、自主品牌赛事、电子竞技赛事关键词:新媒体,用户社区平台互联网+竞技赛事关键词:球类运动、跑步运动、冰雪运动、移动健身互联网+大众体育衍生服务体育新媒体和信息传播在互联网时代的体育竞技赛事活动、大众体育活动以及与其相关的热点环节,是本次报告的主要研究对象。竞技赛事大众体育传媒场馆中介管理衍生培训互联网+来源:艾瑞咨询研究院自主研究及绘制。2017年中国互联网体育服务业研究报告主要研究对象1010中国体育服务业概述1中国互联网体育服务行业及市场分析2中国互联网大众体育类服务业分析4中国体育服务业行为趋势与热点5中国互联网竞技赛事类服务业分析31111©2017.7 iResearch Inc www.iresearch.com.cn行业环境政策激励、形势向好、技术带动、基础薄弱的市场发展期经济基建46号文件后中国体育产业相关政策陆续出台,迅速覆盖产业各个方面和环节,2016年至今约20+政策条文发布,体育行业规划向愈加清晰,扶持空间巨大。剑指竞技体育、大众体育、冰雪运动和冬奥会、户外运动、体育旅游等多个方向。技术来源:艾瑞咨询研究院自主研究及绘制。体育产业中国的城市化建设带动了体育发展,提升体育人口素质水平,但同时也造成了发达地区和不发达地区体育发展不平衡。体育场馆基础设施不足,分布不均,且管理落后,利用率极低,成为制约体育人口发展的一大不利条件。如何多快好省的扩大运动场馆的数量的实际利用率,是急需解决的问题。社会人口大数据,移动互联,高清直播,智能设备等新技术已经在体育产业中有了长足应用,其应用深度亦取决于技术本身的成熟程度。体育消费潜在人群数量在十年内将达到顶峰,用户规模空间巨大,虽然中国体育人口的消费观念持续开放,但在服务付费上仍需要深入培养;而人口老龄化速度加快使中国体育人口的消费培养期并不宽松。政策2017年中国体育服务行业PEST分析2015年中国人均GDP为50000元/人,远高于美国体育产业“井喷”时期的经济水平。其中体育产业增加值占GDP的比重的0.8%,占...




发表评论取消回复