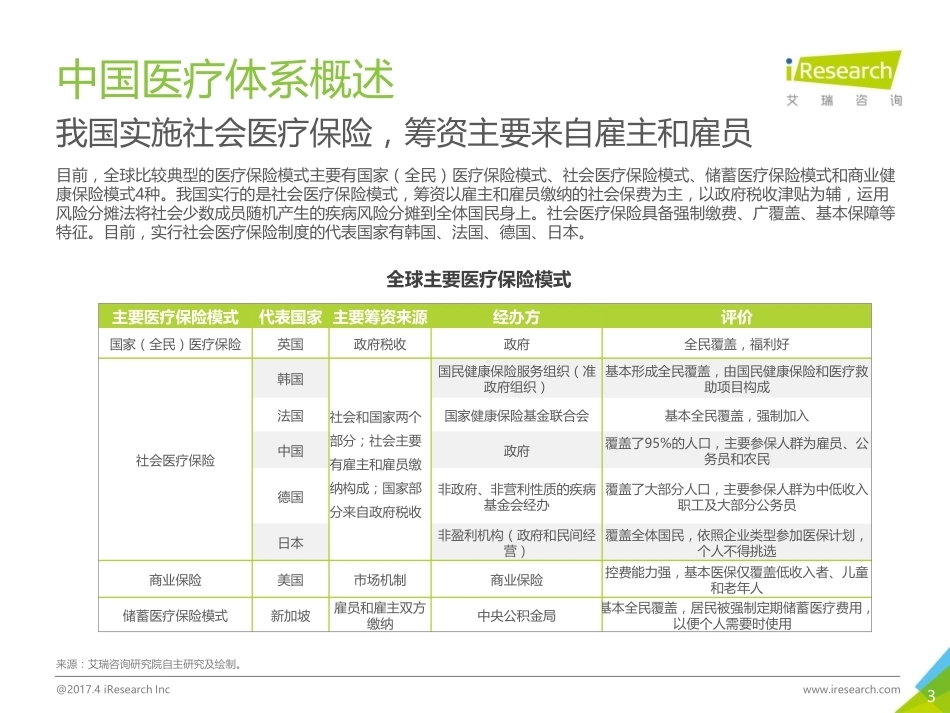
中国商业健康险行业研究报告2017年2中国医保制度及商保发展机会123中国商业健康险市场现状中国商业健康险用户调研45中国商业健康险全球对标中国商业健康险案例分析6中国商业健康险发展趋势3中国医疗体系概述我国实施社会医疗保险,筹资主要来自雇主和雇员目前,全球比较典型的医疗保险模式主要有国家(全民)医疗保险模式、社会医疗保险模式、储蓄医疗保险模式和商业健康保险模式4种。我国实行的是社会医疗保险模式,筹资以雇主和雇员缴纳的社会保费为主,以政府税收津贴为辅,运用风险分摊法将社会少数成员随机产生的疾病风险分摊到全体国民身上。社会医疗保险具备强制缴费、广覆盖、基本保障等特征。目前,实行社会医疗保险制度的代表国家有韩国、法国、德国、日本。全球主要医疗保险模式主要医疗保险模式代表国家 主要筹资来源经办方评价国家(全民)医疗保险英国政府税收政府全民覆盖,福利好社会医疗保险韩国社会和国家两个部分;社会主要有雇主和雇员缴纳构成;国家部分来自政府税收国民健康保险服务组织(准政府组织)基本形成全民覆盖,由国民健康保险和医疗救助项目构成法国国家健康保险基金联合会基本全民覆盖,强制加入中国政府覆盖了95%的人口,主要参保人群为雇员、公务员和农民德国非政府、非营利性质的疾病基金会经办覆盖了大部分人口,主要参保人群为中低收入职工及大部分公务员日本非盈利机构(政府和民间经营)覆盖全体国民,依照企业类型参加医保计划,个人不得挑选商业保险美国市场机制商业保险控费能力强,基本医保仅覆盖低收入者、儿童和老年人储蓄医疗保险模式新加坡雇员和雇主双方缴纳中央公积金局基本全民覆盖,居民被强制定期储蓄医疗费用,以便个人需要时使用来源:艾瑞咨询研究院自主研究及绘制。@2017.4 iResearch Inc www.iresearch.com4中国医疗保险制度介绍医保覆盖广,但保障力度不足《发展权:中国的理念、实践与贡献》显示,截止2015年底,中国基本医疗保险参保人数达13.36亿人,覆盖率在95%以上。城镇职工基本医疗保险、城镇居民基本医疗保险、新型农村合作医疗政策范围内医疗费用报销比例分别达80%以上、70%以上和75%左右。然而,从医疗支付比例来看,我国39.7%的医疗费用由个人支出,与其它发达国家相比,个人负担较重,保障力度不足。商业健康险作为以市场为导向的支付方式,将缓解个人医疗费用压力,提高社会医疗保障制度。来源:1)2015年中国卫生和计划生育统计年鉴;2)2015年中国医疗卫生事业发展报告(卫生改革与发展绿皮书)。@2017.4 iResearch Inc www.iresearch.com7.38.28.38.48.38.18.07.40.41.21.82.02.22.73.03.11.82.02.22.42.52.62.72.80369121520072008200920102011201220132014城镇职工基本医保(亿人)城镇居民基本医保(亿人)新型农村合作医疗(亿人)2007-2014年中国基本医保覆盖人数来源:世界银行。@2017.4 iResearch Inc www.iresearch.com55.8%48.3%80.4%83.5%83.6%84.3%87.7%39.7%18.5%12.0%13.1%14.0%6.1%10.7%4.5%33.3%7.6%3.4%2.4%9.6%1.6%0%40%80%中国美国德国英国日本法国韩国2014年各国医疗费用支付结构基本医保个人支出商业保险5中国医疗保险制度介绍医保控费能力弱,医保基金将面临赤字危机我国医保基金的运作管理原则是“收支平衡、略有结余”,因此控费能力差。同时,大部分医院实施的是按项目、按药品加成的收费方式,该种方式使得医生通过多开药、多开检查项目获得利润,诱导了过度医疗。此外,《中国医疗卫生事业发展报告2017》预测,2017年城镇职工基本医疗保险基金将出现当期收不抵支的现象,到2024年将出现累计结余亏空7353亿元的严重赤字。商业健康险的发展可有效弥补医保不足。在成本支出方面,健康险利用市场规律帮助医院合理控费,同时,还可增加社会保障的收入来源,减轻国家医保基金的负担。各种医疗费用支付方式的比较支付方式费用控制 服务质量 服务效率按服务项目付费差较优优按人头付费优差差按病种付费优较优较优按服务单元付费中中较优总量预付优差差DRGs-PPS付费优优较优以服务单元为主的混合支付较优优较优以总量预付为主的混合支付优较优较优5539693982489687111934431554468018134931228.625.318.917.415.525.225.122.719.614.5-30-20-1001020300300060009000120001500018000201120122013201420152011-2015年医保基金支出增长与收入增长对比城镇医保基金总收入(亿元)城镇医保基金总支出(亿元)城镇医保基金收入增长率(%)城镇医保基金支出增长率(%)来源:艾瑞咨询研究院自主研究及绘制。@2017.4 iResearch Inc www.iresearch.com来源:2015年中国卫生和计划生育统计年鉴。@2017.4 iResearch Inc www.iresearch.com6商业保险在中国医疗体系下的机会商业健康险补充医保缺口,提升保障力度我国基本医保保障内容有限,对于非疾病治疗项目、特定治疗项目、药品、诊疗设备医用材料不予保障。如孕期检查中的唐筛,口腔种植、修复,进口药品等。另一方面,医保报销额度有限,且下有门槛、上有最高额,2016年,国家推行大病险后,医保报销额度最高可到30万。因此,现阶段,健康险产品的设计可从拓展保障范围和提升保障力度切入,为参保人提供更全面的医疗健康保障。来源:艾瑞咨询研究院自主研究及绘制。@2017.4 iResearch Inc www.iresearch.com来源:艾瑞咨询研究院自主研究及绘制。@2017.4 iResearch Inc www.iresearch.com基本医疗保险不予支付费用的范围医保不予支付范围服务项目类院外会诊费、出诊费、点名手术附加费等非疾病治疗项目类 健康体检、预防、保健、医疗咨询、医疗鉴定诊疗设备及医用材料类PET、CT等大型医疗设备进行的检查、治疗项目、义齿、义眼、义肢等治疗项目类部分器官或组织移植药品乙类药品,10%不计入医保;丙类药品,不计入医保其他不育(孕)症等商业保险补充保障补足保额商业保险支付范围投保规则参保人需做健康告知,且需要审核参保人就医历史保障内容医疗险以门诊住院为主,疾病以重疾肿瘤分类,包括意外保障保障项目按需提供,如牙科、眼科、新型技术等材料的应用药品非社保费用均可赔(进口药、自费药等)其他提供绿色通道、海外就医等便捷服务7商业保险在中国医疗体系下的机会医保支付与商保支付医疗服务特征对比医院挂号问诊其它医保支付医院选择范围小,主要来自我国公立医院和少量民营医院线下挂号排队时间长主任号难求,且问诊时间短,体验差无商保支付医院选择范围广,除公立医院外还包括特需、高端私人医院、海外医疗机构等提供绿色通道、预约就医等服务,节约排队时间提供专家就诊、线上问诊、海外视频问诊等服务私人病房、基因筛查等附加服务高收入人群在就医时,对医疗服务的价格敏感度较低,其需求更多的在于高效且高质的医疗服务、舒适的就医环境上。相对而言,基本医保以较高的报销比例(以城镇职工为例,住院报销比例85%-97%之间)提供相对优惠就医价格。另一方面,我国居民在就医时,面临的限制和问题较多,如居民只能在公立医院和少部分民营医院就医,医院排队时间长、问诊时间短且形式单一、病房拥挤等。因此,基本医保与高端人群的需求并不匹配,产生了市场缺口。商业健康险可基于高端人群对于高效及优质医疗服务的需求,设计产品,赢得市场。商业健康险补充高端市场,提供高效且优质医疗服务来源:艾瑞咨询研究院自主研究及绘制。@2017.4 iResearch Inc www.iresearch.com8中国医保制度及商保发展机会123中国商业健康险市场现状中国商业健康险用户调研45中国商业健康险全球对标中国商业健康险案例分析6中国商业健康险发展趋势9中国商业健康险环境概述经济和社会结构决定健康险市场潜力总体来看,影响健康险业务发展的因素较多,经济、社会、政策、科技都对健康险业务发展有着重大影响。在这其中,经济和社会决定了健康险的市场潜力。一方面,我国人口呈现老龄化趋势( 2015年65岁人口占比10.5% ),且个人随着年龄的增长,患重疾的几率也在增大,大额医疗费用产生的概率也在提升。另一方面,医疗支出占GDP的比重逐年上升,且在个人总支出中占比越来越大。居民控制医疗费用支出的意识也越来越强烈。在该类意识的影响下,健康险将引来市场爆发。0%3%5%8%10%199519971999200120032005200720092012个人医疗支出占总支出比重(%)医疗支出占GDP比重(%)1995-2012年中国人均个人医疗支出占总支出比重及医疗支出占GDP比重8.9%9.1%9.4%9.7%10.1%10.5%8%9%10%11%20102011201220132014201565岁以上人口占总人口比率(%)2010-2015年中国65岁以上人口占总人口比率来源:国家统计局。@2017.4 iResearch Inc www.iresearch.com来源:2015年中国卫生和计划生育统计年鉴。@2017.4 iResearch Inc www.iresearch.com10中国商业健康险政策环境政策释放利好信号,入场时机已到来源:艾瑞咨询研究院自主研究及绘制。@2017.4 iResearch Inc www.iresearch.com2016年专业健康险公司牌照申请开放,共计50多家企业向保监会递交申请专业健康险牌照,将健康险市场推向热潮。除已有的5家专业健康险企业外,2016年年末,复星联合健康保险和瑞华健康保险相继获得专业健康险公司牌照。另一方面,2015年8月,中国保监会印发《个人税收优惠型健康保险业务管理暂行办法》,“办法”明确了受保人的权益,如保证续保、可带病投保、万能险等特性,将商业健康险行业推向新的热潮。200520142017昆仑健康、和谐健康成立1月2016太保安联成立12月3月2006人保健康、平安健康成立复星联合健康保险获专业健康险牌照8月12月瑞华获专业健康险牌照共12家保险公司获批销售税优健康险截止2016年12月,税优健康险承保44035人,保费规模7124万元,人均保费约为1618元。12月税收优惠型健康险:自2016年1月1日起,全国31个城市正式启动商业健康险个人所得税收政策试点工作,对试点地区个人购买符合规定的健康保险产品的支出,按照2400/年的限额标准在个人所得税前予以扣除。例:按照月收入1万元来计算,如果每年减税额度为2400元,扣除五险一金后,税后增加的收入为20元。全年节省240元。2005-2017年专业健康险企业成立概况及税优健康险概况11中国商业健康险技术环境科技创新改变传统运作模式,降低企业成本保险企业借助科技创新—如区块链、人工智能、物联网、基因诊疗等,可极大的改变公司成本结构。公司可从健康险的运作流程进行调整—如线上购买、保单管理、核保理赔等流程缩减人力,将其转为由人工智能、大数据、区块链技术为基础的管理系统,从而降低管理成本。其次,企业利用基因筛查、物联网等技术,可对参保人进行生活行为的干预和监测,从预防做起,降低发病率和赔付支出,从而提升利润率。最后,企业基于大数据生成的用户画像,能够将人群细分,进行精准营销,提升购买者转化率,进而增加销量。人工智能基因筛查大数据精准定价预防干预实时监测精准营销安全网络智能合约从科技层面改变企业运作模式从科技层面改变企业运作模式建立一套“反应-预测-执行”的自动化管理体系。科技创新作用路径竞争力提升物联网区块链降低成本提升销量改善服务来源:艾瑞咨询...




发表评论取消回复