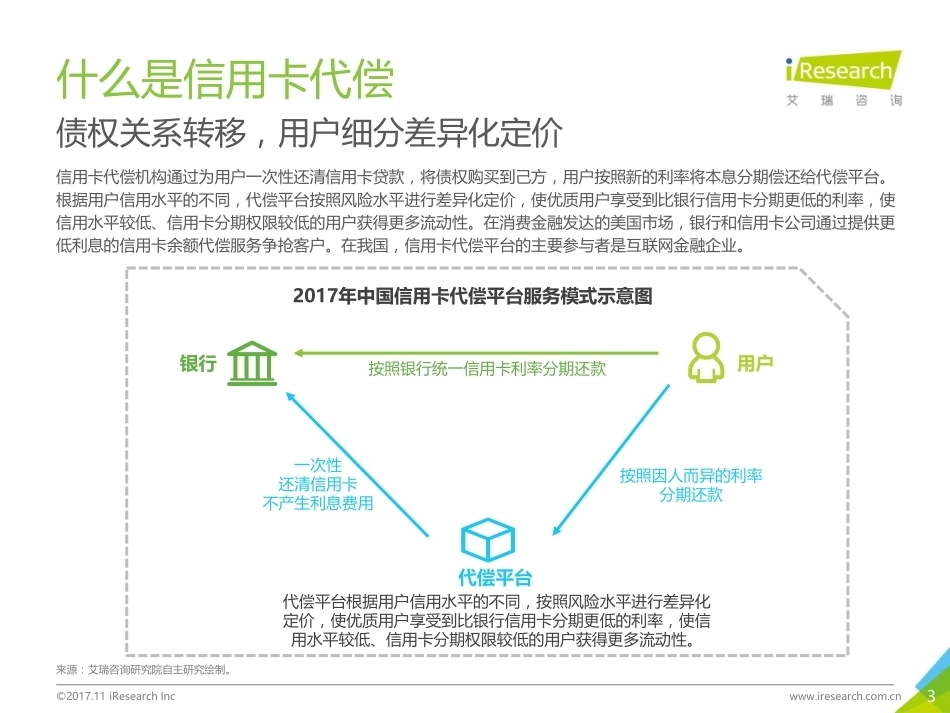
中国信用卡代偿行业研究报告2017年2©2017.11 iResearch Incwww.iresearch.com.cn开篇摘要发展环境行业分析发展趋势不断攀升的信用卡信贷余额以及信用卡授信使用率为信用卡代偿提供了发展的基础环境。个人消费信贷逐渐向非房贷类倾斜,信用类消费贷款受到互联网金融平台、第三方支付的助力蓬勃发展。2017年中国信用卡代偿的市场规模预计达到870亿,而信用卡代偿可以渗透的市场容量则超过2.7万亿,对市场容量渗透率在3.2%左右,行业还处于能力建设的阶段,整体发展空间巨大。信用卡代偿对其蓝海的渗透,需要经历用户充分认知、市场参与者充分竞争、监管逐步落地等过程,所以对现有参与者而言,不断验证自身风控模型为行业规模爆发积累经验是这一发展阶段的重点所在。伴随着商业银行整体净利差的收窄,艾瑞分析认为,在监管环境不变的情况下,预计未来商业银行对信用卡代偿的态度会更加开放,更加乐于向逾期控制合理的代偿平台提供更有竞争性的资金,对于更多深入的合作也会抱有更开放的态度。在逐步建立了完善的风控体系可以良好控制用户质量之后,代偿平台可以为用户代偿更多品类的消费贷款,按照用户最新的信用水平重新确定代偿利率,从而达到对更广泛资产重新定价的效果,这将不断促进利率定价更加合理。信用卡代偿根据不同用户进行差异化利率定价,使优质用户享受到比银行信用卡分期更低的利率,使信用水平较低、信用卡分期权限较低的用户获得更多流动性,这不仅为用户提供了新的资产配置方式,也促进了资产的更加合理化利率定价。来源:艾瑞咨询研究院自主研究绘制。3©2017.11 iResearch Incwww.iresearch.com.cn什么是信用卡代偿债权关系转移,用户细分差异化定价信用卡代偿机构通过为用户一次性还清信用卡贷款,将债权购买到己方,用户按照新的利率将本息分期偿还给代偿平台。根据用户信用水平的不同,代偿平台按照风险水平进行差异化定价,使优质用户享受到比银行信用卡分期更低的利率,使信用水平较低、信用卡分期权限较低的用户获得更多流动性。在消费金融发达的美国市场,银行和信用卡公司通过提供更低利息的信用卡余额代偿服务争抢客户。在我国,信用卡代偿平台的主要参与者是互联网金融企业。银行代偿平台按照银行统一信用卡利率分期还款按照因人而异的利率分期还款一次性还清信用卡不产生利息费用代偿平台根据用户信用水平的不同,按照风险水平进行差异化定价,使优质用户享受到比银行信用卡分期更低的利率,使信用水平较低、信用卡分期权限较低的用户获得更多流动性。用户2017年中国信用卡代偿平台服务模式示意图来源:艾瑞咨询研究院自主研究绘制。4中国信用卡代偿发展驱动力分析1中国信用卡代偿行业市场分析2中国信用卡代偿行业案例3中国信用卡代偿行业用户分析4中国信用卡代偿行业发展趋势55©2017.11 iResearch Incwww.iresearch.com.cn全球最优消费市场居民最终消费支出连续攀升自2012年起,我国居民最终消费保持连续上升,截至2016年,中国居民最终消费支出超过29.2万亿人民币。在中国经济转型的时间节点关口,消费是政府和社会各界普遍关注和推动的领域,而且互联网产业也致力于在消费及消费金融领域发展,第三方支付将消费金融与消费行为进行了无缝对接。随着第三方支付的蓬勃发展,互联网消费市场和互联网消费金融市场,都可能因此获得更大的市场空间。来源:国家统计局。198536.8 219762.5 242539.7 265980.1 292661.3 322987.8357594.7397059.1441755.212.5%10.7%10.4%9.7%10.0%10.4%10.7%11.0%11.3%201220132014201520162017e2018e2019e2020e居民最终消费支出(亿元)增长率(%)2012-2020年中国居民最终消费支出6©2017.11 iResearch Incwww.iresearch.com.cn中国消费市场潜力巨大中国消费占GDP的比率与世界平均水平相差20个百分比相比美国、英国、日本和德国等发达国家,中国消费占GDP的比率较低,且与世界平均水平存在20个百分比的差距。艾瑞预计,中国国内消费潜力将继续攀升,主要有以下三个原因:首先,鼓励居民消费是近年来中国经济政策的重心之一,预计未来这一基本趋势依然保持不变;其次,国内消费环境逐渐丰富,这将进一步刺激国内用户的消费;最后,消费金融平台的助力,消费金融是传统金融的升级模式,也是金融服务下沉到最普通用户的有效手段之一,所以近年来进入消费金融领域的金融机构非常多,加之电子商务和互联网消费金融平台的介入,更使这个市场具备最优的活性。注释:各国家庭最终消费支出包括家庭商品购买支出、家庭公共服务购买支出、家庭政府行政服务付费、个体服务付费、房屋租金等家庭日常开支,不包括政府行政开支、非营利机构开支等项目。来源:世界银行。30%40%50%60%70%20102011201220132014201520162010-2016年中国及主要国家家庭最终消费支出占GDP比率美国英国日本全球平均德国中国7©2017.11 iResearch Incwww.iresearch.com.cn珍贵的“原始资本”人口结构将深刻影响未来中国所有产业2016年,中国人口达到13.8亿人,同比增长冲高到0.59%,在二胎政策开放后,预计未来人口增速会维持在0.57%左右,中国将迎来新一轮人口红利。人口基数大是中国在全球如此独特的重要原因,也同样是因为这个原因,中国各新兴产业的发展和演变,都遵循“围绕用户需求”这一核心原则。跟居民生活息息相关的各类软硬件基础设施将得到更多的国家资源投入,包含:政策倾向、税收减免和投资倾向等等。在人口加速上升的环境下,短期内婴幼儿产业将受到持续的促进。2016年后中国新一代儿童的家庭环境与之前大为不同,这批新一代婴儿的父母大部分处于当下中国的中流砥柱群体,整体具有“高学历,高收入”的特性,并且非常适应互联网生活。这种“双高”群体的增多,使得中国的普通居民,将具备珍贵的“原始资本”,更多资金周转和资本运作将步入寻常百姓家。生活习惯的改变会潜移默化的影响中国的婴幼儿群体,这将给中国未来经济和金融走向带来深远的影响。来源:中国国家统计局,美国经济分析局,欧盟统计局,世界银行,经济合作与发展组织,Wind,同花顺iFinD。13.6113.6813.7513.835.015.035.045.063.173.193.213.2305101520132014201520162013-2016年中美欧人口变化情况中国(亿人)欧盟(亿人)美国(亿人)8©2017.11 iResearch Incwww.iresearch.com.cn房贷为主体的消费信贷结构非房贷类消费贷款增速迅猛从总量上看,中国个人消费贷款余额逐年增长,但不同类型的消费贷款增速存在明显差异。购房贷款余额虽然是整体消费贷款余额的支柱,但其增长速度要比整体增速小。与之对应的是快速增长的信用卡贷款余额,在整体年均复合增长25%的情况下,信用卡贷款的年均复合增速超过了36%。在整体消费升级的宏观环境下,居民对美好生活的需求需要被更多质量型商品满足,原本已被满足的需求需要被更高质量、更高价格的商品更好地满足。这在一定程度上催生了更加积极的非房贷类消费贷款。而信用卡作为循环额度、多品类、使用广泛的消费信贷,在这一环境下蓬勃发展。来源:中国人民银行、wind。8100980011520141801914021940252532911733659114018402340309040605420731099501363011601360154017301800444082371313319511104001300015400190002500031800408005220066800201220132014201520162017e2018e2019e2020e购房贷款余额(十亿)信用卡贷款余额(十亿)其他消费贷款余额(十亿)2012-2020年中国个人消费信贷余额结构CAGR(2012-2017E)整体25.05%购房贷款余额22.05%信用卡贷款余额36.59%其他消费贷款余额30.79%9©2017.11 iResearch Incwww.iresearch.com.cn个人消费信贷结构的调整非房贷类消费贷款潜力巨大个人消费信贷结构中房贷占比不断下降,根据2017年九月的最新数据,房贷占比已低于70%,相应而言占比上升的是信用卡类和其他消费贷款。伴随着零售业务的扩展,银行面对个人用户的贷款结构在不断调整,在新的风控数据、风控手段及金融科技服务商的介入下,对个人的贷款形式将更多地向信用类消费贷款迁移。而以信用卡贷款余额为基础资产的信用卡代偿服务,也将受益于基础资产总量的增加,规模得到快速增长。来源:中国人民银行、wind。77.9%75.4%74.8%74.6%76.6%69.0%61.9%55.8%50.4%11.0%14.2%15.2%16.3%16.2%17.0%17.9%19.1%20.4%11.2%10.5%10.0%9.1%7.2%14.0%20.2%25.2%29.2%201220132014201520162017e2018e2019e2020e购房贷款余额信用卡贷款余额其他消费贷款余额2012-2020年中国个人消费信贷结构10中国信用卡代偿发展驱动力分析1中国信用卡代偿行业市场分析2中国信用卡代偿行业案例3中国信用卡代偿行业用户分析4中国信用卡代偿行业发展趋势511©2017.11 iResearch Incwww.iresearch.com.cn信用卡代偿产业链代偿平台占据产业链中心位置获客贷后管理代偿平台风控审批放款人行征信商业征信风控数据自有数据信用卡发卡与账单管理获客场景消费商城贷款超市现金贷平台自然流量银行资金来源信托保险P2P自有资金…贷后催收自建团队委外催收构建自有平台/对接外部资源获取资金整合数据;搭建模型催收团队及数据流量费用数据费用资金成本;资金兜底满足监管要求佣金代偿用户优惠利率偿还信用卡流动性需求缓解资金短缺释放卡额度平滑大额支出代偿需求账单代偿优化资产配置新手段2017年中国信用卡代偿产业链示意图来源:艾瑞咨询研究院自主研究绘制。12©2017.11 iResearch Incwww.iresearch.com.cn信用卡代偿产业链图谱注释:以上为示意图,不包含全部企业。来源:艾瑞咨询研究院自主研究绘制。信用卡代偿用户监管机构资金来源代偿平台征信与风控获客平台自有资金小赢卡贷2017年中国信用卡代偿产业链图谱示意图13©2017.11 iResearch Incwww.iresearch.com.cn信用卡代偿的目标用户细分用户群体,差异化定价从功能上看,信用卡代偿可以使信用水平良好的用户得到较低甚至低于银行信用卡分期的利率,使原本没有信用卡分期权限或信用卡额度有限不希望分期占用额度的用户获得流动性。从利率水平上看,信用卡代偿平台依据自身的评分系统可以对用户进行更加细化的定价,使不同信用水平的用户得到与之相匹配的资金价格。Super-primeprimeSub-primehighrisk需求满足更低利率更低利率提高额度信用卡客群2017年中国信用卡代偿目标用户利润水平低附加价值高高附加价值高用户特征超级优质用户,传统金融服务覆盖完善优质用户,信用水平较高,部分用户资金需求旺盛用户需求优惠利率优惠利率,流动性需求,平滑大额支出,优化现金流结构非代偿目标用户非代偿目标用户//////来源:艾瑞咨询研究院自主研究绘制。14©2017.11 iResearch Incwww.iresearch.com.cn网络信贷普及用户接纳力强是机遇用户使用习惯转变、识别多头借贷用户是挑战自2013年起,随着国内P2P的兴起与发展,中国网络信贷用户规模不断增加,截止至2016年末,我国有1.6亿网络信贷...




发表评论取消回复