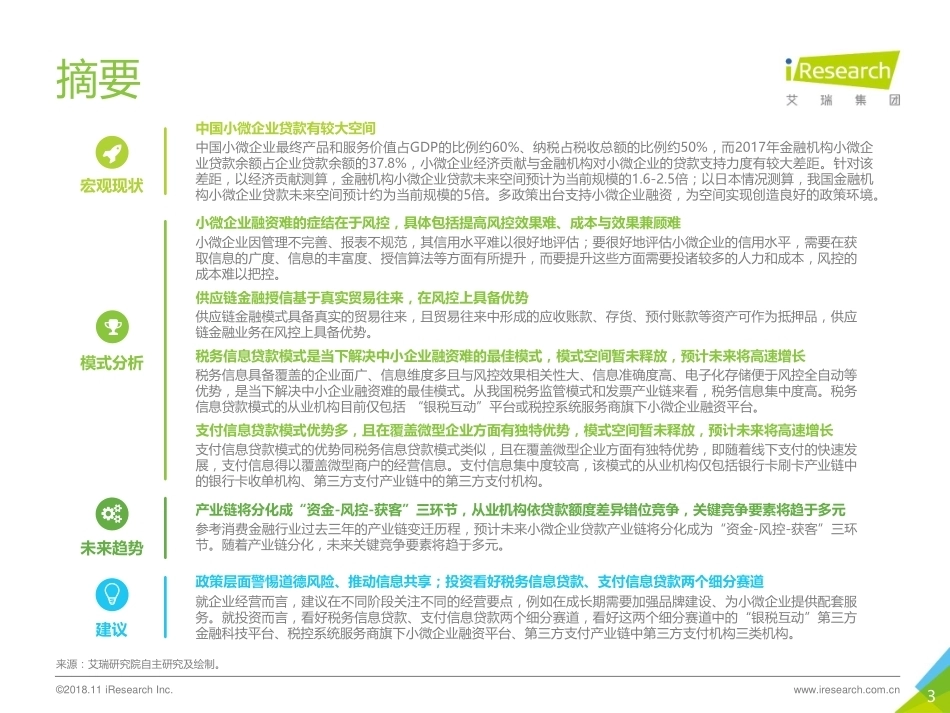
中国小微企业融资研究报告2018年2概念界定与报告背景注释:仅摘录部分行业划分标准作示例之用,详见《统计上大中小微型企业划分办法(2017)》。来源:国家统计局。©2018.11 iResearch Inc. www.iresearch.com.cn2017年12月,工信部等四部委发布的《统计上大中小微型企业划分办法(2017)》对我国各行业中大、中、小、微型企业的划分标准进行了修订,按照修订后的标准,以零售业为例,微型企业指从业人数10人以下且营业收入100万以下的企业,小型企业指从业人数10-50人且营业收入在100万到500万的企业,以此类推。本报告对企业规模的定义同该划分标准保持一致。“融资”指资金融通,广义的融资既包括资金融入还包括资金融出,本报告研究范围仅限于资金融入。资金融入又分为“直接融资”与“间接融资”两种方式,“间接融资“通过银行、信托等金融中介机构获得融资,”直接融资“则不通过金融机构,以发行股票、债券等方式获得融资,本报告研究范围仅限于“间接融资”且聚焦于贷款业务。中小微企业融资难、融资贵问题在我国乃至世界范围内都存在已久,2018年在经济增速放缓、流动性趋于短缺的压力下,该难题更加突出,为缓解该问题,监管层陆续推出多项举措,使得中小微企业融资话题又一次受到广泛关注。本报告希望对该问题进行探讨,梳理该问题的难点、分析当下各类模式和机构的价值、寻找未来行业发展趋势,并为政策监管、企业经营及该领域的投资提供建议。中国大中小微型企业划分标准行业名称指标名称计量单位大型中型小型微型零售业从业人员(X)营业收入(Y)人万元X≥300Y≥2000050≤X<300500≤Y<2000010≤X<50100≤Y<500 X<10Y<100农、林、牧、渔业营业收入(Y)万元Y≥20000500≤Y<2000050≤Y<500Y<50租赁和商务服务业从业人员(X)营业收入(Y)人万元X≥300Y≥120000100≤X<300 8000≤Z<12000010≤X<100100≤Z<8000X<10Z<100建筑业营业收入(Y)资产总额(Z)万元万元Y≥80000Z≥800006000≤Y<800005000≤Z<80000300≤Y<6000300≤Z<5000Y<300Z<3003摘要来源:艾瑞研究院自主研究及绘制。©2018.11 iResearch Inc. www.iresearch.com.cn中国小微企业贷款有较大空间中国小微企业最终产品和服务价值占GDP的比例约60%、纳税占税收总额的比例约50%,而2017年金融机构小微企业贷款余额占企业贷款余额的37.8%,小微企业经济贡献与金融机构对小微企业的贷款支持力度有较大差距。针对该差距,以经济贡献测算,金融机构小微企业贷款未来空间预计为当前规模的1.6-2.5倍;以日本情况测算,我国金融机构小微企业贷款未来空间预计约为当前规模的5倍。多政策出台支持小微企业融资,为空间实现创造良好的政策环境。小微企业融资难的症结在于风控,具体包括提高风控效果难、成本与效果兼顾难小微企业因管理不完善、报表不规范,其信用水平难以很好地评估;要很好地评估小微企业的信用水平,需要在获取信息的广度、信息的丰富度、授信算法等方面有所提升,而要提升这些方面需要投诸较多的人力和成本,风控的成本难以把控。宏观现状模式分析未来趋势建议供应链金融授信基于真实贸易往来,在风控上具备优势供应链金融模式具备真实的贸易往来,且贸易往来中形成的应收账款、存货、预付账款等资产可作为抵押品,供应链金融业务在风控上具备优势。税务信息贷款模式是当下解决中小企业融资难的最佳模式,模式空间暂未释放,预计未来将高速增长税务信息具备覆盖的企业面广、信息维度多且与风控效果相关性大、信息准确度高、电子化存储便于风控全自动等优势,是当下解决中小企业融资难的最佳模式。从我国税务监管模式和发票产业链来看,税务信息集中度高。税务信息贷款模式的从业机构目前仅包括 “银税互动”平台或税控系统服务商旗下小微企业融资平台。支付信息贷款模式优势多,且在覆盖微型企业方面有独特优势,模式空间暂未释放,预计未来将高速增长支付信息贷款模式的优势同税务信息贷款模式类似,且在覆盖微型企业方面有独特优势,即随着线下支付的快速发展,支付信息得以覆盖微型商户的经营信息。支付信息集中度较高,该模式的从业机构仅包括银行卡刷卡产业链中的银行卡收单机构、第三方支付产业链中的第三方支付机构。产业链将分化成“资金-风控-获客”三环节,从业机构依贷款额度差异错位竞争,关键竞争要素将趋于多元参考消费金融行业过去三年的产业链变迁历程,预计未来小微企业贷款产业链将分化成为“资金-风控-获客”三环节。随着产业链分化,未来关键竞争要素将趋于多元。政策层面警惕道德风险、推动信息共享;投资看好税务信息贷款、支付信息贷款两个细分赛道就企业经营而言,建议在不同阶段关注不同的经营要点,例如在成长期需要加强品牌建设、为小微企业提供配套服务。就投资而言,看好税务信息贷款、支付信息贷款两个细分赛道,看好这两个细分赛道中的“银税互动”第三方金融科技平台、税控系统服务商旗下小微企业融资平台、第三方支付产业链中第三方支付机构三类机构。4报告结构来源:艾瑞研究院自主研究及绘制。©2018.11 iResearch Inc. www.iresearch.com.cn小微企业融资并非一个行业,准确地说,是多个行业同时面临、试图解决的一个问题。本报告在探讨该问题时,遵照难题提出、难题分析、难题解决的思路。与此同时,本报告对该难题涉及的部分细分领域按照难题分析框架进行梳理和比较。小微企业融资难问题的提出,分析该问题的空间、政策环境。难题提出难题原因及模式分析典型企业案例行业未来趋势建议分析该难题的具体原因及解决切入点,梳理当下解决它的各种模式之间的相互关系,逐一分析各类模式的价值点。对典型企业进行分析,根据结果性数据对各项能力进行衡量,以了解各类模式的实际运用效果。在政策监管、企业经营、投资价值方面提供建议。分析行业未来在宏观层面、产业链变迁、行业竞争等方面的趋势。报告结构5小微企业融资宏观现状1小微企业融资模式分析2典型企业分析3小微企业融资未来趋势4监管、经营及投资建议56中国小微企业贷款融资难现状小微企业的经济贡献与金融机构对小微的贷款支持不匹配中国小微企业融资难、融资贵的比较对象是大型企业的融资情况,具体体现是,对比我国小微企业对整体经济的贡献情况,金融机构对小微企业融资的支持力度不够。对于该问题,一组数据可见一斑,央行行长易纲的演讲报告中指出,中国小微企业最终产品和服务价值占GDP的比例约60%、纳税占国家税收总额的比例约50%,而2017年末中国金融机构小微企业贷款余额占企业贷款余额的比例约37.8%,小微企业的经济贡献与金融机构对小微企业的贷款支持力度有较大差距。与我国的该情况相对比,日本中小企业(根据日本中小企业划分标准,日本中小企业的规模与中国的小微企业规模相似)贡献的GDP比例约50%,而日本国内银行的企业贷款和贴现中中小企业占比约62%,日本与我国企业融资环境有所不同,但可以看出日本小微企业的经济贡献与金融机构对小微企业的贷款支持力度较为相当。注释:金融机构包括中国人民银行、银行业存款类金融机构、银行业非存款类金融机构。银行业存款类金融机构包括银行、信用社和财务公司。银行业非存款类金融机构包括信托投资公司、金融租赁公司、汽车金融公司和贷款公司等银行业非存款类金融机构;小微企业贷款包括小型企业、微型企业、个体工商户、小微企业主的贷款。来源:中国银行保险监督管理委员会、中国人民银行。©2018.11 iResearch Inc. www.iresearch.com.cn来源: 中国人民银行行长易纲在“第十届陆家嘴论坛(2018)”的主旨演讲《关于改善小微企业金融服务的几个视角》。©2018.11 iResearch Inc. www.iresearch.com.cn33.2%33.3%33.8%34.8%36.0%37.0%37.8%37.5%31%33%35%37%39%2015Q1 2015Q3 2016Q1 2016Q3 2017Q1 2017Q3 2018Q12015Q1-2018Q2中国金融机构小微企业贷款余额占金融机构企业贷款余额比例小微企业贷款余额占比(%)60%2017中国小微企业对经济的贡献情况小微企业最终产品和服务价值占GDP的比例50%小微企业纳税占国家税收总额的比例7金融机构小微企业贷款未来空间(1/2)以经济贡献测算,贷款空间预计为当前规模的1.6-2.5倍来源:中国银行保险监督管理委员会、中国人民银行、中国人民银行行长易纲在“第十届陆家嘴论坛(2018)”的主旨演讲《关于改善小微企业金融服务的几个视角》。©2018.11 iResearch Inc. www.iresearch.com.cn由于中国小微企业的经济贡献与金融机构对小微企业的贷款支持不匹配,小微企业贷款业务尚存在未被满足的市场空间。以中国小微企业的GDP占比、税收占比为基准,以中国大中型企业的融资情况为目标,估算金融机构小微企业的贷款空间,预计分别为2017年末实际贷款余额的2.45倍、1.64倍,目前我国金融机构小微企业贷款业务空间较大、发展还尚处早期。中国金融机构小微企业贷款未来空间测算编号指标(2017年底数据)数据数据来源或核算方式A1小微企业最终产品和服务价值占GDP的比例60%《关于改善小微企业金融服务的几个视角》A2大中型企业最终产品和服务价值占GDP的比例40%=1-A1A3银行业金融机构的大中型企业贷款余额(亿元人民币)502734.2中国人民银行、中国银行保险监督管理委员会A4以大中型企业的GDP贡献占比测算总体企业贷款余额空间(亿元人民币)1256835.5=A3÷A2A5小微企业贷款余额空间(亿元人民币)754101.3=A4-A3A6银行业金融机构的小微企业2017年末实际贷款余额(亿元人民币)307437中国人民银行、中国银行保险监督管理委员会A7小微企业贷款余额空间与实际贷款余额的比例2.45=A5÷A6编号指标(2017年底数据)数据数据来源或核算方式B1小微企业纳税占国家税收总额的比例50%《关于改善小微企业金融服务的几个视角》B2大中型企业纳税占国家税收总额的比例50%=1-B1B3以大中型企业的纳税占比测算总体企业贷款余额空间(亿元人民币)1005468.4=A3÷B2B4小微企业贷款余额空间(亿元人民币)502734.2=B3-A3B5小微企业贷款余额空间与实际贷款余额的比例1.64=B4÷A6测算方式一:以中国小微企业的GDP占比为基准,以中国大中型企业的融资情况为目标测算方式二:以中国小微企业的税收占比为基准,以中国大中型企业的融资情况为目标8金融机构小微企业贷款未来空间(2/2)以日本情况测算,我国贷款空间预计约为当前规模的5倍以日本中小企业从日本国内银行获取的贷款和中小企业创造的GDP比例为基准,估算我国金融机构小微企业的贷款空间,预计该空间为2017年末实际贷款余额的4.93倍,此外,以日本中小企业贷款余额占比与中小企业GDP贡献占比的比值为基准,估算我国金融机构小微企业贷款空间约为实际余额的5.43倍,我国金融机构小微企业贷款业务空间较大、发展尚处早期。与我国企业融资环境相比较,美国、日本、德国等发达国家的企业融资渠道较多,尤其是直接融资比例较高,使得中小微企业融资难的程度相对缓和。在发达国家中,日本直接融资比例较小,较为接近我国情况,与此同时,日本中小企业贷款问题得到较好地解决,因此选择日本为基准估算我国未来增长空间。中国金融机构小微企业贷款未来空间测算编号指标(2017年底数据)数据数据来源或核算方式A1日本GDP(亿日元)1430950日本内阁府A2日本中小企业GDP比例50%综合公开资料后暂估A3日本中小企业创造的GDP(亿日元)715475=A1ⅹA2A4日本国内银行为中小企业提供的贷款和贴现余额(亿日元)2184145中小企业贷款...





发表评论取消回复