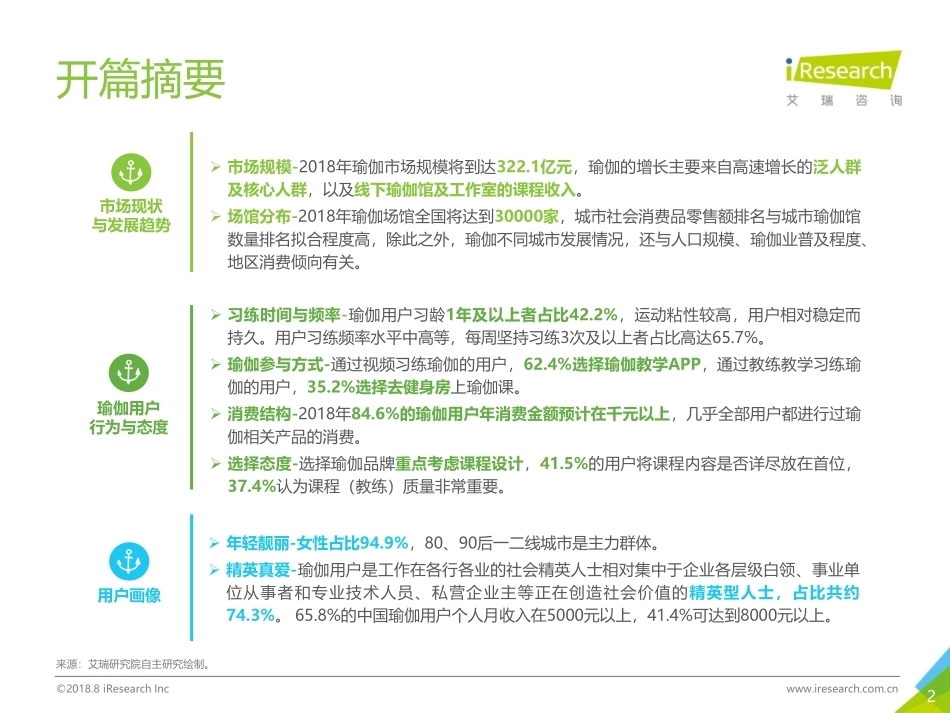
中国瑜伽行业研究报告2018年艾瑞联合每日瑜伽发布2©2018.8 iResearch Inc www.iresearch.com.cn开篇摘要来源:艾瑞研究院自主研究绘制。瑜伽用户行为与态度 年轻靓丽-女性占比94.9%,80、90后一二线城市是主力群体。 精英真爱-瑜伽用户是工作在各行各业的社会精英人士相对集中于企业各层级白领、事业单位从事者和专业技术人员、私营企业主等正在创造社会价值的精英型人士,占比共约74.3%。 65.8%的中国瑜伽用户个人月收入在5000元以上,41.4%可达到8000元以上。用户画像市场现状与发展趋势 市场规模-2018年瑜伽市场规模将到达322.1亿元,瑜伽的增长主要来自高速增长的泛人群及核心人群,以及线下瑜伽馆及工作室的课程收入。 场馆分布-2018年瑜伽场馆全国将达到30000家,城市社会消费品零售额排名与城市瑜伽馆数量排名拟合程度高,除此之外,瑜伽不同城市发展情况,还与人口规模、瑜伽业普及程度、地区消费倾向有关。 习练时间与频率-瑜伽用户习龄1年及以上者占比42.2%,运动粘性较高,用户相对稳定而持久。用户习练频率水平中高等,每周坚持习练3次及以上者占比高达65.7%。 瑜伽参与方式-通过视频习练瑜伽的用户,62.4%选择瑜伽教学APP,通过教练教学习练瑜伽的用户,35.2%选择去健身房上瑜伽课。 消费结构-2018年84.6%的瑜伽用户年消费金额预计在千元以上,几乎全部用户都进行过瑜伽相关产品的消费。 选择态度-选择瑜伽品牌重点考虑课程设计,41.5%的用户将课程内容是否详尽放在首位,37.4%认为课程(教练)质量非常重要。3瑜伽行业发展概述1中国瑜伽行业市场现状2中国瑜伽行业发展趋势3中国瑜伽行业用户洞察44©2018.8 iResearch Inc www.iresearch.com.cn瑜伽发展概述瑜伽运动在全球兴起,美国遥遥领先瑜伽由印度起源,转而由西方证明其科学性。印度是瑜伽的起源地,多个瑜伽的流派的创始人均来自印度,如哈达瑜伽(Hatha)创始人克里希那玛查雅(T.Krishnamacharya),阿斯汤加( Ashtanga)流派掌门人帕塔比·乔伊斯( Sri Krishna Pattabhi Jois)以及艾扬格瑜伽创始人艾扬格(B.K.S Iyengar)等。在西方国家中,美国的瑜伽产业最为完善,拥有多个权威瑜伽教练培训机构,且周边产业发达。其他国家包括加拿大、英国、澳大利亚、中国的瑜伽行业起步相对较晚,目前市场仍处于发展中期。来源:中国瑜伽业发展报告(2016-2017),论文合计总数为2600篇,艾瑞咨询研究院研究及绘制。少于50篇51-100篇101-500篇501-1000篇瑜伽流派创始人国籍HathaT.Krishnamacharya印度VinyasaT.Krishnamacharya印度AshtangaSri Krishna Pattabhi Jois印度AyurvedaPanini's Ashtadhyayi印度SivanandaSwami Sivananda印度Meditation Patanjali印度YinPaul Grilley美国No.4 英国140,5.38%Yoga School UKSivalee Yoga House中国82,3.15%No.5 澳大利亚117,4.5%Moksha Academy of YogaNo.2 印度328,12.61%Ajarya Yoga AcademyMaa Yoga AshramTattvaa YogashalaNo.1 美国1117,45%Yoga Alliance USASoma Yoga InstituteThe Himalayan Yoga Institute NepalSpirit Body Yoga IbizaNo.3 加拿大147,5.65%Yoga Source & Therapy StudioWavelengths Yoga Studio & School 全球瑜伽发展概述5©2017.7 iResearch Inc www.iresearch.com.cn注明:美国瑜伽习练者渗透率与原报告中口径不一,该口径下是用瑜伽习练者人群/全美人口数,因此占比偏小。来源:2016YOGA in America sttudy,艾瑞咨询研究院研究及绘制。中美瑜伽行业对比我国瑜伽认知度及参与率提升空间较大在欧美瑜伽的影响下,一些舞蹈老师转行成为瑜伽教练;随后几年,瑜伽教练培训机构出现•2012年每日瑜伽国内与海外版APP上线,成为首款线上瑜伽健身社交平台。•2014年,云南民族大学与印度开办了第一所瑜伽学院。•2015年,随着Instagram等社交APP上瑜伽体式照片被转载,瑜伽热兴起。•2016年底,瑜伽工作室兴起,大中小,线上线下等课程之间的差异化越发明显。•随后两年,瑜伽市场开始向三四线城市渗透。艾瑞认为,未来几年,民众对瑜伽的认知将在广度和深度上不断提升。市场启动期市场探索期20002014201820202012市场成长期20002012201620202008总体来看,2016年美国瑜伽的认知率为90%,较2012年提升15个百分点。相比美国市场,我国瑜伽用户渗透率还很低。•瑜伽习练者为1.58千万,占比5.2%•瑜伽习练者为2.04千万,占比6.5%•瑜伽习练者为3.67千万,占比11.3%市场成长期中国V.S.美国瑜伽行业发展对比•瑜伽习练者渗透率不足1%6©2018.8 iResearch Inc www.iresearch.com.cn瑜伽发展概述来源:艾瑞咨询研究院自主研究及绘制。瑜伽源于古印度文化,是哲学派别的一系,探寻“梵我一如”的道理与方法。欧美国家将瑜伽与科学结合,论证了其健身的有效性,弱化了宗教的部分,使得其成为一种健身运动。我国将瑜伽作为一种运动形式引入,旨在提升民众的健康。与其他运动类型不同,瑜伽的主要人群来自女性,且具有较强的包容特征。如,运动地点不限、形式多样、强度不一,其运动的目的不仅是提升身体素质,还可以平缓内心稳定情绪。此外,瑜伽更是现代女性追求品质生活的一种行为体现。Hatha(哈达瑜伽)基础瑜伽,全面调整Sivananda(悉瓦南达瑜伽)Meditation(冥想瑜伽)缓解压力,平心静气Iyengar(艾扬格瑜伽)Yin(阴瑜伽)锻炼骨骼,调整体态Vinyasa(流瑜伽)Kundalini(昆达里尼瑜伽)Power(力量瑜伽)减肥排毒,美容养颜Ashtanga(阿斯汤加瑜伽)Ayurveda(阿育吠陀瑜伽)增强体质,调理身心瑜伽以身心灵修养赢得女性人群青睐瑜伽运功的功能及价值7瑜伽行业发展概述1中国瑜伽行业市场现状2中国瑜伽行业发展趋势3中国瑜伽行业用户洞察48©2017.7 iResearch Inc www.iresearch.com.cn行业环境健身休闲带动细分领域瑜伽快速成长经济基建“强身健体”民为本,健身休闲迎来政策春风:《全民健身计划(2016—2020 年)》鼓励开发适合不同人群、不同地域和不同行业特点的特色运动项目。国务院85号文件:加快发展体育服务业,促进消费结构升级;提及到重点培育健身休闲、场馆服务、中介培训等体育服务行业,促进康体结合。技术来源:艾瑞咨询研究院自主研究及绘制。瑜伽行业“十三五”规划中,2025年体育产业规模目标落实到各省并自定发展目标,因此,成为地方大体育产业发展的“源动力”;而实际上,大众锻炼基础设施人均不足,各城市差异大,且管理落后,成为制约健身休闲人口发展的一大不利条件。如何多快好省的扩大场馆的数量并提升实际利用率,是急需解决的问题。社会人口大数据,高清直播,智能可穿戴设备等新技术已经在瑜伽产业中有落地应用,其技术深度亦取决于场景本身的成熟程度。根据预测,至2020年经常参加体育锻炼的人口数量达4亿量级,用户规模空间巨大,未来三年全面运动浪潮如期将至。值得关注的是,城市繁忙工作群体精神压力大、普遍存在亚健康情况,寻求放松减压、调理身体的运动渐成刚需。然而,尽管中国健身休闲人口的消费观念持续开放,但在服务付费上仍需要深入培养。政策2017年中国健身休闲行业PEST分析随着中国人均GDP的不断上涨,消费结构会产生显著变化,尤其是教育、文化和娱乐消费在总消费支出中的比重会持续上升,而文化娱乐消费当中的健身消费将会成为新的消费热点。9©2018.8 iResearch Inc www.iresearch.com.cn驱动力分析-政策与科技环境来源:艾瑞咨询研究院自主研究及绘制。瑜伽通过调节心理和生理情况以达到身心灵的和谐。该运动不仅能够强健体魄,并且能够平和内心,是缓解现代社会的高速生活节奏的一种健身调节方式,与“健康中国2030” 的建设宗旨高度契合,国家层面一直致力于推广全面健身,而提高国民身体素质。而从科技的角度来看,互联网和智能技术侧面提升健身休闲运动的效果,并辅助用户长期管理自己的运动计划,渐渐被大众所接受。2014年《关于加快发展体育产业促进体育消费的若干意见》——营造健身氛围,倡导健康生活2015年《关于加快发展生活性服务业促进消费结构升级》——重点培育健身休闲等体育服务业,促进康体结合2016年《“健康中国2030”规划纲要》——普及科学健身知识和健身方法,推动全民健身生活化2016年《全民健身计划(2016—2020 年)》——发展群众体育、倡导全民健身新时尚2017年《全民健身指南》——满足人民群众在运动健身方面不断增长的科学指导需求2018年新版《全民健身指南》——重点引导科学有效健身2014-2018年健身休闲运动政策梳理APP、直播•丰富了瑜伽教学的渠道,最大程度优化导师资源•降低进入门槛、学习成本以及场地限制•从线上兴趣学习转化到线下系统学习智能可穿戴•运动打卡、运动时间提示•通过硬件定位,发展运动社交健身休闲运动生活化,科技赋能瑜伽——智能“更懂你”智能服装/器具•服装和瑜伽器具都可以进行个人运动数据记录以及体征情况监测•智能服装材质帮助用户塑形、燃脂2018年科技提升健身休闲运动的用户体验10©2018.8 iResearch Inc www.iresearch.com.cn©2018.8 iResearch Inc www.iresearch.com.cn宏观环境分析—投融资情况2011-2018年上半年,录得有效投融资数量共27笔,且集中在 A 轮。其中,2015和2016年是投资高峰期,共录得9笔和8笔的投融资记录,2017和2018年则是对头部企业追加融资。行业累计投融资金额总计6.6亿+人民币,头部企业的投资集中度高且轮次紧凑,说明投资机构对行业未来发展前景预判是头部企业将主导行业发展。该数据说明瑜伽行业整体融资规模偏小,企业的业务扩张缓慢,并未出现爆发性的独角兽公司。一方面,瑜伽的业务主要来自课程服务。基于其服务特性,业务扩张成本较高,且盈利需要2-3年的时间。因此前期资本进入较慢。另一方面,瑜伽泛人群的增长主要来自近两年,而人群消费行为具有一定滞后性,艾瑞认为未来5年内可期待大型连锁机构的出现。来源:IT桔子,艾瑞咨询研究院自主研究及绘制。来源:IT桔子,艾瑞咨询研究院自主研究及绘制。295812种子轮天使轮Pre-A 轮A 轮A+轮B 轮融资轮次数量(笔)6.6亿+元行业累计投融资金额8家企业有2次或以上融资记录投融资集中度高且轮次紧凑,头部企业将主导行业发展16家企业曾被投融资行业累计投融资次数2011-2018年1H中国瑜伽行业投融资轮次数量2011-2018年1H中国瑜伽行业投融资轮次情况11©2018.8 iResearch Inc www.iresearch.com.cn45.20%27.00%22.30%18.70%-250.00%-200.00%-150.00%-100.00%-50.00%0.00%0100200300400500600201620172018e2019e2020e线下课程(亿)其他品类(亿)增长率(%...




发表评论取消回复