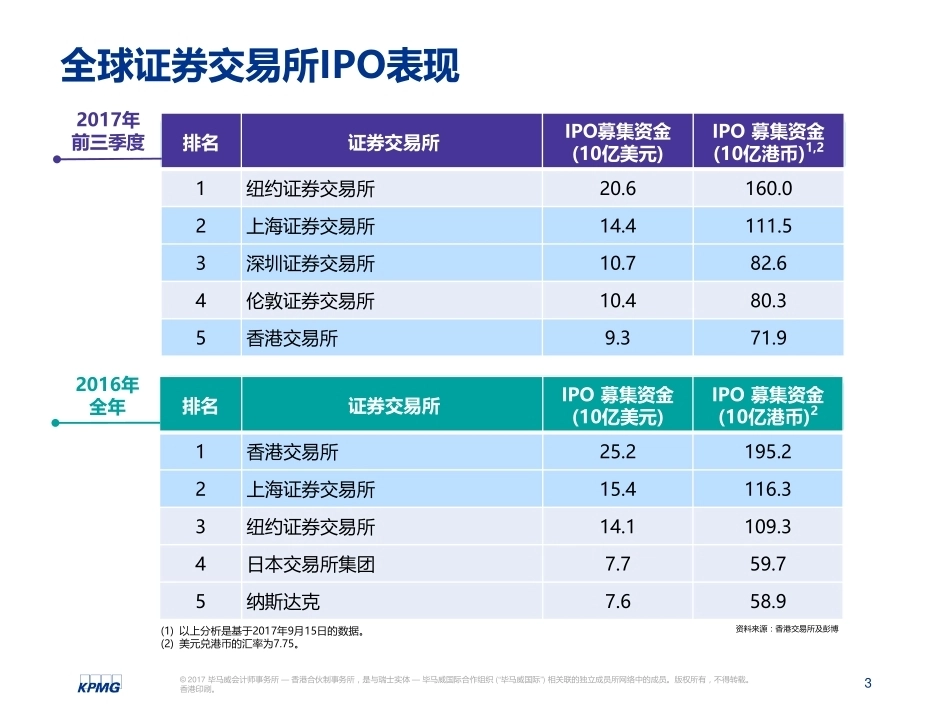
中国内地和香港2017年前三季度回顾:IPO及其他资本市场发展趋势2© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。9月10月11月前言2017年前三季度,A股IPO市场继续保持自2016年第四季度以来的强劲势头,在IPO宗数和募资金额均有显著增加的同时,监管机构亦重视上市申请公司的质量。香港方面,IPO市场依然活跃,中小规模交易占主导。香港IPO市场录得第一宗金融科技企业IPO,第四季度有望录得更多科技企业上市。本报告分析了2017年前三季度的A股及香港IPO市场的表现,并对2017年第四季度作出展望。此外,我们的报告亦涵盖沪港通及深港通和债券通的最新发展状况。3© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。全球证券交易所IPO表现资料来源:香港交易所及彭博排名证券交易所IPO 募集资金(10亿美元)IPO 募集资金(10亿港币)21香港交易所25.2195.22上海证券交易所15.4116.33纽约证券交易所14.1109.34日本交易所集团7.759.75纳斯达克7.658.9排名证券交易所IPO募集资金(10亿美元)IPO 募集资金(10亿港币)1,21纽约证券交易所20.6160.02上海证券交易所14.4111.53深圳证券交易所10.782.64伦敦证券交易所10.480.35香港交易所9.371.9(1) 以上分析是基于2017年9月15日的数据。(2) 美元兑港币的汇率为7.75。2016年全年2017年前三季度中国内地IPO市场香港IPO市场沪港通及深港通债券通中国内地IPO市场6© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。A股IPO市场 – 2017年前三季度概要• 2017年前三季度,A股IPO市场继续保持活跃,录得346宗IPO,募资总额高达人民币1,729亿元,超过2016年全年募资总额。• 2017年前三季度,工业市场以及信息技术、媒体及电信业的企业主导A股IPO市场,占IPO总宗数和募资总额的一半以上。• 尽管2017年前三季度募资金额最多的3宗IPO均为金融企业,但金融服务行业的募资金额仅占募资总额的6%,低于2016年全年25%的市场份额。• 尽管监管机构通过快速审批推进IPO常态化,但企业质量仍是监管机构IPO审批的重点,平均审批率由2016年的逾90%下降至本季度的83%。注:所有2017年前三季度的数据为2017年9月15日实际数量及毕马威预测数量的总和。7© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。A股IPO:概况Source: Wind and KPMG analysisrecords… 2017年前三季度,A股IPO市场录得346宗IPO,募资金额约为人民币1,729亿元,为2016年同期的两倍。由于缺乏集资规模超过人民币50亿元的IPO,平均交易规模下降18%,由2016年前三季度的人民币6.1亿元下降至人民币5亿元。 上交所于2017年前三季度录得169宗IPO,募资金额约为人民币1,022亿元。尽管IPO宗数远超2016年全年,但由于缺乏金融服务行业的大型IPO项目,平均交易规模较2016年全年的人民币9.9亿元大幅下降至人民币6亿元。 2017年前三季度,深交所的IPO有显著增长,录得177宗IPO,募资金额为人民币707亿元,两者较2016年全年均高出40%。注:所有2017年前三季度的数据为2017年9月15日实际数量及毕马威预测数量的总和。上交所深交所A股市场(上交所及深交所)募资金额(10亿元人民币)IPO宗数平均交易规模(10亿人民币)募资金额(10亿元人民币)IPO宗数平均交易规模(10亿人民币)IPO宗数<10亿元人民币10亿-50亿元人民币> 50亿元人民币总数2017年前三季度102.21690.6070.71770.4031333-3462016年前三季度49.0540.9127.8720.39116911262016年全年101.71030.9947.91240.392042032272015年前三季度108.7791.3848.91130.431721731922014年前三季度31.2221.4235.7590.61765-812013年前三季度----------2012年前三季度33.4241.3970.11250.5612722-1498© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。A股IPO:行业分析资料来源:Wind和毕马威分析注:所有2017年前三季度的数据为2017年9月15日实际数量及毕马威预测数量的总和。2017年前三季度前5大行业 – 按IPO宗数40%23%13%11%5%8%0%5%10%15%20%25%30%35%40%45%工业市场信息技术、媒体和电信业消费品市场医疗保健 / 生命科学能源和自然资源其他IPO宗数 = 3462016年全年前5大行业 – 按IPO宗数37%29%11%7%6%10%0%5%10%15%20%25%30%35%40%工业市场信息技术、媒体和电信业消费品市场医疗保健 / 生命科学基础设施 / 房地产其他IPO宗数 = 227信息技术、媒体和电信业 信息技术、媒体和电信业依然是2017年前三季度IPO宗数方面的第二大行业,但占比下降至23%。 上市公司主要从事电子产品生产制造及提供信息技术解决方案。 “互联网+”是中国内地向数字经济转型的重要战略。随着政府不断推出政策支持,“互联网+”将对整个互联网及传统行业的发展产生深远影响。从长远来看,预计会有更多互联网公司上市。教育 过去十年间,民办学校的数量显著增加。但碍于非营利性机构的法人属性,教育机构难以进入A股资本市场融资。 新的《民办教育促进法》自2017年9月1日起生效,允许民办学校作为营利机构经营,并可自主确定学费水平。 随着法律障碍消除及自主确定学费水平带来的发展动力,民办教育机构有望增加其在IPO市场的参与程度。9© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。A股IPO:行业分析(续)资料来源:Wind和毕马威分析注:所有2017年前三季度的数据为2017年9月15日实际数量及毕马威预测数量的总和。2017年前三季度前5大行业 – 按募资金额36%20%18%10%6%10%0%5%10%15%20%25%30%35%40%工业市场电信业、媒体和信息技术消费品市场医疗保健 / 生命科学金融服务其他募资总额 = 人民币1,729亿元2016年全年前5大行业 – 按募资金额28%25%21%11%6%9%0%10%20%30%40%50%60%70%工业行业金融服务电信业、媒体和信息技术消费品市场医疗保健 / 生命科学其他募资总额 = 人民币1,496亿元工业市场 与往年类似,工业市场在IPO宗数和募资总额方面均独占鳌头,且此趋势有望延续。 上市企业主要从事汽车零部件、工业机械及电气设备的生产制造。 随着中国内地 推行“中国制造2025”战略,从长远来看,高端制造业企业有望成为传统工业以外另一新的增长点。金融服务 金融服务行业募资总额的市场份额由2016年全年的25%显著下降至6%。 如果某些正在申请上市的城市商业银行(共有11家)在年底成功上市,市场份额仍有机会在第四季度回升。10© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。2016年前三季度公司名称交易所募资资金(10亿元人民币)IPO 市盈率行业1江苏银行股份有限公司上交所7.27.6倍金融服务2三角轮胎股份有限公司上交所4.423.0倍工业市场3贵阳银行股份有限公司上交所4.26.1倍金融服务4中国电影股份有限公司上交所4.223.0倍信息技术、媒体和电信业5山东玲珑轮胎股份有限公司上交所2.623.0倍工业市场6第一创业证券股份有限公司深交所2.323.0倍金融服务7中国核电工程有限公司上交所1.815.6倍基础设施 / 房地产8广西广播电视信息网络股份有限公司上交所1.422.9倍信息技术、媒体和电信业9新疆鑫泰天然气股份有限公司上交所1.123.0倍基础设施 / 房地产10南方出版与传媒股份有限公司上交所1.023.0倍信息技术、媒体和电信业2017年第三季度公司名称交易所募资资金(10亿元人民币)IPO市盈率行业1中国银河证券股份有限公司上交所4.1 7.0倍金融服务2浙商证券股份有限公司上交所2.823.0倍金融服务3中原券股份有限公司上交所2.8 11.2倍金融服务4江苏省农垦农业发展股份有限公司上交所2.4 22.1倍消费品市场5欧派家居集团股份有限公司上交所2.1 23.0倍消费品市场6新凤鸣集团股份有限公司上交所2.1 23.0倍工业市场7电联技术股份有限公司深交所2.023.0倍信息技术、媒体和电信业8浙江吉华集团股份有限公司上交所1.723.0倍能源和自然资源9厦门亿联网络技术股份有限公司深交所1.7 15.8倍信息技术、媒体和电信业10广州港股份有限公司上交所1.6 23.0倍基础设施 / 房地产A股前10大IPO项目资料来源:Wind和毕马威分析2017年前三季度:人民币233亿元,2016年前三季度:人民币302亿元,- 占募资总额13%- 占募资总额39%前10大IPO项目募资金额前10大IPO项目的平均市盈率2017年前三季度:19.4倍2016年前三季度:19.0倍11© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。A股上市申请 由于监管机构推动IPO审批常态化,2017年IPO审批步伐较快。正在申请上市的企业数量自2016年末的681家下降至2017年9月14日的544家。 正在申请上市的企业主要来自工业市场以及信息技术、媒体和电信业,与2017年完成上市企业的行业分布一致。 在国家发展高端制造业及新材料行业的战略的背景下,更多相关企业寻求在A股上市。A股IPO申请—行业分布*按公司数目划分资料来源:Wind和毕马威分析7298507866816005995440100200300400500600700800900上市申请数目4%10%7%5%39%5%3%27%金融服务消费品市场能源和自然资源医疗保健 / 生命科学工业市场基础设施 / 房地产交通、物流和其他信息技术、媒体和电信业注: * 以上分析是基于2017年9月14日的数据A股上市申请*12© 2017 毕马威会计师事务所 — 香港合伙制事务所,是与瑞士实体 — 毕马威国际合作组织 (“毕马威国际”) 相关联的独立成员所网络中的成员。版权所有,不得转载。香港印刷。A股IPO审批通过率资料来源:Wind和毕马威分析97%84%92%89%90%79%83%50%60%70%80%90%100%IPO审批通过率A股IPO审批通过率A股IPO审批通过率由2016年的逾90%下降至2017年第三季度*的83%。*注: * ...




发表评论取消回复