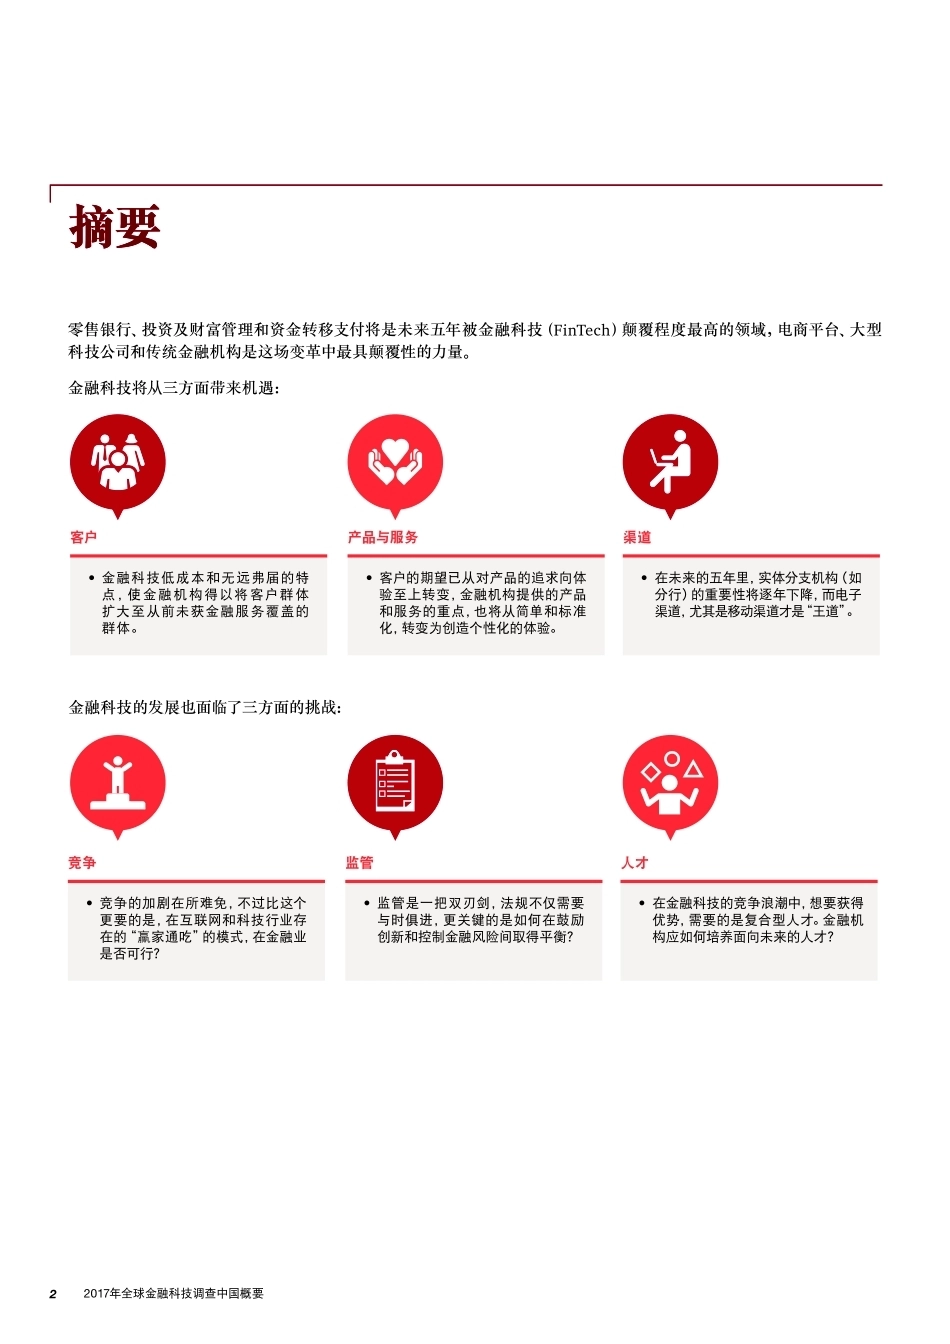
68% 的传统金融机构受访者预计未来三至五年内加强与金融科技公司的合作85% 的受访者预计移动应用将是未来五年快 速增长的客户互动渠道71% 的受访者认为激烈的价格战是金融科技的挑战之一www.pwccn.com2017年全球金融科技调查中国概要目录1. 一个充满潜力的产业 ..................................... 52. 机遇与挑战并存 ........................................... 7客户:服务对象扩大至未获金融覆盖的群体 .......................7产品与服务:体验至上 ......................................................8渠道:移动为王 .................................................................8竞争:“赢家通吃”的模式在金融业是否可行? .................9监管:如何在鼓励创新和控制金融风险间取得平衡? .........9人才:如何培养复合型人才? .......................................... 103. 应对变革:“合”是大势所趋 ...........................12战略与理念:共同协作创新 ............................................. 12资源投入:专注关键科技 ................................................. 12行动方案:多种方式合作 ................................................. 134. 面向未来的创新科技 ....................................15人工智能 ........................................................................ 15机器人流程自动化 ........................................................... 15区块链 ........................................................................... 155. 结语 .........................................................1822017年全球金融科技调查中国概要摘要零售银行、投资及财富管理和资金转移支付将是未来五年被金融科技(FinTech)颠覆程度最高的领域,电商平台、大型科技公司和传统金融机构是这场变革中最具颠覆性的力量。金融科技将从三方面带来机遇:• 金融科技低成本和无远弗届的特点,使金融机构 得以将 客户群 体扩大至从前未获金融服务覆盖的群体。• 客户的期望已从对产品的追求向体验至上转变,金融机构提供的产品和服务的重点,也将从简单和标准化,转变为创造个性化的体验。• 在未来的五年里,实体分支机构(如分行)的重要性将逐年下降,而电子渠道,尤其是移动渠道才是“王道”。客户产品与服务渠道金融科技的发展也面临了三方面的挑战:• 竞争的加剧在所难免,不过比这个更要的是,在互联网和科技行业存在的“赢家通吃”的模式,在金融业是否可行?• 监管是一把双刃剑,法规不仅需要与时俱进,更关键的是如何在鼓励创新和控制金融风险间取得平衡?• 在金融科技的竞争浪潮中,想要获得优势,需要的是复合型人才。金融机构应如何培养面向未来的人才?竞争监管人才32017年全球金融科技调查中国概要金融科技的浪潮中,“合”是大势所趋,金融机构正在从三个维度应对变革:资源投入战略与理念• 金融机构对于新兴科技的热情非常高涨,他们愿意将接近三分之一的资源分配到金融科技相关项目。• 金融机构和金融科技公司有增强合作的主观意愿,但在合作中仍需进一步磨合,解决信息科技系统和商业模式差异等挑战。行动方案• 未来三到五年,金融机构倾向于通过加强内部研发和与金融科技公司合作来落实创新。面向未来的三项创新科技,将给金融业带来深远的变化。尽快掌握这些科技,并围绕其落实相应的配套技能,将使金融机构在竞争中脱颖而出:结语:金融科技首先要立足于“金融”的本质,而金融服务的变化与实体经济的发展息息相关。随着实体经济向信息化、智能化和个性化的商业模式和生活模式演变,未来的金融服务模式也将向3.0转型,而科技将是这个“新金融”模式的重要支柱。人工智能机器人流程自动化区块链42017年全球金融科技调查中国概要79%零售银行投资及财富管理51%47%36%19%17%15%13%资金转移及支付 企业银行(包括中小企银行)基金公司保险中介 保险(寿险和财险)券商市场运营商和交易所10%8%投资银行1. 一个充满潜力的产业金融科技(FinTech)这个在中国被称为“互联网金融”的行业正在飞速发展 ,且已在许多方面都处于世界领先的地位。中国移动支付规模占据了全球的半壁江山,P2P网络借贷(网贷)的余额更是占了全球总量的四分之三2。互联网金融的发展虽然令人兴奋,这个行业目前却正处于一个关键时期。网贷平台的违约事件时有发生,各类非法集资活动也被包装成金融创新出现在市场上,导致风险不断积聚,监管机构对互联网金融的态度逐渐起了变化。尽管如此,我们相信监管部门对于互联网金融的态度没有根本性的转变,总体上仍然支持和鼓励金融创新。整个行业也仍然充满机遇。今年是普华永道第二次进行全球金融科技的调查,也是首次将中国受访者的结果进行汇总。调查结果呈现了中国金融科技行业的发展现状、机遇和挑战所在,以及未来五年的发展趋势。中国的受访者认为,零售银行、投资及财富管理和资金转移支付将是未来五年被金融科技颠覆程度最高的领域,一些现有的业务将流向独立的金融科技公司。如果这些行业能够像移动支付和网贷的发展势头一样迅猛,潜力将无可限量。1 就本报告而言,金融科技与互联网金融所指的是同一个概念,两者在下文中将交替使用。2 来源于《经济学人》杂志的文章“FinTech in China: The age of the appacus”,该期出版于2017年2月25日。图1:最有可能被金融科技颠覆的领域未来五年内,金融业的哪些领域最有可能被金融科技所颠覆?52017年全球金融科技调查中国概要电商平台金融基础设施运营商信息与通信技术运营商、大型科技企业社交媒体初创公司传统金融机构中国受访者65%40%51%39%48%58%43%41%全球受访者50%55%75%28%图2:最具有颠覆性的机构未来五年内,哪些类型的机构最具有颠覆性?3 第39次《中国互联网络发展状况统计报告》调查显示,截至2016年12月,中国网民规模达7.31亿人,相当于欧洲人口总量,其中95%以上的人同时使用台式机和移动设备上网。本次调查显示,中国受访者对于金融科技所带来的机遇是全球各个国家和地区中最乐观的。这种自信来源于国内广大且不断增长的互联网使用群体3。以金融相关移动应用(app)的渗透率为例,移动支付(67.5%)、移动银行(48%),特别是移动股票交易和财富管理(7%)都存在巨大的潜力。调查还表明,中国的传统金融机构(金融机构)也把自己作为一股重要的颠覆性力量,并致力于将大数据分析(Data Analytics)、人工智能(Artificial Intelligence, AI)、移动科技(Mobile)、机器人流程自动化(Robotic Process Automation, RPA)等新兴科技应用到业务中。中国金融机构自我转变的需要比其他各个国家和地区都要迫切,转型的速度也前所未见,这是大势所趋。另一方面,金融科技在中国的发展路径,也不完全和其他国家和地区一致:颠覆相对谈得较少,受访者关注得更多的是应用先进技术形成解决方案,以及合作共赢。监管如何与时俱进也是迫切需要解决的问题。62017年全球金融科技调查中国概要2. 机遇与挑战并存调查结果显示,中国的受访者认为“扩大产品和服务的范围”和“拓宽客户基础”是金融科技的前两大主要机遇,其次是“更好地分析和利用现有的数据”。关于金融科技带来的机遇,下文将通过客户、产品与服务和渠道三个维度进行阐述。图3:金融科技的机遇金融科技给行业带来了哪些机遇?扩大产品和服务的范围拓宽客户基础更好地分析和利用现有的数据更快地对竞争作出反应降低人力成本提高客户粘性差异化经营减少信息科技基础设施的成本77%60%52%38%25%18%16%15%72017年全球金融科技调查中国概要图4:更多的金融服务将流向金融科技公司左:您的客户目前在哪些服务领域是通过金融科技来获取的?右:未来五年,哪些服务领域最有可能流向独立的金融科技公司?4 数据来源于《2016年中国网络借贷行业年报》,由网贷之家发布: http://www.wdzj.com/news/yanjiu/52614.html; 人民币新增贷款余额的数据来自人民银行5 数据来源于人民银行发布的《2016年四季度支付体系运行总体情况》报告客户:服务对象扩大至未获金融覆盖的群体中国受访者相信金融科技作为一种新的商业模式将有助于扩大客户基础。调查结果显示,支付、个人贷款和资金转移是中国消费者目前通过金融科技获取的前三大金融服务类别。截至2016年末,P2P网贷余额为人民币2.6万亿元,相当于人民币新增贷款总额的16%以上,份额较2015年扩大了一倍4。非银行(第三方)网上支付量也以惊人的速度增长,其在非现金支付交易中的市场份额几乎已由2015年的1.4%增至2016年的近2.7%5。再过五年,趋势又将有所不同。除了个人贷款和支付业务将继续流向金融科技公司,其他类型的金融业务,例如个人理财、助学贷款、财富管理也将流向金融科技公司。金融科技低成本和无远弗届的特点,将使服务供应商得以将客户群体扩 大至从前未获金融服务覆盖的人群:从大型企业、城市居民和富裕阶层,扩大至中小型企业、个体商户和农村消费者。支付个人贷款资金转移个人金融传统存款/储蓄账户63%61%60%56%54%目前已通过金融科技获取的服务未来五年将流向独立金融科技公司的服务个人贷款73%支付67%个人金融58%学生贷款58%财富管理52%82017年全球金融科技调查中国概要图5:留住客户最重要的因素在金融科技的浪潮下,留住客户最重要的因素有哪些?产品与服务:体验至上在金融科技的竞争环境中,受访者认为留住客户的最重要因素包括:“随时都能获得服务”、“易用和直观的产品设计”和“更快速的服务”。这表明中国顾客的期望已从对产品的追求向体验至上转变。由此可见,金融机构提供的产品和服务的重点,将从简单和标准化,转变为创造个性化的体验。在新兴技术的驱动下,金融科技公司让金融服务实现了跨越式的发展。例如,创新的移动支付和资金转移解决方案,已方便到让现金和借记卡不再是日常交易必须的媒介。一些电商平台推出的消费金融产品,如“白条”与灵活的还款安排,也挑战了信用卡的地位。国内领先的电商平台,一直在于挖掘零售银行领域的机遇,但金融机构也不必太过担心。金融机构仍是行业的主导者,拥有大部分的资本、人才和技术,还有(也是最重要的)公众信任。关键是他们是否有足够的决心挑战自我,由内而外地实现转型。随时都能获得服务易用和直观的产品设计更快速的服务更好的产品设计卓越的客户服务(如:耐心、周到的客服沟通等)成本(更便宜、更低的价格)服务界面/平台的设计奖励回馈80%77%70%64%55%48%39%23%$92017年全球金融科技调查中国概要图6:与客户互动的渠道正在发生变化左:目前贵公司通过哪些渠道与客户互动? 右:未来五年,您预期哪些渠道的使用将快速增长?渠道:移动为王金融科技到目前为止给中国金融业带来的最深远的颠覆性影响之一,在于对渠道的颠覆。本...




发表评论取消回复