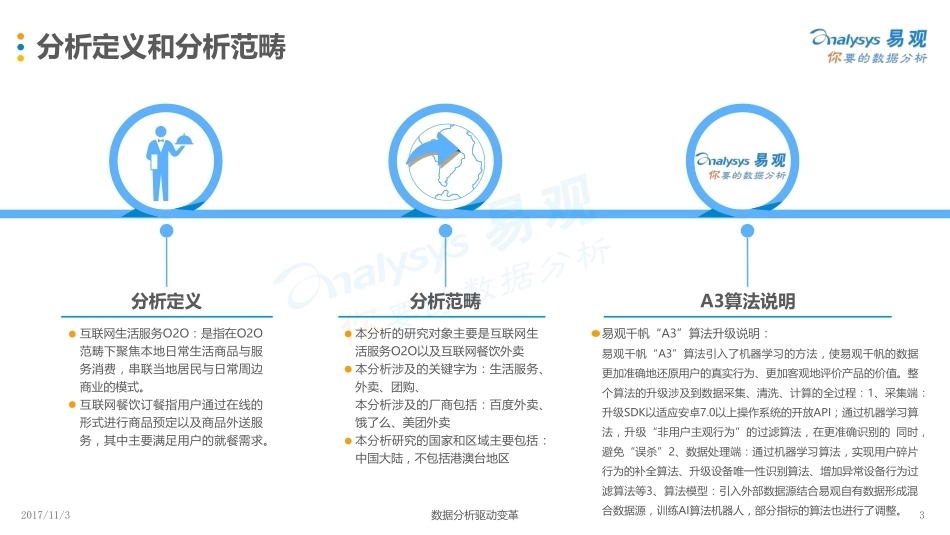
互联网餐饮外卖用户专题分析201701生活服务行业用户价值分析02生活服务高频消费—外卖用户分析03外卖高净值用户消费与偏好分析目录2017/11/3数据分析驱动变革3分析定义和分析范畴互联网生活服务O2O:是指在O2O范畴下聚焦本地日常生活商品与服务消费,串联当地居民与日常周边商业的模式。互联网餐饮订餐指用户通过在线的形式进行商品预定以及商品外送服务,其中主要满足用户的就餐需求。分析范畴本分析的研究对象主要是互联网生活服务O2O以及互联网餐饮外卖本分析涉及的关键字为:生活服务、外卖、团购、本分析涉及的厂商包括:百度外卖、饿了么、美团外卖本分析研究的国家和区域主要包括:中国大陆,不包括港澳台地区A3算法说明易观千帆“A3”算法升级说明:易观千帆“A3”算法引入了机器学习的方法,使易观千帆的数据更加准确地还原用户的真实行为、更加客观地评价产品的价值。整个算法的升级涉及到数据采集、清洗、计算的全过程:1、采集端:升级SDK以适应安卓7.0以上操作系统的开放API;通过机器学习算法,升级“非用户主观行为”的过滤算法,在更准确识别的 同时,避免“误杀”2、数据处理端:通过机器学习算法,实现用户碎片行为的补全算法、升级设备唯一性识别算法、增加异常设备行为过滤算法等3、算法模型:引入外部数据源结合易观自有数据形成混合数据源,训练AI算法机器人,部分指标的算法也进行了调整。分析定义相比生活服务行业,外卖用户有着较高消费偏好生活服务行业用户价值分析2017/11/3数据分析驱动变革5中国本地生活服务市场交易规模仍保持增长446.7 698.1 1182.0 2098.5 2386.8 3438.1 4431.4 5914.9 56.3%69.3%77.5%13.7%44.0%28.9%33.5%0.01000.02000.03000.04000.05000.06000.07000.02014H12014H22015H12015H22016H12016H22017H12017H2F0%10%20%30%40%50%60%70%80%90%2014H1-2017H1中国本地生活服务市场交易规模交易规模(亿元 人民币)环比增长率© Analysys 易观www.analysys.cn生活服务行业保持增速: 2017上半年,本地生活服务市场交易规模增速仍来自餐饮外卖、高星酒店增量及口碑线下交易额的大幅提升。尽管人口红利衰退会使本地服务行业增长变得更艰难,但2B端的赋能方式带给互联网与传统产业的深度融合却将给整个市场更大的增速空间。数据说明:中国本地生活服务市场规模涵盖本地餐饮/住宿、电影/演出、商超便利店、洗衣/家政、美容洗护、休闲娱乐、社区、结婚等商业领域;本地信息服务、OTA度假旅游、交通出行、个人微信支付不包含在内。时间轴中的H代表半年度。2017/11/3数据分析驱动变革6生活服务行业用户性别分布均匀,且较为平均地覆盖各个年龄层46%生活服务领域男性用户占比54%生活服务领域女性用户占比男性用户占比女性用户占比13.8%32.4%13.1%15.9%24.8%生活服务领域移动APP用户年龄分布24岁以下24岁到30岁31岁到35岁36岁到40岁41岁及以上数据说明:易观万像只对独立APP中的用户数据进行监测统计,不包括APP之外的调用等行为产生的用户数据。截止2017年第3季度易观万像基于对21.9亿累计装机覆盖及5.2亿活跃用户的行为监测结果采用自主研发的enfoTech技术,帮助您有效了解数字消费者在智能手机上的行为轨迹。2017/11/3数据分析驱动变革7当前本地生活服务市场主要分为到家和到店两大主体基础服务平台入口交易到店出行为企业各级别的决策制定过程提供所有类型数据支持的到家外卖/订餐快递/物流上门洗衣家政保洁社区服务上门维修鲜花/药品宅配家居家装到家平台上门美业上门按摩信息商家个体服务者用户分类信息婚恋交友招聘求职美食菜谱优惠券支付消费金融数据系统2017/11/3数据分析驱动变革8从生活服务O2O市场交易构成来看,外卖占据到家市场较大比重375.9572.71006.01680.81841.72621.13468.870.8125.4175.9417.7545.1817.0962.60.0500.01000.01500.02000.02500.03000.03500.04000.04500.05000.02014H12014H22015H12015H22016H12016H22017H1本地生活服务O2O市场交易规模构成到家O2O到店O2O 单位 亿元人民币© Analysys 易观www.analysys.cn数据说明:本地生活服务O2O中到店部分包括团购平台到店部分、口碑、电影、亲子服务;到家部分包括外卖、社区服务、商超宅配、洗衣、美业、家政、维修及其他(鲜花、送药等)餐饮外卖在生活服务市场占据重要地位:2017上半年中国互联网餐饮外卖市场规模达到818.3亿元人民币,占同期本地生活服务O2O市场的26%;占同期到家O2O市场交易规模的85%,占比超八成。Analysys易观分析认为,随着餐饮外卖企业不断拓展服务场景、提升服务品质和频次,作为高频消费的餐饮外卖是行业重要流量入口,成为行业生态布局不可缺失的一环。2017上半年外卖在各类市场交易占比26%外卖在本地生活服务O2O市场交易占比85%外卖在到家O2O市场交易占比2017/11/3数据分析驱动变革9其中,外卖用户消费能力高于生活服务领域整体水平数据说明:易观万像只对独立APP中的用户数据进行监测统计,不包括APP之外的调用等行为产生的用户数据。截止2017年第3季度易观万像基于对21.9亿累计装机覆盖及5.2亿活跃用户的行为监测结果采用自主研发的enfoTech技术,帮助您有效了解数字消费者在智能手机上的行为轨迹。7.2%49.8%48.6%48.3%48.4%50.7%39.0%餐饮外卖团购生活服务低消费人群中低消费人群中等消费人群中高消费人群高消费人群16.0%10.3%13.3%52.7%49.5%47.9%13.6%18.5%17.2%12.0%14.7%14.5%5.7%7.0%7.1%超一线城市一线城市二线城市三线城市非线级城市及其他不同领域用户消费能力对比不同领域用户地域分布对比© Analysys 易观 · 易观万像www.analysys.cn外卖用户消费能力高于生活服务行业整体水平:从生活服务、团购以及餐饮外卖三个人群用户消费能力来看,外卖高消费人群占比达48.4%,高于生活服务的39.0%;此外,团购由于其客单价水平高于外卖客单价,故高消费人群占比最高。2017/11/3数据分析驱动变革10并且外卖用户消费倾向也高于生活服务行业整体高端消费移动支付日常消费用车消费医疗健康家居家饰教育学习生活服务与餐饮外卖用户场景偏好对比生活服务领域整体餐饮外卖www.analysys.cn© Analysys 易观 · 易观万像从用户场景偏好来看:餐饮外卖用户有着更为明显的日常消费和移动支付的场景使用偏好,且在高端消费领域也占据更明显倾向。相对于生活服务整体行业用户而言,外卖用户有着更显著的消费特性。数据说明:场景概览是对所选人群在该画像中各个场景下的用户规模、使用情况和偏好程度的交叉分析;偏好程度越强,使用人数越多,圆圈就越偏离0坐标且圆圈面积越大。该对比数据由TGI得出,指在指定时间段内,所选人群在该画像中各个场景相应领域的偏好程度。易观万像只对独立APP中的用户数据进行监测统计,不包括APP之外的调用等行为产生的用户数据。截止2017年第3季度易观万像基于对21.9亿累计装机覆盖及5.2亿活跃用户的行为监测结果采用自主研发的enfoTech技术,帮助您有效了解数字消费者在智能手机上的行为轨迹。2017/11/3数据分析驱动变革11目前,餐饮外卖已成为到家O2O下最重要的消费场景3,402.0 2,989.7 1,748.9 194.0 31.5 10.5 72.6 69.1 13.1 21.9 6.1 2.1 1.8 05001000150020002500300035004000饿了么美团外卖百度外卖京东到家叮当快药爱鲜蜂住这儿千丁彩之云58到家河狸家阿姨帮e袋洗餐饮外卖商超宅配社区服务上门服务2017年上半年中国到家O2O主要APP活跃用户规模数据说明:数据截止到2017年6月© Analysys 易观 · 易观千帆 · A3www.analysys.cn数据来源:易观千帆只对独立APP中的用户数据进行监测统计,不包括APP之外的调用等行为产生的用户数据。截止2017年第3季度易观千帆基于对21.9亿累计装机覆盖及5.2亿活跃用户的行为监测结果采用自主研发的enfoTech技术,帮助您有效了解数字消费者在智能手机上的行为轨迹。据Analysys易观千帆数据显示,2007年上半年,在到家O2O所有场景下,餐饮外卖、商超宅配这类实物到家的APP的活跃人数相对服务到家的APP的活跃人数要高很多,尤其餐饮外卖业务,已成为到家O2O下最重要的消费场景。作为高频消费的外卖市场客单价也不断攀升生活服务高频消费—外卖用户分析2017/11/3数据分析驱动变革13餐饮外卖市场发展愈发成熟且客单价逐步攀升42.7 81.0 143.3 190.8 182.4 252.8 325.4 372.6 358.8 459.5 -29.1%89.7%76.9%33.1%-4.4%38.6%28.7%14.5%-3.7%28.1%0.050.0100.0150.0200.0250.0300.0350.0400.0450.0500.0-40%-20%0%20%40%60%80%100%交易规模(亿元 人民币)环比增长率© Analysys 易观www.analysys.cn2015Q1-2017Q2中国互联网餐饮外卖市场交易规模95.096.190.299.496.797.2104.331.834.232.336.135.935.737.118.718.818.923.623.523.223.80.020.040.060.080.0100.0120.0140.0160.0180.02015Q4 2016Q1 2016Q2 2016Q3 2016Q4 2017Q1 2017Q2校园市场白领市场家庭市场2015Q4-2017Q2中国互联网餐饮外卖细分市场客单价分布© Analysys 易观www.analysys.cn2017/11/3数据分析驱动变革14外卖用户占全网渗透率仍较低,用户规模具有较大发展潜力7498.76724.96887.96491.46418.27240.57609.65500600065007000750080001月2月3月4月5月6月7月2017年1月-7月餐饮外卖领域用户规模www.analysys.cn© Analysys 易观 · 易观千帆 · A3数据说明:易观千帆只对独立APP中的用户数据进行监测统计,不包括APP之外的调用等行为产生的用户数据。截止2017年第3季度易观千帆基于对21.9亿累计装机覆盖及5.2亿活跃用户的行为监测结果采用自主研发的enfoTech技术,帮助您有效了解数字消费者在智能手机上的行为轨迹。餐饮外卖领域渗透率8%渗透率指该领域覆盖的用户规模占全网活跃网民的比例单位:万人2017/11/3数据分析驱动变革15女性外卖用户消费频次高于男性用户,且消费能力更强数据说明:易观万像只对独立APP中的用户数据进行监测统计,不包括APP之外的调用等行为产生的用户数据。截止2017年第3季度易观万像基于对21.9亿累计装机覆盖及5.2亿活跃用户的行为监测结果采用自主研发的enfoTech技术,帮助您有效了解数字消费者在智能手机上的行为轨迹。活跃人数(万人)女性外卖用户男性外卖用户319.7746.7启动次数(亿次)女性外卖用户男性外卖用户27.371.514%52%26%10%55%30%0%20%40%60%中等消费中高消费...




发表评论取消回复