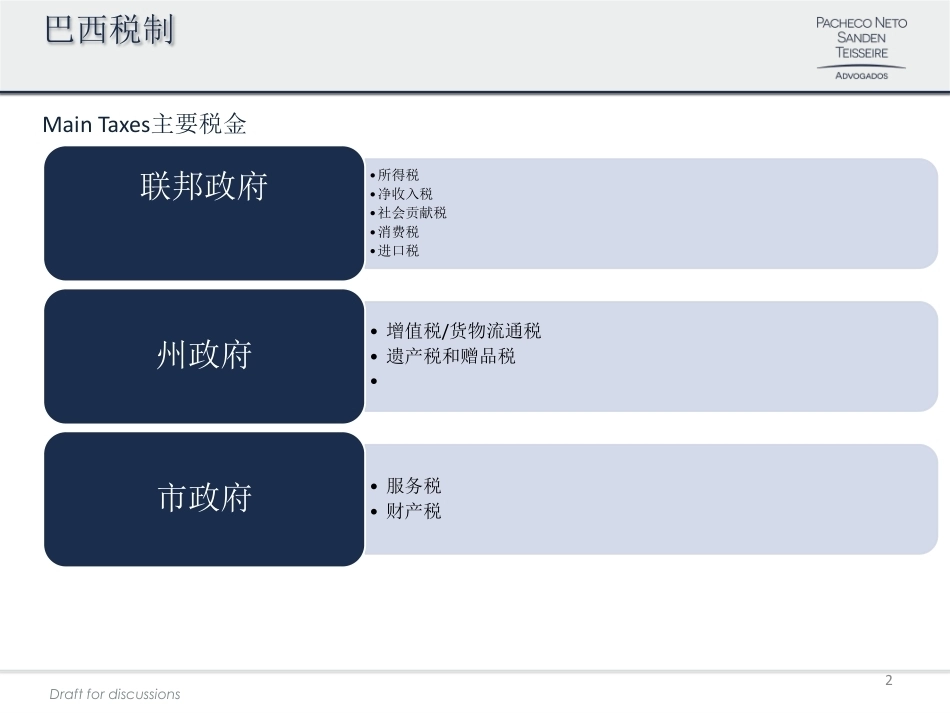
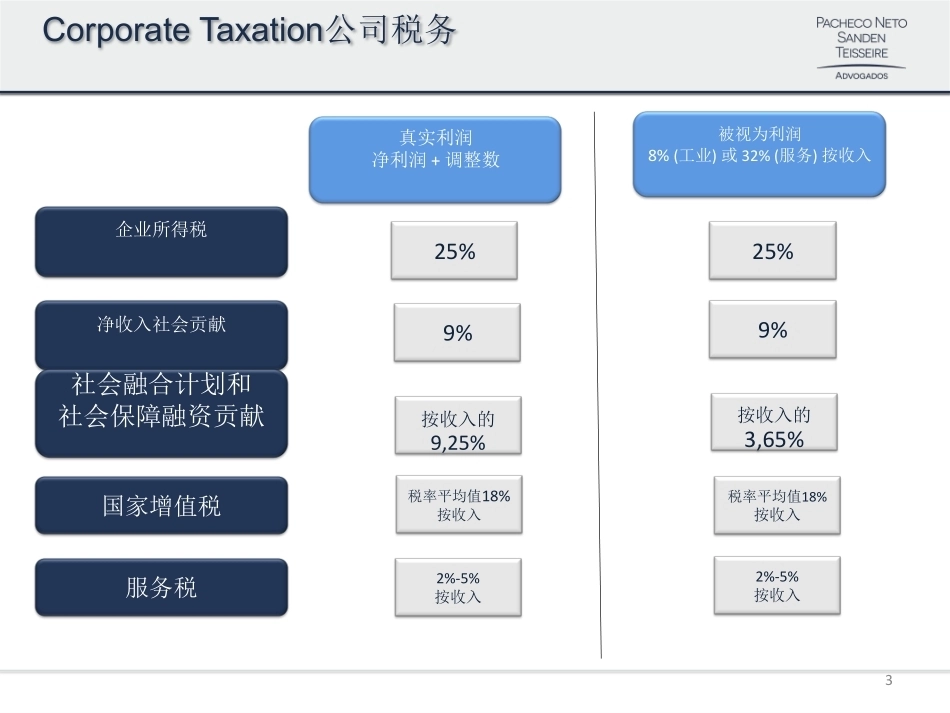
Taxation in BrazilMain issues overview巴西的税收主要问题概述June 11, 20192Draft for discussions巴西税制Main Taxes主要税金•所得税•净收入税•社会贡献税•消费税•进口税联邦政府• 增值税/货物流通税• 遗产税和赠品税•州政府• 服务税• 财产税市政府3Corporate Taxation公司税务企业所得税净收入社会贡献社会融合计划和社会保障融资贡献国家增值税服务税真实利润净利润 + 调整数被视为利润8% (工业) 或 32% (服务) 按收入25%25%9%9%按收入的9,25%按收入的3,65%税率平均值18%按收入税率平均值18%按收入2%-5%按收入2%-5%按收入4返回路径税务影响股息• 在巴西, 常驻公司支付给非居民股东的股息不受预扣所得税( WHT) 的约束. 净股本利息(INE)• INE 是将利润汇回股东的有效机制, 因为它还可能让巴西支付人的税务费用免除。• 然而, 在受益人位于避税天堂管辖区的地方, 海外的 INE 汇款受15% 或25% 的 WHT 限制。根据适用的税务条约, 关于这一收入的最终 WHT 可能会减少.贷款利息• 贷款利息可免除支付实体的税款, 但须遵守薄薄的资本化规则和必要性/目的规则(即公司必须证明这种贷款确实是公司活动所必需的)。• 如果受益人位于低税收管辖区, 则需支付15% 或25% 的 WHT。 根据适用的税务条约, WHT 的最终税率可能会降低. 服务/管理费/特许权使用费• 如果受益人位于避税天堂管辖区, 则这些付款须遵守15% 或25% 的 WHT。 但根据适用的税务条约, WHT 的最终税率可能会降低. 汇款利润返还机制5返回路径税务影响减少资本•资本减少是有现金但没有可分配利润的公司的常见选择。• 减少是以账面价值在中央银行登记的投资进行的, 因此没有产生收益, 但可能会产生汇兑差额的收益。 在受益人位于低税收 管辖区的 WHT 差利达到15% 或25% 的情况下, 将承担 WHT 的赔偿责任. 费用分摊• 执行有关各方之间的费用分摊协议有助于减轻税负。巴西实体根据这种费用分摊协议发生的费用应特别符合以下条件: 费用不能分包, 活动不能成为提供者核心业务的一部分, 也不能定性为股东活动,合理、客观的分配标准。• 费用分摊协议的适用取决于更详细的案例分析, 以检查税务当局通常考虑的要求是否得到满足, 是否有适当的分摊标准和适当的支持文件。• 费用分摊办法可能更适合于核心业务不属法律和信息技术服务这些活动的集团公司, 但有证据表明费用分摊适用于从事这些服务的巴西公司. 巴西子公司利润返还机制6税种说明预扣所得税(WHT)• 对于从国外进口的某些服务或向非居民支付的跨界贷款利息, 将按25% 的利率征收 WHT 税。• 根据《干预经济领域贡献法》(CIDE), 这一比率可能会降低到15%。然而, 向避税地管辖区汇款须遵守25% 的定期 WHT, 无论 CIDE 是否到期。根据适用的税务条约, 在规定降低 WHT 税率的情况下, 可全免 WHT . • 税收的依据是向国外当事人支付的总费用, 扣缴税款的责任由巴西实体承担.CIDE《干预经济领域贡献法》联合国与人之间的法律》,• 汇出到国外的总额的 10%, 作为 cide 支付金额. • CIDE 通常应用于技术转让交易, 也应用于在国外支付技术和行政费用。它由位于巴西的公司支付。服务税• 按在国外支付的总费用数额的百分之2-5 支付 (可根据服务的性质以及提供服务的地点进行减少)。• 不单巴西公司需付服务税, 这也是对外国实体的税.社会融合计划和社会保障融资贡献• 按支付给外国实体的总费用加上服务部门应付的金额的百分之9.25 的合并费率支付。• PIS 和 COFINS 在进口服务、货物和设备时支付。 纳税人是位于巴西的公司。汇款从巴西到海外支付的服务费www.pnst.com.brPhone: +55 (11) 3897-4400 / +55 (11) 3063-6177 São Paulo • Rio de Janeiro • Brasília • SalvadorAl. Franca, 1050 - 10º - 11º andares - CEP: 01422-001 – São Paulo/SP - Brasil7




发表评论取消回复