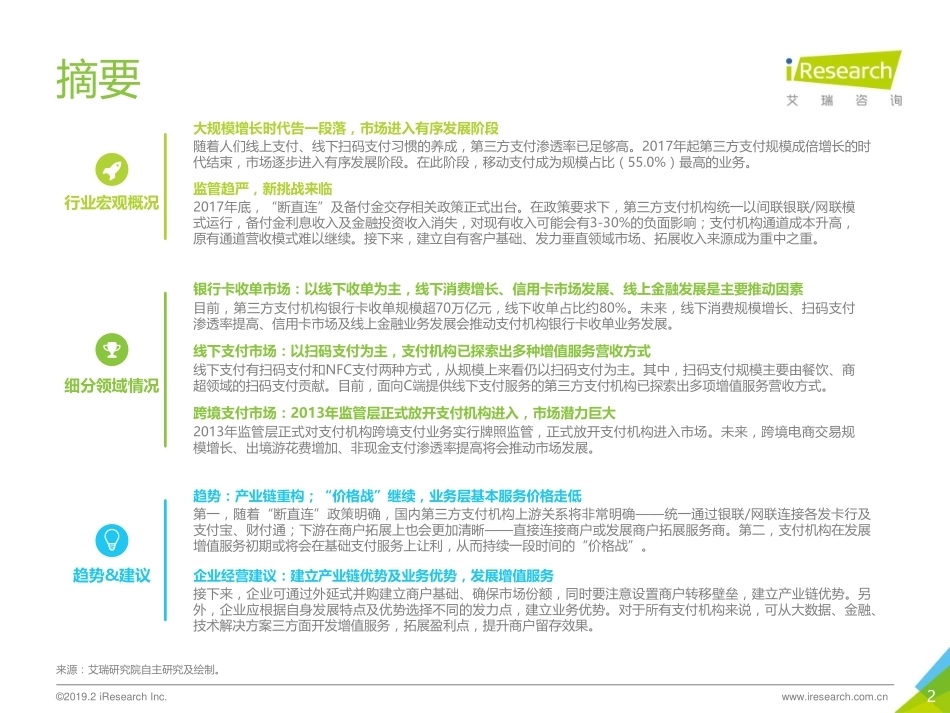
中国第三方支付行业研究报告2018年每日免费阅读行业报告1、每日星球内分享10+精品报告;2、不定时分享国际投行报告,脱水研报等;3、行业报告均为公开内容,版权归原作者所有,星球仅分享内部学习。扫描右侧二维码即刻加入【行业报告(免费) 】星球(此页只为更多需要行业报告的朋友提供便利,希望不会影响您的阅读,谢谢理解!)2©2019.2 iResearch Inc. www.iresearch.com.cn摘要来源:艾瑞研究院自主研究及绘制。大规模增长时代告一段落,市场进入有序发展阶段随着人们线上支付、线下扫码支付习惯的养成,第三方支付渗透率已足够高。2017年起第三方支付规模成倍增长的时代结束,市场逐步进入有序发展阶段。在此阶段,移动支付成为规模占比(55.0%)最高的业务。监管趋严,新挑战来临2017年底,“断直连”及备付金交存相关政策正式出台。在政策要求下,第三方支付机构统一以间联银联/网联模式运行,备付金利息收入及金融投资收入消失,对现有收入可能会有3-30%的负面影响;支付机构通道成本升高,原有通道营收模式难以继续。接下来,建立自有客户基础、发力垂直领域市场、拓展收入来源成为重中之重。行业宏观概况细分领域情况趋势&建议趋势:产业链重构;“价格战”继续,业务层基本服务价格走低第一,随着“断直连”政策明确,国内第三方支付机构上游关系将非常明确——统一通过银联/网联连接各发卡行及支付宝、财付通;下游在商户拓展上也会更加清晰——直接连接商户或发展商户拓展服务商。第二,支付机构在发展增值服务初期或将会在基础支付服务上让利,从而持续一段时间的“价格战”。银行卡收单市场:以线下收单为主,线下消费增长、信用卡市场发展、线上金融发展是主要推动因素目前,第三方支付机构银行卡收单规模超70万亿元,线下收单占比约80%。未来,线下消费规模增长、扫码支付渗透率提高、信用卡市场及线上金融业务发展会推动支付机构银行卡收单业务发展。线下支付市场:以扫码支付为主,支付机构已探索出多种增值服务营收方式线下支付有扫码支付和NFC支付两种方式,从规模上来看仍以扫码支付为主。其中,扫码支付规模主要由餐饮、商超领域的扫码支付贡献。目前,面向C端提供线下支付服务的第三方支付机构已探索出多项增值服务营收方式。跨境支付市场:2013年监管层正式放开支付机构进入,市场潜力巨大2013年监管层正式对支付机构跨境支付业务实行牌照监管,正式放开支付机构进入市场。未来,跨境电商交易规模增长、出境游花费增加、非现金支付渗透率提高将会推动市场发展。企业经营建议:建立产业链优势及业务优势,发展增值服务接下来,企业可通过外延式并购建立商户基础、确保市场份额,同时要注意设置商户转移壁垒,建立产业链优势。另外,企业应根据自身发展特点及优势选择不同的发力点,建立业务优势。对于所有支付机构来说,可从大数据、金融、技术解决方案三方面开发增值服务,拓展盈利点,提升商户留存效果。3第三方支付行业宏观现状1第三方支付行业主要细分领域情况盘点2第三方支付行业优秀企业案例分析3行业未来趋势分析&企业经营建议44©2019.2 iResearch Inc. www.iresearch.com.cn定义及分类第三方支付第三方支付指的是独立于商户和银行并且具有一定实力和信誉保障的独立机构,为商户和消费者提供交易支付平台的网络支付模式。按照第三方支付机构的服务对象,我们可以将第三方支付机构分为面向企业用户服务(收单业务)及面向个人用户提供服务(支付业务)两类。来源:艾瑞研究院自主研究及绘制。企业用户个人用户个人第三方支付机构收款方个人转账、充值缴费、还款等资金流转资金流转付款方第三方支付机构企业收款资金流转资金流转根据服务对象分类线上支付线下支付线上收单线下收单第三方支付分类及业务流程示意图5©2019.2 iResearch Inc. www.iresearch.com.cn支付解决方案第三方支付机构业务模式第三方支付机构从基本业务逐渐探索出各种增值业务第三方支付机构作为收款方及付款方之间的支付桥梁,主要通过搭建支付平台,为收付款双方提供资金划转、资金清结算以及技术、安全保障服务。根据中国人民银行颁布的《非金融机构支付服务管理办法》,第三方支付业务包括网络支付、银行卡收单、预付卡发行及受理以及其他。前三者是第三方支付机构的基本业务,在该业务中第三方支付机构以向收付款双方收取手续费盈利。随着第三方支付机构服务丰富度的增加,第三方支付机构逐渐探索出其他业务模式,如利用数据资源开发大数据产品,提供精准营销等增值服务,以实现多样、灵活的盈利模式。来源:艾瑞研究院自主研究及绘制。基本业务增值业务第三方支付机构付款方(个人用户)收款方(企业用户)支付工具手续费手续费、支付通道费、接入费等•网络支付以开发APP、设置二维码或直接输入账户信息的方式,依托于虚拟账户进行资金的转移,直接服务于C端用户•银行卡收单通过POS终端为B端商户代收资金,并在账期内清结算。政策规定,依托于线上交易方式为B端商户服务(线上收单)的第三方支付机构同样需要具有银行卡收单业务资格•预付卡发行及受理采取磁条、芯片等技术,以卡片、密码等形式发行商户预付卡,以供用户购买并享受商品或服务的预付价值用户沉淀 + 数据积累•大数据产品依托于支付服务中产生的交易数据、用户数据沉淀,开发大数据应用产品,切入征信营销等领域的商业化•技术、财务等企业经营辅助服务提供的软硬件服务从支付工具拓展到会员管理、积分管理等营销服务、财务管理等商户经营管理服务•金融增值服务自营或合作金融机构、非金融机构,提供信贷、理财、即时到账等金融服务第三方支付机构业务类型6©2019.2 iResearch Inc. www.iresearch.com.cn第三方支付产业链来源:艾瑞研究院自主研究及绘制。商户商业银行清算机构消费者第三方支付机构(C端支付)第三方支付机构(收单机构)服务商商户拓展代理商硬件生产商资质审核服务机构监管方签约授权,提供支付服务签约授权,提供收款服务支付渠道、交易信息传送、资金清结算交易验证、资金清结算交易信息传送、资金清结算软硬件支持及其他软硬件支持及其他监管… …… …2018年中国第三方支付市场产业链7©2019.2 iResearch Inc. www.iresearch.com.cn第三方支付市场规模大规模增长时代告一段落,市场进入有序发展阶段2013年以前,网络购物的快速发展逐渐培养了人们线上支付的习惯,第三方网络支付市场兴起。2013年开始,第三方支付机构上线金融、航旅等领域的在线支付功能,网络支付交易规模大幅提升,2013-2016年间第三方综合支付交易规模复合增长率达到110.9%。在这一阶段,面向C端用户的第三方支付机构品牌渗透率占绝对优势地位,并顺势推出信用消费产品;其他支付机构大多针对行业内大客户提供支付解决方案,并建立个人账户体系发展自有的“电子钱包”。到2017年止,网络支付已经渗入了生活中的各个环节,民生领域线上支付环节也逐步打通。现阶段,随着监管趋严,市场将进入有序发展阶段,第三方支付市场交易规模的增长速度也将初步稳定下来。来源:综合企业及专家访谈,根据艾瑞统计模型核算;艾瑞研究院自主研究及绘制。13.9 30.2 59.2 130.3 218.9 312.4 372.3 431.5 490.2 548.6 117.3%96.3%119.9%68.0%42.8%19.2%15.9%13.6%11.9%201320142015201620172018e2019e2020e2021e2022e2013-2022年中国第三方支付综合支付交易规模第三方支付综合交易规模(万亿元)增长率(%)8©2019.2 iResearch Inc. www.iresearch.com.cn第三方支付市场规模结构移动支付规模占比超一半,银行卡收单规模减小以往在非现金支付中,线下POS机刷卡是人们常用的支付手段,银行卡收单的规模占比较高(2015年前均超过50%)。随着电商、O2O等领域发展,互联网支付形成规模,至2013年,其市场规模占比将近40%。2013年开始,智能手机以及4G网络的快速普及大大推动了移动支付市场的发展,一方面,部分互联网端的支付规模转移至移动端,另一方面,人们在线下扫码支付、NFC支付的习惯养成推动了移动支付规模大幅增长。到2017年,银行卡收单业务规模占比为32%,网络支付总规模占比68%,其中移动支付的部分超过80%。注释:该数据统计维度中,互联网支付指PC端网络支付,移动支付包含所有使用移动终端支付的部分。来源:综合企业及专家访谈,根据艾瑞统计模型核算;艾瑞研究院自主研究及绘制。51.8%53.0%59.1%39.5%32.2%27.7%27.2%27.0%38.9%26.8%20.1%15.3%12.8%10.3%9.9%9.6%8.6%19.9%20.6%45.1%55.0%61.9%62.8%63.4%0%20%40%60%80%100%201320142015201620172018e2019e2020e2013-2020年中国第三方支付交易规模业务结构银行卡收单互联网支付移动支付预付卡发行及受理9©2019.2 iResearch Inc. www.iresearch.com.cn监管趋严,新挑战来临2017年“断直连”及备付金交存相关政策正式出台2013年,监管层建立了支付机构客户备付金存管的基本框架,第三方网络支付平台进入高速发展阶段。随着银行卡套现、洗钱等风险提高,2015年底开始,监管层开始对备付金存管活动及支付机构业务连接系统出具规范意见,宣布将逐步取消备付金账户计付利息,且非银支付机构不得连接多家银行系统。该要点在2017年1月、8月明确。至此,备付金存管及跨行清算活动的监管规则成形,要点有:支付机构将客户备付金全额交存至指定机构专用存款账户,不计付利息;支付机构受理的涉及银行账户的网络支付业务全部通过网联平台处理。来源:艾瑞研究院自主研究及绘制。《支付机构客户备付金存管办法》2013201420172018基本框架建立•2013.6:两行四户的账户框架及备付金存管基本要求、备付金全额交存至支付机构的备付金专用账户;•2013.11:支付机构客户备付金信息核对校验机制•2015.12:支付机构不设资金池、不进行清算业务;•2016.10:逐步取消备付金账户计付利息、非银行支付机构不得连接多家银行系统,变相开展跨行清算业务《关于建立支付客户备付金信息核对校验机制文件的通知》《非银行支付机构网络支付业务管理办法》非银行支付机构风险专项整治工作实施方案》《关于实施支付机构客户备付金集中存管有关事项的通知》《关于将非银行支付机构网络支付业务由直连模式迁移至网联平台处理的通知》《关于调整支付机构客户备付金集中交存比例的通知》•2017.1:备付金按照一定比例交存至指定机构专用存款账户,不计付利息;•2017.8:网联成立,2018年6月30日起,支付机构受理的涉及银行账户的网络支付业务全部通过网联平台处理;•2017.12:银行、非银行支付机构间不得相互开放和转接支付业务系统接口,开展支付及跨行清算业务时必须通过人民银行跨行清算系统或具备合法资质的清算机构处理;•2018.1:支付机构客户备付金集中交存比例将由20%左右提高至50%左右;•2018.6:按月逐步提高客户备付金集中交存比例,最终在2019年1月14日前实现 100%集中交存《关于支付机构客户备付金全部集中交存有关事宜的通知》备付金全额交存及“断直连” 政策明确监管方向渐趋明朗2013-2018年第三方支付行业“断直连”及备付金相关政策梳理10©2019.2 iResearch Inc. www.iresearch.com.cn监管趋严,新挑战来临第三方支付业务信息流、资金流改变,统一“断直连”原有业务模式下,第三方支付机构备付金账户设在银行,支付机构可以直连银行处理交易信息,并进行资金划转;部分中小型支付机构由于无银行支付渠道,通过间联银...




发表评论取消回复