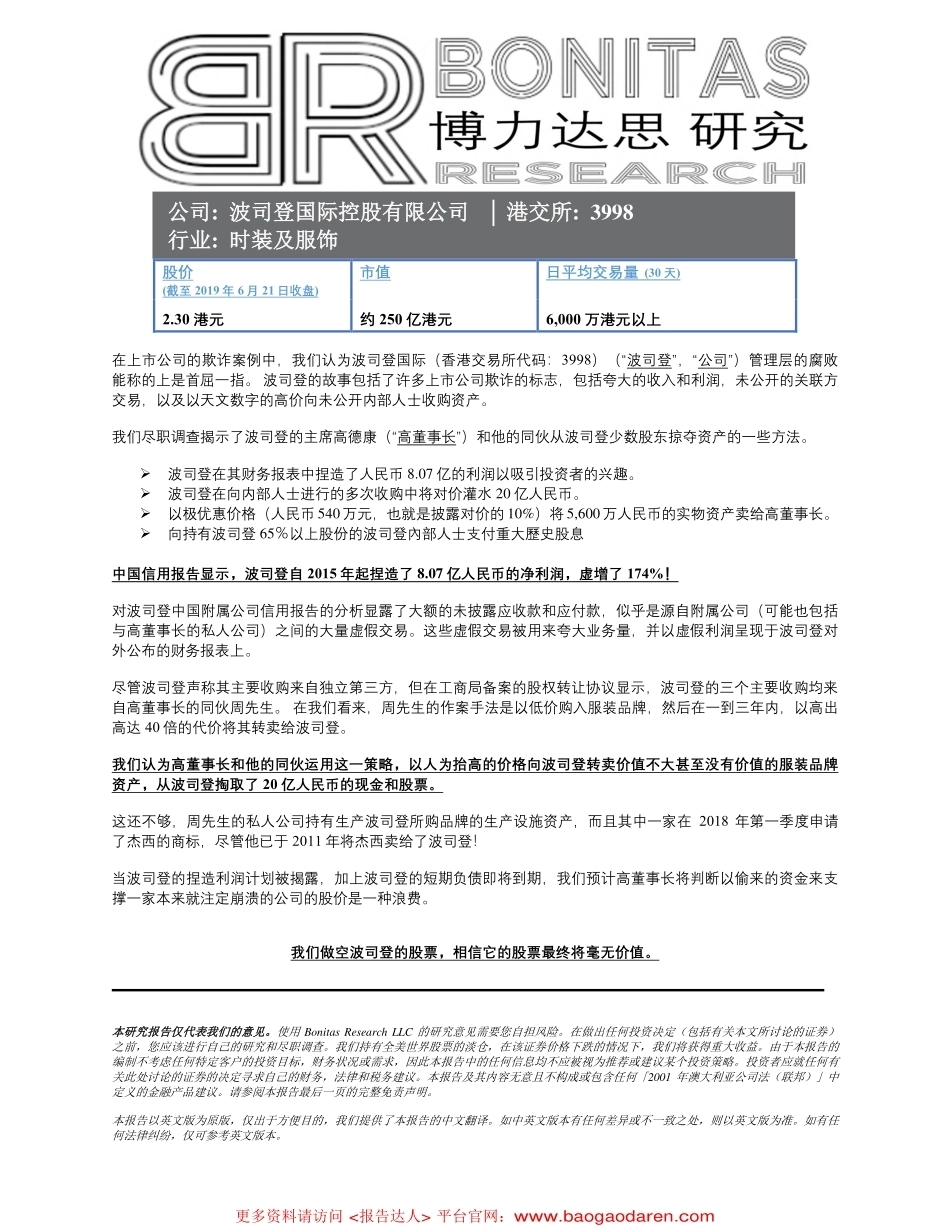
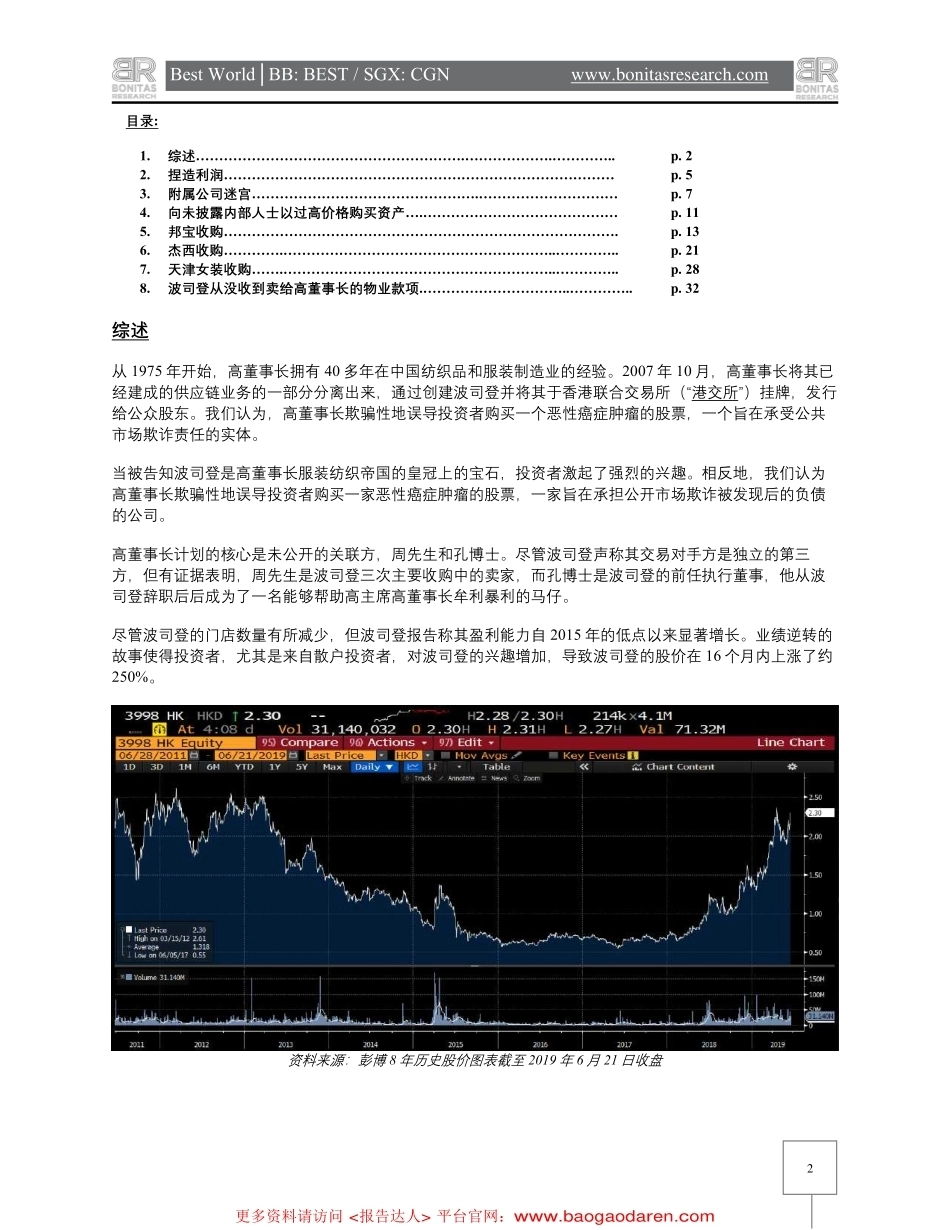
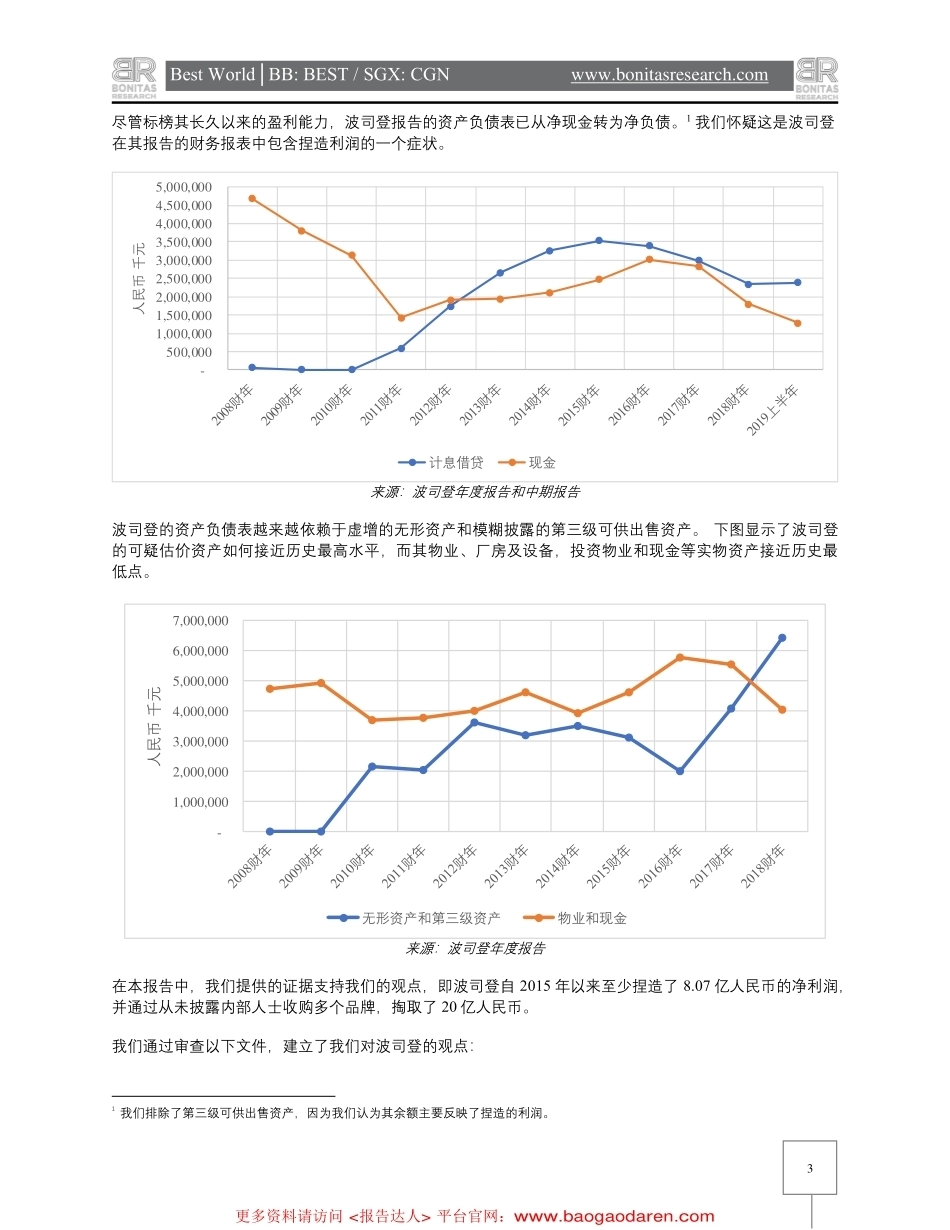
本研究报告仅代表我们的意见。使用 Bonitas Research LLC 的研究意见需要您自担风险。在做出任何投资决定(包括有关本文所讨论的证券)之前,您应该进行自己的研究和尽职调查。我们持有全美世界股票的淡仓,在该证券价格下跌的情况下,我们将获得重大收益。由于本报告的编制不考虑任何特定客户的投资目标,财务状况或需求,因此本报告中的任何信息均不应被视为推荐或建议某个投资策略。投资者应就任何有关此处讨论的证券的决定寻求自己的财务,法律和税务建议。本报告及其内容无意且不构成或包含任何「2001 年澳大利亚公司法(联邦)」中定义的金融产品建议。请参阅本报告最后一页的完整免责声明。 本报告以英文版为原版,仅出于方便目的,我们提供了本报告的中文翻译。如中英文版本有任何差异或不一致之处,则以英文版为准。如有任何法律纠纷,仅可参考英文版本。 股价 (截至 2019 年 6 月 21 日收盘) 市值 日平均交易量 (30 天) 2.30 港元 约 250 亿港元 6,000 万港元以上 在上市公司的欺诈案例中,我们认为波司登国际(香港交易所代码:3998)(“波司登”,“公司”)管理层的腐败能称的上是首屈一指。 波司登的故事包括了许多上市公司欺诈的标志,包括夸大的收入和利润,未公开的关联方交易,以及以天文数字的高价向未公开内部人士收购资产。 我们尽职调查揭示了波司登的主席高德康(“高董事长”)和他的同伙从波司登少数股东掠夺资产的一些方法。 ➢ 波司登在其财务报表中捏造了人民币 8.07 亿的利润以吸引投资者的兴趣。 ➢ 波司登在向内部人士进行的多次收购中将对价灌水 20 亿人民币。 ➢ 以极优惠价格(人民币 540 万元,也就是披露对价的 10%)将 5,600 万人民币的实物资产卖给高董事长。 ➢ 向持有波司登 65%以上股份的波司登內部人士支付重大歷史股息 中国信用报告显示,波司登自 2015 年起捏造了 8.07 亿人民币的净利润,虚增了 174%! 对波司登中国附属公司信用报告的分析显露了大额的未披露应收款和应付款,似乎是源自附属公司(可能也包括与高董事长的私人公司)之间的大量虚假交易。这些虚假交易被用来夸大业务量,并以虚假利润呈现于波司登对外公布的财务报表上。 尽管波司登声称其主要收购来自独立第三方,但在工商局备案的股权转让协议显示,波司登的三个主要收购均来自高董事长的同伙周先生。 在我们看来,周先生的作案手法是以低价购入服装品牌,然后在一到三年内,以高出高达 40 倍的代价将其转卖给波司登。 我们认为高董事长和他的同伙运用这一策略,以人为抬高的价格向波司登转卖价值不大甚至没有价值的服装品牌资产,从波司登掏取了 20 亿人民币的现金和股票。 这还不够,周先生的私人公司持有生产波司登所购品牌的生产设施资产,而且其中一家在 2018 年第一季度申请了杰西的商标,尽管他已于 2011 年将杰西卖给了波司登! 当波司登的捏造利润计划被揭露,加上波司登的短期负债即将到期,我们预计高董事长将判断以偷来的资金来支撑一家本来就注定崩溃的公司的股价是一种浪费。 我们做空波司登的股票,相信它的股票最终将毫无价值。 公司: 波司登国际控股有限公司 │ 港交所: 3998 行业: 时装及服饰 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com Best World│BB: BEST / SGX: CGN www.bonitasresearch.com 2 目录: 1. 综述………………………………………………….……………….………….. p. 2 2. 捏造利润………………………………………………………………………… p. 5 3. 附属公司迷宫………………………………………….………………………… p. 7 4. 向未披露内部人士以过高价格购买资产….…………………………………… p. 11 5. 邦宝收购…………………………………………………………………………. p. 13 6. 杰西收购………….…………………………………………………..………….. p. 21 7. 天津女装收购…….…………………………………………………..………….. p. 28 8. 波司登从没收到卖给高董事长的物业款项.…………………………..………….. p. 32 综述 从 1975 年开始,高董事长拥有 40 多年在中国纺织品和服装制造业的经验。2007 年 10 月,高董事长将其已经建成的供应链业务的一部分分离出来,通过创建波司登并将其于香港联合交易所(“港交所”)挂牌,发行给公众股东。我们认为,高董事长欺骗性地误导投资者购买一个恶性癌症肿瘤的股票,一个旨在承受公共市场欺诈责任的实体。 当被告知波司登是高董事长服装纺织帝国的皇冠上的宝石,投资者激起了强烈的兴趣。相反地,我们认为高董事长欺骗性地误导投资者购买一家恶性癌症肿瘤的股票,一家旨在承担公开市场欺诈被发现后的负债的公司。 高董事长计划的核心是未公开的关联方,周先生和孔博士。尽管波司登声称其交易对手方是独立的第三方,但有证据表明,周先生是波司登三次主要收购中的卖家,而孔博士是波司登的前任执行董事,他从波司登辞职后后成为了一名能够帮助高主席高董事长牟利暴利的马仔。 尽管波司登的门店数量有所减少,但波司登报告称其盈利能力自 2015 年的低点以来显著增长。业绩逆转的故事使得投资者,尤其是来自散户投资者,对波司登的兴趣增加,导致波司登的股价在 16 个月内上涨了约250%。 资料来源:彭博 8 年历史股价图表截至 2019 年 6 月 21 日收盘 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com Best World│BB: BEST / SGX: CGN www.bonitasresearch.com 3 尽管标榜其长久以来的盈利能力,波司登报告的资产负债表已从净现金转为净负债。1 我们怀疑这是波司登在其报告的财务报表中包含捏造利润的一个症状。 来源:波司登年度报告和中期报告 波司登的资产负债表越来越依赖于虚增的无形资产和模糊披露的第三级可供出售资产。 下图显示了波司登的可疑估价资产如何接近历史最高水平,而其物业、厂房及设备,投资物业和现金等实物资产接近历史最低点。 来源:波司登年度报告 在本报告中,我们提供的证据支持我们的观点,即波司登自 2015 年以来至少捏造了 8.07 亿人民币的净利润,并通过从未披露内部人士收购多个品牌,掏取了 20 亿人民币。 我们通过审查以下文件,建立了我们对波司登的观点: 1 我们排除了第三级可供出售资产,因为我们认为其余额主要反映了捏造的利润。 - 500,000 1,000,000 1,500,000 2,000,000 2,500,000 3,000,000 3,500,000 4,000,000 4,500,000 5,000,000人民币 千元计息借贷现金 - 1,000,000 2,000,000 3,000,000 4,000,000 5,000,000 6,000,000 7,000,000人民币 千元无形资产和第三级资产物业和现金更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com Best World│BB: BEST / SGX: CGN www.bonitasresearch.com 4 ➢ 关于波司登中国主要附属公司,被收购公司及关联方的 75 份工商局(书面及电子)备案文件及 32份信用报告(中文) ➢ 关于高董事长和高氏家族持有的私有企业的 71 份工商局(电子)备案文件 ➢ 关于波司登附属公司及关联方的 10 份香港公司备案注册处文件(英文及中文) ➢ 波司登(英国)有限公司自 2011 年至 2017 年的监管账目(英文) ➢ 波司登自 2007 年以来的 12 份中期报告和 11 份年度报告(英文) ➢ 自 2007 年以来波司登发布的公司公告(英文) ➢ 波司登 2007 年全球发售招股说明书(英文) ➢ 维格娜丝时装股份有限公司于 2018 年 3 月的非公开发行股票发行情况报告书(中文) 对公开文件的这种详尽审查使我们对我们的研究结果的准确性感到肯定。 我们鼓励读者自己做关于波司登的功课,并就波司登的股权价值得出自己的结论。 不幸的是,我们认为高董事长已经从波司登偷走了他所能偷的一切,让上市公司背负着超过波司登实际资产的应付款和借款。 我们认为,投资者唯一可以信赖的是,高董事长及其未披露的内幕同伙将继续以不知情的少数股东和债权人为代价,追求自身利益。 我们只能想象高董事长的关联方网络内还存在哪些其它额外的误导。 投资于中国是有风险的。 投资于中国欺诈者的风险更大。 即使在我们揭发了管理层的邪恶活动之后,许多人仍然因为继续相信管理层的谎言而损失了大量资金。 我们做空波司登的股票,相信它的股票最终将毫无价值。 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com Best World│BB: BEST / SGX: CGN www.bonitasresearch.com 5 捏造利润 中国信用报告显示,波司登自 2015 年起在其于港交所备案的文件中捏造了 8.07 亿人民币的净利润,虚增了 174%! 我们就波司登在港交所的文件中披露的每一家中国主要营运附属公司获取信用报告,以比较波司登报告的综合财务表现与其主要营运附属公司各自向中国政府报告的情况。2 中国信用报告披露,波司登中国主要经营实体从 2015-2017 公历年的营业收入总计为 203 亿人民币,与波司登于港交所备案文件在相同三年期间所披露的 215 亿人民币的综合营业收入几乎相同。3 鉴于波司登的分部间交易量有限以及公司间交易缺乏披露,我们将高达 9%的差异归因于公历年和财年报告期间的时间差。4 来源:波司登中国营运附属公司的信用报告,波司登港交所备案文件 *注:年报财务报告的财政年度为 3 月 31 日,而信用报告的财政年度为 12 月 31 日。 2 波司登 2017/2018 年报 第 121 页 - 仅有两家海外附属公司被列为主要附属公司,一家被列为投资控股公司,另一家波司登(英国)有限公司自 2011 年注册成立以来一直亏损。因此,波司登的国内附属公司应该反映其产生的全部营业收入和利润。 3 根据集团架构,波司登国际服饰(中国)有限公司(“BSI 中国”)为中国羽绒服业务的控股公司。 为避免重复计算,我们将 BSI 中国视为只有微不足道的营业收入,销售成本,库存等的传递实体,并且不会将其结果合并到我们对波司登于中国实际经营业绩的计算中。 BSI 中国的净利润均来自投资收益,我们认为这是来自中国子公司的股息分配,波司登羽绒的财务报表的股权下降就是证明。 4 来源:波司登 2017/2018 年报第 94 页 https://www1.hkexnews.hk/listedco/listconews/sehk/2018/0726/ltn20180726407_c.pdf 营业收入人民币 千元15年12月16年12月17年12月累计常熟市波司登进出口有限公司1,025,201 758,138 860,791 2,644,130 常熟市波司登广告有限责任公司7,330 - - 7,330 上海波司登商贸发展有限公司2,060 1,856 1,856 5,772 上海波司登服饰贸易有限公司133,997 100,931 87,091 322,019 上海波司登信息科技有限公司84,665 93,957 95,325 273,947 上海波司登电子商务有限公司439,820 689,909 826,452 1,956,181 波司登羽绒服装有限公司2,747,935 2,809,003 3,550,864 9,107,802 江苏波司登营销有限公司288,480 649,460 744,963 1,682,903 冰洁服饰有限公司39,376 169,3...




发表评论取消回复